即刻App年轻人的同好社区
下载
买房攻略群组
有投资买房打算的即友欢迎加入,一起交流房产趋势和购房技巧!
141057人已经加入
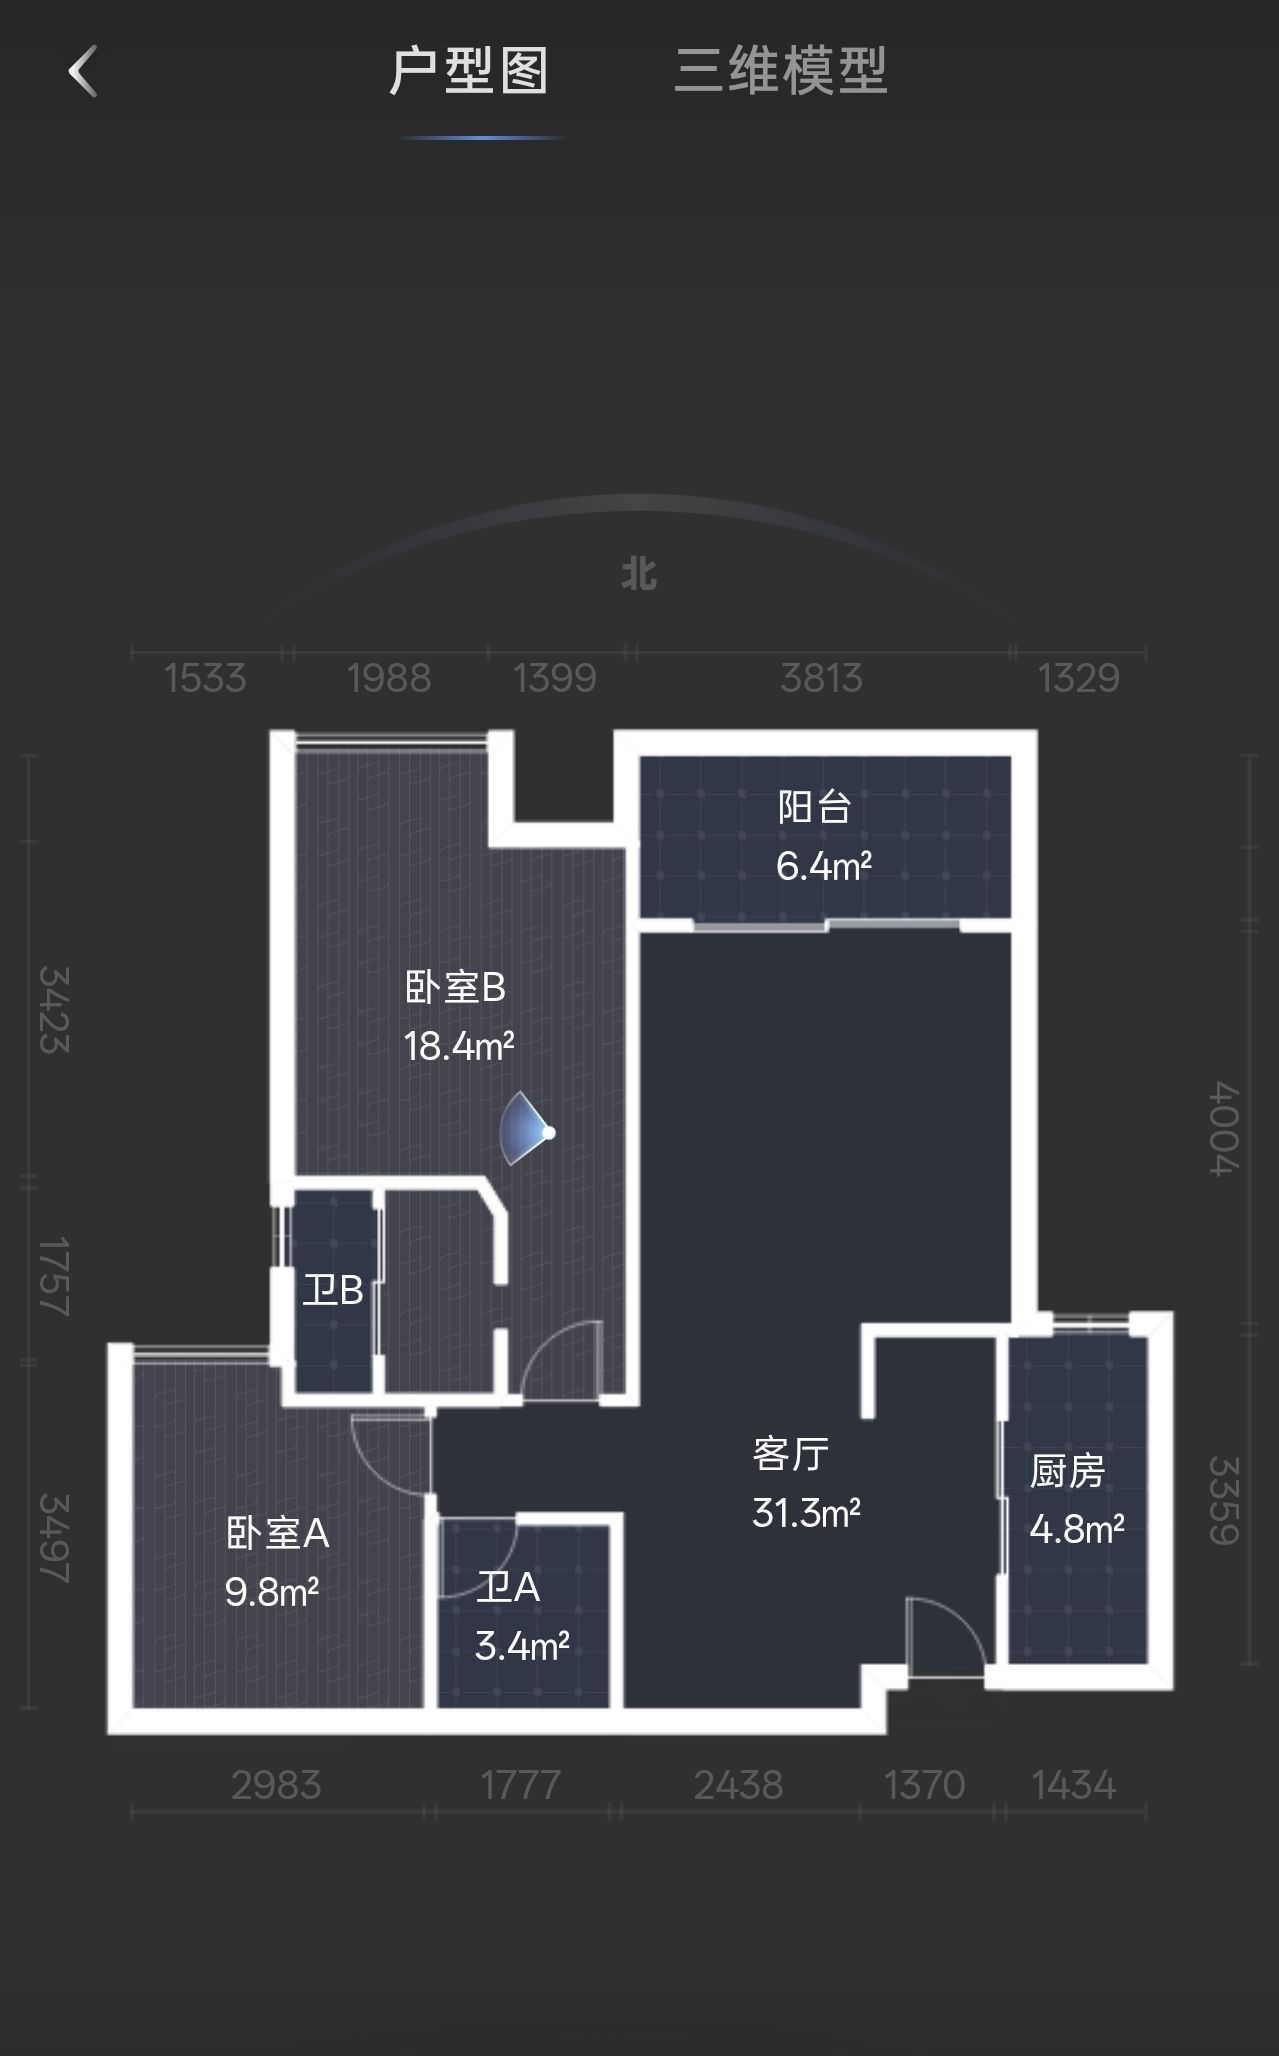
- 我时常在想,人为什么会偏爱大一点的房子?
ds告诉我,人偏爱宽敞的房子,未必是贪恋物质。
于个人而言,我们潜意识里,总希望居住的容器,配得上自己精神世界的尺度。房子是工作之余承载自己精神世界的现实载体,是独属于自己的边界和领地,能够安放多重的自我,容纳书籍和爱好,也留出一块暂时无用的空位,留给尚未到来的际遇、未曾熄灭的期待,证明人生尚有富余。狭小空间里的孤独是围困,安静容易变成挤压式的冷清;宽裕空间里的独处是舒展,与情绪之间还留有距离。
于家庭而言,底层逻辑不是追求排场。亲密关系最好的状态,是相聚与陪伴有地方,独处与思考也有去处。宽裕的空间,让一家人可以彼此靠近,又不用互相挤占各自的精神边界,它可以容纳每一个人的自我,也能容纳一家人漫长细碎的时光。2 00 - 二线828预售制的落实还是留了在途项目作过渡。
2026年8月28日(含)前,已取得建设工程规划许可证,8月28日后建设工程规划许可证发生变更的商品住房项目,实行预售的,预售条件、预售资金监管等按原政策规定执行。
2026年8月28日(含)前,已发布国有建设用地使用权出让公告但未取得建设工程规划许可证的商品住房项目,原则上执行新的预售政策;为保持市场供需平稳,2027年1月底前取得建设工程规划许可证且各区县人民政府(含功能区管委会)确保能够按时建成交付的,在加强预售资金监管的情况下,报市住房城乡建设部门备案后,2027年底前仍可按我市原有预售条件申请预售。济南市出台关于贯彻落实《关于完善商品住房销售制度的通知》的实施意见
0 00 - 高盛专家会:中国房地产的中期供应缺口、地方执行与长期展望
丁祖昱(上海普睿数智科技创始人、易居研究院院长)在高盛 2026 中国房地产专家电话会上,给出了几个关键判断:
1. 市场:短期平衡,中期供应荒
短期(至 2027 年春节前):开发商赶在 8/28 前抢预售证,供应不会大跌,甚至小幅增加,供需大体平衡。
中期(2027 年 3 月—2028 年 9 月):预计出现 12—18 个月的显著供应短缺。新规下,土地项目需封顶才能预售,或直接现房销售;预售资金被锁进监管账户,按揭要到竣工才放款,开发商不再有动力为拿预售证而赶工。
长期:供应逐步适应新节奏,趋于稳定。
2. 需求:四季度有支撑,二手承接新房缺口
2026 年四季度:新房市场同比显著回升,“金九银十”仍可见;部分买家观望,因现房可降低交付风险、还能延后还贷。
中期:新房供应真空期,二手交易会部分承接需求,但能否完全补缺仍不确定。
3. 房产税:2030 年前 unlikely
丁祖昱认为,当前背景下 2030 年前推出房产税基本不可能。需等市场企稳回健康水平——目前房地产 FAI 增速低于 -20%、新房销售增速低于 -10%,要回到同比约 0%,二手市场和房价走势也稳定后,才谈得上。
4. 开发商:模式重构,谁受压、谁受益
模式重构:现金流周期拉长,十五五投资和销售目标预计下调 20—30%;重心从“抢预售”转向“抢竣工”,18 层/11 层以下楼栋竣工周期可压缩至约 18/12 个月;营销后置,市场研究和产品开发前置。
压力最大:① 大型开发商,现金流压力最重,需进一步缩表;② 融资困难的民营房企,主银行机制持续偏向国企,若无法与国企合作锁定开发贷,可能退出行业。
受益者:① 中型国企开发商,规模适中、有国资背书,竞争环境改善;② 强势地方房企,在下沉城市可建立区域主导,市占率或超 20%。
5. 存量库存:只能慢慢消化
政府回购等非市场化方式受财政约束,不可行;存量库存化解只能以 5—20 年周期缓慢推进。
6. 地方政府与土地市场:短期承压,城市分化加剧
土地出让短期大幅收缩,尤其低线城市,2027 年 3 月左右才企稳。
地方政策对冲空间有限,银行执行严格(闭环资金管理、竣工才放款)。武汉的执行细节可作参考:土地款分期、逐套竣工验收、将“竣工”定义在毛坯阶段而非全装修,以缩短开发商现金周转周期。
城市分化:核心城市若地价回调 10—20%(目前京沪 20%+),吸引力容易恢复;低线城市财政压力更大,城投拿地难以持续。
一句话总结:短期不差,中期缺货,长期 2030 年企稳;开发商缩表、国企和中型地方房企受益,房产税还早。6 00