即刻App年轻人的同好社区
下载
 置顶
能从容规划未来的地方,才叫和平昌盛
国庆刷了七天朋友圈,全是晒山河、晒美食的
我反倒在想一件很细碎的事:我们能正常拍视频、开直播、做科普,全程网络不卡、水电不停,点外卖 20 分钟到手,投屏看电影说开就开,和客户沟通能 24 小时在线,随时相应……
这些事太日常了,日常到我们根本不觉得珍贵
前阵子有个客户出国旅游,临时有点工作要对接国内同事,就想开个短会,结果网络卡到崩溃,环境也不安稳,折腾半天还是放弃了
我们总抱怨快递慢几分钟、网速卡一下、出门堵一会
但世界上很多地方,人们每天担心的是能不能安全出门,晚上会不会有爆炸声,孩子明天能不能上学我们嫌琐碎的烟火气,是别人求不来的安稳
晚上 8 点敢出门买奶茶,孩子能自己下楼取快递,普通人敢规划明年的旅行、十年后的生活
这份能安心规划未来的底气,说穿了就两个字:和平
我做保险咨询这么多年,最深的感受就是:保险是只有和平盛世才长得起来的行业
战乱年代没人买保险,不是不需要兜底,是连明天都不确定,谁会去想十年二十年的事
能静下心来配保障、锁终身现金流、给家庭做长远规划,本身就是一种幸运
国庆假期我又翻了一遍《迷失的盛宴》,把中国保险业两百年的路重新捋了一遍
越捋越清楚:这个行业的每一步兴衰,从来都和国家的命运绑在一起
1805 年,清朝闭关锁国,只剩广州一口通商
保险这东西,就是那时候跟着外国商人进来的。那时候做海运的人,船翻货损就是灭顶之灾,需要风险兜底
但所有的保险公司都是外国人开的,钱交给洋人,规则洋人定,我们根本没有话语权
1865 年,上海义和公司保险行成立,这是中国人自己的第一家民族保险企业
又过了十年,轮船招商局办起了保险招商局。那批最早的从业者,在外资垄断的缝隙里,一点点抠出自己的生存空间
现在回头看,一个行业最初的起点,往往就是很朴素的念头:我们也得有
1949 年 10 月 20 日,是整个行业的转折点,新中国刚成立,百废待兴,什么都等着重建。但国家最先办的事里,就有在北京成立中国人民保险公司
从战火里走出来的国家,先想到的是给老百姓兜底风险。这份初心,到今天都是这个行业最底层的底色,但这条路从来不是一路向上的
1958 年国内保险业务全面停办,一停就是 20 年。人散了,业务断了,经验也断了,几乎等于清零
直到 1979 年改革开放,才正式复业。很像人的一生,摔到底谷,一切重来,还是能再长出来
1985 年《保险企业管理暂行条例》出台,一家独大的局面打破了
1988 年平安在深圳蛇口成立,是新中国第一家股份制保险企业。1991 年太平洋保险成立
从一家到多家,从垄断到竞争,市场化的架子慢慢搭起来了
1992 年友邦进上海,带来了代理人制度,彻底改变了这个行业
在那之前买保险都得去柜台,等着人办。代理人制度出现后,保险第一次走出了营业厅,走到了家家户户门口
第一代保险代理人很多是下岗职工,背着包,穿着不合身的西装,一层一层楼敲门,被拒一百次,第一百零一次还去
那个年代很粗放,很多地方不规范,但没法否认,是他们用脚,给中国人跑完了保险的启蒙
1995 年《保险法》正式实施,行业终于有法可依
1998 年保监会成立,专门的监管体系搭起来了
2000 年,国内第一批保险经纪公司诞生
2004 年明亚成立,也就是我现在在的平台,经纪模式最不一样的地方,就是不站在任何一家保险公司那边,只站在客户的立场,对比产品、匹配方案,中立做规划
后面的日子,行业一步步放开
2001 年入世,保险业全面对外开放
2006 年、2014 年新旧「国十条」先后落地,保险被明确定义为现代服务业,成了民生保障和社会稳定的核心支柱
2015 年是个关键的分水岭
代理人资格考试取消,门槛一下子降下来,人海战术开始爆发。从业者从 300 多万,一路涨到 2019 年的 912 万,到了历史峰值
人多了,保费规模起来了,但问题也跟着来了
大量人情单、关系单,很多人买保险是帮朋友冲业绩,条款看不懂,保障分不清,需求不匹配,售后没人管
这是行业野蛮生长必须交的学费,谁也绕不过去
再后来就是行业的大洗牌和提质
2018 年银保监会组建,2023 年国家金融监管总局挂牌。监管从事后算账,变成事前风控,整个行业彻底告别了野蛮生长的年代
最直观的就是人数变化。2019 年 912 万代理人,到 2025 年只剩 210 万,五年少了 700 多万
人少了,但素质上来了,现在从业者七成以上是本科学历,彻底告别了低门槛人海模式
从业者的身份也变了,从卖保险的推销员,变成了家庭风险规划师、企业财富顾问、家族传承架构师
卖的不再是一张保单,是一整套解决方案
产品端的变化同样深
预定利率从最高的 4.025%,一路降到现在的 2.0%,报行合一全面落地
以前行业比谁收益高、谁胆子大;现在比谁更稳、谁活得久、谁能兑现长期承诺
看起来收益降了,其实是行业成熟了
保险本来就是几十年、一辈子的托付,行业自己都站不稳,怎么给别人守一辈子的保障
站在现在往将来看,保险业的方向很清晰,就四个:
● 从卖单一产品,到做定制化家庭规划;
● 从靠人情成交,到靠专业吃饭;
● 从保一个人,到保一个家、保一家企业;
● 从可选的消费,到家庭财务的标配
保险早就不是要不要买的选择题了,是每个家庭安稳过日子的必修课
现在国内保险深度是 4.2%,保险密度是人均 4464 元,跟发达国家成熟市场比,还有不小的差距
差距就是空间,也是我们这些从业者提前布局、深耕专业的机会
2026 年一季度,全国保费收入 2.31 万亿,我们交的每一笔保费,聚在一起也在推着国家往前走,投芯片、投人工智能、投新能源、投养老社区、投农业保险,实实在在当得起「经济减震器、社会稳定器」这句话
做这行这么多年,见过太多人,有人拿到理赔款的时候红着眼说,幸好当初买了;也有人犹豫了半年,出事了只剩一句,当初买了就好了
我从来不贩卖焦虑,我只做确定性的事
每一份保单、每一条条款背后,都不是冰冷的文字,是一个个家庭想安安稳稳过日子的心愿
两百年风风雨雨,从外资垄断到自己做主,从停摆归零到重新生长,从野蛮粗放到专业合规
中国保险业的每一步,都踩在国泰民安的根基上
盛世存保障,乱世守生存。这就是保险最底层的逻辑
国庆假期结束了,感恩我们活在安稳的时代
也致敬每一个提前规划、认真生活、给家人兜底的人。真正的远见,从来都是在好日子里,为坏日子铺路
这个假期,你最有感触的一件事是什么?
2 00
国庆侄子干了件我想做不敢做的事
国庆他军训完回老家,约上女朋友和之前的高中同学,在家玩,确实太无聊了,就有一个大胆的想法
瞅准老家酒店国庆宴席扎堆,人多混在里面根本不起眼,晚上 3 个人就找了一家酒店,直接上桌开吃
吃完还回家吐槽,晚上的席,品质不如中午的,下次赶中午场
说起来有点不道德,但青春不就是这点莽撞劲儿嘛
以前总觉得「混吃酒席」是网上的段子,没想到现实里,还真能落地呀
敢做别人不敢做的人,永远自带光环,短剧也是这个逻辑
国庆他军训完回老家,约上女朋友和之前的高中同学,在家玩,确实太无聊了,就有一个大胆的想法
瞅准老家酒店国庆宴席扎堆,人多混在里面根本不起眼,晚上 3 个人就找了一家酒店,直接上桌开吃
吃完还回家吐槽,晚上的席,品质不如中午的,下次赶中午场
说起来有点不道德,但青春不就是这点莽撞劲儿嘛
以前总觉得「混吃酒席」是网上的段子,没想到现实里,还真能落地呀
敢做别人不敢做的人,永远自带光环,短剧也是这个逻辑
4 00
32 万亿定期存款到期,钱应该放哪里
今年有个数字很扎心,32 万亿居民定期存款集中到期,规模比去年还多 4 万亿。这些钱大多是两三年前存的,当时利率在 3% 左右,现在续存利率大概只有 1%,收益直接腰斩
很多人第一反应是赶紧找个收益更高的理财产品,让钱继续生钱。但家庭财富管理的本质,根本不是让钱生钱,而是对人生里那些确定会发生的事,做从容的安排
理财从来不是为了账户上的数字变多,是为了应对那些 100% 会发生、且一定要花钱的事。孩子要上学,父母会变老,自己会退休,这些事躲不掉,也省不了
但大多数人的理财顺序是反的,先找产品、比收益,再想这笔钱能干啥。正确的顺序应该反过来:先列清人生里确定要花钱的事,画一条时间轴,标清楚每件事的时间和金额,再去匹配合适的工具
举个例子,35 岁,孩子 5 岁,父母 60 岁。13 年后孩子上大学,算上通胀大概要 30 万;父母按预期寿命 85 岁算,每月 3000 生活费,总共 90 万。这两项加起来就 120 万了,还没算你自己退休的储备
算完这笔账就会发现,理财根本不是比谁收益率高 0.5% 的问题,多个点少这点,也改变不了生活,而是你能不能确保,到了那个时间点,这笔钱一定在那儿
所以工具的选择逻辑也很清晰:
1、日常开支的钱放活期或货币基金,要流动性
2、3 到 5 年就要用的钱,比如孩子快上大学的储备,放定期存款等低风险工具中,要安全性
2、5 年以上才用的钱,比如孩子的教育金、养老金,才考虑年金、增额终身寿这类保险经融工具
存钱从来不是收益问题,除非你的储蓄体量大到,每 0.1% 的波动,能影响你一年的吃穿住行了,否则收益都是次要的
而是你要为哪些事,做准备的问题,要准备多少的问题,以及如何平滑,安全的,确定的能送达到你想要的那一天
3 00
找我咨询保险前必看
▍先说说我是谁
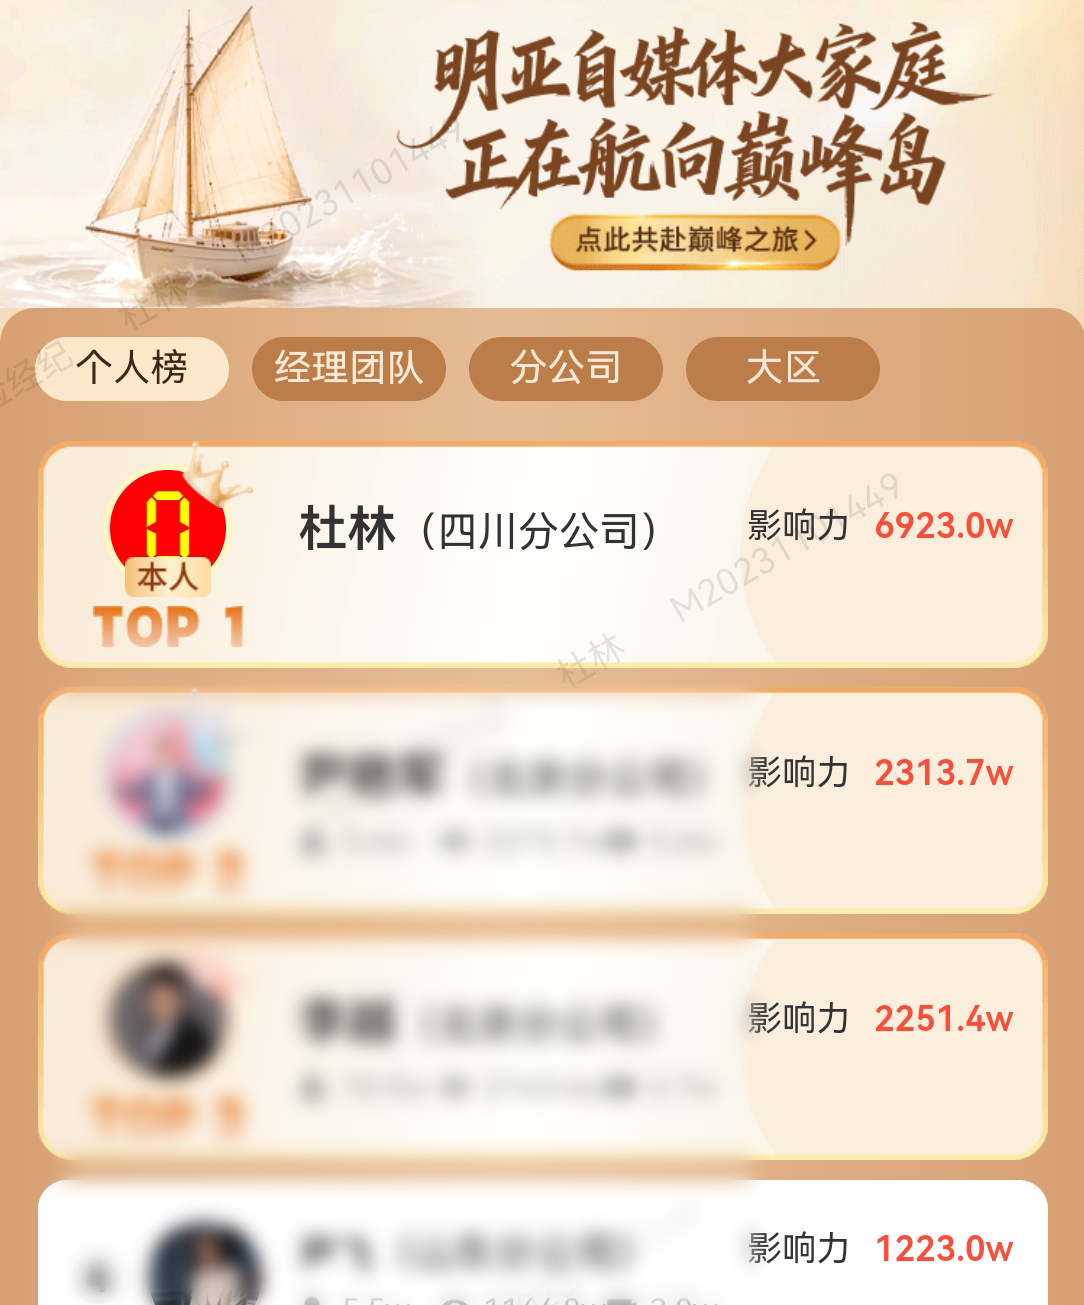
1、全网 5 万+粉丝,在职头部保险经纪公司明亚,在明亚的顾问中,我的影响力常年第一,且遥遥领先
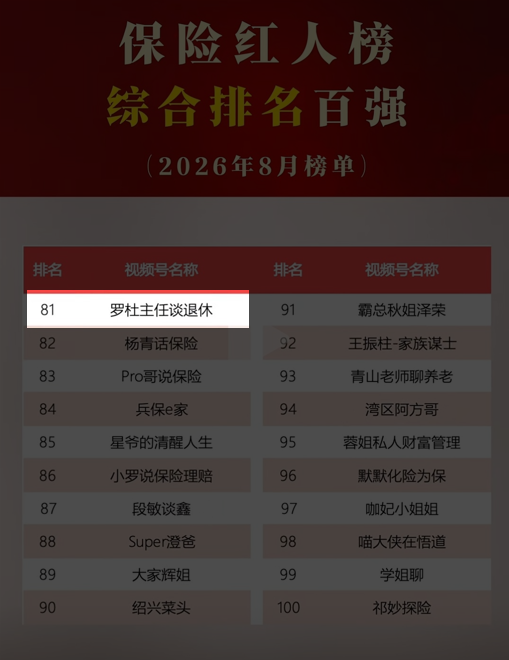
2、全国保险从业者,自媒体账号影响力中,我排名 81 位
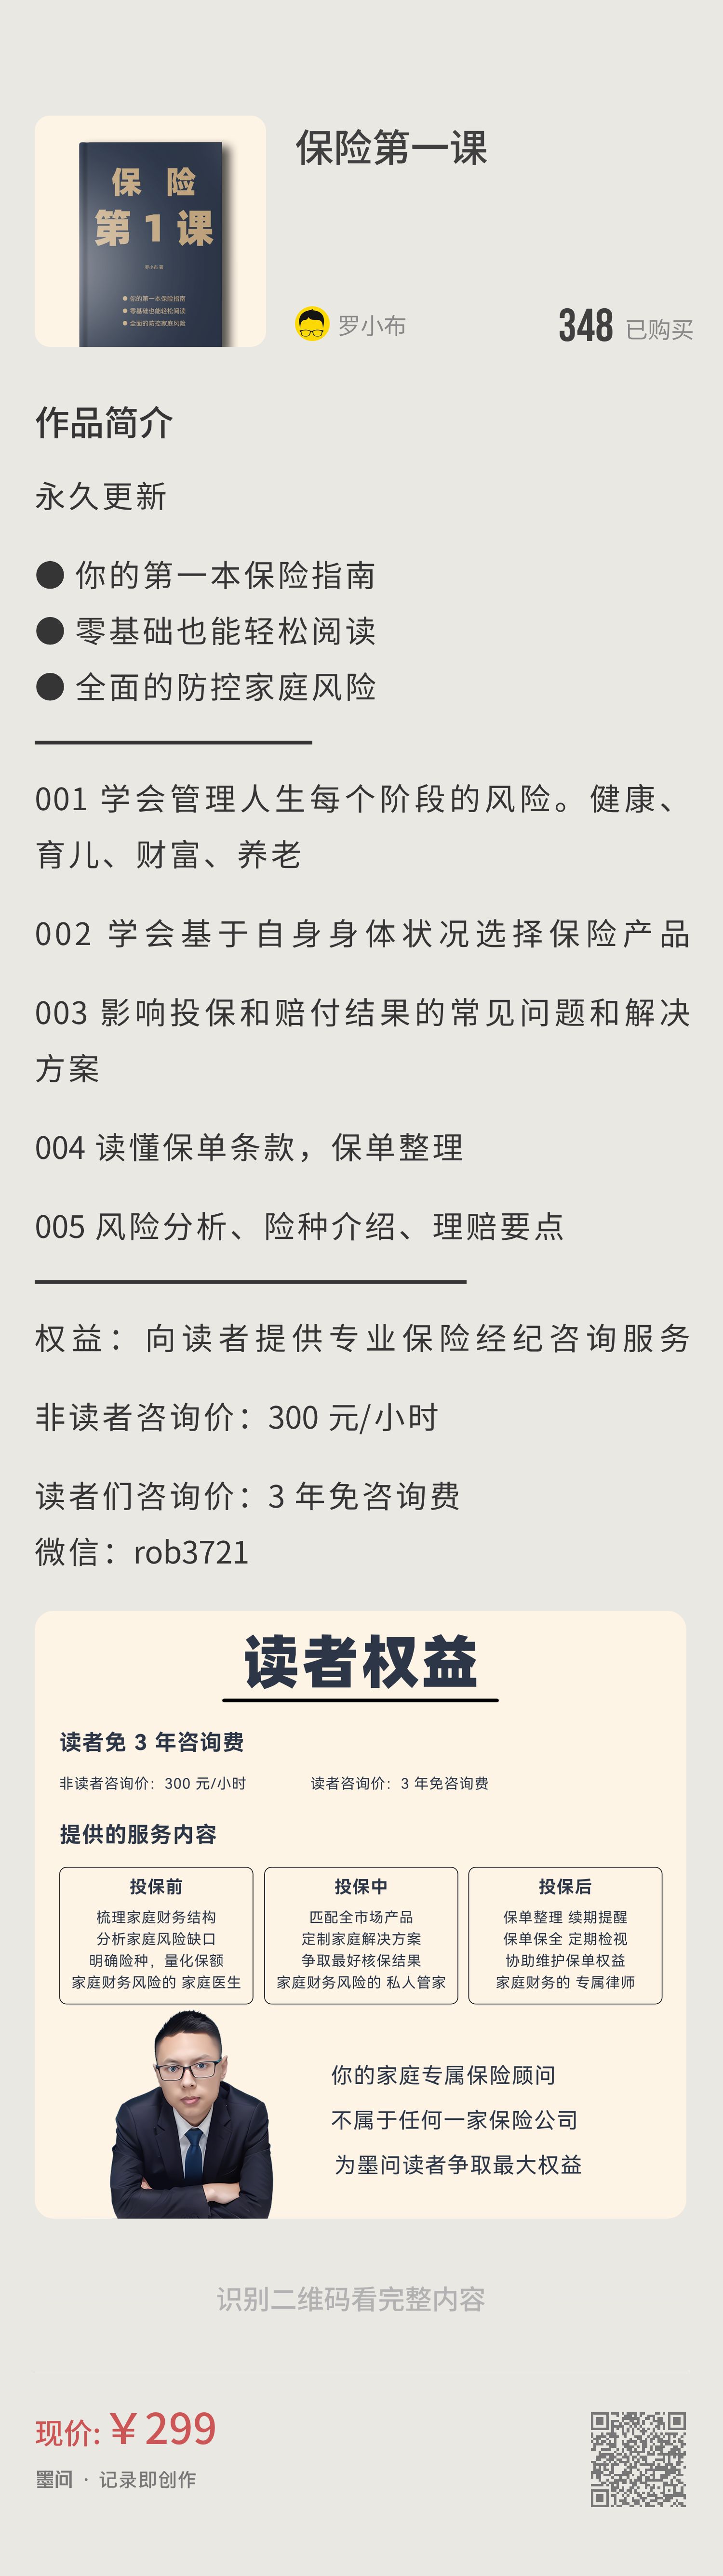
3、实名杜林,全网 IP 名罗杜主任、罗小布,写过科普专栏《保险第一课》
来找我的,基本都是看过我的内容、认可我的专业度的粉丝,我始终是顾问角色,你有需求我出方案,不硬推,不骚扰,买卖不成仁义在
▍买保险的 4 种正规渠道
1、代理人渠道:只能卖自家公司的产品
2、银行渠道:最多卖两三家合作公司的产品
3、互联网平台:选择多,但没专人售后,全靠自己现学现用,还要在鱼龙混杂的信息中判断真伪。比如 zfb
4、保险经纪渠道:也就是我所在的明亚
▍为什么我选明亚经纪
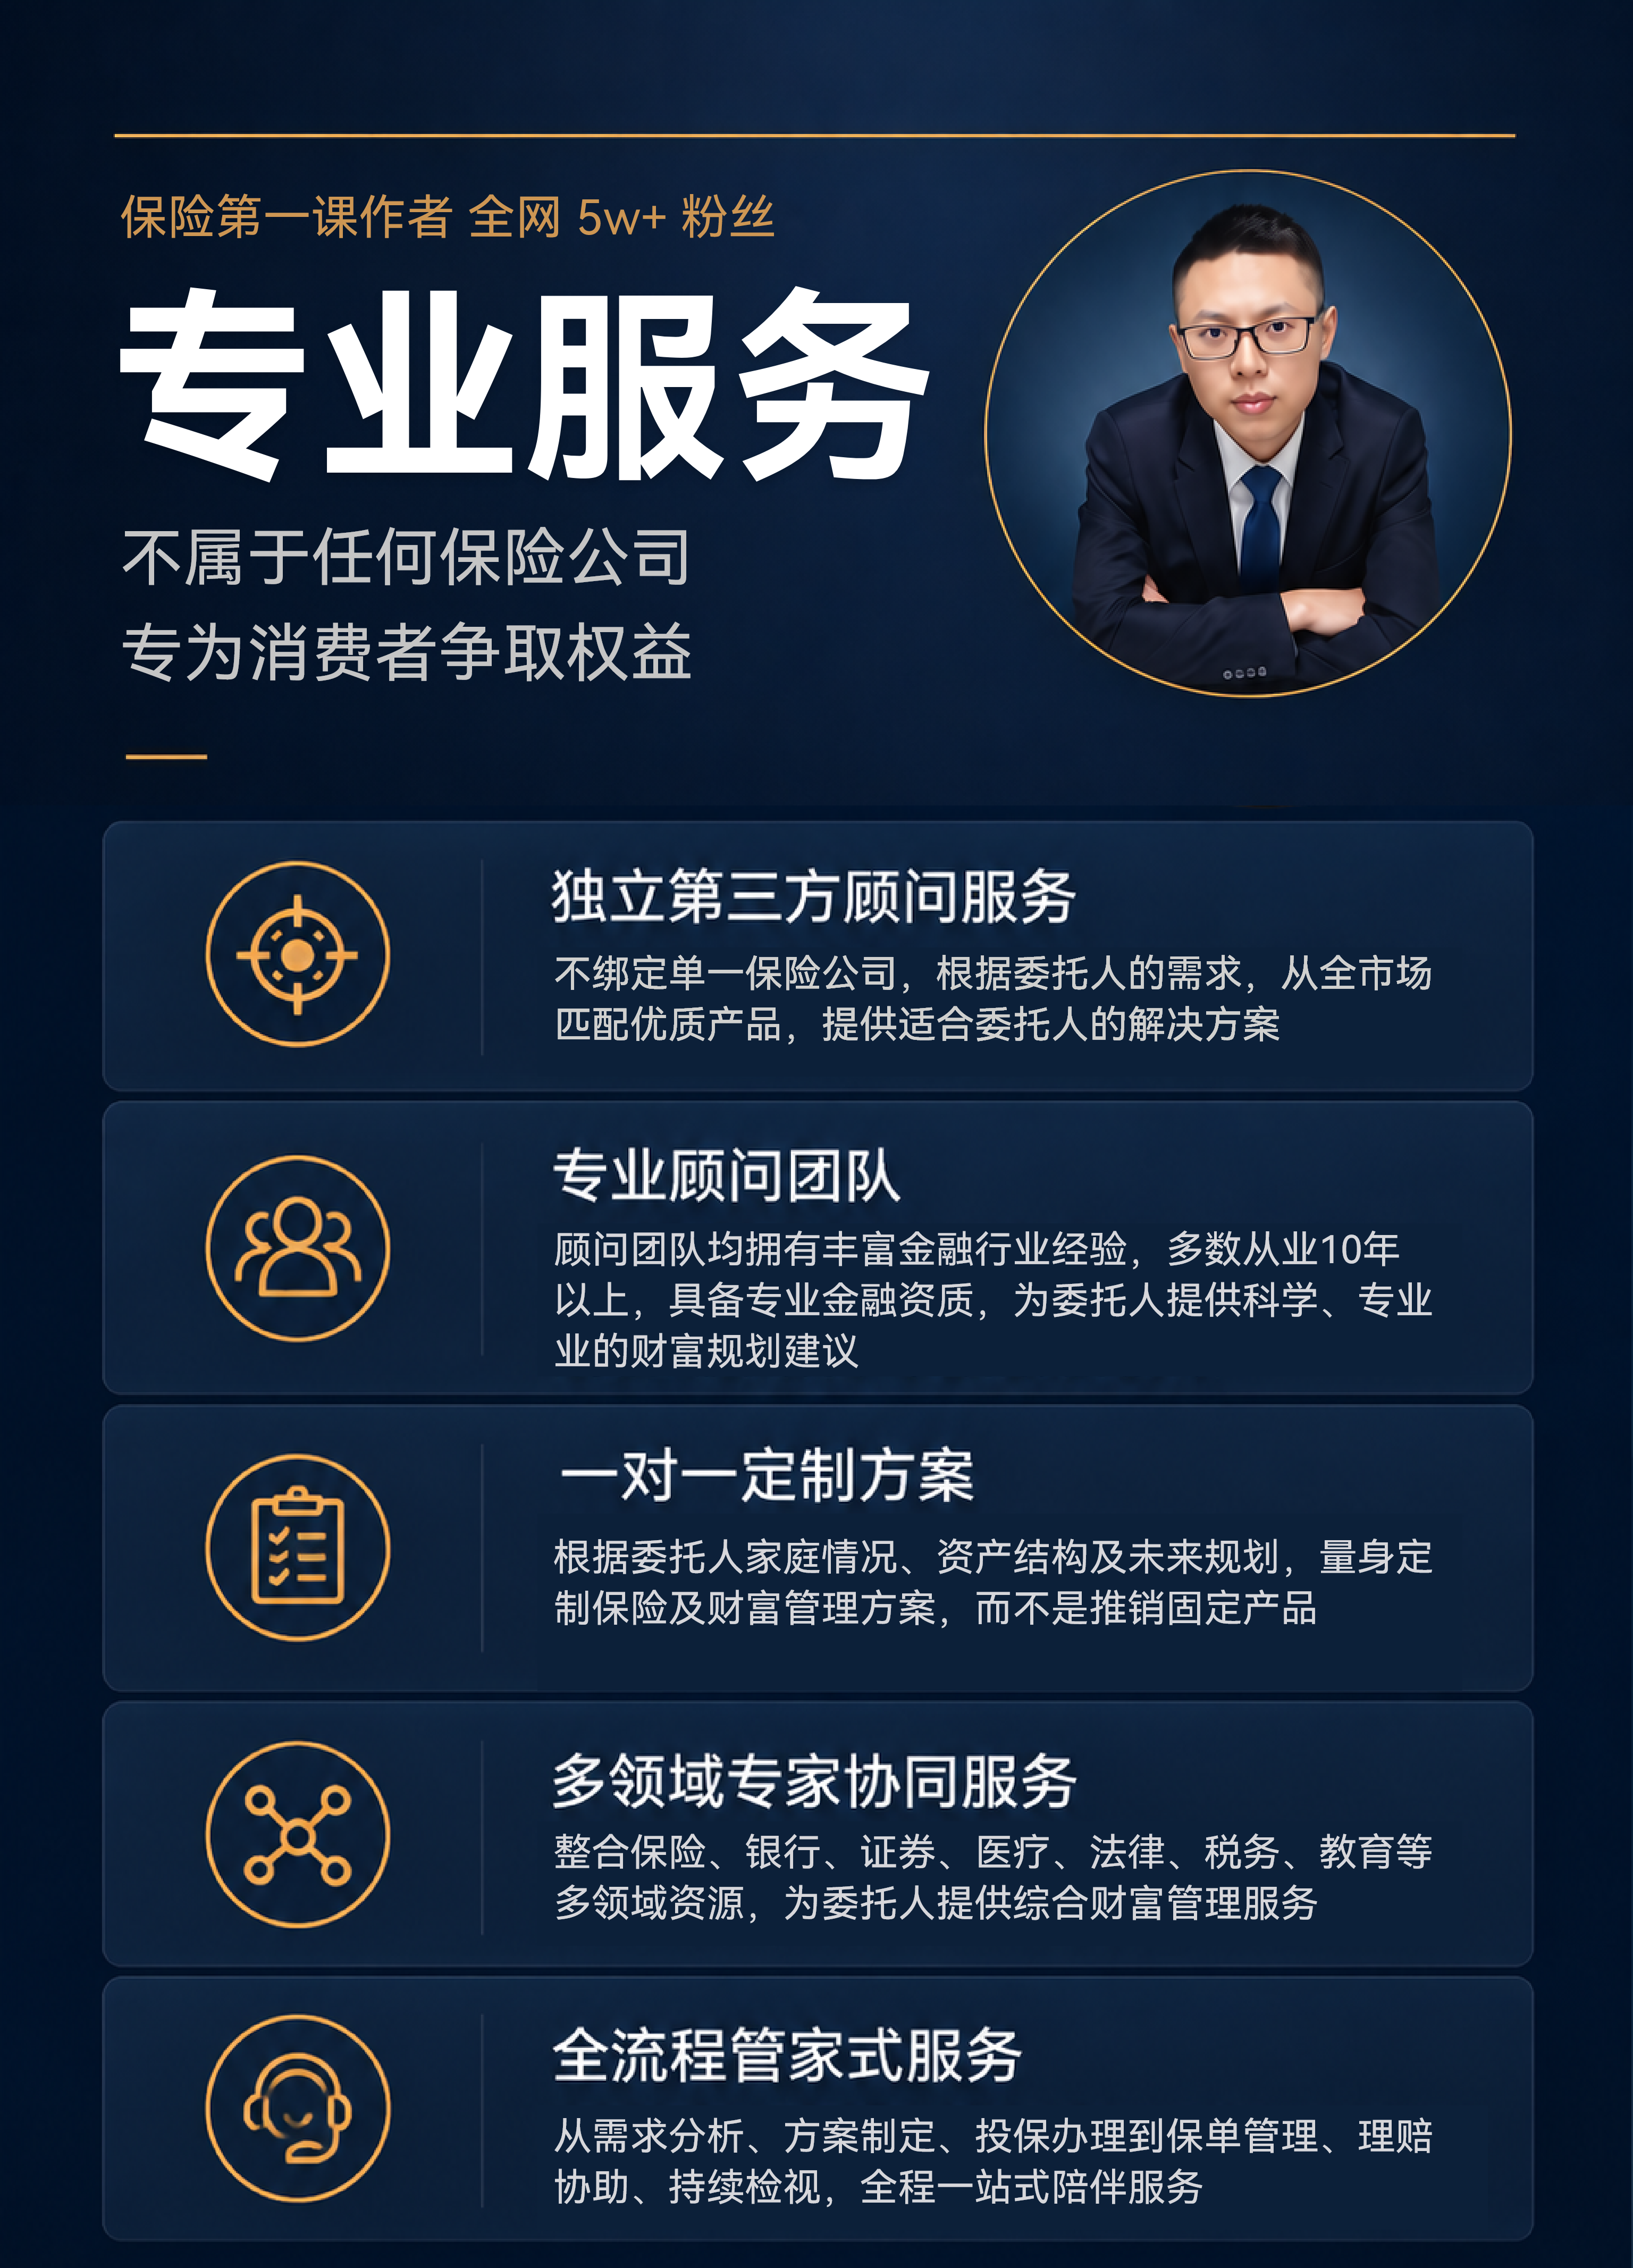
1、国内头部保险经纪公司,成立 22 年,合作 150 多家保险公司,全国 33 个省市都有分支机构
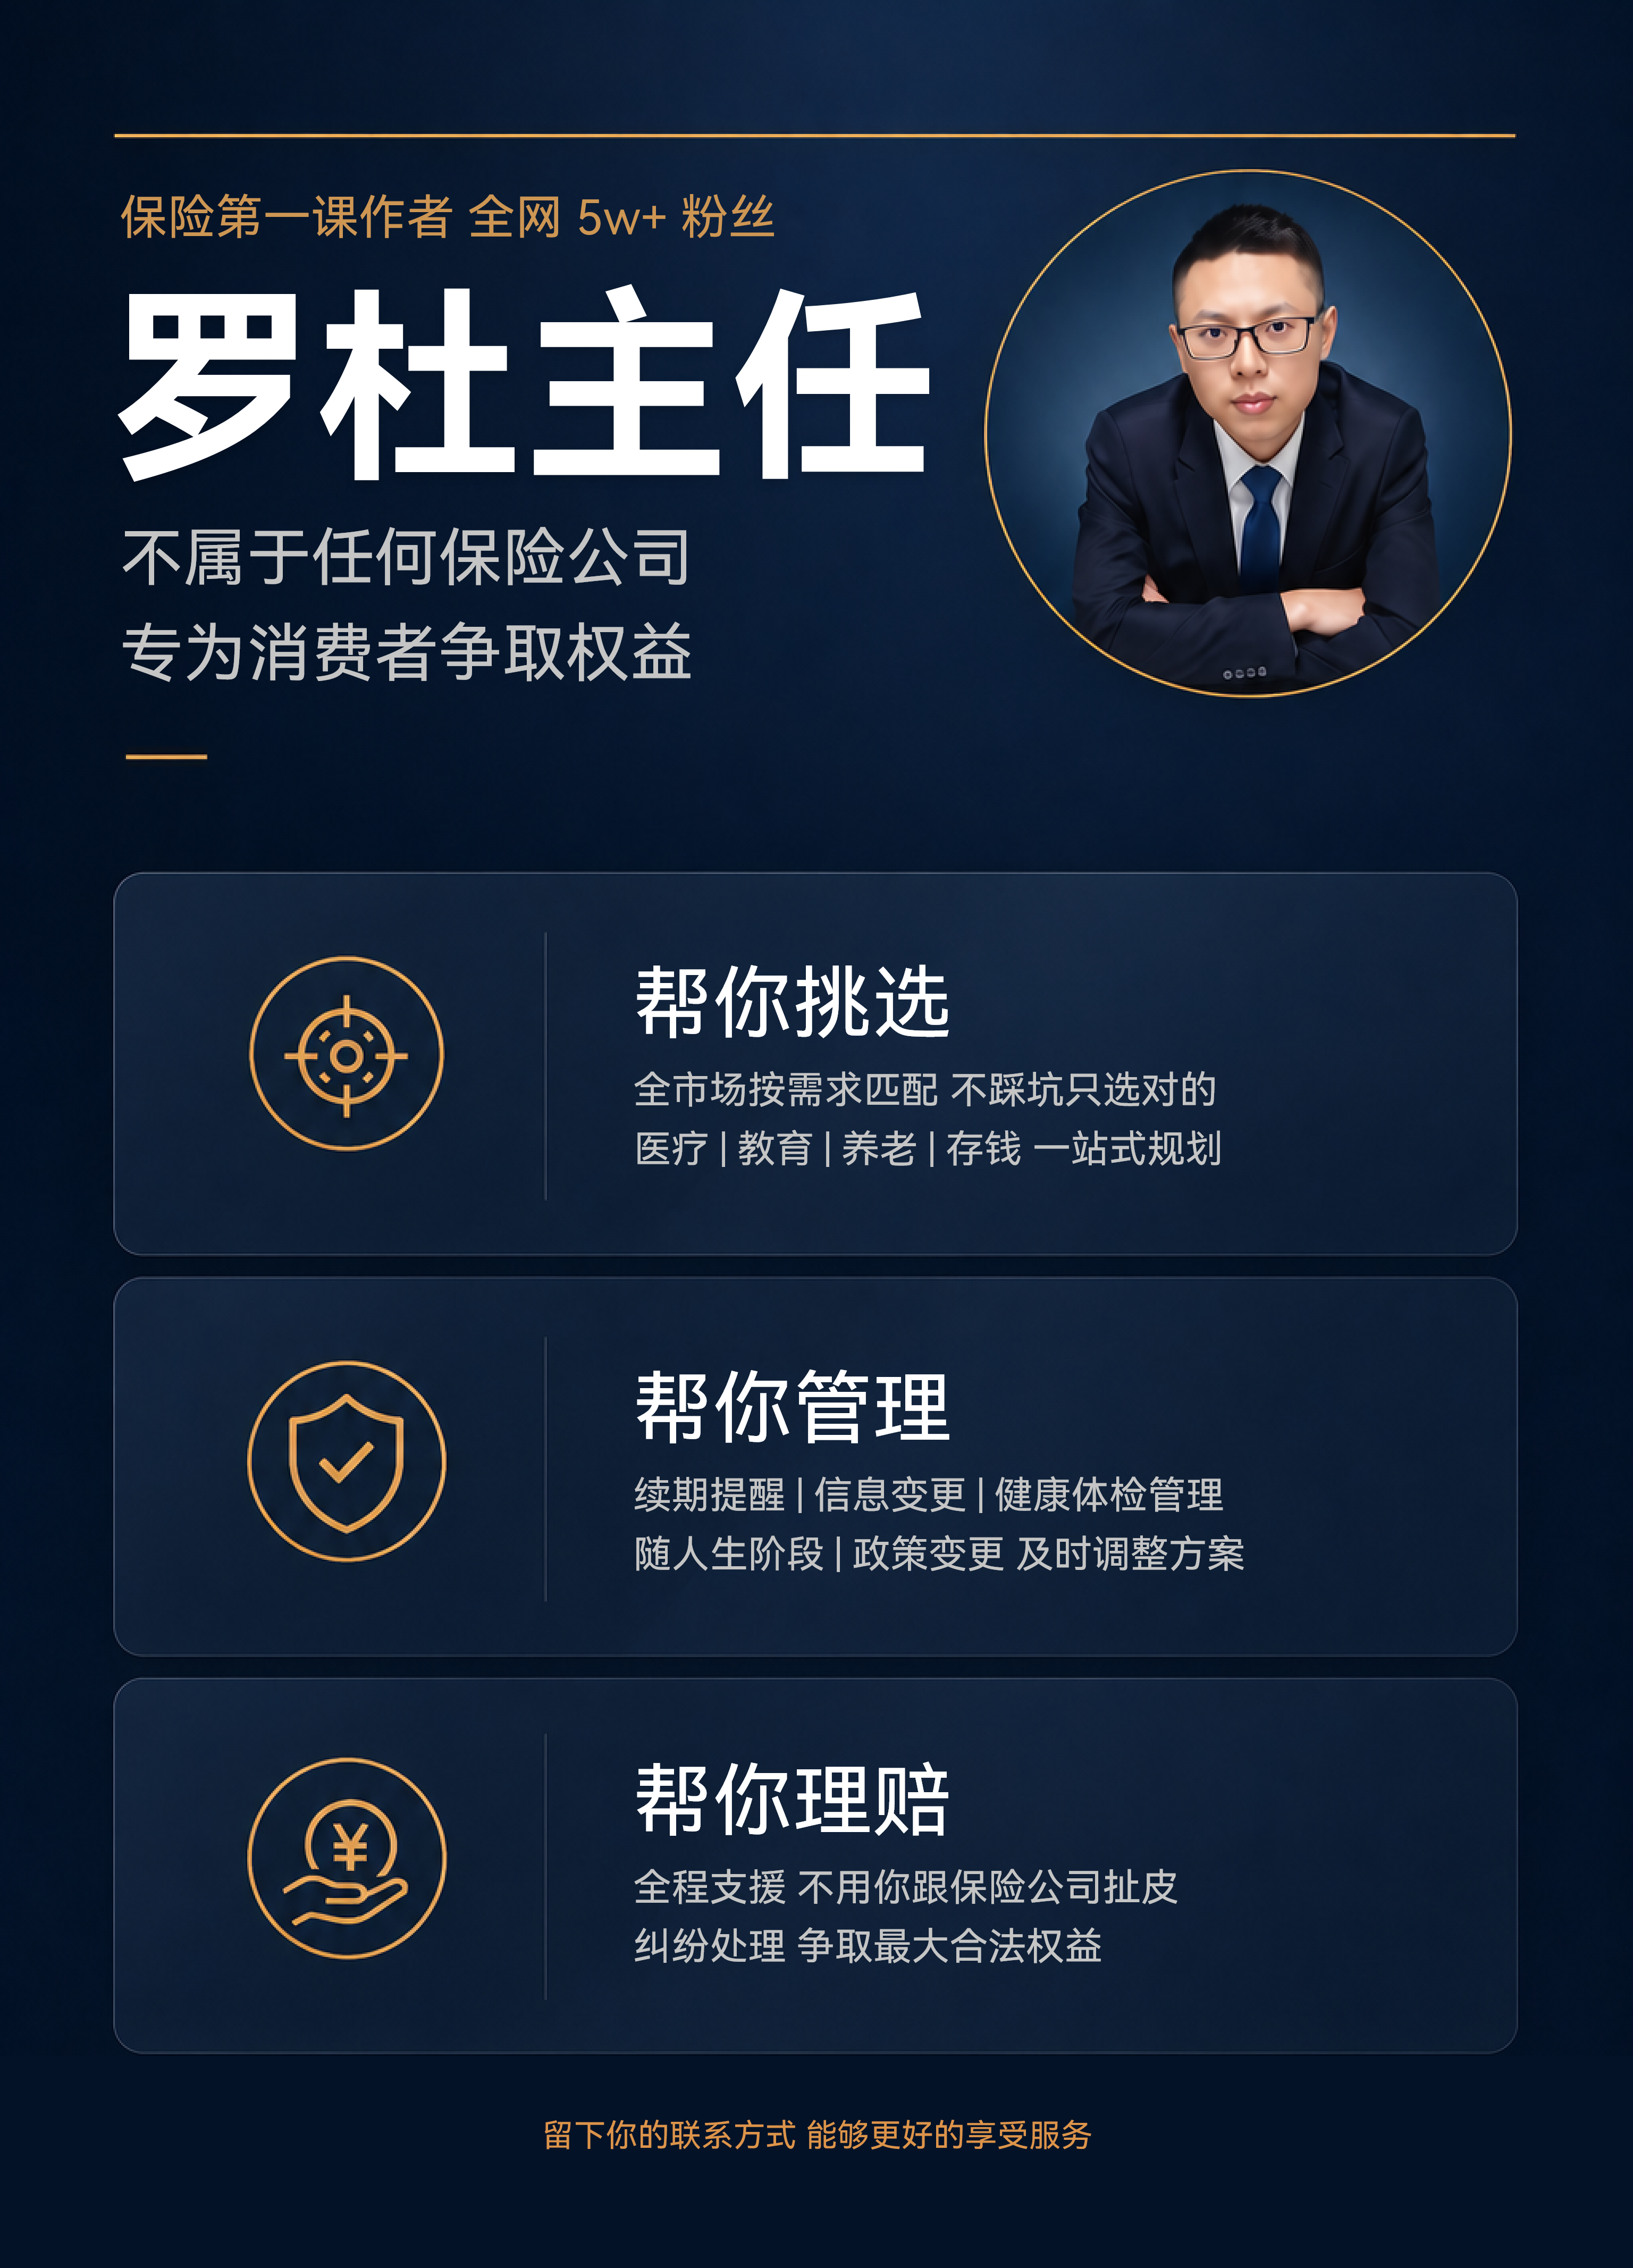
2、核心优势就是立场中立。不用背某一家公司的业绩 KPI,你要品牌、要性价比、要特定保障,我都能从全市场里挑最匹配的,不会为了卖货硬引导
▍找我做保险规划流程
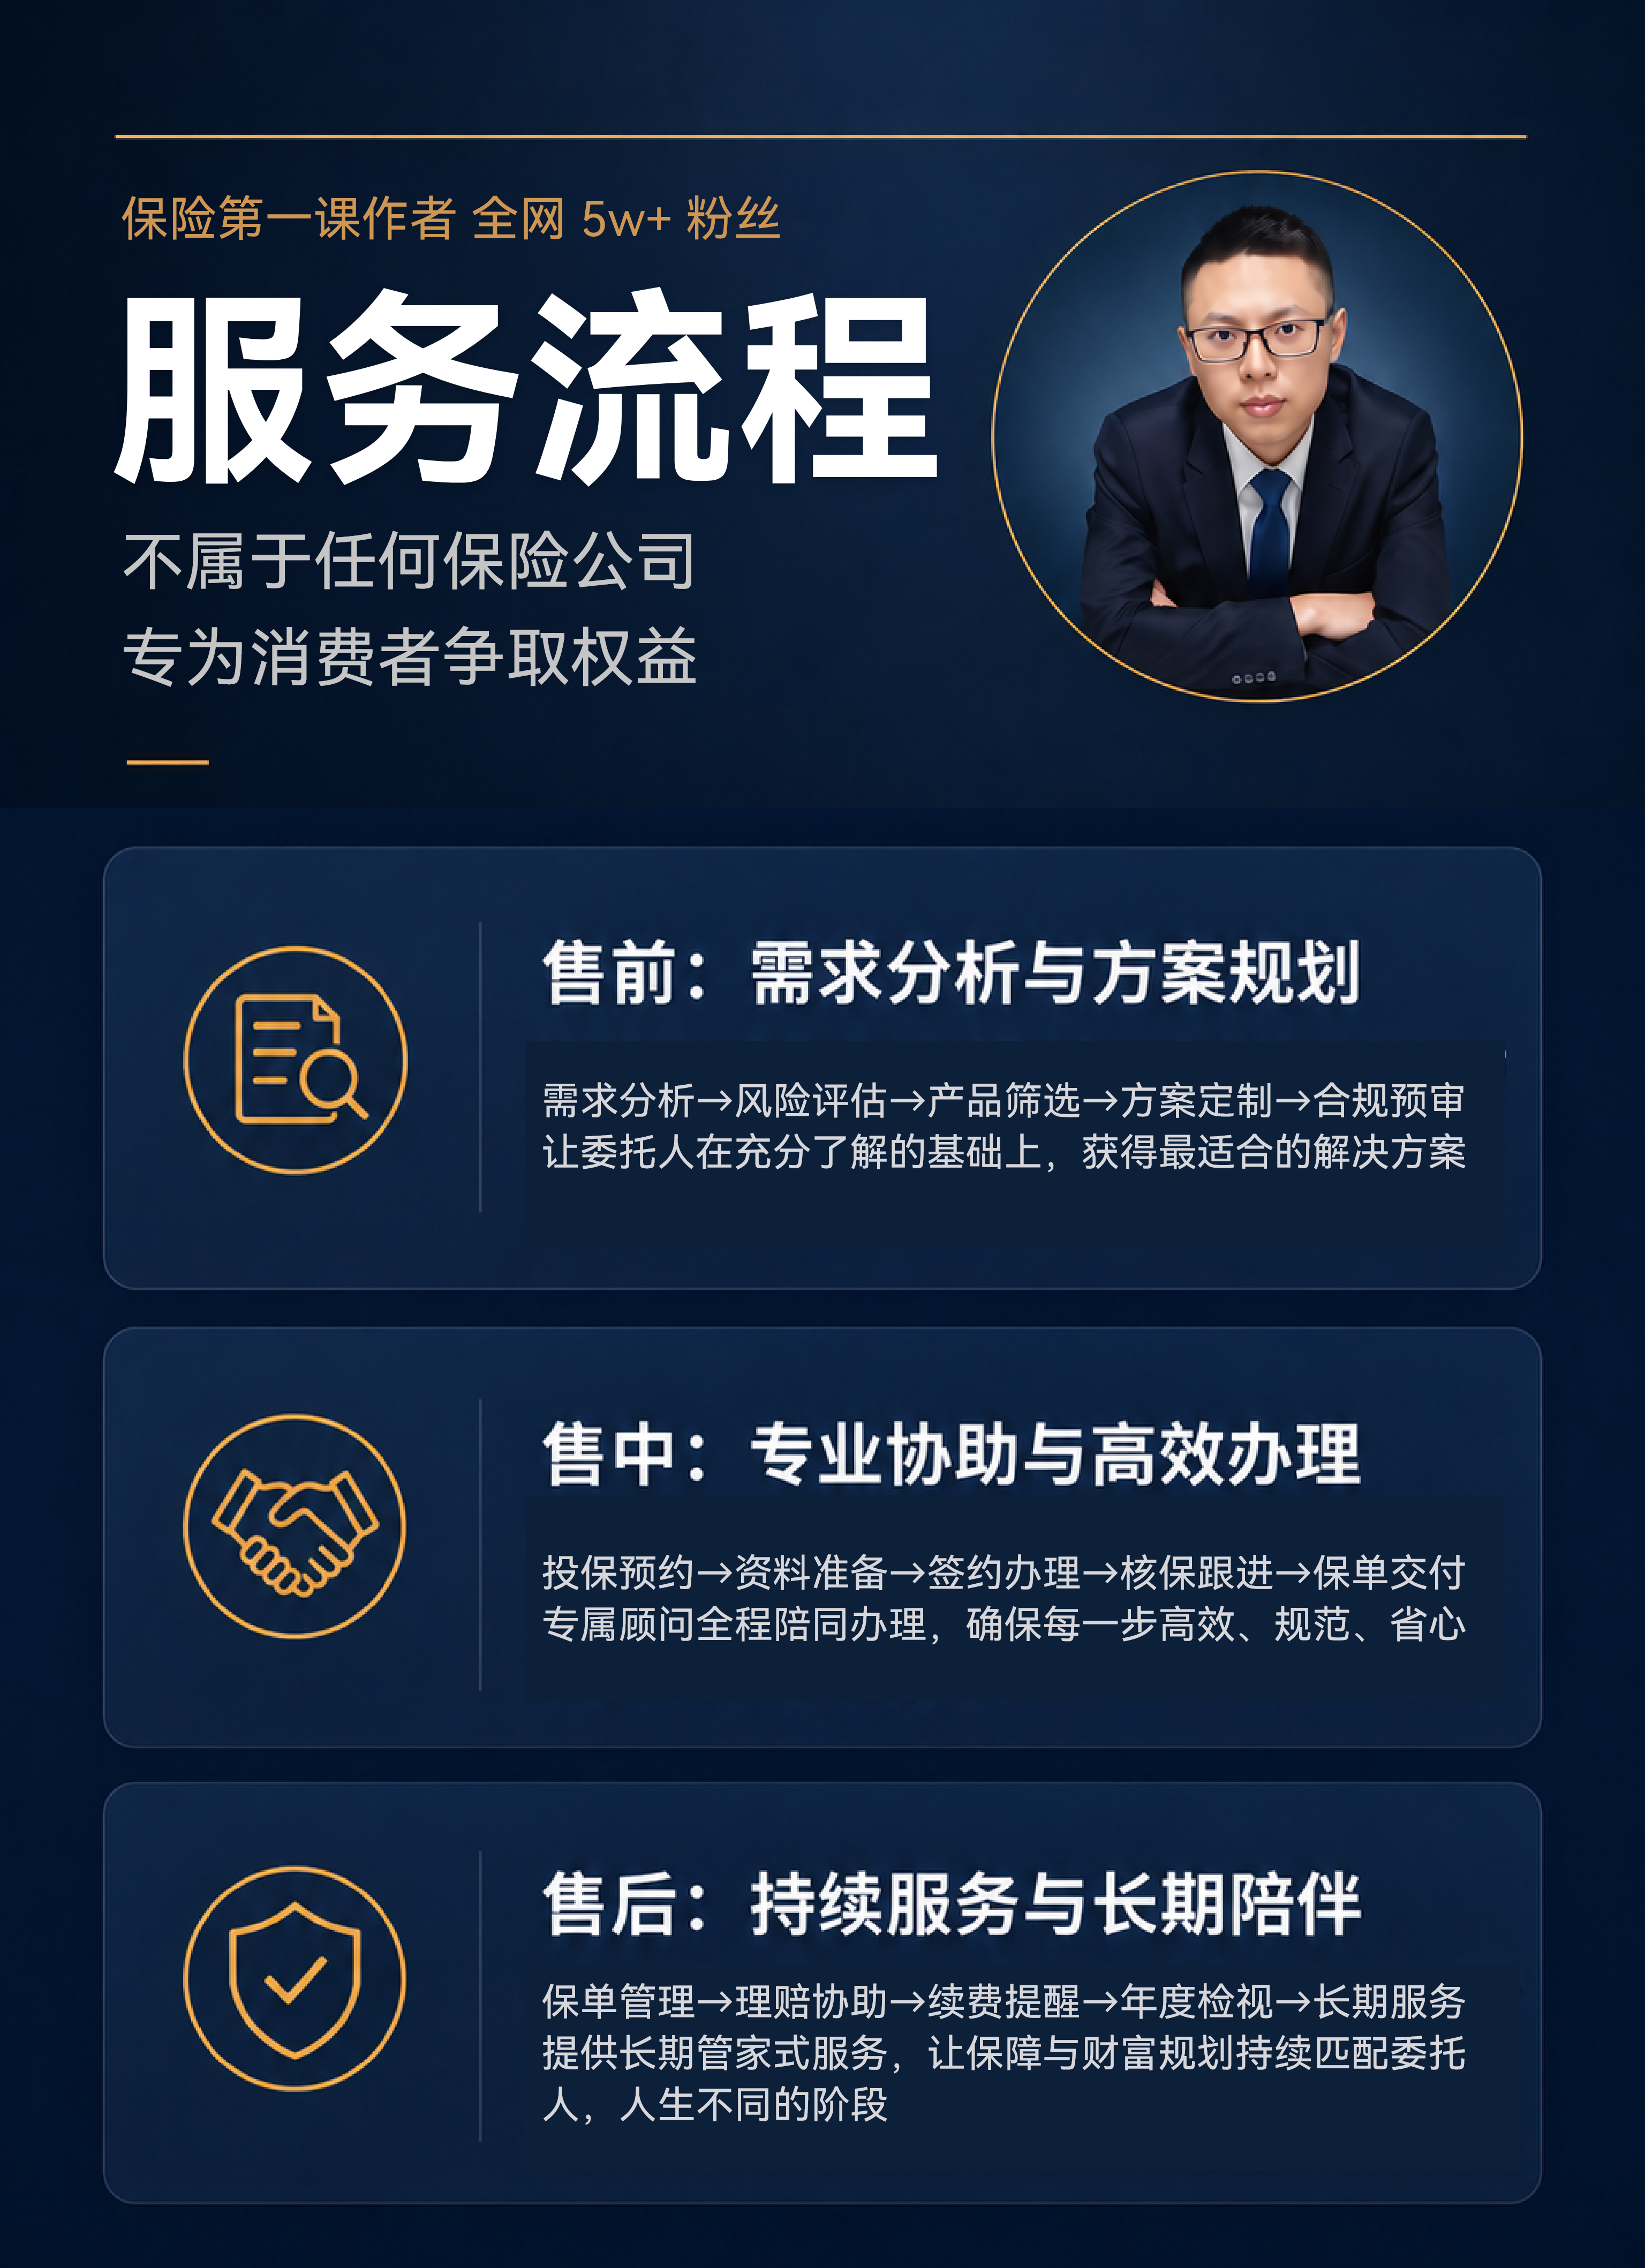
第一步,需求沟通
加好友后,先聊透你的情况:想解决什么问题,家庭结构、预算、健康状况,都聊清楚
第二步,方案讲解
做好方案用会议共享屏幕讲,为什么这么选、优劣势分别是什么,有问题随时打断
我不接受直接发方案,文字说不清楚背后的逻辑,拿了也白拿,浪费彼此时间
第三步,投保办理
方案敲定后,协助健康告知、录单投保
▍投保只是开始,售后一共六项
- 专属服务群:你和家人有任何保险问题,随时在群里找我
- 理赔协助:真要出险,不用自己跟保险公司扯皮,我全程跟进
- 保单整理:关键信息标注清楚,长期险纸质合同按你需求寄送
- 合同逐条讲解:确保你清楚保什么、不保什么,不买糊涂保险
- 保全协助:改受益人、换银行卡、地址变更这些,全程帮你处理
- 定期检视:人生阶段变化,比如家庭结构变了、收支变了,保障需求也会变,及时提醒查漏补缺
▍问得最多的几个问题
1、怎么验证靠谱吗?
明亚资质、我的执业信息,都能在经融管理总局官网、保险中介云平台查到,全部公开可查
2、能返佣吗?
不能。返佣是保险法明确禁止的,数额达标还能追究刑事责任。敢给你返佣的人,今天能违法赚你这笔单,明天就能为了利益牺牲你的保障。我不碰这种事,也建议你别选这种人
3、会不会只推佣金高的产品?
不会。一来现在信息都很透明,做到我这个体量,砸口碑的事没必要做。二来每个家庭需求都不一样,匹配需求才是顾问的价值
4、你不做保险了怎么办?
我是把这当长期事业做的,做到现在这个体量,不可能随便撤,真有特殊情况,也会提前通知,把你的保单交接给更资深靠谱的同事跟进,你也可以自己找明亚指定顾问,直到满意为止
5、异地能服务吗?
客户遍布全国 20 多个省市,90% 以上都不在同一个城市,需求沟通、方案讲解、投保、理赔全流程都能线上完成,效率不受影响。真需要线下协助的,明亚各地都有分支机构,可以安排当地同事配合
6、会不会忙不过来?
会筛选客户。一上来就要方案、不愿意沟通需求的,我一般不接,保险是定制化的事,不了解情况乱给方案,是不负责任。只服务同频的人,保证每一位客户的服务质量
保险是 20 年以上的长期事,选对顾问比选对产品重要得多
如果你认可我的理念,看重专业和长期稳定的服务,欢迎来找我
1 00
• 炒股盈利人群整体占比不超过10%,绝大多数普通投资者都是亏损的
• 投资理财本质是社会精英、行业专家从普通投资者手中获取收益,普通人定位为打工者就不要妄想靠理财暴富
• 只有自身足够优秀、对财富有极深理解的人才有机会通过理财实现财富跃升
• 靠小道消息、凭感觉投资不可能长期盈利,所有收益都需要投入大量时间学习行业知识、梳理底层逻辑、借助AI工具验证信息
• 投资理财本质是社会精英、行业专家从普通投资者手中获取收益,普通人定位为打工者就不要妄想靠理财暴富
• 只有自身足够优秀、对财富有极深理解的人才有机会通过理财实现财富跃升
• 靠小道消息、凭感觉投资不可能长期盈利,所有收益都需要投入大量时间学习行业知识、梳理底层逻辑、借助AI工具验证信息
1 00
今年第三次胃镜检查顺利完成,报告非常的漂亮:幽门螺旋病杆菌好了,十二指肠溃疡也好了
有差点感动得流泪,如果没有医学的进步,没有这些检查,可能这个病因会潜伏到我60岁的时候来一个大的
因为科学的进步,提前干预,把所有的疾病控制在了可控的范围内,甚至痊愈,为长寿做足了准备,排了一个雷,不为孩子留下负担
那么接下来要做的,就是攒够足够的养老金,能够有尊严地活下去
有差点感动得流泪,如果没有医学的进步,没有这些检查,可能这个病因会潜伏到我60岁的时候来一个大的
因为科学的进步,提前干预,把所有的疾病控制在了可控的范围内,甚至痊愈,为长寿做足了准备,排了一个雷,不为孩子留下负担
那么接下来要做的,就是攒够足够的养老金,能够有尊严地活下去
3 30