即刻App年轻人的同好社区
下载
美团仍然不便宜,而拼多多“实在是太便宜了”
美团今天港股收盘70.45港币,差点跌破70港币,最终还是稳住了。
这两三年里,美团其实已经不止一次跌到 60 多港币,然后又被拉起来。
肉眼可见,基本面一直在走弱,但总有人愿意来抬轿子。
2024 年初,因为“饿了么要卖给抖音、抖音要下场做外卖”的传言,美团股价一度急跌到 60多港币。
后来消息被证伪,股价又重新开启上升通道,一路反弹,甚至到了 200 多港币。
200 多港币,虽然离历史高点 460 港币还有很远,但已经足够让人羡慕。
相比之下,拼多多的动态市盈率常年被市场按在地板上摩擦,而美团已经算是享受到了相对公道,甚至偏宽容的估值待遇。
当然,随着 2025 年外卖大战再起,美团股价又一路下探。从盈利到亏损,动态市盈率也就无从谈起了。
对比着来看,市场对美团似乎存在一种明显的滞后性。
明明商业模式已经不如从前,明明阿里和抖音都在双线进攻它的腹地,股价却依然维持了很久的韧性。
去年它在 100 港币附近横了很长时间。基本环境出了问题,商业模式出了问题,但价值重估却迟迟没有真正到来。
买股票就是买公司,买公司就是买公司的未来现金流折现。
既然未来现金流正在被竞争对手侵蚀,业务前景也在变暗,为什么市场迟迟不肯下修它的估值?
也许是市场一直看不起阿里,直到抖音也开始加码本地生活,大家才终于意识到问题的严重性,美团这才跌破了 70 港币。
但是很快它又反弹了,为什么反弹,原因没搞清楚,但市场就是反弹了。
后来我慢慢理解了。有些风险即使已经摆在眼前,市场短期内也完全可以选择视而不见。就像霍尔木兹海峡堵在那里,市场有时候照样可以当作没看见。
但有意思的是,市场对美团很迟钝,对拼多多却异常警觉,甚至带着一种近乎偏执的不信任。
那感觉就像黑猫警长盯犯人一样,里里外外反复审视,各种不信任。
简直有一种这公司迟早暴雷,我就等着它暴雷的既视感。
真不知道是真的有上达天听的消息,还是都是洞悉地缘政治的大师,反正这公司,就真的有一种要把它给算死了的感觉。
测不准的中概股,莫须有的空间,当然可以不留情面,可以严谨,但是市场真的要这么苛刻吗?
难道真觉得这家公司活不过三年?
但还是那句话,回到买股票就是买公司,买公司就是买公司的未来现金流折现。
所以今天我依然觉得,美团仍然不便宜,拼多多太便宜。
这并不是说美团一定会跌,拼多多一定会涨。
我的意思是,美团当前的价格,仍然建立在一连串尚未兑现的乐观假设之上:价格战终将结束,补贴会减少,外卖利润能够恢复,闪购还能继续增长,海外业务的亏损也会逐步收窄。
问题在于,这些都还没有真正发生,而且每一项都存在不小的不确定性。也就是说,买入今天的美团,本质上是在押注一个尚未实现的未来。因此,它现在的价格,依然不便宜。
而买入拼多多,买到的是已经存在的巨额现金,是已经被验证过的盈利能力。
你甚至不需要假设它未来还会继续高速增长,只要它当前的利润没有出现永久性崩塌,现有价格就可能已经提供了不错的回报空间。
换句话说,美团需要建立在乐观预期上,才能显得便宜。
当然如果你讨论的是当前美团这个价格,会不会再次短时间内反弹到90以上,这就是另外一个话题了,我也不知道。
而拼多多只需要现实没有市场想象得那么坏,就已经足够便宜了。
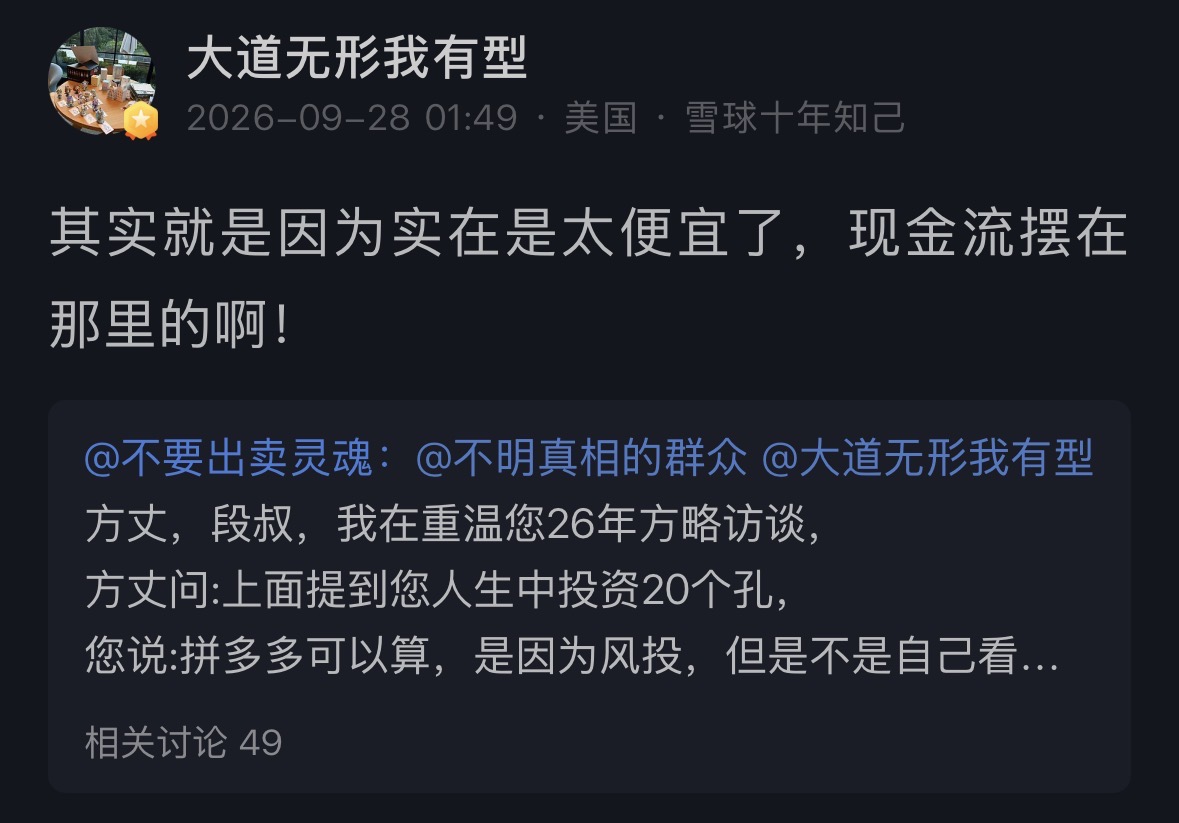
也就是段永平说的“实在是太便宜了”。
5 31
没有拼多多的时代,只有时代中的拼多多
这些年,一提到拼多多,很多人脑子里第一反应往往就是四个字:消费降级。
仿佛拼多多的崛起,靠的是人们手头变紧了,不想消费了,只能将就着买了。
但如果你真的理解今天的商业环境,就会发现,这是完全错误的归因。
拼多多并不是消费降级的产物,它其实是一个时代演进到今天的必然结果。
说得更准确一点,它是一个供大于求、信息越来越对称、用户越来越有主导权的时代,长出来的平台形态。
不是拼多多创造了这种结果,而是这个时代,本来就需要拼多多这样的答案。
很多人之所以会误解拼多多,本质上是还在用过去的商业逻辑,理解今天的市场。
过去很长一段时间,中国市场最核心的问题是有没有。
商品稀缺、渠道稀缺、品牌稀缺,谁能把货铺到更多地方,谁就更容易赢。那时候,商家的核心能力是生产,是铺货,是占领渠道。消费者能接触到的信息有限,比较的空间也有限,买到就已经不错了。
但今天的商业环境已经完全不同了。
今天的问题,不再是有没有,而是太多了。同一类商品,有无数工厂、无数品牌、无数店铺都在供应;同一类需求,也有无数平台、直播间和内容渠道在争夺用户注意力。
市场从短缺走向过剩,从卖方主导走向买方主导,从渠道中心走向用户中心,这是最根本的变化。
在一个供大于求的时代里,商家面对的现实也变了。
过去,只要你能生产出来、摆上货架,生意就有机会。现在,即便你能生产,也不意味着你能卖得出去;即便你能卖出去,也不意味着你能持续复购。因为消费者的选择太多了,信息也越来越透明。价格、评价、成分、产地、口碑、售后,几乎都可以被快速比较。
以前商家和用户之间存在巨大的信息差,今天,这个信息差正在被不断抹平。
很多人只看到了拼多多的低价,却没有看到低价背后的时代结构。
拼多多真正代表的,并不是简单地让商品更便宜,而是把市场竞争重新逼回到更直接的用户价值上:同样的钱,能不能买到更合适的东西;同样的需求,能不能用更短的链路、更高的效率被满足。
这背后并不是消费能力的单向下降,而是消费判断的持续升级。
用户不是变傻了,也不是单纯只想买便宜货,而是变得越来越清醒:我不愿意为冗余的品牌溢价买单,不愿意为低效的中间环节买单,也不愿意为包装出来的“高级感”反复付费。我要的是更透明的价格、更真实的体验和更直接的价值。
过去,很多商家赚的是信息差的钱,今天,信息差正在被快速抹平。
价格能查,评价能看,成分能比,产地能搜,服务好不好、履约稳不稳,用户很快就能感知到。以前商家比的是谁更会卖,今天商家越来越要比谁更对用户负责。
这才是拼多多真正踩中的时代红利,它踩中的,不是大家都没钱了,而是信息在加速对称下,大家越来越清醒了
更进一步说,供大于求这件事,带来的从来不只是价格竞争,更是对商家要求的全面提高。
因为选择多了,用户自然更挑剔。因为信息透明了,任何短板都会被迅速放大。你价格不合理,用户会走。你产品不稳定,用户会走。你服务不到位,用户也会走。所以,供大于求的本质,不是逼商家单纯卷低价,而是逼商家更彻底地用户导向。
谁离用户更近,谁更理解用户真实需求,谁能更快优化供给、降低冗余、提升效率,谁才更有机会活下来。
从这个角度看,拼多多并不是把商业带偏了。恰恰相反,它只是把很多人不愿意承认、但又不得不面对的一件事,提前写到了台面上:未来的竞争,不是谁更会讲故事,而是谁更能交付价值。
这也是为什么,很多产业带商家会在拼多多上找到机会。
过去他们未必产品不行,而是离消费者太远,中间链路太长,信息传递太慢,利润分配太厚。拼多多做的事情,本质上就是让供给更直接地连接需求,让那些真正有制造能力、履约能力、成本控制能力的商家,有机会绕开一部分旧路径,直接面对市场。
一个成熟的市场,最终一定不是由最会讲故事的人长期占优,而是由最能提供真实价值的人获得位置。
这不是对商业规律的破坏,恰恰是更真实的商业规律在回归。
所以,拼多多不是“消费降级”的代名词,而是中国商业走到今天,一个再正常不过的产物。
说到底,没有拼多多的时代,只有时代中的拼多多。
当一个时代从稀缺走向丰富,从信息不对称走向信息对称,从商家主导走向用户主导,就一定会出现一种新的平台形态,去承接这种变化。
它也许叫拼多多,也可能以别的名字出现,但它一定会出现。
因为这不是一家公司的偶然成功,而是一个时代的答案。
9 00
微信下场AI社交,豆包C端的想象力到头了
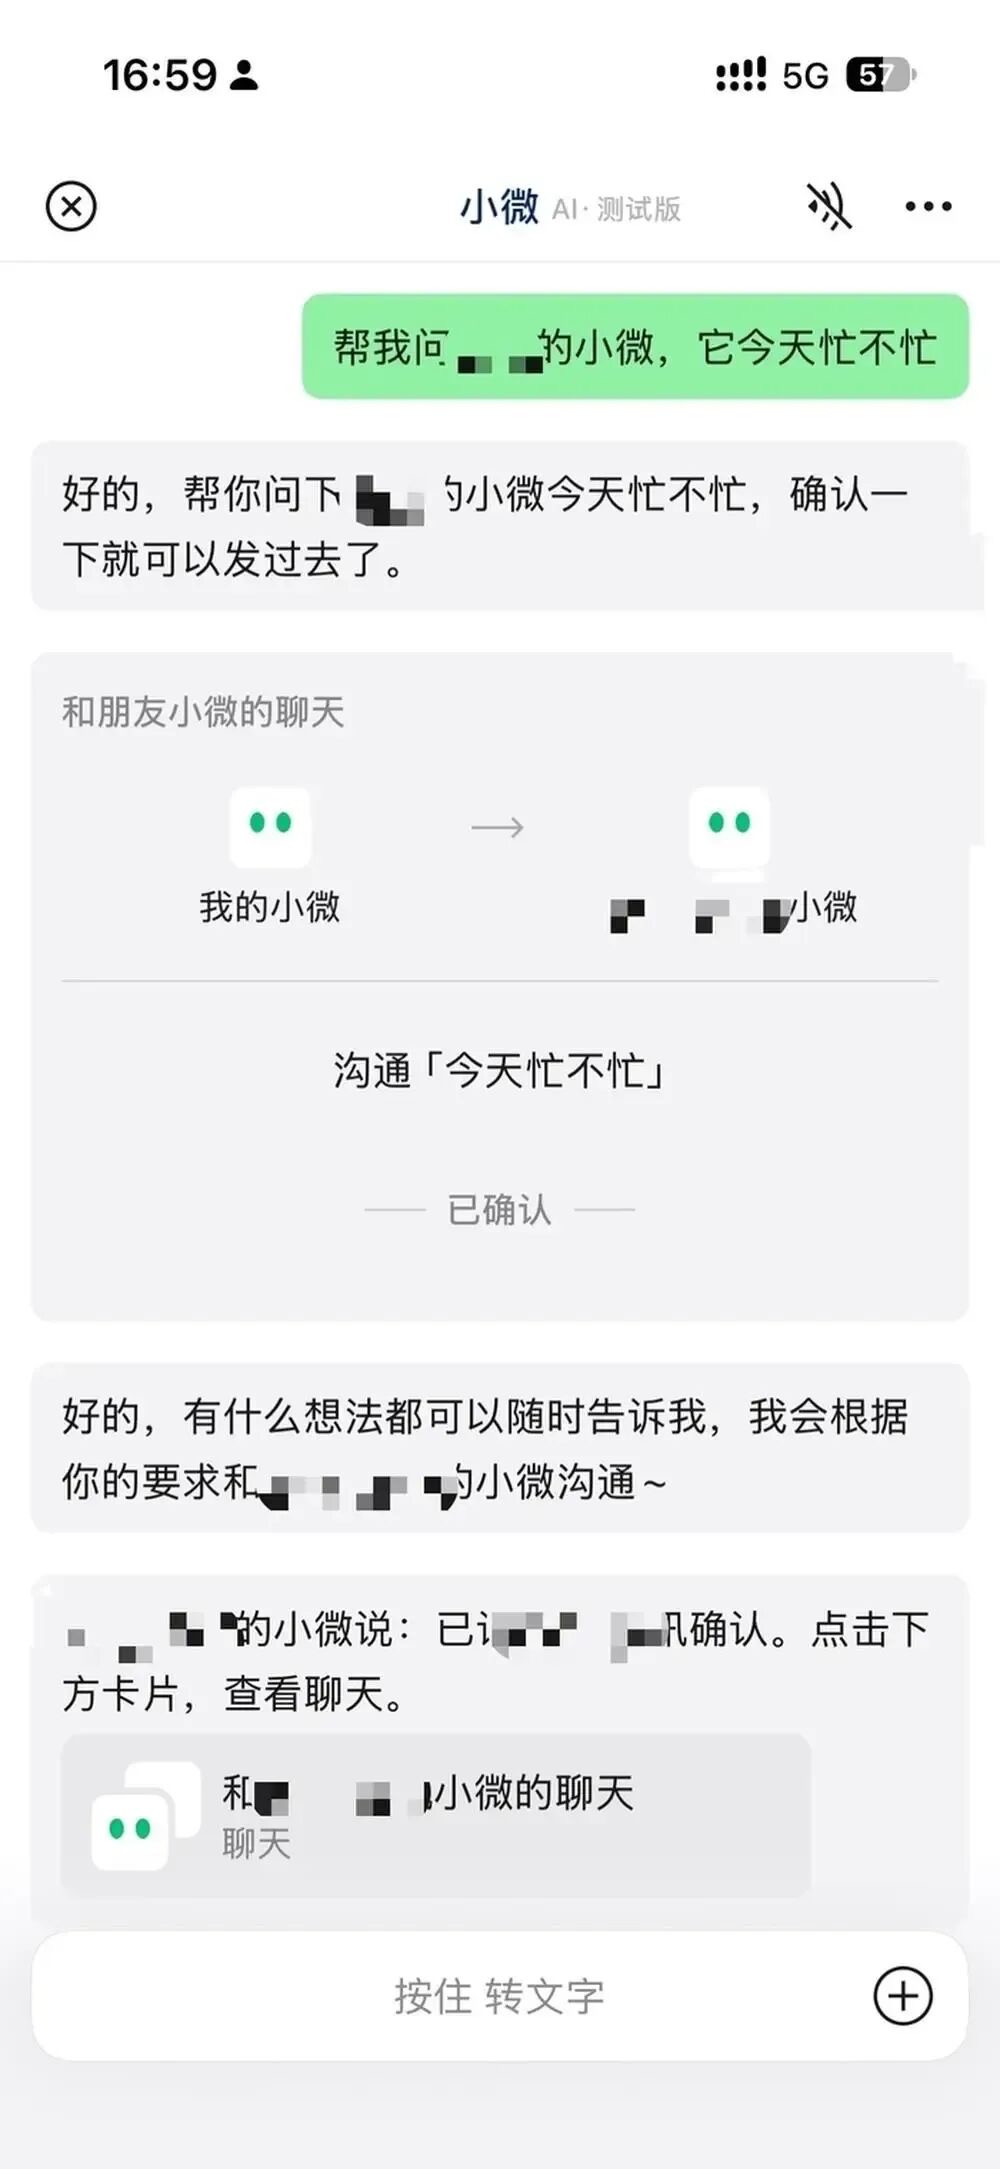
今天传出来微信在推AI社交的功能,这个功能并没有多新鲜,但大象转身,微信在AI上的动作确实越来越快了。
过去一段时间,因为微信AI动作太慢了,大家的注意力更多都在豆包身上,特别是豆包在下沉市场的渗透上。
豆包确实投得猛,做得也猛,而且它在很多地方是非常讨巧的。比如它很强调语音输入,按住说话,发出去,像发微信语音一样,几乎没有学习成本。再比如它很强调拟人感,那个感觉不是冷冰冰地回答问题,而是尽量让你觉得对面像个“人”。
这些东西,都是消费级AI最容易打动用户的地方。
也正因为如此,过去很长一段时间,大家会觉得豆包在C端AI上是最有威胁的,甚至会让人隐约生出一种想法:它会不会真的有机会去动微信的地盘。
但腾讯这家公司,微信能耐着性子想清楚对策,也可以说是段永平的“敢为天下后”,这一点是最了不起的。它只需要在合适的时候,把别人已经验证过有效的东西吸收进来,然后再凭借自己的基础设施,把这件事放大到另一个量级。
这次这个AI社交功能,表面上看,它只是让AI帮你先去沟通一下,去问一声,去试探一下。但它真正的意义在于,微信已经让AI进入社交关系本身。这个变化其实非常大。因为一旦AI开始替你和别人发生连接,替你去沟通,这就不是普通的AI产品逻辑了,这已经是在碰微信最核心的那部分东西了。
这恰恰也是微信最厉害的地方。过去豆包那些做得好的地方,比如语音输入,比如拟人感,甚至陪伴感,微信现在其实都在吸收。豆包这些优点,如果还只是停留在一个独立App里,它当然很强,也很有产品感;但如果这些优点被微信吸收了,而且是直接叠加在微信本来就有的关系链、聊天场景、熟人网络、服务生态上,那这个竞争的维度就完全变了。
从微信这个输入框的变化上,就能看出来,就是直奔豆包腹地而去。
豆包做得再好,本质上还是AI产品在努力找场景。微信不一样,微信是场景本身开始长出AI。这里面的差别,是非常大的。
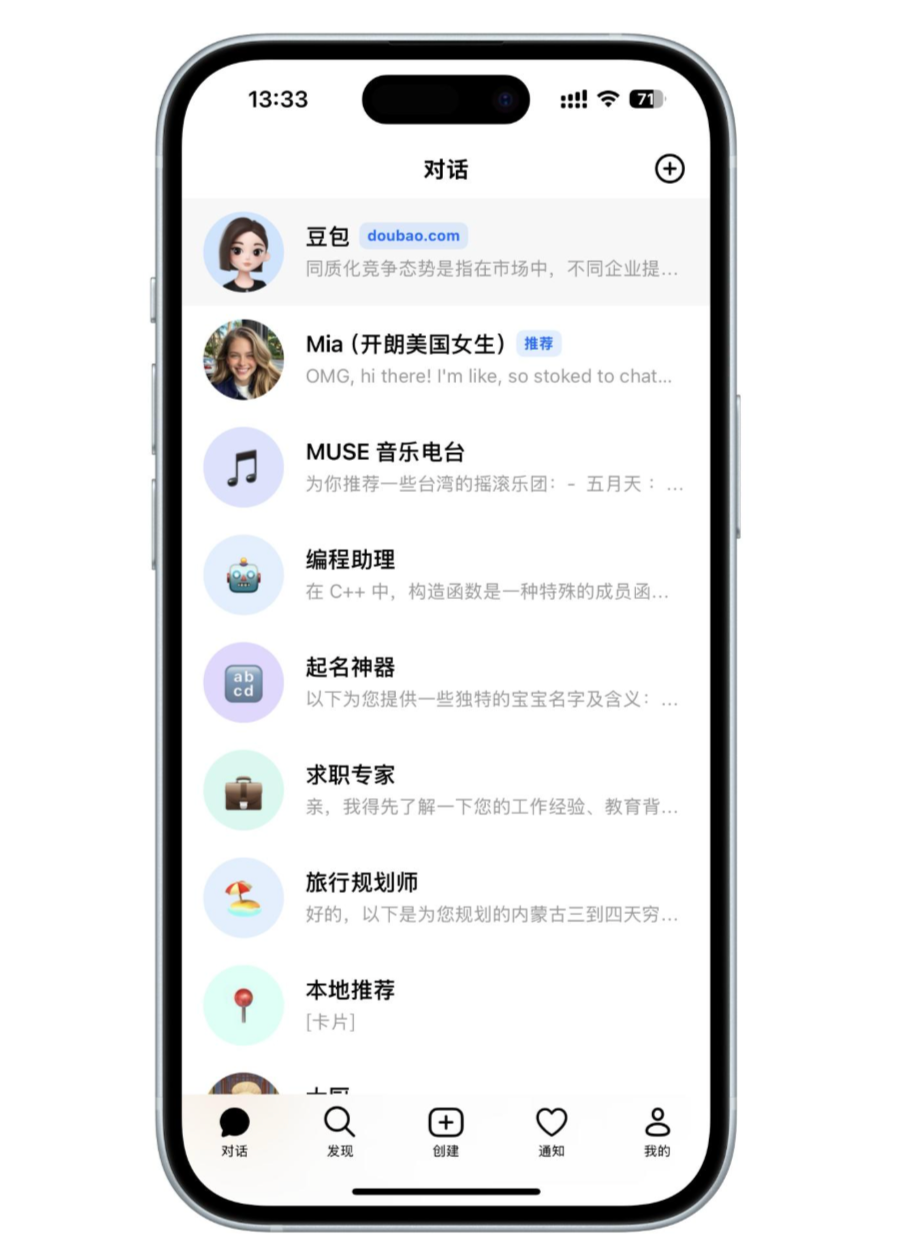
我甚至会觉得,这种AI社交,本身就是豆包一直想做、或者说迟早想做的事情。从豆包过去那个别扭的界面也能看出来很多端倪,首页即对话的布局,明显是埋着大招,等着以后找机会。
只是这个野心,豆包未必愿意那么快暴露出来。因为一旦暴露得太早,等于就是直接把自己的目标写在脸上了:我不只是想做AI助手,我还想碰社交,我还想碰微信最核心的东西。
结果现在很有意思,豆包那边还没有把这个野心彻底摊开,微信已经先把这一步走出来了。
所以某种意义上,豆包在AI上对微信构成的那种真正的C端威胁,基本已经被微信扼杀了。不是说豆包不优秀,而是微信一旦认真做AI,豆包原来最有杀伤力的那些点,就很难再构成颠覆性的优势。
因为微信不是一个普通产品,它本身就是超级入口。它有关系链,有使用时长,有支付,有服务,有无数真实而高频的生活场景。AI加到豆包里,是一个产品在长能力;AI加到微信里,是一个超级生态开始全面提速。这两件事,根本不是一个量级。
也正因为如此,我觉得豆包现在把重心重新往B端去收,其实是非常现实的。因为单独一个豆包,如果想在C端建立足够强的商业模式,本来就不容易。它可以有流量,有讨论度,有很多人喜欢用,但真要和微信这种基础设施长期PK,空间其实是有限的。
最近它整个界面和方向感重新往更像Chatbox的那种页面回,重新和办公场景捆绑,我觉得背后也是同样的逻辑。说到底,独立AI产品在C端最大的问题,从来不只是产品做得够不够好,而是它很难绕开微信这种东西。你越往社交、沟通、连接、日常入口这些地方走,越会发现微信几乎是绕不过去的。
所以基本可以下结论了,过去大家经常讨论的话题,豆包会不会在AI时代形成对微信的冲击,甚至某种意义上去颠覆微信。
但现在看,这个悬念基本已经结束了。
5 12

拼多多什么时候分红?
拼多多最新的市值,也就不到 1200 亿美金。
虽然差不多是难兄难弟美团的两倍(美团大概 620 亿美金),但考虑到拼多多账上躺着 670 亿美金现金,真是一个比一个价值洼地。
再加上最近 SHEIN 上市了,市值大概 250 亿美金。考虑到 Temu 和 SHEIN 大体不分伯仲,如果我们把 Temu 先按一个 SHEIN 级别去对照,这件事就更离谱了。
1200 亿美金的市值,先扣掉 670 亿美金现金,再扣掉 250 亿美金的 Temu,最后留给拼多多国内主站+多多买菜这两个成熟业务的隐含估值,居然只剩不到 300 亿美金。
真有点梦回2022年3月,中概的至暗时刻,但那时候拼多多股价跌破 30 美金,市场给只有主站的拼多多,估值都还有400亿美金。
不过我看了下美团22年3月的股价是100多港币,心里又平衡了些。
拼多多账户上这么多现金,还是稳住了局面的,别把现金不当回事,资本还是看人下菜的。
如果再考虑上,如今的拼多多,国内主站已经是一台稳定的赚钱机器了,按最新过去 12 个月口径,拼多多净利润大约 136 亿美金……
这个估值,说是地板价,我觉得地板是没有意见的。
那问题来了,这么多现金,拼多多什么时候分红?
从价值投资的角度说,买股票本质上就是买公司,买公司买的是未来现金流的折现。所以我一直都不太认可一种说法,就是拼多多会是一家永远不分红的公司。
因为如果一家公司永远不分红、不回购,同时又解释不清楚钱到底留着干什么,那这种公司谁会投资?段永平、李录怎么可能重仓?
不分红不回购,管理层使劲瞎折腾乱花钱的公司,比比皆是。
但是不分红不回购,管理层花钱极其节制,效率机器,可不多见。
所以在我看来,拼多多肯定会分红。问题从来不是它会不会分,而是它到底什么时候分。
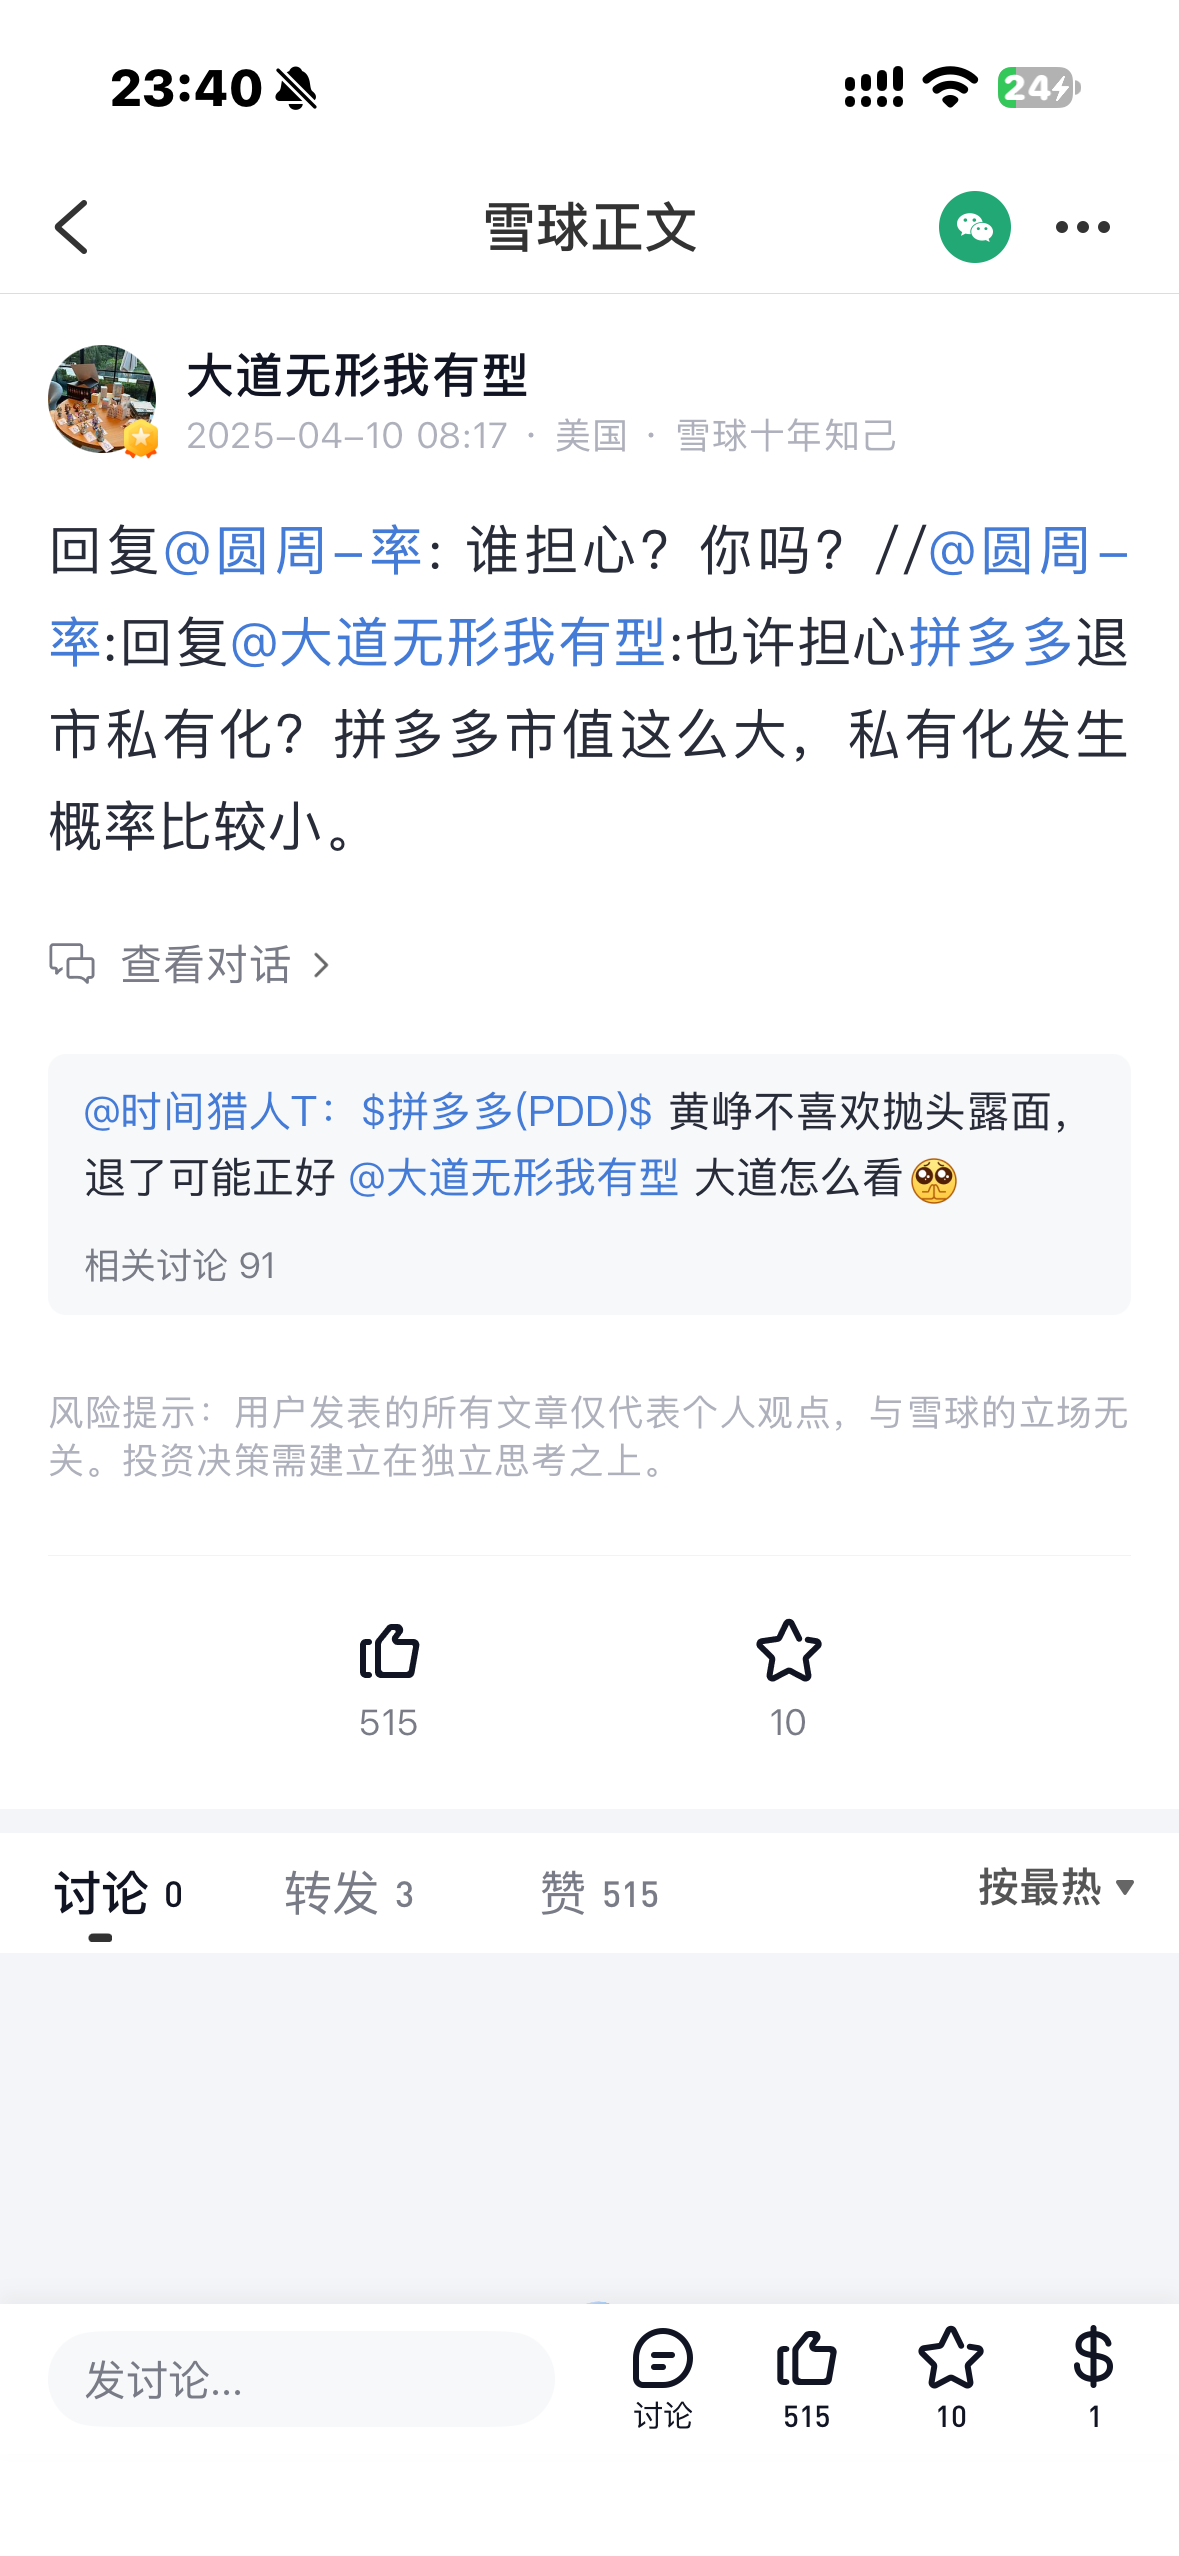
2024 年 Q2 财报,市场最失望的一点,不是利润高低本身,而是管理层明确表示,未来几年不会做分红和回购。结果股价当天直接跌了接近 30%。
但直到最新的 2025 年年报 里,公司写得也还是很清楚:在可预见未来,没有支付现金分红的计划。
那为什么现在不分?
我自己的理解很简单。国内业务当然已经很成熟了,但海外这块,尤其是 Temu 以及围绕全球化、供应链、履约、品牌这些事情,风险和不确定性依然很大。
政策风险、竞争风险、地缘风险,这些都不是今天说看好,明天就能消失的。
所以它要囤现金。要留足弹药。要保证自己在真正的大机会或者风浪面前,兜里是有钱的。
但话说回来,我们也不可能为了一个 Temu,一直无限期地等下去。总归会有一个相对合适的时间点。
所以我的粗略判断是,如果没有新的超大级别机会出现,拼多多大概率会在这一轮重投入基本告一段落之后,考虑更明确的股东回报。
划重点,管理层去年底讲过,要“三年再造一个拼多多”,这个三年是知识点。
一方面说明了,未来 3 年依然是拼多多的重要投入期。
另一方面也暗示了,三年过去,Temu 差不多就步入正轨了,这是一个可以量化、可以验证的目标。
如果 3 年之后,Temu 基本达成目标了,我觉得那会是一个比较合适的时间点。
从25年底管理层对外喊话“三年再造一个拼多多”,三年时间,差不多就是2029年。
从 2024 年 8 月 那次电话会算起,也有近5年时间了,落点也差不多,基本能对照上。
当然,凡事都有例外。
如果到了那个时间点,拼多多又发现了一个特别大的机会,而且这个机会确实值得持续投入大量资金,那分红再往后推,我其实也能接受。
真正不能接受的,不是它晚三年分红,而是它既不分红、不回购,也讲不清楚这笔钱为什么留在公司里,未来又怎么给股东创造更高的回报。
但从拼多多过去这些年的表现看,我觉得这种概率不大。
因为这家公司花钱一直非常节制,从来不盲目下注,也不乱追风口。它不是一家花钱很随意的公司。
关于这一点,在这家公司在对待AI的态度上,已经表现得很明显了。
黄峥之前讲过“守株待兔”式的创业和投资机会,本质上也是非常典型的能力圈思维。只做自己看得懂的事,只在自己有把握的地方下重注。
所以总结下来,我的答案其实很简单:拼多多肯定会分红或者回购,但不是现在。
我目前的判断是,大概率还要再等 3 年左右,时间点大概落在 2029 年。
至于这中间股价怎么波动,市场情绪什么的,都不重要。
真正重要的,还是公司有没有继续把钱赚回来,有没有继续把这笔钱配置到更高回报的地方。
如果这些都成立,那分红或者回购,早一点晚一点,对我来说都不是问题。
当然,以上只是我个人的看法,不作为任何投资参考。
20 310
拼多多Q2财报:现金储备已经673亿美金了
距离24年Q2财报,一眨眼已经整整两年了。
24Q2给人的印象深刻,是因为当时管理层宣布未来几年不考虑分红和回购,当日股价直接跳水30%,资本市场真是一副死给你看的架势。
两年前拼多多的现金储备大概在392亿美金。而今天最新的数据是,拼多多现金储备已经673亿美金。
过去我也无法理解为什么拼多多管理层要那么刚,你不分红就不分红呗,陈磊为什么要对着投资者直接讲“未来几年不会进行回购或分红”。
整得投资者关系这么紧张,就不能像隔壁一样,你好我好大家好吗?
直接一句“未来几年”,打破大家的幻想,股价也跟着鸡飞狗跳,何必呢?
但试想一下,就这种现金储备飙升的速度。两年时间,现金储备多了281亿美金,平均一年140亿美金。
如果管理层当年不斩钉截铁把话说绝,面对这种现金狂飙的速度,市场的幻想将永无休止。
就像过去一年的小米之所以让很多投资者难受,并不只是股价低迷,而是各方资金在预期与叙事里疯狂博弈,让持股体验变成了痛苦的过山车。
所以陈磊与其跟资本市场打太极,确实不如直接戳破幻想:能接受长期的留下,想赚快钱的离开。
这也让我想起了段永平那句话:一家公司真正的买家只有一个,就是公司自己。
很多人理解投资,天然会把希望放在“下一个人愿意更高价接盘”上。就比如说对分红回购的预期,吸引一帮人进来,一帮人离开。
但外部买家从来不属于公司,也不属于股东,它只是市场在某个时点的情绪投票。真正能穿越周期的,只有公司自己创造现金的能力。
这次财报,Q2营收1124亿,利润272亿。
在海外国内双线重投入的情况下,还能取得这个成绩,确实超出了我的预期。
因为我知道拼多多确实一直在做一些费力不讨好,牺牲短期利润的事情。
就比如24年第一个推出了西部包邮,当时友商们还纷纷跟进。
今年又上线了送货入村,已经覆盖了十多个省,面对这样一个明显亏钱的重履约基础设施,已经没有友商愿意跟进了。
什么叫超越利润之上的追求,这就是很典型的例子。
因为商业模式足够好,赚的钱足够多,同时企业文化也没问题,最终才可以做到理想看长远,可以接受当下亏损,未来收益更大的事情。
当全行业都在迎合叙事硬蹭AI概念,拼多多可以不为所动。
当各家为了尽可能多赚钱,千方百计诱导用户开通“月付借贷”金融业务,依然可以不为所动。
不需要迎合资本市场,甚至不需要迎合利润本身,账上躺着673亿美金,腰杆确实硬。
就企业文化而言,美团也是我非常喜欢的公司。
我非常喜欢王兴的消费者第一、商家第二、股东第三、王兴第四的文化。
但是美团的商业模式显然不如拼多多,面对资本市场的审视时往往承担着更大的压力。
就比如,底部tab强推的美团AI,真的有人用吗?未来如何和微信小微、超级siri竞争?无孔不入的“美团月付”为何总在诱导我开通?
商业模式确实更难,所以也能理解这些妥协与变形。
很多时候,动作变形不是因为不想克制,而是兜里的弹药不够了,资本的脸色越来越差了。
说到底,手里的现金够厚,拼多多才不用天天看资本市场的脸色过日子,想怎么布局就怎么布局,只做自己认准的事。
作为一个投资者,喧嚣交给市场,时间交给价值。
不要加杠杆,心平气和,吃好喝好,且看长风吹向何方。
43 85
段永平成拼多多第五大股东,李录跻身第十大股东
26年Q2的13F报告,又到了密集公布的时间。
这几天,段永平的 H&H International 和李录的喜马拉雅资本也陆续发布了最新的13F。
我当然最关心的还是拼多多这个标的,他们最新的想法。
先回顾下拼多多26年Q2的股价表现,4月初,拼多多股价还在100美元左右,之后一路震荡下行,到6月底已经跌到了70多美元。
在是一个不断面对浮亏、市场情绪转弱的过程中,段永平和李录给出了一样的答案:越跌越买。
这其实也符合大家对这两位投资者的预期。
因为投机者习惯追涨杀跌,股价上涨的时候觉得基本面越来越好,股价下跌的时候又开始怀疑自己的判断。
但对于真正的价值投资者来说,股价下跌本身并不意味着投资逻辑发生了变化。
甚至可以说,下跌才是真正检验价值投资的试金石。
段永平:持股已经超过2500万股
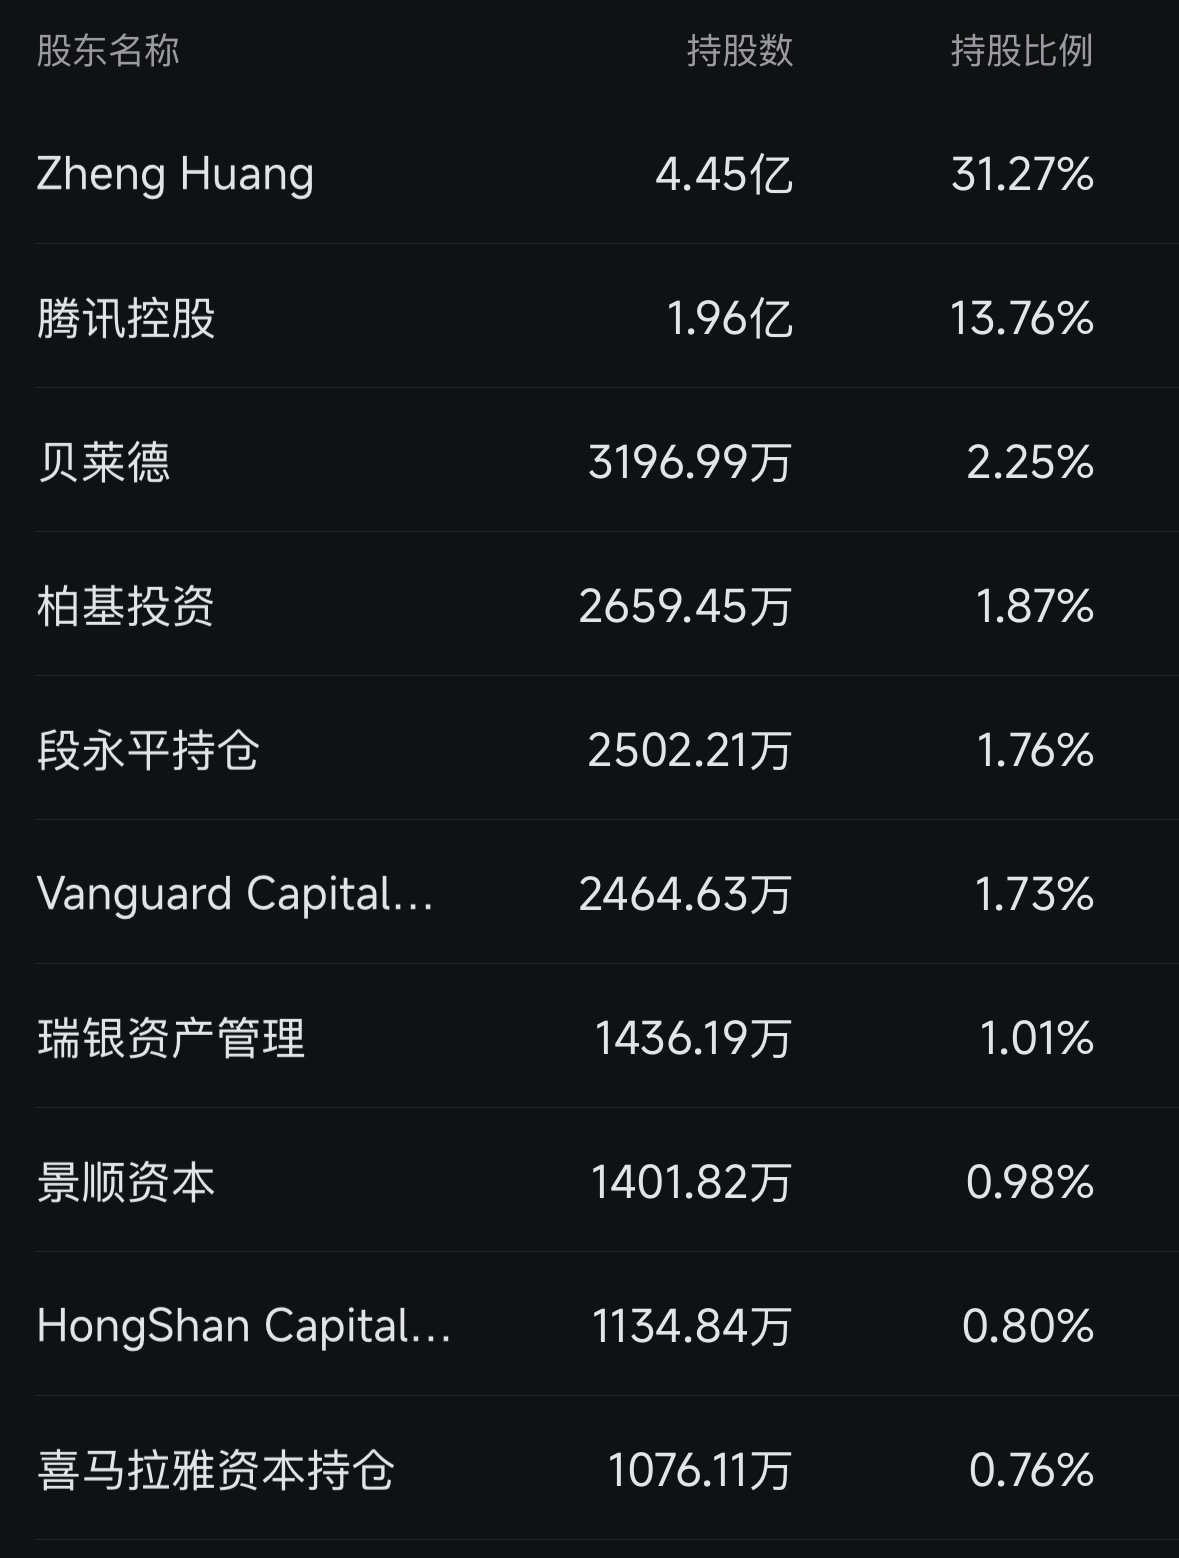
先看段永平,Q2 H&H International 又增持了约527万股拼多多。累计超过2500万股,占总股本比例近1.76%,目前位居拼多多第五大股东。
仅次于黄峥31.27%、腾讯的13.76%、贝莱德的2.25%、和柏基的1.87%。
李录:Q2直接翻倍增持
再看李录的喜马拉雅资本,Q2的动作相对更加明显。
直接增持了615万股,本季度翻倍增持,累计约1076万股,占总股本近0.76%,目前位居拼多多第十大股东。
另外丁磊的网易,Q2也小幅加仓了70万股,目前总持仓约956万股,也非常接近前十大股东了。
很多人看到段永平、李录都在加仓,觉得可能是加仓信号。
但更值得思考的是:为什么他们敢在下跌时继续买?
因为他们的决策的核心,并不是预测股价涨跌,而是判断企业价值有没有变化。
买入后继续下跌,你还能不能坚持自己的判断。直面自己的内心,这才是真正困难的事情。
是因为跌了被套了所以该买,还是因为价值没变,所以跌了才更值得买。
这两者看着相似,实则天差地别,也必然导向完全不同的结果。
4 03