即刻App年轻人的同好社区
下载
保险同一产品购买渠道不同,权益差距很大
很多人找我咨询众民保,问的最多的就两个问题:
1、在你这买众民保和去官网、去支付宝买到底有啥区别?不是同一个产品吗?官网渠道不香吗?
2、我已经在其他渠道购买了众民保,能不能转到你这来?以后由你来帮我做理赔和做服务,我感觉你比其他渠道的人更专业
这两个问题都问到了重点上,这背后有两个巨大的信息差,消费者是不太可能把它搞明白的:众民保到底选哪个渠道投保最划算、最省心?买完之后,服务的顾问到底能不能换?
之所以大家没有概念,是因为几乎没有人,愿意把不同渠道的真实差异认真讲给你听,包括官方人员,也不愿意去讲,因为对于他们来说,所有渠道,手心手背都是肉
我结合我手上真实的咨询和理赔案例,从 3 个维度把这件事情彻底讲明白
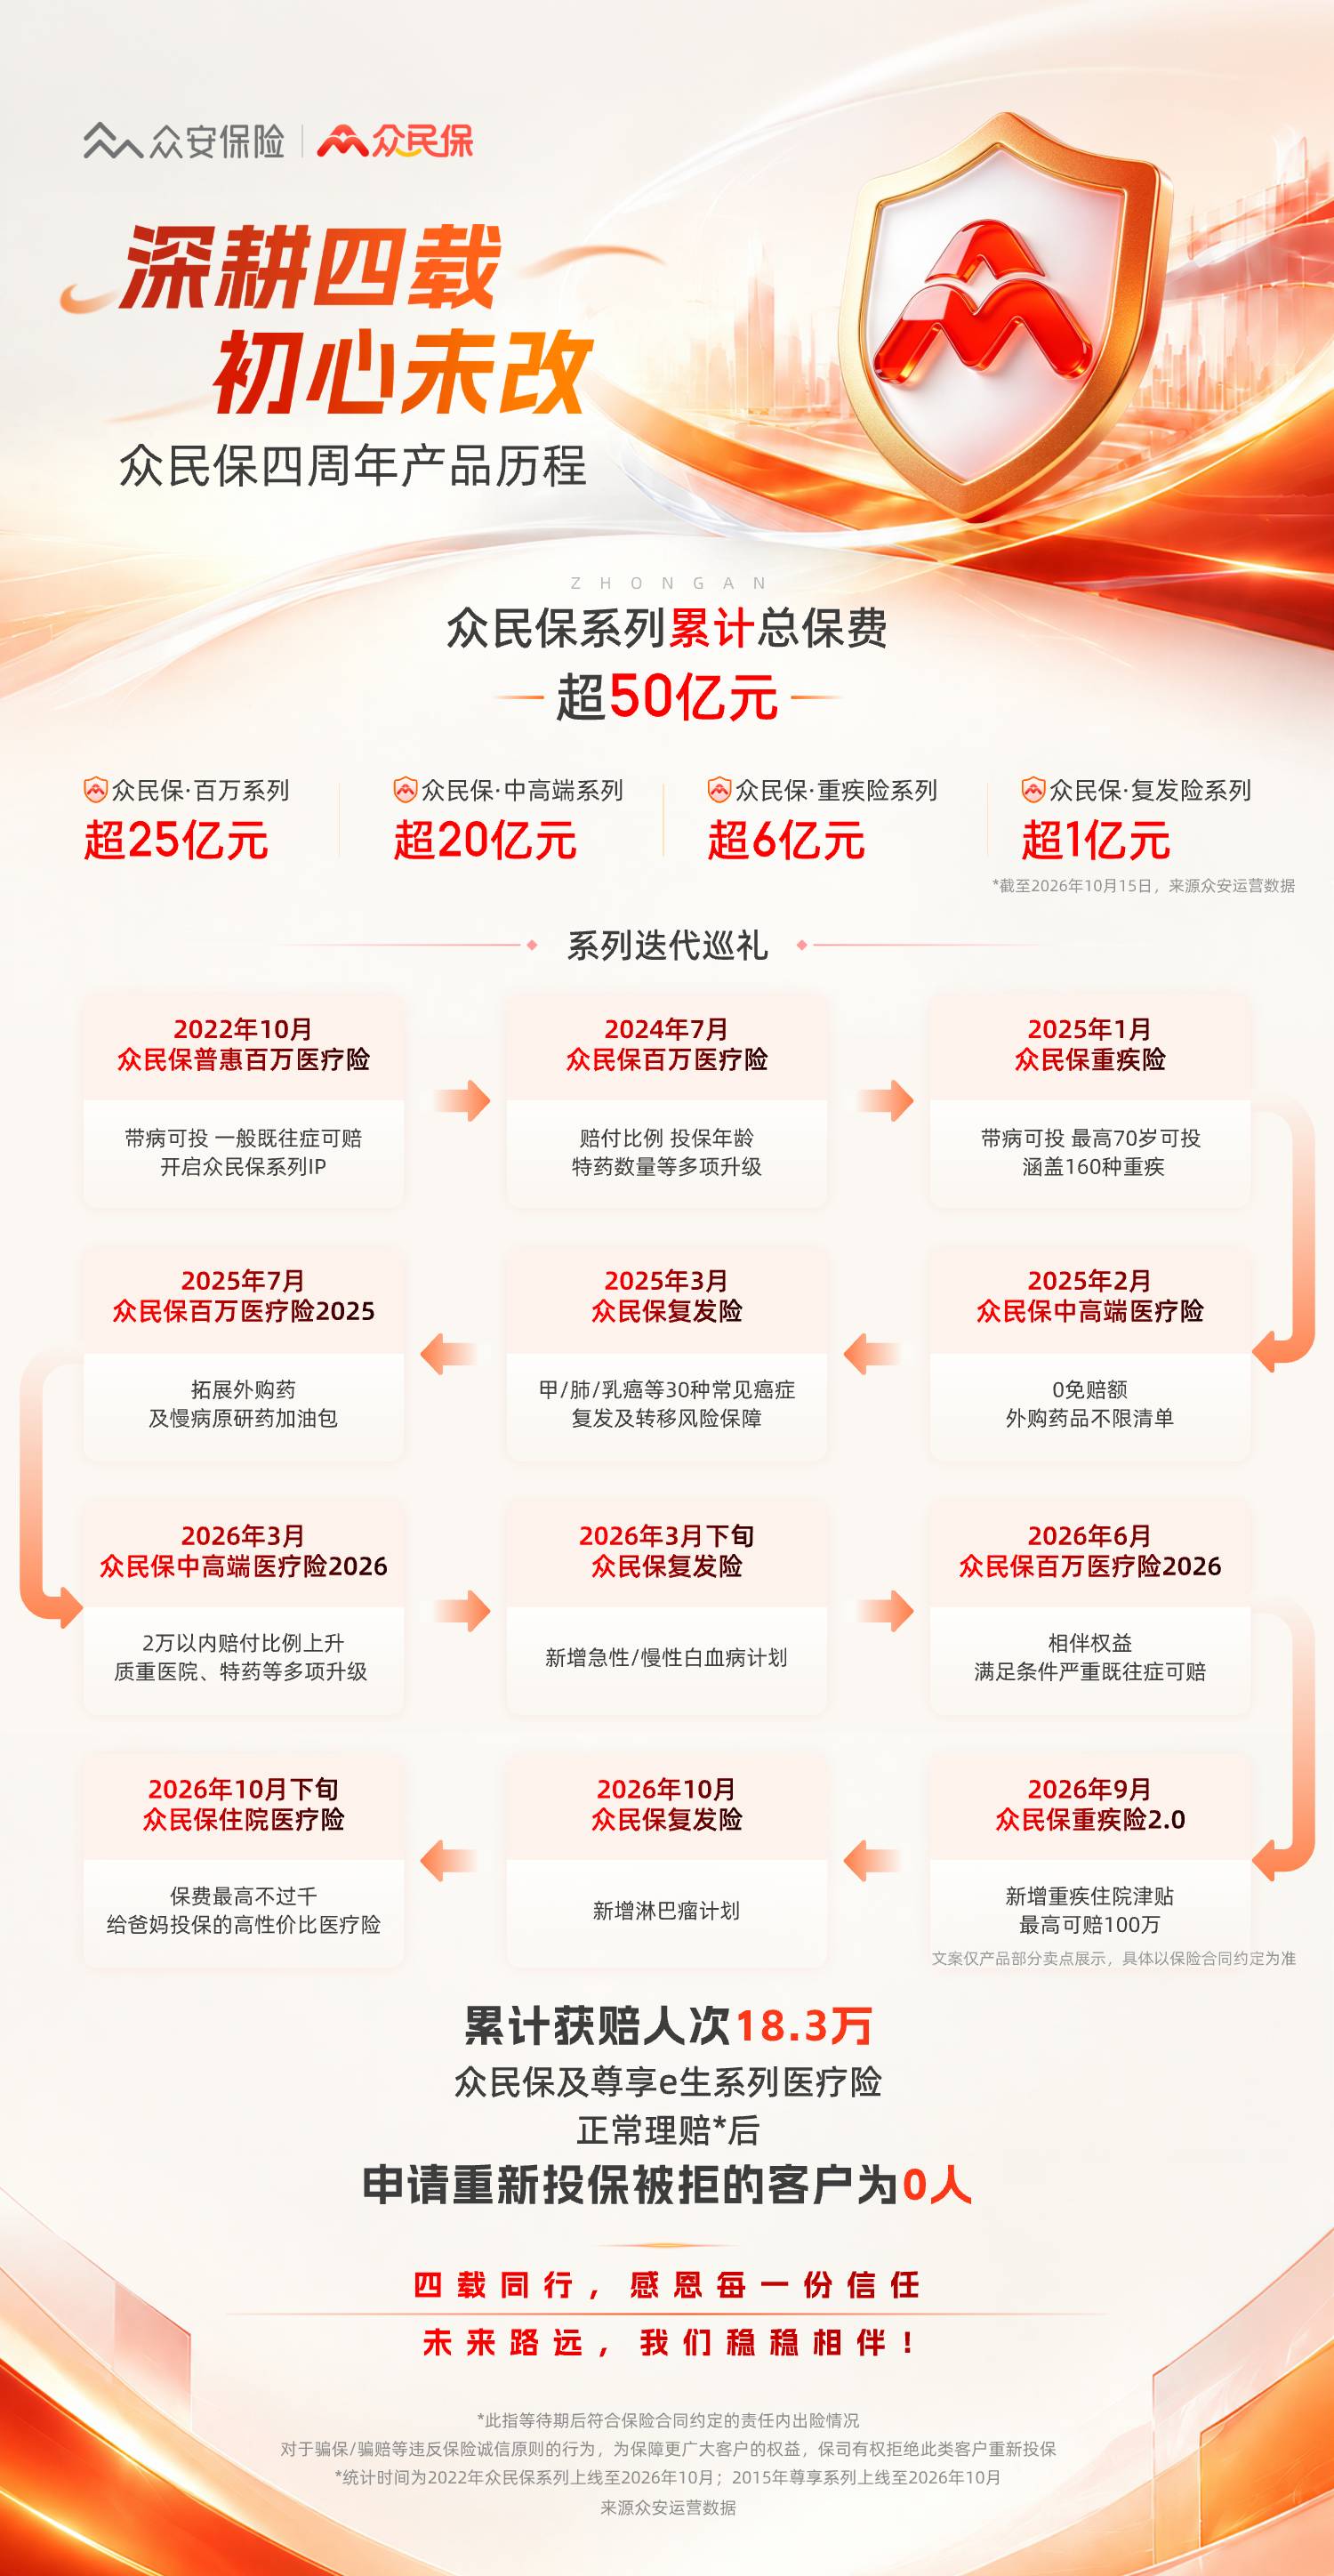
不过在讲各大平台购买渠道差异之前,先给大家吃一颗定心丸,也是非常重要的一个信息:众民保系列产品,本身绝对是免健康告知医疗险的标杆,平稳运行 4 年,累计客户突破 350 万,保费规模超过 50 亿,同品类的第二名连它的 1/10 都不到,属于断崖式的领先,绝对的头部垄断
很多人选择免健康告知的医疗险,总盯着合同里有没有「保证续保」这四个字
做了这么多年医疗险,我可以很负责任地告诉你:免健康告知产品的续保稳不稳定、理赔顺不顺利,核心是看这个产品的保费规模,看市场盘子,只有规模、盘子足够大,同样的出险率的情况下,赔付的金额占总池子的金额会更小,保险公司才能够持续盈利,才能持续把产品运营下去
众民保如此大的体量,如果你还担心它的稳定性,那么市场上,同类型的产品那就更不用考虑了
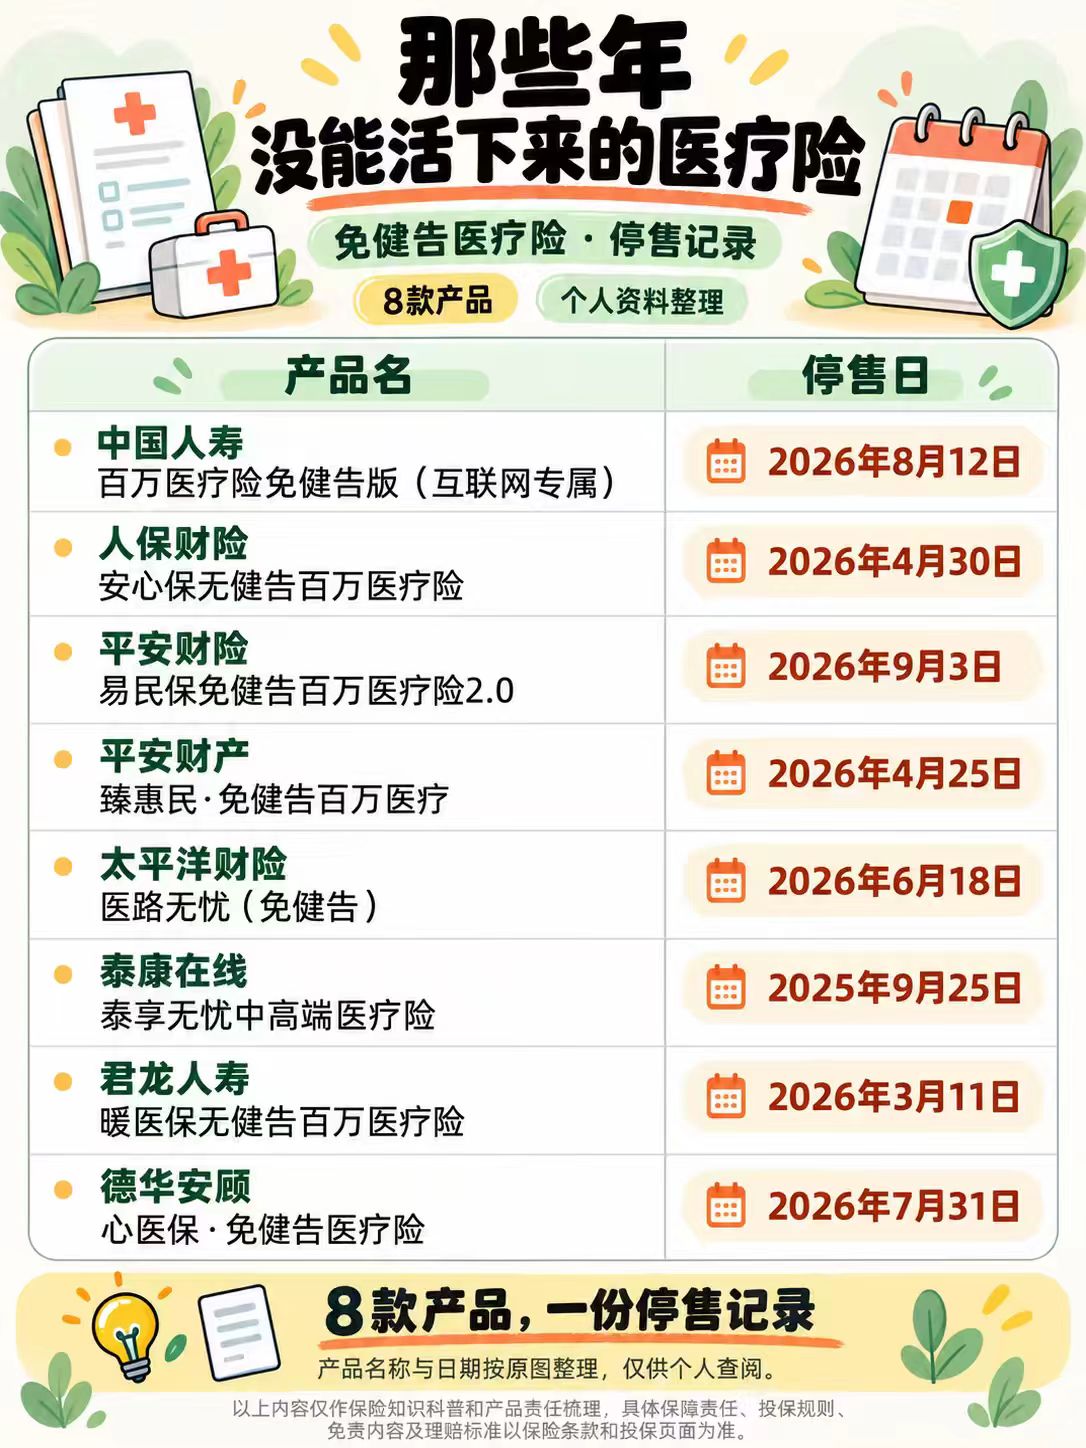
这几年,很多保险公司,都想做带病投保、免健康告知的医疗险,几乎来一个死一个
大家看我评论区的数据图,很多产品 3 个月都活不了
所以,如果你的年龄、身体条件只能选择免健康告知的医疗险,首先一定考虑众民保,如果家里老人多,想控制长期的保费压力,优先选择众民保的臻选版
当然它也不是万能的,如果被众安风控拦截、投不进去,或者有一些身体情况在众民保里被归为严重既往史免责,比如分级偏高的甲状腺结节、带恶性倾向的肺结节,这些情况我们再去看其他公司的产品作为备选方案
接下来我们来说一下最关键的规则,也是 90% 的消费者不知道的
众安这家公司,为了保护各个渠道的销售次序,避免恶性竞争,众安内部有一条非常硬性的规定:保单一旦在某一个渠道投保成功之后,后续续保就只能留在原来的渠道,客户不能变更渠道和服务顾问
如果你买完之后,才发现对接你的人不专业,问啥他都不懂,解读完全错误,想换一个人,唯一的办法,就只有退保重新投保
但退保重新投保会带来两个致命的风险:
1、重新提交投保,谁也没法保证不会被风控拦截。原来能买的,退了之后反而投不进去了
2、重新投保这段时间,身体可能有了变化,查出了一些新的疾病,刚好落在严重既往史清单里面,那么重新投保之后,免责的范围就直接变大了,保障就大幅缩水了
所以,我一直跟找我咨询的人强调:渠道这件事情,一定要在投保之前就想明白,买完再想换,代价是很高的
如果你正准备给自己或者家人配置众民保,还没有意识到,不同渠道的差异,那么接下来这 3 点,你一定要认真听完
第一点,也是最直观的差距:家庭单折扣规则不一样
第二点,也是最容易被大家忽略的,就是续保和产品升级规则天差地别
第三点,也是分量最重的一点:售前、就医、理赔的全流程服务差距是天壤之别
▍区别一:家庭折扣优惠
众民保的臻选版、众民保的中高端,不管你在哪个渠道买,它的基础保费是完全一样的,不存在中间商赚差价,但是家庭单的折扣优惠政策,不同的渠道差别是非常大的
举个最常见的例子,一家五口:两个老人因为身体原因,只能投免健告的众民保;3 个年轻人身体健康,可以投,有健康告知的尊享 e 生
如果自己在官方分开下单:因为跨产品了,订单不能合并算家庭单折扣,那么 3 个年轻人享受 9 折,2 个老年人只能单独享受 8 折
如果在支付宝渠道自主购买:不管几个人一起买,都没有家庭单折扣
如果在我这里,头部的经纪公司购买,不需要纠结下单顺序,统一合并成家庭单之后,5 个人全部享受 8 折优惠
而且这个折扣不是首年有效,往后每一年续保都能享受折扣,最高每年能够节省 20% 的保费,1k~2k 左右
一年看着不多,连续缴个三五年,累计下来,差的就不是一个小数目了
不过这里有一个特例:如果投保的尊享 e 生中高端的 plus 版本,那么这个产品的折扣上限是 9 折,这是个特例
▍区别二:能不能随着医疗进步而升级
第二个重大区别,也是最容易被大家忽略的,就是续保和产品升级规则天差地别
众安的医疗险,有两个行业里非常少见的优势:
1、产品持续升级:它会随着医保改革、医疗技术和新药政策的持续升级而跟着升级,不会让你拿着 10 年前的老保障,去应对现在的医疗技术手段和医疗费用,是会随着时代每年更新的
2、众安系列内支持升级和降级流转:尊享 e 生和众民保两大系列,内部支持符合条件的升级和降级流转
今年 6 月份开始,61 岁以上的,也支持降级调整了,比如父母年龄大了,中高端保费有压力,就可以降级为臻选版,这在主营医疗险的公司里,几乎是唯一存在的
举个例子,比如我们年轻人购买的尊享 e 生,这个产品 2015 年上市,到现在已经 11 年了,迭代了 26 个版本,老客户无论有没有理赔过,都可以免费升级到最新的版本,对老客户是非常友好的
再说免健告的众民保系列,也是一路在升级:
·2022 年普惠版上线,报销比例 80%
·2024 年臻选版上线,报销比例直接拉满到 100%
·2025 年众民保中高端推出 0 免赔,还放开了百余种院外药,大病还可以去特需部、国际部
·2026 年版本,又新增了百万的康复责任,附加特需包之后,普通疾病也能够去特需部就医,直接刷新了免健康告知医疗险赛道的上限
这些新增的保障责任,能不能免费享受到,完全取决于你投保的渠道,支不支持升级
在我这,头部经纪公司渠道投保,无论有没有理赔记录,续保的时候,符合条件就能升级到最新版,没有理赔记录的情况下,臻选版还可以升级为众民保中高端
这里客观地说一句话:续保升级属于保险公司的运营策略,没有写入合同,未来存在调整的可能性,但这么多年执行下来,一直是非常稳定的
反观支付宝这类,自主购买的渠道,续保是不支持升级的,你去年买的老版本,今年续保只能买老版本,想要新版本,就只能退保重新投保,等待期重新计算,既往史审查重新审核
如果这段时间查出了新的严重既往症,为了升级反而把保障缩水了,得不偿失
这也是我为什么一直反复强调:免健康告知的医疗险,一定要有一个专业的顾问跟着你,为你持续服务,到了续保的时候,可以帮你,全面、系统地判断,你当下的身体情况,该不该升级、能不能升级,少踩很多坑
▍区别三:理赔权益争取
第三个区别,也是分量最重的一点:售前、就医、理赔的全流程服务差距是天壤之别
很多人觉得医疗险不就是买个保单吗?在哪买不一样吗?完全不一样
医疗险条款复杂,免责声明细碎,而且生病就医又是很高频的,投保之前没有梳理清楚理赔的边界,预期拉得太高,后续出险就很容易产生纠纷
专业经纪人的第一价值,就是在投保之前帮你初步判断身体情况,逐条对应严重既往症清单,讲清楚哪些能赔、哪些免责,从源头上避免买错、拒赔
但买对只是第一步,我们都希望保险一辈子用不上,可真要用上的那一刻,目标一定是,在条件允许的范围内,能报的都要给报销回来
这里面最关键的环节,不是理赔提交资料,而是就医全程的指导
很多拒赔,等你拿到病历、发票来找我的时候,已经板上钉钉、证据确凿,很难挽回
比如看病的时候,随口跟医生提一句「我好几年前就有点头晕、脑梗」,被医生写进了主诉里面,直接就会按照严重既往史免责了
再比如,没有走特药申请流程,自己在外面买了靶向药,再去找保险公司申请,1 分钱都报不了
再比如跑错了医院,住进了康复科,分不清住院、门急诊责任,这些都会直接影响理赔的结果
如果有专业的经纪人,在就医的时候提前介入进来,指导你去和医生沟通病历书写,提前核对票据和病历,提前走特药申请流程,绝大多数这些拒赔的隐患,其实都可以提前规避掉
很多人下意识地觉得官方渠道肯定更专业、更靠谱,现实是,众安线上投放量很大,电销节奏很快,属于产销分离的逻辑
所以说他们的销售核心目标,就是引导你快速下单,体况问得非常粗糙,很容易出现销售误导
真遇到理赔争议,保险公司官方人员,立场天然是偏向保险公司的,维权基本上全靠自己
我之前遇到一个客户,想给 70 多岁的母亲投众民保,之前对接的是官方的销售,简单问了两句就催促下单,说只要单纯的高血压、没有并发症,后续就能够理赔,而且还说心脏轻度反流也完全不影响
客户心里不踏实,就找到了我,我仔细看完她的出院小结和检查报告,认真分析发现,她母亲有高血压病史, CT 显示有脑梗,心脏超声还有轻度的瓣膜反流
脑梗在众民保的严重既往史清单里面,属于高血压伴并发症,瓣膜反流也是属于免责声明范围内的,投保之后,这两类相关的治疗费用都是不赔的
要是客户当时听了官方销售的话直接投保,真到住院的时候,一定会产生大量的纠纷
医疗险的专业度,从来都不是靠背产品话术能够提升的,它是靠一个个理赔的案例、一次次和保险公司沟通,靠经验堆出来的
支付宝这类电销平台也是同理,对接的都是通用客服,只能解决基础的流程问题,不会帮你做体检报告解读,遇到理赔的纠纷和争议,客服也没有协调权限,加上客服人员工资低、流动性很大,等你真需要专业的人来为你服务的时候,对接人不知道已经换了好几个了,没有人能清楚知道你的全部情况
选择我这样专业的经纪人,逻辑就完全不同了:
·投保之前:结合你的体检报告、病史、预算,精准匹配产品,逐条拆解既往史、免赔额、免责声明,不夸大、不隐瞒,客观中立地分析
·续保的时候:同步产品的最新升级动态,根据近一年的体况,客观评估是否升级、是否需要换方案、新产品和旧产品的利弊分别是什么,不盲目劝你换新
·出险之后:第一时间指导你就医,帮助你把控病历的细节,规避因为病历的瑕疵,而导致理赔纠纷
协助你办理院外特药的申请,遇到不合理的拒赔,我们会站在第三方中立的角度,帮你去对接保险公司协调,维护你的合法权益
分享一个真实案例
一位委托人的孩子,在我这边投保了众民保中高端,孩子骑自行车时意外摔伤,一开始以为只是皮外擦伤,拍完 CT 才发现是蝶骨骨折,需要做重建手术
这个时候委托人第一时间打电话给了我,我马上启动应急预案
我们先确认了就医的医院是否在保障范围内,同时马上同步很关键的要求:
1、手术必须是医生出于医疗目的的建议,不要写美容相关的内容,这些要点一定要在病历里规避掉
2、孩子当时因为医保还没有生效,所以我建议等医保开通之后再去做手术,避免按照无社保比例申请理赔时大打折扣,能多报不少钱
在这中间,两次的门诊病历书写有问题,我都提醒委托人和医生沟通,做了合理的调整
理赔的时候,核保人员第一反应就是抓病历的漏洞,这些细节我们提前和委托人沟通好,理赔才能够一路顺畅,不给保险公司留把柄
而这些价值,都要经验非常丰富的从业者,才能一瞬间的职业反应,快速响应,给到客户帮助
在就医环节,我来帮你梳理,利用规则,尽量帮你争取理赔,像这些保姆级的细节指导,官方渠道和其他互联网渠道的普通客服人员,根本不可能替你想到
所以同样一款产品、一样的价格,你可以选择自主下单,全程自己去面对条款、面对医院、面对理赔
也可以选择一个懂规则、处理过大量案例、愿意全程跟进的经纪人,帮你把路给铺顺
现在互联网保险广告铺天盖地,大家接受度越来越高,这是好事,但是纯自主投保,缺少专业人士的服务,也是很多理赔纠纷的根源
花同样的钱,为什么不选择更省心、更稳妥的渠道呢?
你需要的从来都不是一张冰冷的保单,而是需要一个专业的人,在任何突发场景下,能快速响应,为你服务,而这一切,AI 无法替代
有任何保险问题,欢迎留言,很乐意帮助到即友们
很多人找我咨询众民保,问的最多的就两个问题:
1、在你这买众民保和去官网、去支付宝买到底有啥区别?不是同一个产品吗?官网渠道不香吗?
2、我已经在其他渠道购买了众民保,能不能转到你这来?以后由你来帮我做理赔和做服务,我感觉你比其他渠道的人更专业
这两个问题都问到了重点上,这背后有两个巨大的信息差,消费者是不太可能把它搞明白的:众民保到底选哪个渠道投保最划算、最省心?买完之后,服务的顾问到底能不能换?
之所以大家没有概念,是因为几乎没有人,愿意把不同渠道的真实差异认真讲给你听,包括官方人员,也不愿意去讲,因为对于他们来说,所有渠道,手心手背都是肉
我结合我手上真实的咨询和理赔案例,从 3 个维度把这件事情彻底讲明白
不过在讲各大平台购买渠道差异之前,先给大家吃一颗定心丸,也是非常重要的一个信息:众民保系列产品,本身绝对是免健康告知医疗险的标杆,平稳运行 4 年,累计客户突破 350 万,保费规模超过 50 亿,同品类的第二名连它的 1/10 都不到,属于断崖式的领先,绝对的头部垄断
很多人选择免健康告知的医疗险,总盯着合同里有没有「保证续保」这四个字
做了这么多年医疗险,我可以很负责任地告诉你:免健康告知产品的续保稳不稳定、理赔顺不顺利,核心是看这个产品的保费规模,看市场盘子,只有规模、盘子足够大,同样的出险率的情况下,赔付的金额占总池子的金额会更小,保险公司才能够持续盈利,才能持续把产品运营下去
众民保如此大的体量,如果你还担心它的稳定性,那么市场上,同类型的产品那就更不用考虑了
这几年,很多保险公司,都想做带病投保、免健康告知的医疗险,几乎来一个死一个
大家看我评论区的数据图,很多产品 3 个月都活不了
所以,如果你的年龄、身体条件只能选择免健康告知的医疗险,首先一定考虑众民保,如果家里老人多,想控制长期的保费压力,优先选择众民保的臻选版
当然它也不是万能的,如果被众安风控拦截、投不进去,或者有一些身体情况在众民保里被归为严重既往史免责,比如分级偏高的甲状腺结节、带恶性倾向的肺结节,这些情况我们再去看其他公司的产品作为备选方案
接下来我们来说一下最关键的规则,也是 90% 的消费者不知道的
众安这家公司,为了保护各个渠道的销售次序,避免恶性竞争,众安内部有一条非常硬性的规定:保单一旦在某一个渠道投保成功之后,后续续保就只能留在原来的渠道,客户不能变更渠道和服务顾问
如果你买完之后,才发现对接你的人不专业,问啥他都不懂,解读完全错误,想换一个人,唯一的办法,就只有退保重新投保
但退保重新投保会带来两个致命的风险:
1、重新提交投保,谁也没法保证不会被风控拦截。原来能买的,退了之后反而投不进去了
2、重新投保这段时间,身体可能有了变化,查出了一些新的疾病,刚好落在严重既往史清单里面,那么重新投保之后,免责的范围就直接变大了,保障就大幅缩水了
所以,我一直跟找我咨询的人强调:渠道这件事情,一定要在投保之前就想明白,买完再想换,代价是很高的
如果你正准备给自己或者家人配置众民保,还没有意识到,不同渠道的差异,那么接下来这 3 点,你一定要认真听完
第一点,也是最直观的差距:家庭单折扣规则不一样
第二点,也是最容易被大家忽略的,就是续保和产品升级规则天差地别
第三点,也是分量最重的一点:售前、就医、理赔的全流程服务差距是天壤之别
▍区别一:家庭折扣优惠
众民保的臻选版、众民保的中高端,不管你在哪个渠道买,它的基础保费是完全一样的,不存在中间商赚差价,但是家庭单的折扣优惠政策,不同的渠道差别是非常大的
举个最常见的例子,一家五口:两个老人因为身体原因,只能投免健告的众民保;3 个年轻人身体健康,可以投,有健康告知的尊享 e 生
如果自己在官方分开下单:因为跨产品了,订单不能合并算家庭单折扣,那么 3 个年轻人享受 9 折,2 个老年人只能单独享受 8 折
如果在支付宝渠道自主购买:不管几个人一起买,都没有家庭单折扣
如果在我这里,头部的经纪公司购买,不需要纠结下单顺序,统一合并成家庭单之后,5 个人全部享受 8 折优惠
而且这个折扣不是首年有效,往后每一年续保都能享受折扣,最高每年能够节省 20% 的保费,1k~2k 左右
一年看着不多,连续缴个三五年,累计下来,差的就不是一个小数目了
不过这里有一个特例:如果投保的尊享 e 生中高端的 plus 版本,那么这个产品的折扣上限是 9 折,这是个特例
▍区别二:能不能随着医疗进步而升级
第二个重大区别,也是最容易被大家忽略的,就是续保和产品升级规则天差地别
众安的医疗险,有两个行业里非常少见的优势:
1、产品持续升级:它会随着医保改革、医疗技术和新药政策的持续升级而跟着升级,不会让你拿着 10 年前的老保障,去应对现在的医疗技术手段和医疗费用,是会随着时代每年更新的
2、众安系列内支持升级和降级流转:尊享 e 生和众民保两大系列,内部支持符合条件的升级和降级流转
今年 6 月份开始,61 岁以上的,也支持降级调整了,比如父母年龄大了,中高端保费有压力,就可以降级为臻选版,这在主营医疗险的公司里,几乎是唯一存在的
举个例子,比如我们年轻人购买的尊享 e 生,这个产品 2015 年上市,到现在已经 11 年了,迭代了 26 个版本,老客户无论有没有理赔过,都可以免费升级到最新的版本,对老客户是非常友好的
再说免健告的众民保系列,也是一路在升级:
·2022 年普惠版上线,报销比例 80%
·2024 年臻选版上线,报销比例直接拉满到 100%
·2025 年众民保中高端推出 0 免赔,还放开了百余种院外药,大病还可以去特需部、国际部
·2026 年版本,又新增了百万的康复责任,附加特需包之后,普通疾病也能够去特需部就医,直接刷新了免健康告知医疗险赛道的上限
这些新增的保障责任,能不能免费享受到,完全取决于你投保的渠道,支不支持升级
在我这,头部经纪公司渠道投保,无论有没有理赔记录,续保的时候,符合条件就能升级到最新版,没有理赔记录的情况下,臻选版还可以升级为众民保中高端
这里客观地说一句话:续保升级属于保险公司的运营策略,没有写入合同,未来存在调整的可能性,但这么多年执行下来,一直是非常稳定的
反观支付宝这类,自主购买的渠道,续保是不支持升级的,你去年买的老版本,今年续保只能买老版本,想要新版本,就只能退保重新投保,等待期重新计算,既往史审查重新审核
如果这段时间查出了新的严重既往症,为了升级反而把保障缩水了,得不偿失
这也是我为什么一直反复强调:免健康告知的医疗险,一定要有一个专业的顾问跟着你,为你持续服务,到了续保的时候,可以帮你,全面、系统地判断,你当下的身体情况,该不该升级、能不能升级,少踩很多坑
▍区别三:理赔权益争取
第三个区别,也是分量最重的一点:售前、就医、理赔的全流程服务差距是天壤之别
很多人觉得医疗险不就是买个保单吗?在哪买不一样吗?完全不一样
医疗险条款复杂,免责声明细碎,而且生病就医又是很高频的,投保之前没有梳理清楚理赔的边界,预期拉得太高,后续出险就很容易产生纠纷
专业经纪人的第一价值,就是在投保之前帮你初步判断身体情况,逐条对应严重既往症清单,讲清楚哪些能赔、哪些免责,从源头上避免买错、拒赔
但买对只是第一步,我们都希望保险一辈子用不上,可真要用上的那一刻,目标一定是,在条件允许的范围内,能报的都要给报销回来
这里面最关键的环节,不是理赔提交资料,而是就医全程的指导
很多拒赔,等你拿到病历、发票来找我的时候,已经板上钉钉、证据确凿,很难挽回
比如看病的时候,随口跟医生提一句「我好几年前就有点头晕、脑梗」,被医生写进了主诉里面,直接就会按照严重既往史免责了
再比如,没有走特药申请流程,自己在外面买了靶向药,再去找保险公司申请,1 分钱都报不了
再比如跑错了医院,住进了康复科,分不清住院、门急诊责任,这些都会直接影响理赔的结果
如果有专业的经纪人,在就医的时候提前介入进来,指导你去和医生沟通病历书写,提前核对票据和病历,提前走特药申请流程,绝大多数这些拒赔的隐患,其实都可以提前规避掉
很多人下意识地觉得官方渠道肯定更专业、更靠谱,现实是,众安线上投放量很大,电销节奏很快,属于产销分离的逻辑
所以说他们的销售核心目标,就是引导你快速下单,体况问得非常粗糙,很容易出现销售误导
真遇到理赔争议,保险公司官方人员,立场天然是偏向保险公司的,维权基本上全靠自己
我之前遇到一个客户,想给 70 多岁的母亲投众民保,之前对接的是官方的销售,简单问了两句就催促下单,说只要单纯的高血压、没有并发症,后续就能够理赔,而且还说心脏轻度反流也完全不影响
客户心里不踏实,就找到了我,我仔细看完她的出院小结和检查报告,认真分析发现,她母亲有高血压病史, CT 显示有脑梗,心脏超声还有轻度的瓣膜反流
脑梗在众民保的严重既往史清单里面,属于高血压伴并发症,瓣膜反流也是属于免责声明范围内的,投保之后,这两类相关的治疗费用都是不赔的
要是客户当时听了官方销售的话直接投保,真到住院的时候,一定会产生大量的纠纷
医疗险的专业度,从来都不是靠背产品话术能够提升的,它是靠一个个理赔的案例、一次次和保险公司沟通,靠经验堆出来的
支付宝这类电销平台也是同理,对接的都是通用客服,只能解决基础的流程问题,不会帮你做体检报告解读,遇到理赔的纠纷和争议,客服也没有协调权限,加上客服人员工资低、流动性很大,等你真需要专业的人来为你服务的时候,对接人不知道已经换了好几个了,没有人能清楚知道你的全部情况
选择我这样专业的经纪人,逻辑就完全不同了:
·投保之前:结合你的体检报告、病史、预算,精准匹配产品,逐条拆解既往史、免赔额、免责声明,不夸大、不隐瞒,客观中立地分析
·续保的时候:同步产品的最新升级动态,根据近一年的体况,客观评估是否升级、是否需要换方案、新产品和旧产品的利弊分别是什么,不盲目劝你换新
·出险之后:第一时间指导你就医,帮助你把控病历的细节,规避因为病历的瑕疵,而导致理赔纠纷
协助你办理院外特药的申请,遇到不合理的拒赔,我们会站在第三方中立的角度,帮你去对接保险公司协调,维护你的合法权益
分享一个真实案例
一位委托人的孩子,在我这边投保了众民保中高端,孩子骑自行车时意外摔伤,一开始以为只是皮外擦伤,拍完 CT 才发现是蝶骨骨折,需要做重建手术
这个时候委托人第一时间打电话给了我,我马上启动应急预案
我们先确认了就医的医院是否在保障范围内,同时马上同步很关键的要求:
1、手术必须是医生出于医疗目的的建议,不要写美容相关的内容,这些要点一定要在病历里规避掉
2、孩子当时因为医保还没有生效,所以我建议等医保开通之后再去做手术,避免按照无社保比例申请理赔时大打折扣,能多报不少钱
在这中间,两次的门诊病历书写有问题,我都提醒委托人和医生沟通,做了合理的调整
理赔的时候,核保人员第一反应就是抓病历的漏洞,这些细节我们提前和委托人沟通好,理赔才能够一路顺畅,不给保险公司留把柄
而这些价值,都要经验非常丰富的从业者,才能一瞬间的职业反应,快速响应,给到客户帮助
在就医环节,我来帮你梳理,利用规则,尽量帮你争取理赔,像这些保姆级的细节指导,官方渠道和其他互联网渠道的普通客服人员,根本不可能替你想到
所以同样一款产品、一样的价格,你可以选择自主下单,全程自己去面对条款、面对医院、面对理赔
也可以选择一个懂规则、处理过大量案例、愿意全程跟进的经纪人,帮你把路给铺顺
现在互联网保险广告铺天盖地,大家接受度越来越高,这是好事,但是纯自主投保,缺少专业人士的服务,也是很多理赔纠纷的根源
花同样的钱,为什么不选择更省心、更稳妥的渠道呢?
你需要的从来都不是一张冰冷的保单,而是需要一个专业的人,在任何突发场景下,能快速响应,为你服务,而这一切,AI 无法替代
有任何保险问题,欢迎留言,很乐意帮助到即友们
0 12
来自圈子
你不知道的行业内幕
791313人已经加入