即刻App年轻人的同好社区
下载
#患癌被拒赔,理由是"遗传"?
晚上有客户和我聊保险方案时提到最近一个知名的泰康保险拒赔重疾险被起诉的案例。
一、一个让人憋屈的案子
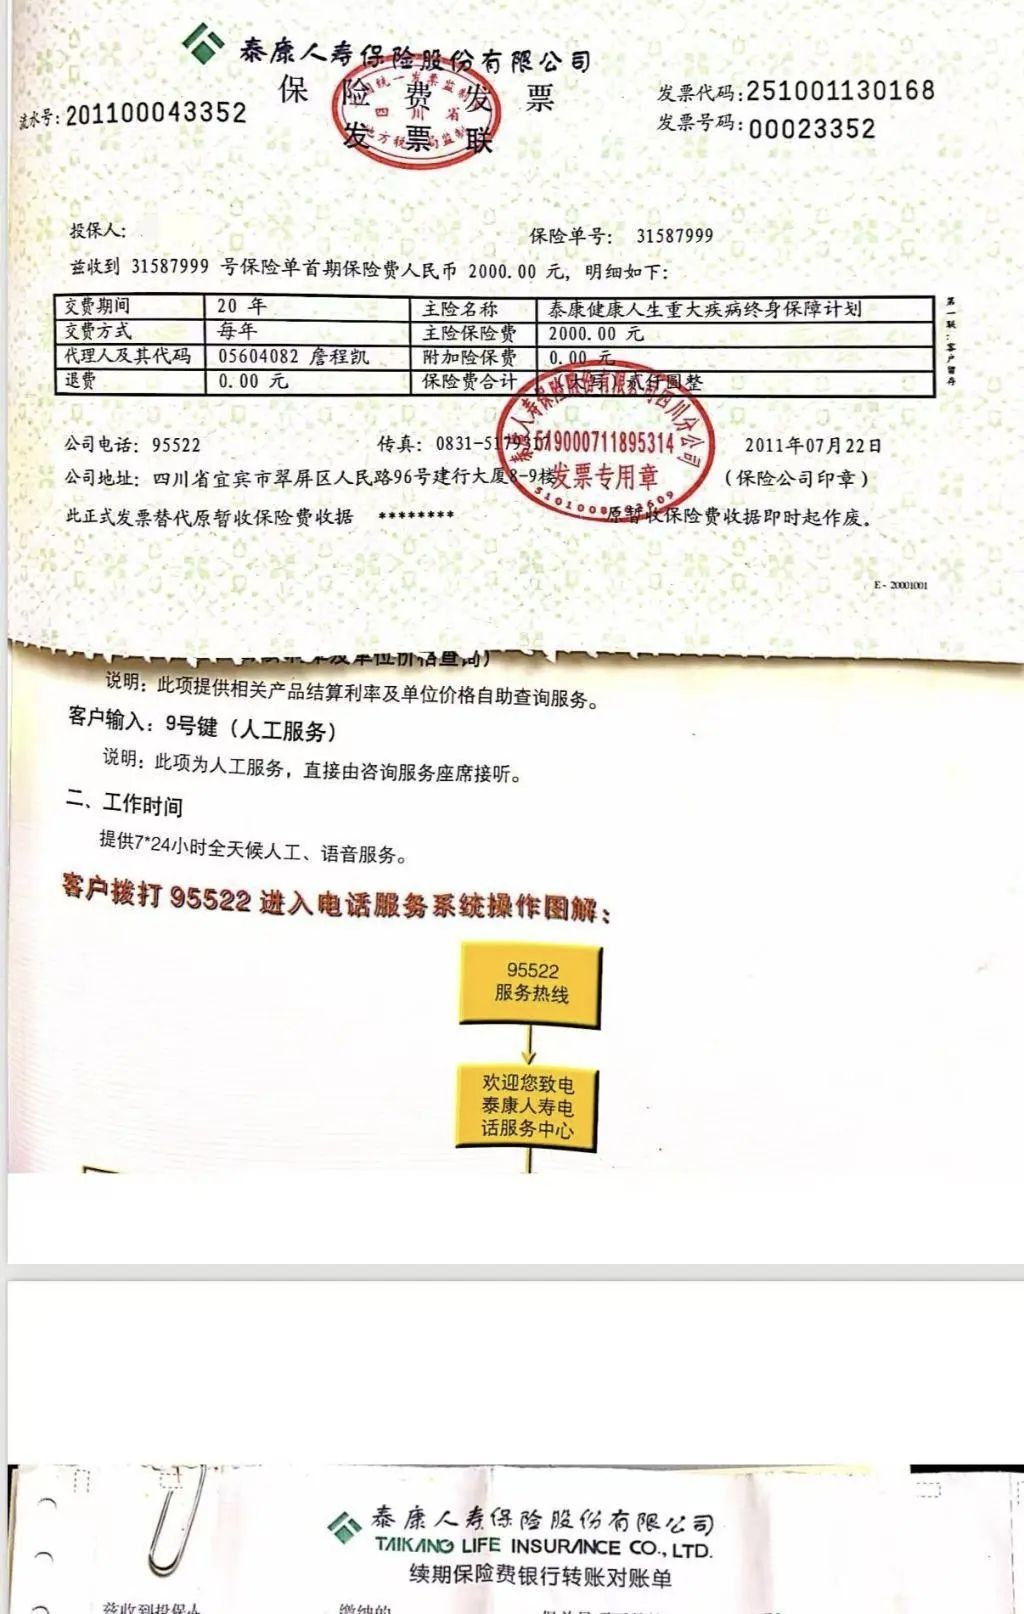
四川成都的肖先生,2011年由母亲为他投保了一份泰康人寿的重疾险,每年缴费2000元,连续交了十几年,从未间断。今年8月,他确诊降结肠恶性肿瘤,申请理赔,结果被拒了。
拒赔理由是:他同时被诊断出"家族性息肉病",保险公司认为这属于遗传性疾病,触发了合同的免责条款。
保险公司凭什么呢?据报道,主要依据是他父亲15年前也得过癌症。没有基因检测,没有医学鉴定,公司自己甚至说不清"结肠癌为什么在你们这儿算遗传病",面对媒体追问只回应:"应该由医生说了算""以法院判决为准"。
目前肖先生已经起诉,案件进入司法程序。
很多人看完这个新闻的第一反应是:保险公司是不是又在玩文字游戏?
我的判断是:这个拒赔,从医学到法律,几乎每个环节都站不住脚。这篇文章就把背后的逻辑链完整捋一遍——不仅是为了看热闹,更是因为这条免责条款几乎写进了每一份内地重疾险合同,搞清楚它的边界,对你手上的保单很重要。
二、第一个误区:基因突变 = 遗传病?
先说一个冷知识:几乎所有癌症,都是基因突变造成的。
但请注意,基因突变分两种:
第一种叫体细胞突变。后天发生的,只存在于肿瘤细胞里,是细胞在分裂复制中"出了错",跟父母没有任何关系,也不会传给下一代。绝大多数癌症属于这一类。
第二种叫胚系突变。从父母那里遗传来的,全身每个细胞都携带。这才是真正意义上的"遗传性",比如携带BRCA1/2突变的人,患乳腺癌、卵巢癌的风险会显著升高——安吉丽娜·朱莉预防性切除乳腺就是因为这个。
所以"癌症由基因突变造成"这句话完全正确,但推不出"癌症是遗传病"。癌症没有被写进任何医学分类的"遗传病"目录里。世卫组织国际疾病分类(ICD-10)中,恶性肿瘤属于C章,而遗传性疾病属于Q章,两者井水不犯河水。
保险公司拿"基因"说事,第一步就混淆了概念。
三、第二个误区:合同里的"遗传性疾病免责",到底指什么?
翻开几乎任何一份内地重疾险合同,责任免除里都有这么一条:"遗传性疾病,先天性畸形、变形或染色体异常"。
关键在定义。合同里通常明确:遗传性疾病以ICD-10为准,范围就是Q章(Q00-Q99)的先天性疾病——也就是出生时就存在、由父母垂直传递的疾病,比如:
- 唐氏综合征等染色体异常
- 血友病、地中海贫血、苯丙酮尿症
- 先天性心脏病、多囊肾
看出门道了吗?这条免责条款的设计初衷,是防止"带病投保"的逆选择——防止有人明知孩子有先天疾病还投保。它从来不是为了把癌症挡在门外的。
就算退一步,承认肖先生的家族性息肉病与遗传有关,逻辑链还缺关键一环:保险公司必须证明这次的结肠癌,是由遗传性的息肉病引起的。
而医学上,这类结肠癌有一部分是遗传性的,有一部分不是,不能凭"他爸爸也得过癌"来推测——需要基因检测才能确认。
这就引出了最致命的问题。
四、保险公司绕不开的死结:它无权要求基因检测
《健康保险管理办法》(2019年修订)第三十八条明确规定:
保险公司销售健康保险产品,不得非法搜集、获取被保险人除家族遗传病史之外的遗传信息或基因检测资料;也不得要求投保人、被保险人或受益人提供上述信息。
这意味着三件事:
1. 投保时,保险公司不能强制你做基因检测;
2. 你自己做过的基因检测(比如体检套餐里的),内地没有强制披露义务;
3. 理赔时,保险公司如果拿"遗传"说事,举证责任全在它自己——它必须证明疾病属于免责范围。
可是它无权要求客户做基因检测,自己也拿不出检测证据,这个举证责任怎么完成?
完不成,这就是为什么说这个拒赔几乎必输。
五、司法实践早就给出过答案
类似的官司,法院已经判过了。
案例一:浙江台州临海的冯先生,投保长期疾病险三年后息肉癌变住院,保险公司以"疾病属于遗传性范畴"拒赔。法院审理认为:家族性息肉病一般与遗传因素有关,但并非都由遗传引起,保险公司仅凭出院诊断和几篇文章,就认为"家族性息肉病导致癌变的可能性较高",据此认定遗传性疾病并拒赔——法院不予支持。
案例二:徐州中院在一起二审判决中明确:免责条款"并未明确被保险人患遗传性疾病所导致的其他疾病是否亦应免除保险责任",对免责条款存在两种解释的,应作出有利于被保险人的解释(《保险法》第30条的疑义利益解释原则)。
注意案例二的逻辑有多严密:就算家族性息肉病算遗传病,免责条款也只免除了"遗传性疾病"本身——由它引起的其他疾病(比如癌变的癌症)赔不赔?条款没写清楚,那就按对客户有利的方式解释:赔。
此外还有一道闸门:免责条款要生效,保险公司必须证明投保时尽到了"提示和明确说明义务"(《保险法》第17条)。一份十几年前的保单,公司要举证当年把"什么是遗传性疾病、Q章包括哪些病"给客户讲清楚了——实务中几乎不可能。
所以你看,这个案子保险公司要赢,得同时闯过四关:
概念关,癌症属于"遗传性疾病" ,医学上不成立;
因果关,癌症由遗传性息肉病引起,需要基因检测,而它无权要求;
条款关,免责条款覆盖"遗传病引起的其他疾病" ,条款没写,就要作有利于被保险人的解释;
程序关,当年履行了提示说明义务,十几年的旧保单,难以举证
四关里任何一关过不去,拒赔都不成立。
六、这个案子给我们的三个启示
第一,不要因为一个新闻就否定保险。
说句公道话,从行业整体数据看,2026年上半年保险业赔款给付1.4万亿,各公司理赔获赔率基本在98%以上,泰康自己的理赔时效也做到了平均1.5天。这类拒赔是少数,而且进了法院,客户大概率能赢。
但"大概率能赢"不等于"不用折腾"——从拒赔到起诉到判决,一两年过去了,生病的家庭等不起。
第二,保额是会缩水的,保单需要定期检视。
这个案子里最让人唏嘘的一个细节:肖先生这份重疾险,保额只有8.6万。2011年看或许还行,放到今天,一场结肠癌的治疗费用可能就要三五十万。
拒赔纠纷会解决,但保额不足的问题,法院帮不了你。保单不是买完就结束的产品,每三五年应该重新检视一次。
第三,保险真正的专业含量,不在签单那一刻,在条款和理赔。
"遗传性疾病免责"这条几乎人人都有的条款,边界在哪里?什么情况赔、什么情况不赔、被拒了怎么争取?这些问题,客户在买的时候看不懂,理赔的时候孤立无援。
一个负责任的顾问,价值恰恰体现在这些时刻:投保前帮你把条款的坑讲清楚,配置时帮你把保额做足、结构搭对,理赔时帮你把逻辑链和证据链准备扎实。
7 01
来自圈子
你不知道的行业内幕
790691人已经加入