即刻App年轻人的同好社区
下载
【丁克卖保险的,怎么给自己买保险的】其中,115万的保费是用来买馒头的。
卖保险六七年了,给自己买保险思路反而更简单。因为不用考虑「我挂了」这件事。
说下我的基本情况:35岁,北京人,有房无贷,比较宅,物欲很低,减肥成功后身体算健康,生活习惯还比较好(切胆囊之后更养生了😂);父母有退休金,退休后常年在山东威海和广西北海,不回北京待着。
所以我的配置逻辑就一条:别因为我生病或残了,拖累家里人。基于这个思路,配了三类:
1. 医疗险,保费一年不到1000块
百万医疗2份换着买(保证续保20年)*换着买是为了占产品升级和重新算续保年头;
再加一份纯住院高免赔额的中端医疗,占个特需国际部和直付的坑。
2. 重疾险,保费一年7000多
单次赔付,保额50万,80岁前额外赔80%,不带身故责任,带癌症和心脑血管二次。大概率在60岁后选择退保出现金价值,养老用。
*说实话,有点后悔加俩二次责任,再选一次我肯定是提高保额。
3. 增额终身寿,总保费115万
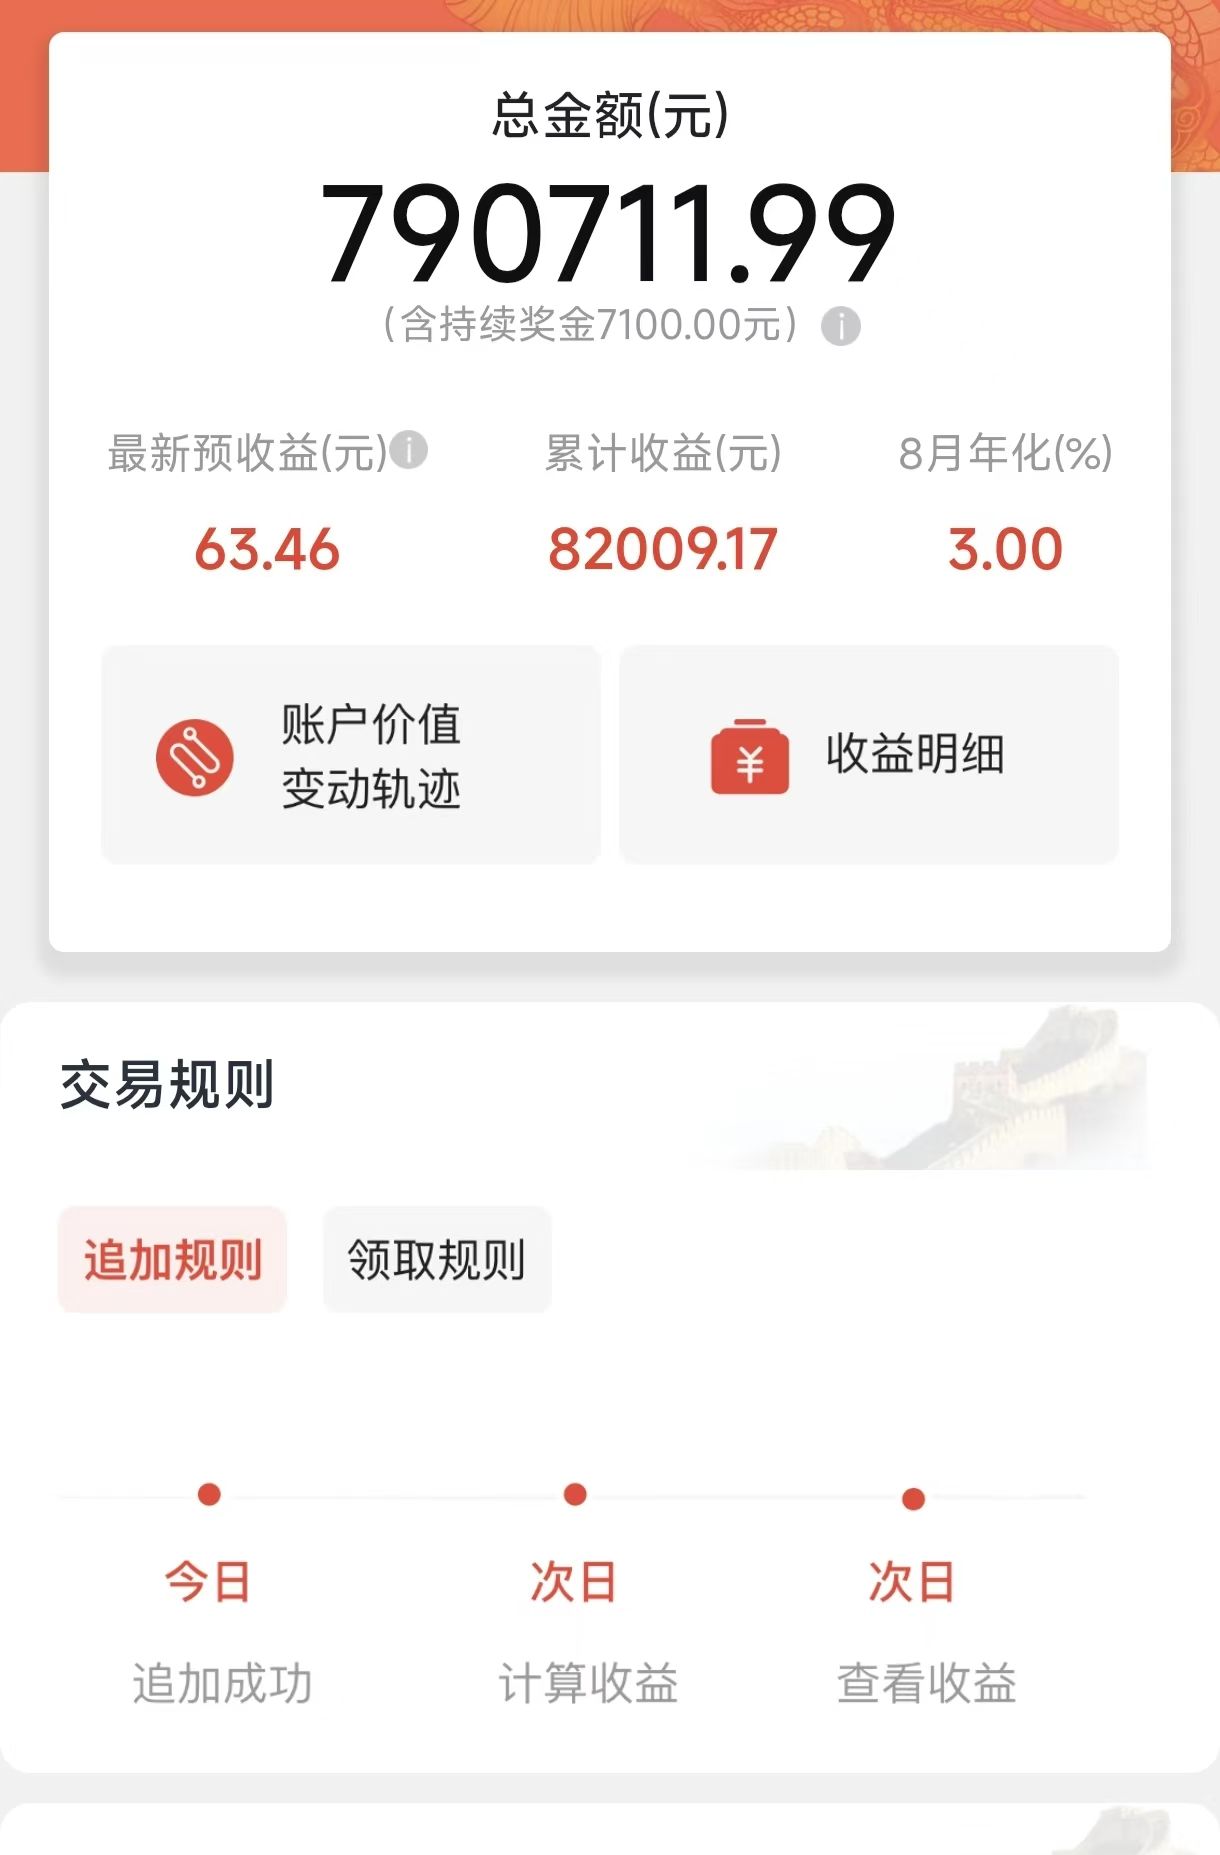
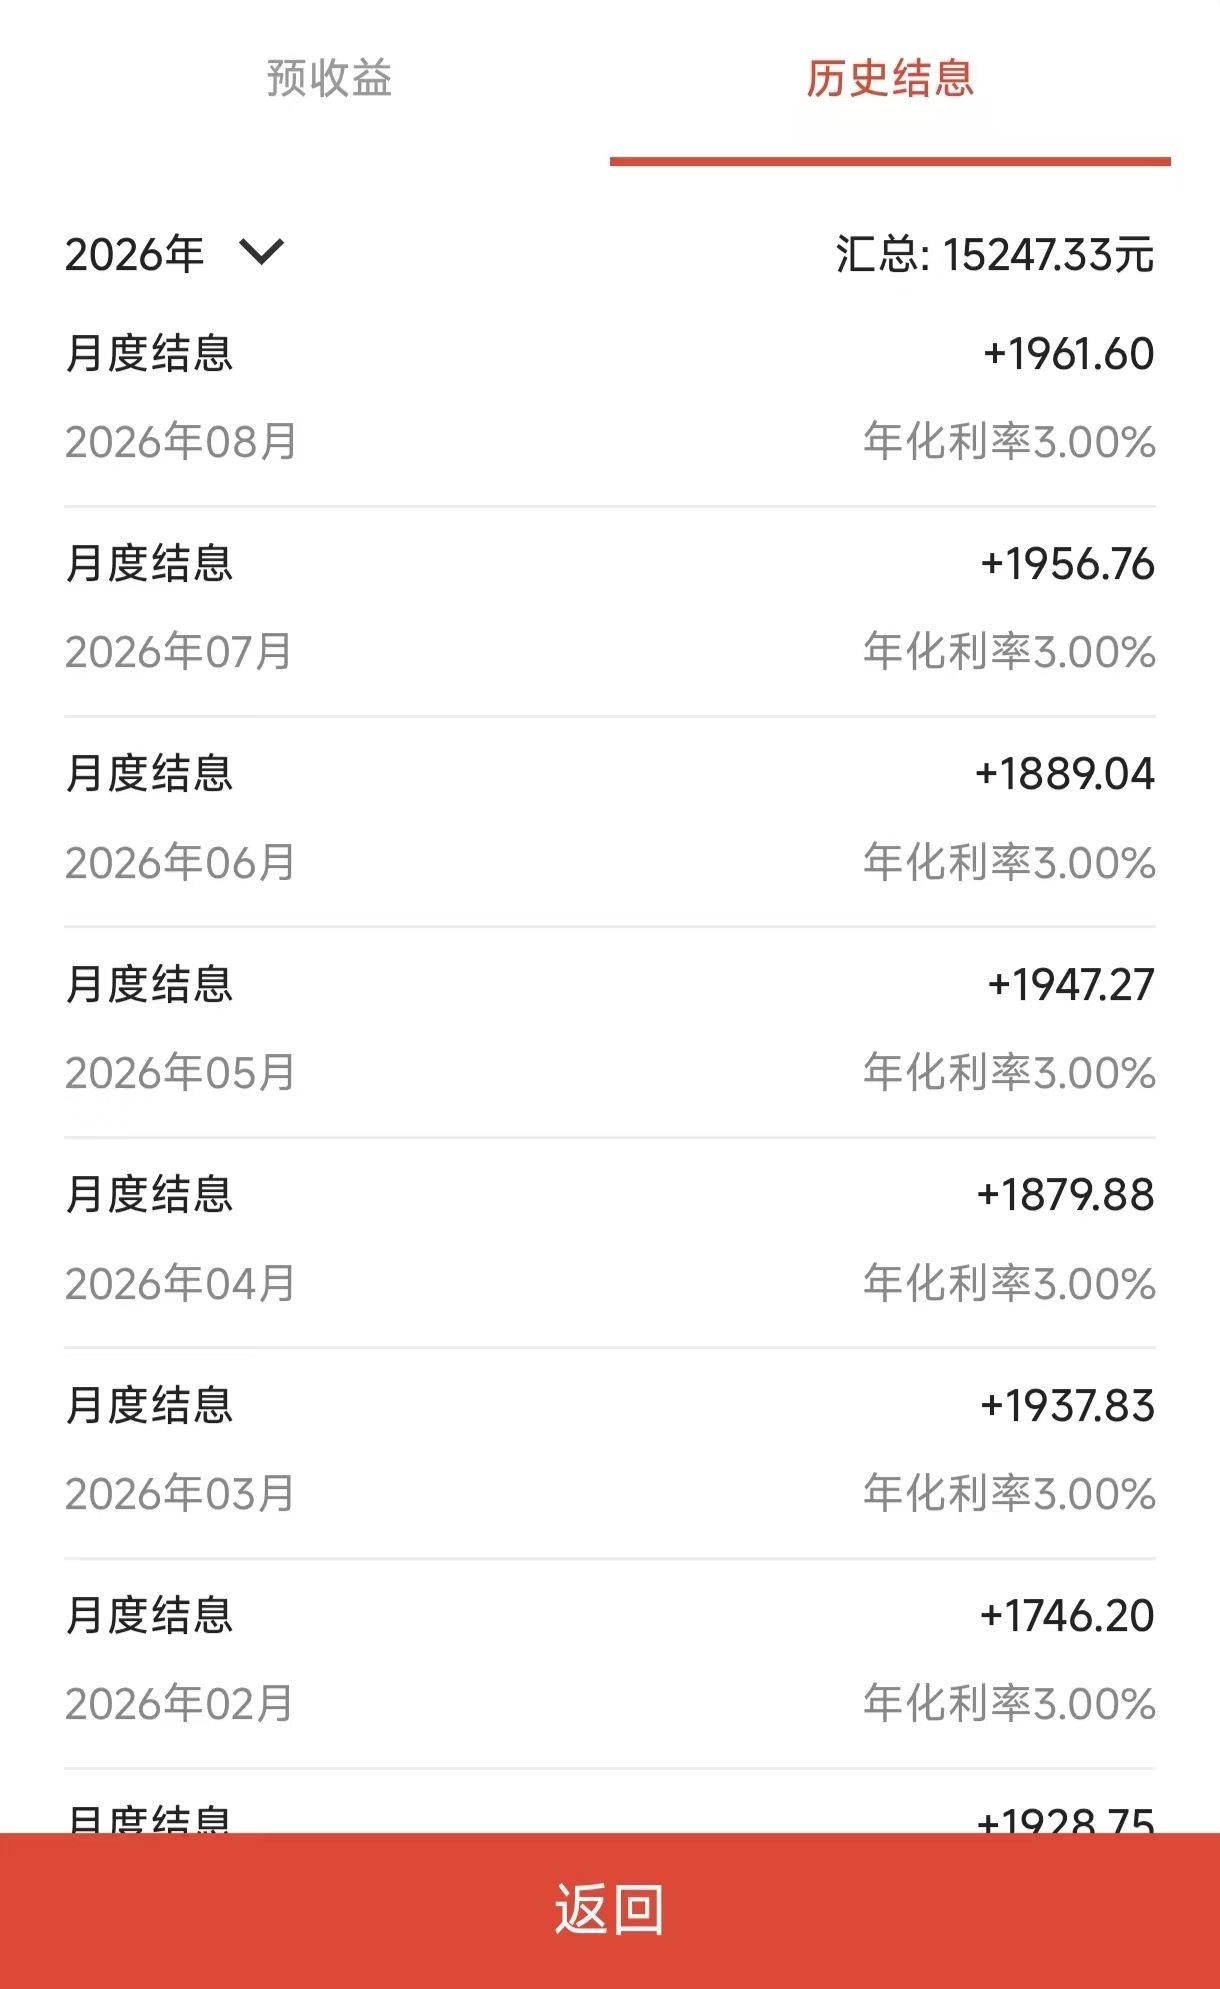
两份增额寿(3.5%)共45万,加一个万能账户(保底3%)70万。当时万能可以无上限追加,没闲钱了,不然放更多。
另外,有即友留言说:你这保底3%,老了算上通胀也就够买馒头的。我回:你还真说对了,我买增额寿的钱,就是为了老了至少能买馒头的。
整体看下来,基本就是医疗险兜底,然后重疾险在60岁前杠杆高的时候保障使,之后变成和增额寿一个作用,当养老钱用。
最后放一个万能账户的收益情况~当时真是看中保底3和能无限追加了~
卖保险六七年了,给自己买保险思路反而更简单。因为不用考虑「我挂了」这件事。
说下我的基本情况:35岁,北京人,有房无贷,比较宅,物欲很低,减肥成功后身体算健康,生活习惯还比较好(切胆囊之后更养生了😂);父母有退休金,退休后常年在山东威海和广西北海,不回北京待着。
所以我的配置逻辑就一条:别因为我生病或残了,拖累家里人。基于这个思路,配了三类:
1. 医疗险,保费一年不到1000块
百万医疗2份换着买(保证续保20年)*换着买是为了占产品升级和重新算续保年头;
再加一份纯住院高免赔额的中端医疗,占个特需国际部和直付的坑。
2. 重疾险,保费一年7000多
单次赔付,保额50万,80岁前额外赔80%,不带身故责任,带癌症和心脑血管二次。大概率在60岁后选择退保出现金价值,养老用。
*说实话,有点后悔加俩二次责任,再选一次我肯定是提高保额。
3. 增额终身寿,总保费115万
两份增额寿(3.5%)共45万,加一个万能账户(保底3%)70万。当时万能可以无上限追加,没闲钱了,不然放更多。
另外,有即友留言说:你这保底3%,老了算上通胀也就够买馒头的。我回:你还真说对了,我买增额寿的钱,就是为了老了至少能买馒头的。
整体看下来,基本就是医疗险兜底,然后重疾险在60岁前杠杆高的时候保障使,之后变成和增额寿一个作用,当养老钱用。
最后放一个万能账户的收益情况~当时真是看中保底3和能无限追加了~
0 00
来自圈子
中年互助会
66580人已经加入