即刻App年轻人的同好社区
下载
【丁克卖保险的,怎么给自己买保险的】其中,115万的保费是用来买馒头的。
卖保险六七年了,给自己买保险思路反而更简单。因为不用考虑「我挂了」这件事。
说下我的基本情况:35岁,北京人,有房无贷,比较宅,物欲很低,减肥成功后身体算健康,生活习惯还比较好(切胆囊之后更养生了😂);父母有退休金,退休后常年在山东威海和广西北海,不回北京待着。
所以我的配置逻辑就一条:别因为我生病或残了,拖累家里人。基于这个思路,配了三类:
1. 医疗险,保费一年不到1000块
百万医疗2份换着买(保证续保20年)*换着买是为了占产品升级和重新算续保年头;
再加一份纯住院高免赔额的中端医疗,占个特需国际部和直付的坑。
2. 重疾险,保费一年7000多
单次赔付,保额50万,80岁前额外赔80%,不带身故责任,带癌症和心脑血管二次。大概率在60岁后选择退保出现金价值,养老用。
*说实话,有点后悔加俩二次责任,再选一次我肯定是提高保额。
3. 增额终身寿,总保费115万
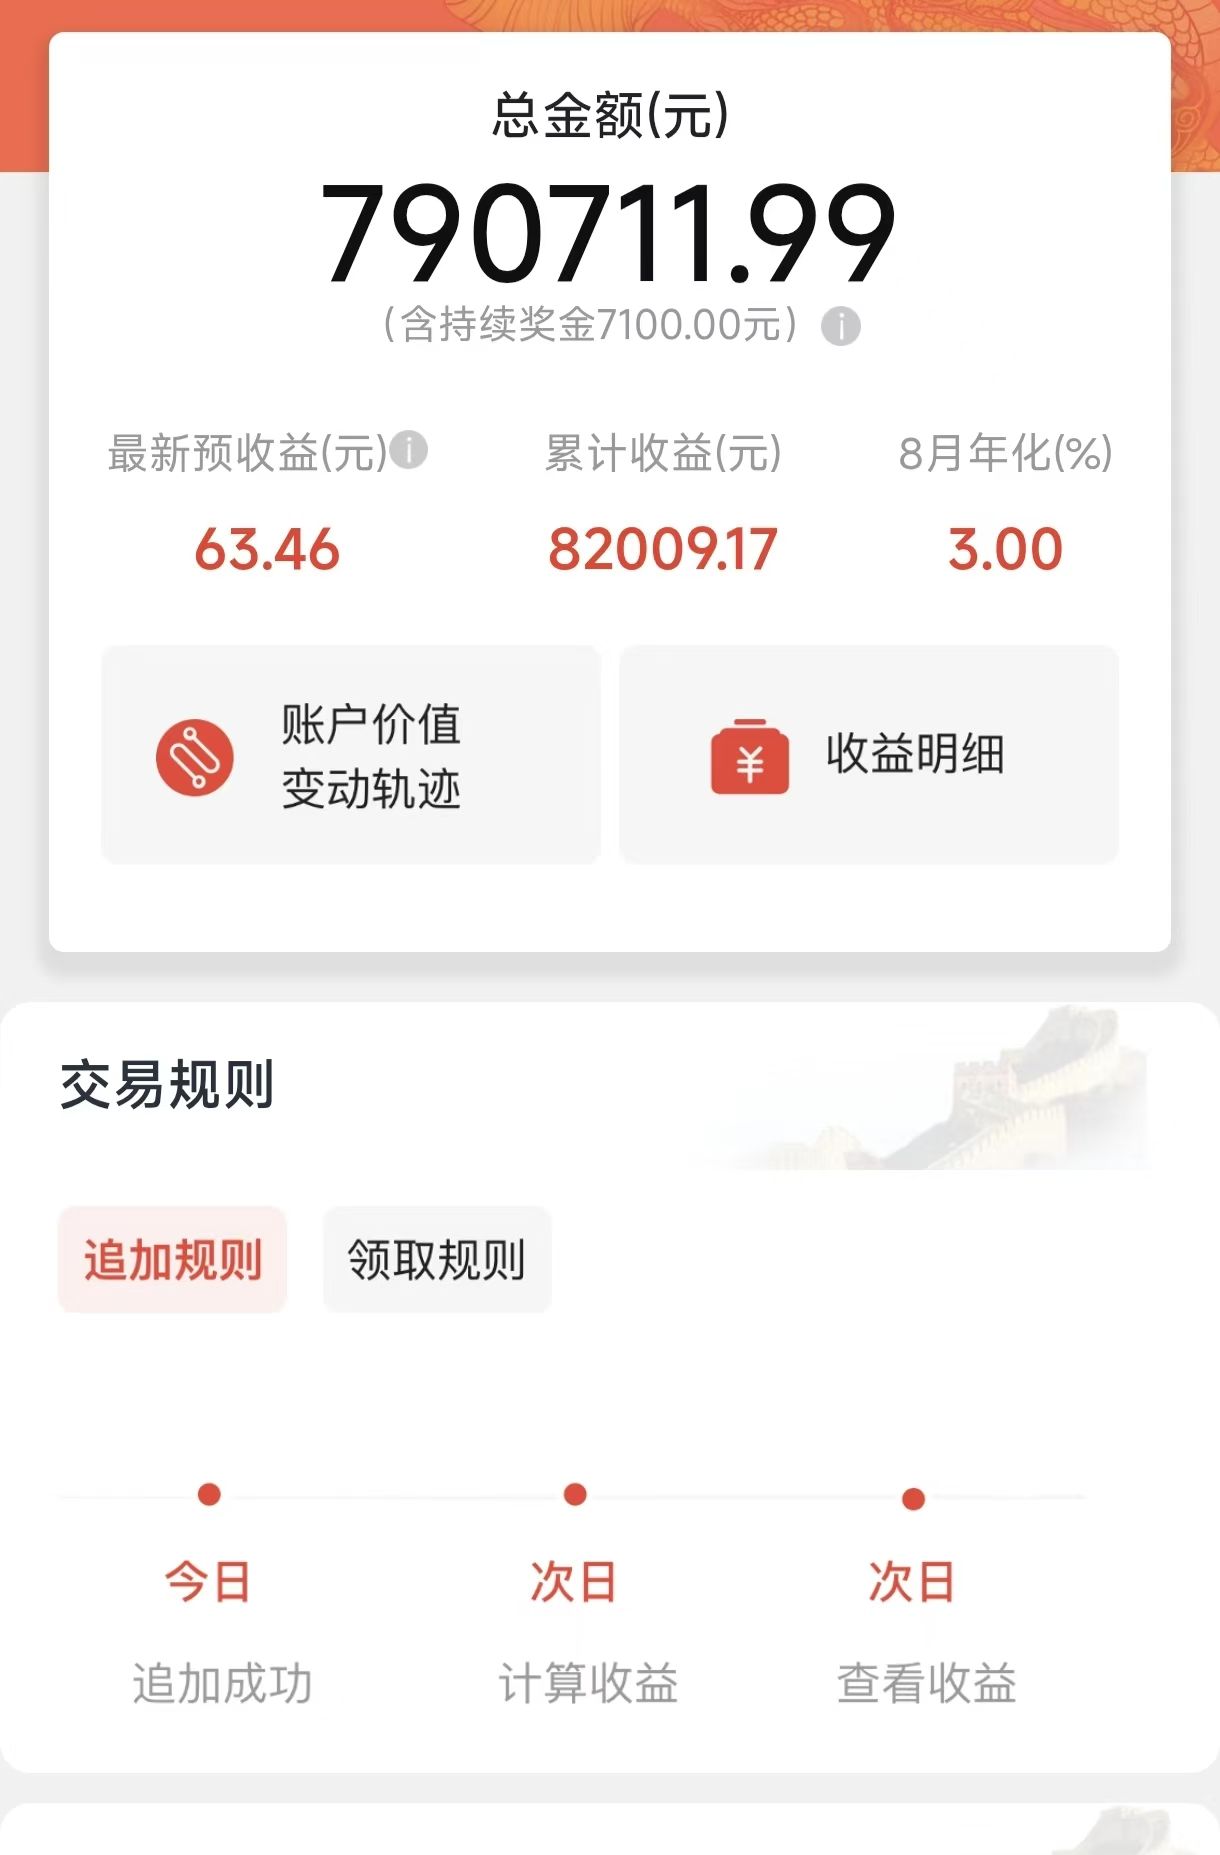
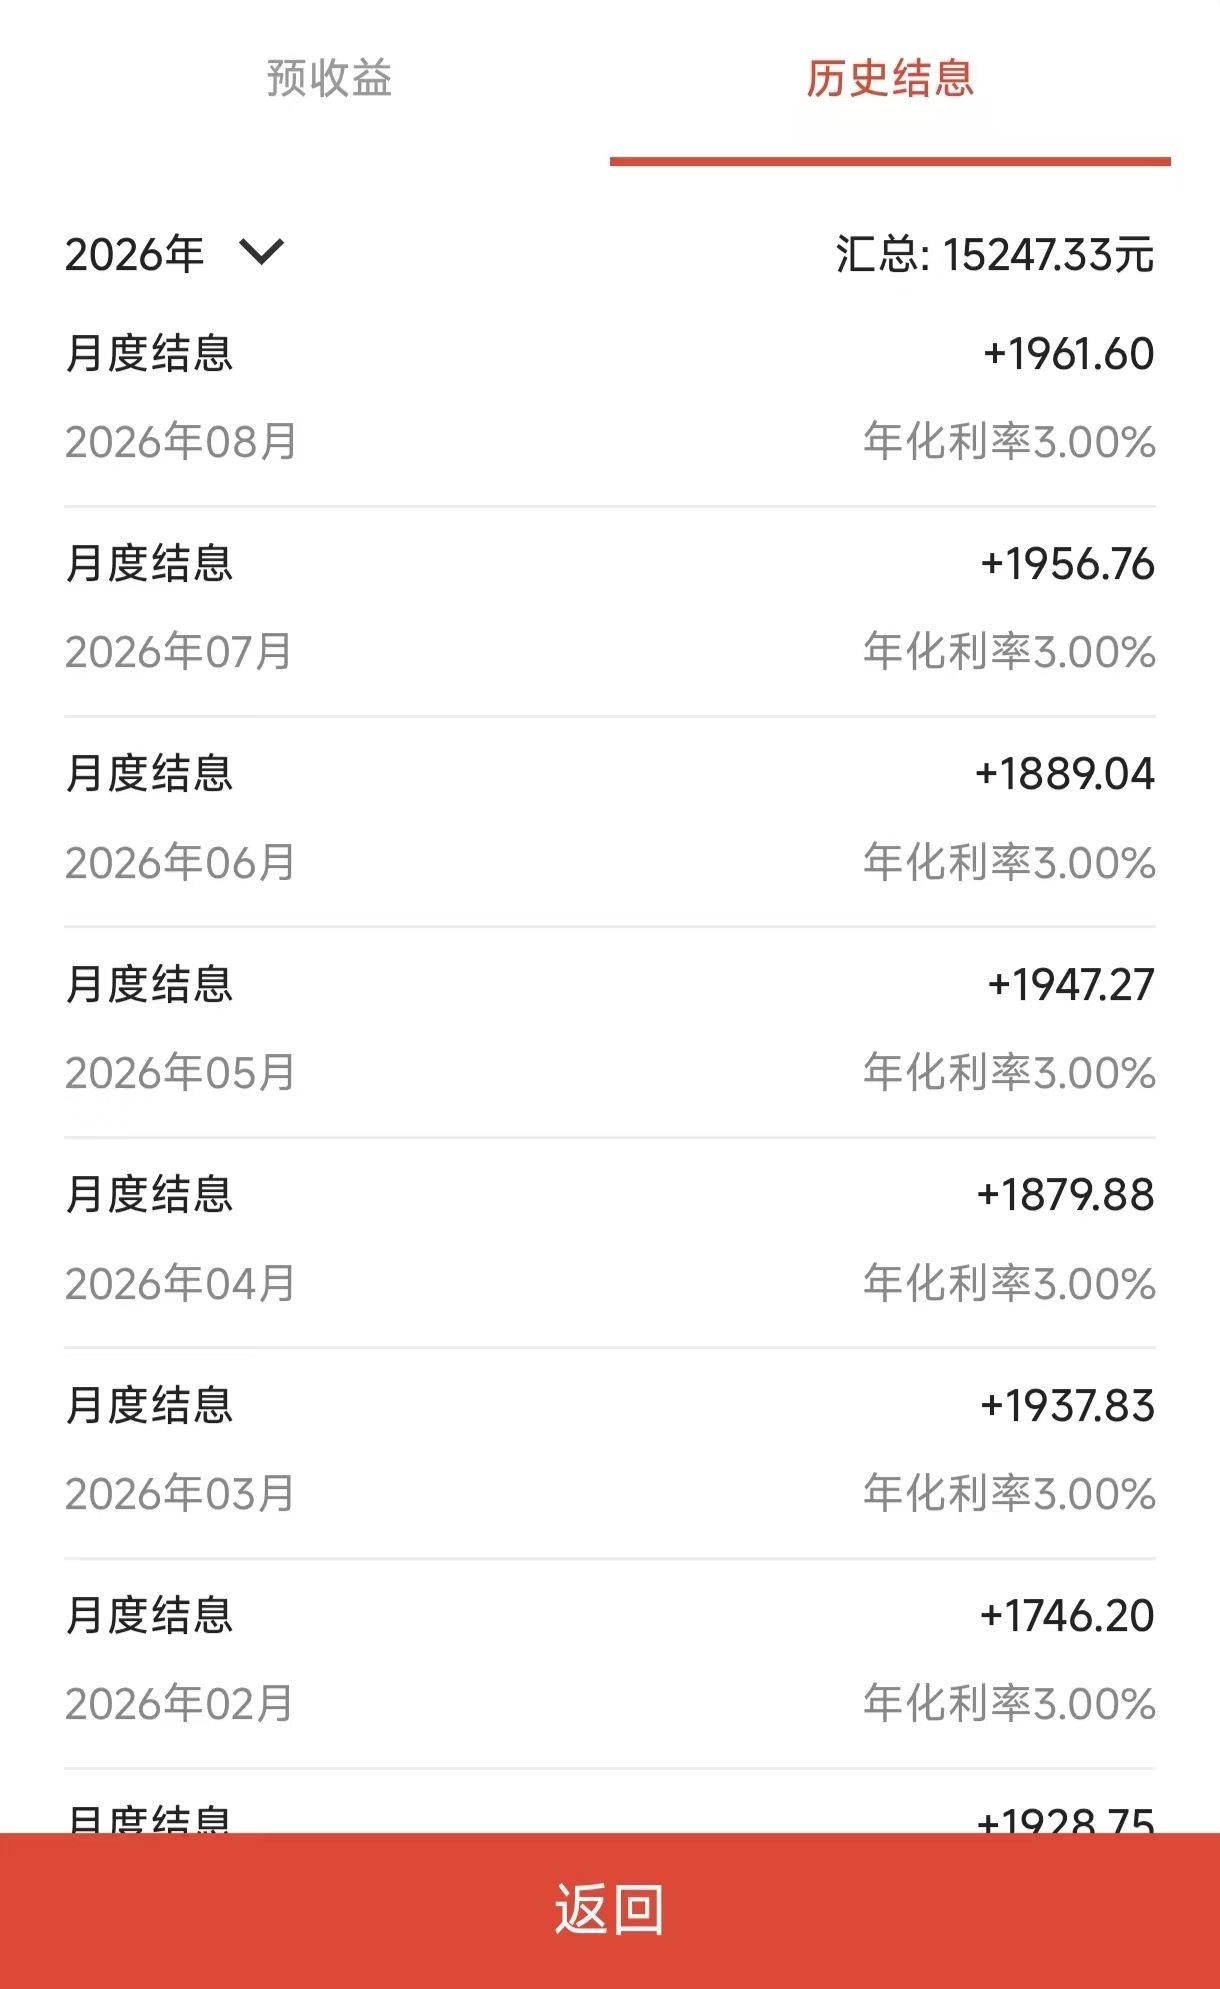
两份增额寿(3.5%)共45万,加一个万能账户(保底3%)70万。当时万能可以无上限追加,没闲钱了,不然放更多。
另外,有即友留言说:你这保底3%,老了算上通胀也就够买馒头的。我回:你还真说对了,我买增额寿的钱,就是为了老了至少能买馒头的。
整体看下来,基本就是医疗险兜底,然后重疾险在60岁前杠杆高的时候保障使,之后变成和增额寿一个作用,当养老钱用。
最后放一个万能账户的收益情况~当时真是看中保底3和能无限追加了~
卖保险六七年了,给自己买保险思路反而更简单。因为不用考虑「我挂了」这件事。
说下我的基本情况:35岁,北京人,有房无贷,比较宅,物欲很低,减肥成功后身体算健康,生活习惯还比较好(切胆囊之后更养生了😂);父母有退休金,退休后常年在山东威海和广西北海,不回北京待着。
所以我的配置逻辑就一条:别因为我生病或残了,拖累家里人。基于这个思路,配了三类:
1. 医疗险,保费一年不到1000块
百万医疗2份换着买(保证续保20年)*换着买是为了占产品升级和重新算续保年头;
再加一份纯住院高免赔额的中端医疗,占个特需国际部和直付的坑。
2. 重疾险,保费一年7000多
单次赔付,保额50万,80岁前额外赔80%,不带身故责任,带癌症和心脑血管二次。大概率在60岁后选择退保出现金价值,养老用。
*说实话,有点后悔加俩二次责任,再选一次我肯定是提高保额。
3. 增额终身寿,总保费115万
两份增额寿(3.5%)共45万,加一个万能账户(保底3%)70万。当时万能可以无上限追加,没闲钱了,不然放更多。
另外,有即友留言说:你这保底3%,老了算上通胀也就够买馒头的。我回:你还真说对了,我买增额寿的钱,就是为了老了至少能买馒头的。
整体看下来,基本就是医疗险兜底,然后重疾险在60岁前杠杆高的时候保障使,之后变成和增额寿一个作用,当养老钱用。
最后放一个万能账户的收益情况~当时真是看中保底3和能无限追加了~
0 00
【常见人身保险避坑】
也不算坑,就是简单说说留个心注意的点
1、意外险:
留意“健康告知”,现在很多一年期意外险也有健康告知了;一定要带“猝死”责任;意外医疗责任是否包含社保外用药;
2、医疗险:
选对自己需要的医疗险种类,百万医疗/中端医疗/高端医疗;留意“外购”药、械责任;关注一下续保条件如何;
3、重疾险:
如果有轻、中症责任,看看高发轻中症是否缺失;保额足够一定是最优先考虑的;
4、寿险:
基本没啥
5、储蓄险(年金/增额寿):
“分红”、“万能”,不是不能碰了!7年前我刚从业,那会儿挺多论调是不要碰带分红、万能字样的保险,那会儿更多是为了宣传效果好,其实放到现在看,这话不合理。举个我自己的例子,我手头现在有一个万能账户(不准确地说,就类似余额宝吧),保底利率是3%的复利,放现在来看,还是挺好的了。
也不算坑,就是简单说说留个心注意的点
1、意外险:
留意“健康告知”,现在很多一年期意外险也有健康告知了;一定要带“猝死”责任;意外医疗责任是否包含社保外用药;
2、医疗险:
选对自己需要的医疗险种类,百万医疗/中端医疗/高端医疗;留意“外购”药、械责任;关注一下续保条件如何;
3、重疾险:
如果有轻、中症责任,看看高发轻中症是否缺失;保额足够一定是最优先考虑的;
4、寿险:
基本没啥
5、储蓄险(年金/增额寿):
“分红”、“万能”,不是不能碰了!7年前我刚从业,那会儿挺多论调是不要碰带分红、万能字样的保险,那会儿更多是为了宣传效果好,其实放到现在看,这话不合理。举个我自己的例子,我手头现在有一个万能账户(不准确地说,就类似余额宝吧),保底利率是3%的复利,放现在来看,还是挺好的了。
0 00
等我住院病历啥的都出来之后,走个理赔流程记录下来分享出来的~~~万万没想到啊,卖保险这么多年,自己先来了个住院手术理赔🤣🤣🤣
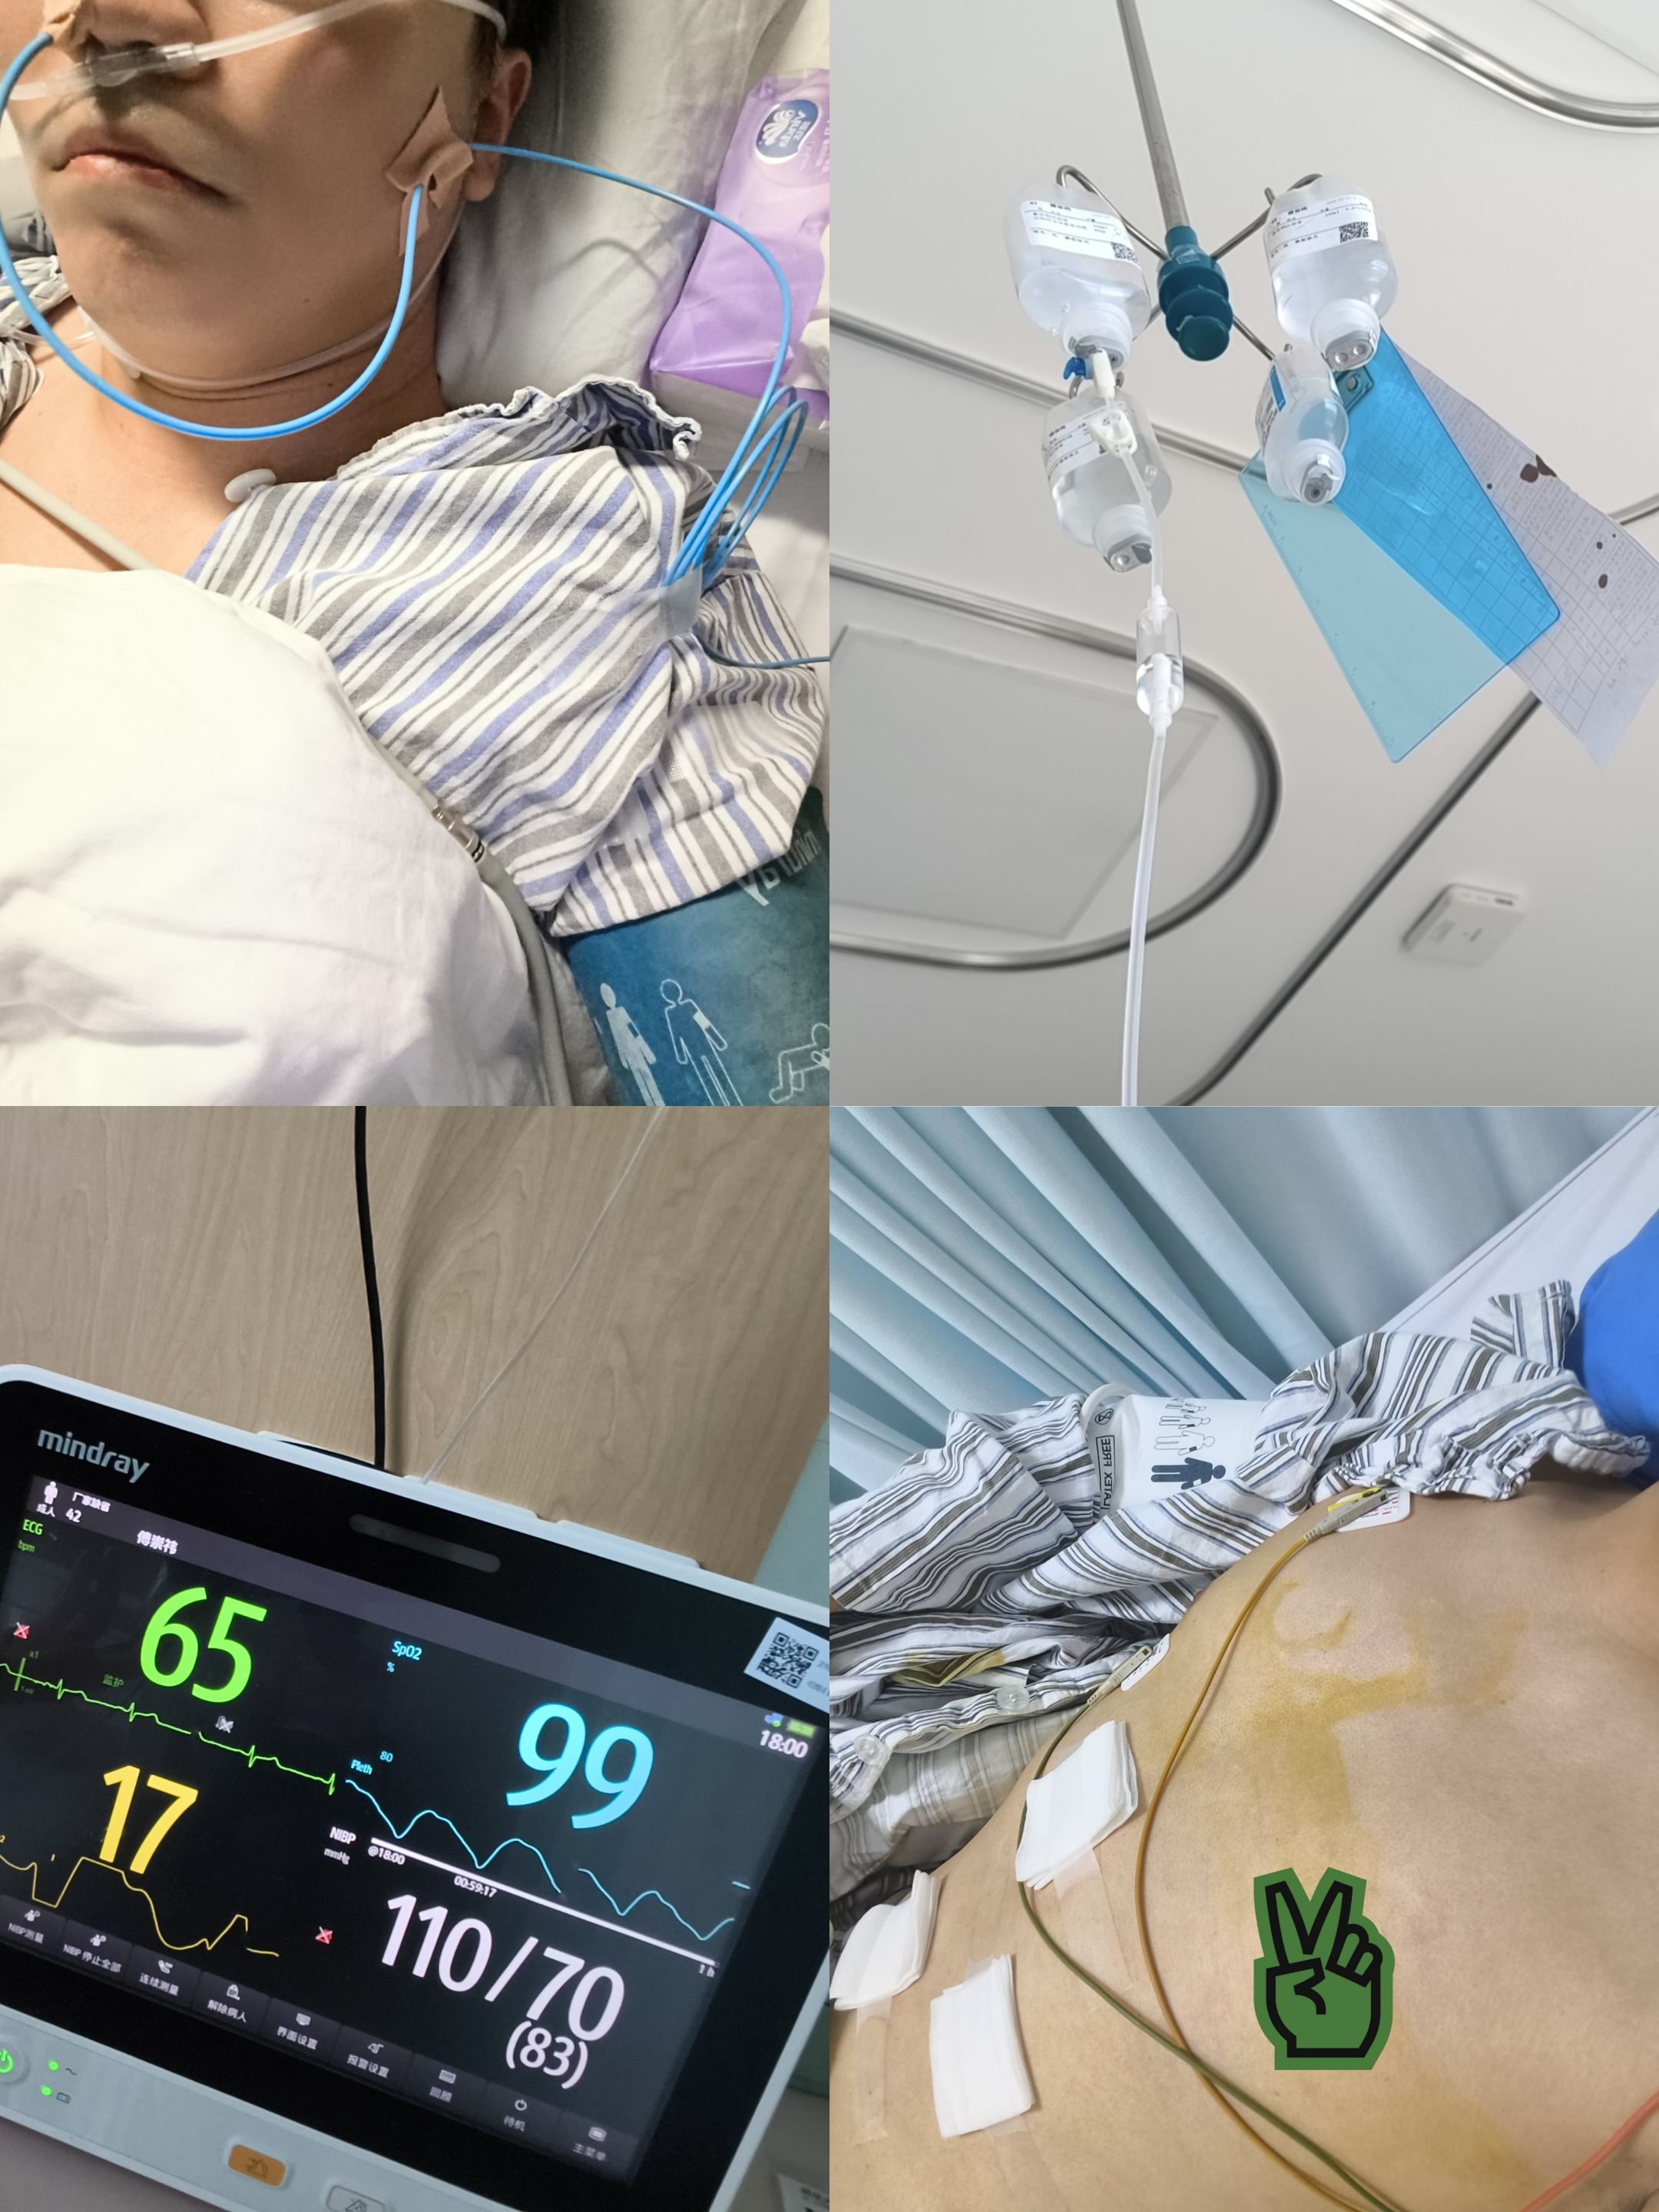
GON小胖发表了动态:[解锁住院及全麻(还是前女友给麻醉的)体验成就😂] 真的是本命年提前了~7.17检查发现有多发胆结石,想着年底切了胆囊就完了,万万没想到,8月底,结石掉出来卡胆总管了,直接扣下住院,住了半个月,先做了ercp取石,又做了胆囊切除。最折腾的是还有残留,一个月之后可能还得做一次ercp取石~半个月体重掉了10斤😂也算是人生第一次体验住院手术了~胆囊切除手术去的麻醉师是前女友,也是挺有趣的体验了😆总之真是本命年提前一年了,还有乱七八糟几件糟心事儿赶一起了,就不提了~希望明年本命年顺顺利利的~ *另,大家平时一定定期体检啊~等住院病历都打印出来了,我发个理赔流程出来,实际操作体验一下~
1 00
【怎么给孩子选医疗保险】
一、明确需求:
1、兜底用 2、体验好一点,不用等床位
3、体验贼好,全能报销(直付)
二、按需选不同类型的产品:
1、百万医疗 2、中端医疗 3、高端医疗
------开始叨叨:------
一、明确需求:
1、兜底用:
能覆盖公立二级及以上医院的普通部住院责任,就是应对重大疾病风险,报销“住院”产生的大额医疗费用,报销特药、靶向药啥的;
2、体验好一点:
能覆盖公立二级及以上医院的特需部/国际部/VIP部,及部分私立医院的住院责任,依然是报销“住院”的费用,但是,就医体验会好一些,像有的季节肺炎爆发,普通部得排队等床位,特需部国际部啥的,可能不用排队等了就;
3、体验好,全能报(直付)
除了覆盖上面说的,还能覆盖像和睦家、新世纪这样的昂贵医院,且连日常的门急诊费用(感冒发烧)都可以报销,甚至是刷卡由保险公司直付,不需要自行先结账;
二、按需选产品
1、百万医疗:兜底用,一般情况下推荐选保证续保20年的产品,现在市面上主推的就那么三四款,大差不差。一年保费几百块钱;
2、中端医疗:体验好一些,可以去特需部国际部啥的,与此同时,如果愿意附加门急诊责任,也可以。一年保费几千块钱;
3、高端医疗:体验好,全能报,目前儿童可以单独投保的产品也就那么五六款,有一些差别。一年保费大几千到万元不等;
需求明确了,就好选了,儿童专属产品也不多,同类型产品间差距也不是特别大,稍微看看小红书或者找销售问问就能选定投保哪款产品了。
一、明确需求:
1、兜底用 2、体验好一点,不用等床位
3、体验贼好,全能报销(直付)
二、按需选不同类型的产品:
1、百万医疗 2、中端医疗 3、高端医疗
------开始叨叨:------
一、明确需求:
1、兜底用:
能覆盖公立二级及以上医院的普通部住院责任,就是应对重大疾病风险,报销“住院”产生的大额医疗费用,报销特药、靶向药啥的;
2、体验好一点:
能覆盖公立二级及以上医院的特需部/国际部/VIP部,及部分私立医院的住院责任,依然是报销“住院”的费用,但是,就医体验会好一些,像有的季节肺炎爆发,普通部得排队等床位,特需部国际部啥的,可能不用排队等了就;
3、体验好,全能报(直付)
除了覆盖上面说的,还能覆盖像和睦家、新世纪这样的昂贵医院,且连日常的门急诊费用(感冒发烧)都可以报销,甚至是刷卡由保险公司直付,不需要自行先结账;
二、按需选产品
1、百万医疗:兜底用,一般情况下推荐选保证续保20年的产品,现在市面上主推的就那么三四款,大差不差。一年保费几百块钱;
2、中端医疗:体验好一些,可以去特需部国际部啥的,与此同时,如果愿意附加门急诊责任,也可以。一年保费几千块钱;
3、高端医疗:体验好,全能报,目前儿童可以单独投保的产品也就那么五六款,有一些差别。一年保费大几千到万元不等;
需求明确了,就好选了,儿童专属产品也不多,同类型产品间差距也不是特别大,稍微看看小红书或者找销售问问就能选定投保哪款产品了。
0 00
【为什么现在不推荐像支付宝上好医保这样的百万医疗了?】
近一年时常就听到说不推荐买“百万医疗险”了,到底为啥?大概两个原因:
1、DRG改革导致“赔不到”
2、覆盖不了特需/国际部,公立普通部又开不出或直接没有原研药、靶向药等
DRG医保改革打包后,医院会更倾向选择“便宜”的方案或药品,导致医保报销之后的住院费用刚好卡在“百万医疗”的免赔额(1万)内,百万医疗的获赔率降低;
同样还是改革的影响,导致很多进口药原研药靶向药在公立医院的普通部开不出来,或者直接没有,百万医疗的作用打了不少折扣。
基于这两点,现在会更推荐购买纯住院的“中端医疗险”产品,因为可以覆盖公立医院的特需部、国际部,且不少产品还可以绕开医保控费。
以上这些,有道理,但也并不能说百万医疗就不建议买了,毕竟目前市面上保证续保最长时间(20年)的医疗险还是百万医疗,除此之外,目前也有不少百万医疗产品可以附加特需、国际部的责任。
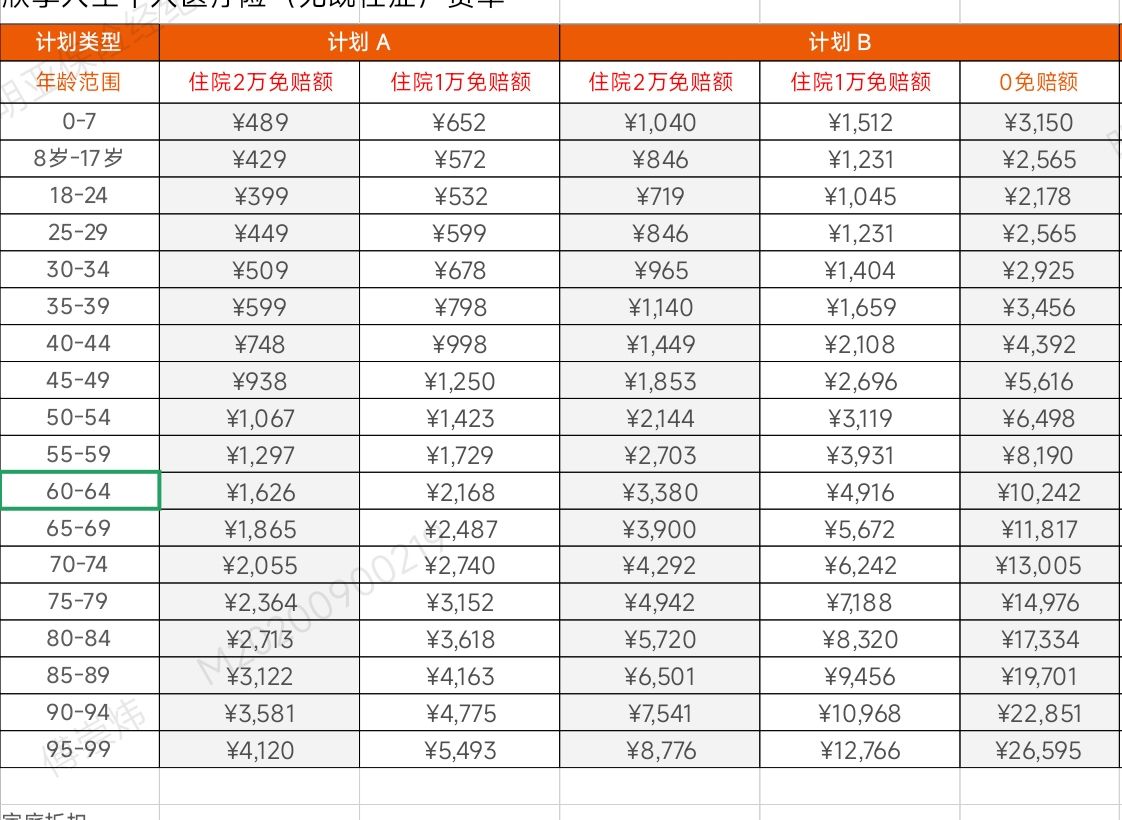
*不过个人还是倾向买保证续保20年的百万医疗的同时,再买一份高免赔额的纯住院中端医疗,这样能更好地解决上面提到的问题,同时,保费也没额外多太多。图里是某款中端医疗纯住院责任的费率表~
近一年时常就听到说不推荐买“百万医疗险”了,到底为啥?大概两个原因:
1、DRG改革导致“赔不到”
2、覆盖不了特需/国际部,公立普通部又开不出或直接没有原研药、靶向药等
DRG医保改革打包后,医院会更倾向选择“便宜”的方案或药品,导致医保报销之后的住院费用刚好卡在“百万医疗”的免赔额(1万)内,百万医疗的获赔率降低;
同样还是改革的影响,导致很多进口药原研药靶向药在公立医院的普通部开不出来,或者直接没有,百万医疗的作用打了不少折扣。
基于这两点,现在会更推荐购买纯住院的“中端医疗险”产品,因为可以覆盖公立医院的特需部、国际部,且不少产品还可以绕开医保控费。
以上这些,有道理,但也并不能说百万医疗就不建议买了,毕竟目前市面上保证续保最长时间(20年)的医疗险还是百万医疗,除此之外,目前也有不少百万医疗产品可以附加特需、国际部的责任。
*不过个人还是倾向买保证续保20年的百万医疗的同时,再买一份高免赔额的纯住院中端医疗,这样能更好地解决上面提到的问题,同时,保费也没额外多太多。图里是某款中端医疗纯住院责任的费率表~
0 00
[作为一个卖保险的,拿到新的产品都看点啥?重疾险篇]
1、基础责任(不附加任何可选责任)的保费情况
这就很简单了,同一类型的产品放在一起,保费高低一目了然。目前重疾险的简单分类,保费由低到高:
a重疾单次赔付消费型(不带身故责任)
b重疾多次赔付消费型
c重疾单次赔付储蓄型(带身故责任)
d重疾多次赔付储蓄型
*同一类型的产品放在一起比较才有意义,一定分清楚。
2、高发轻症、中症的缺失情况
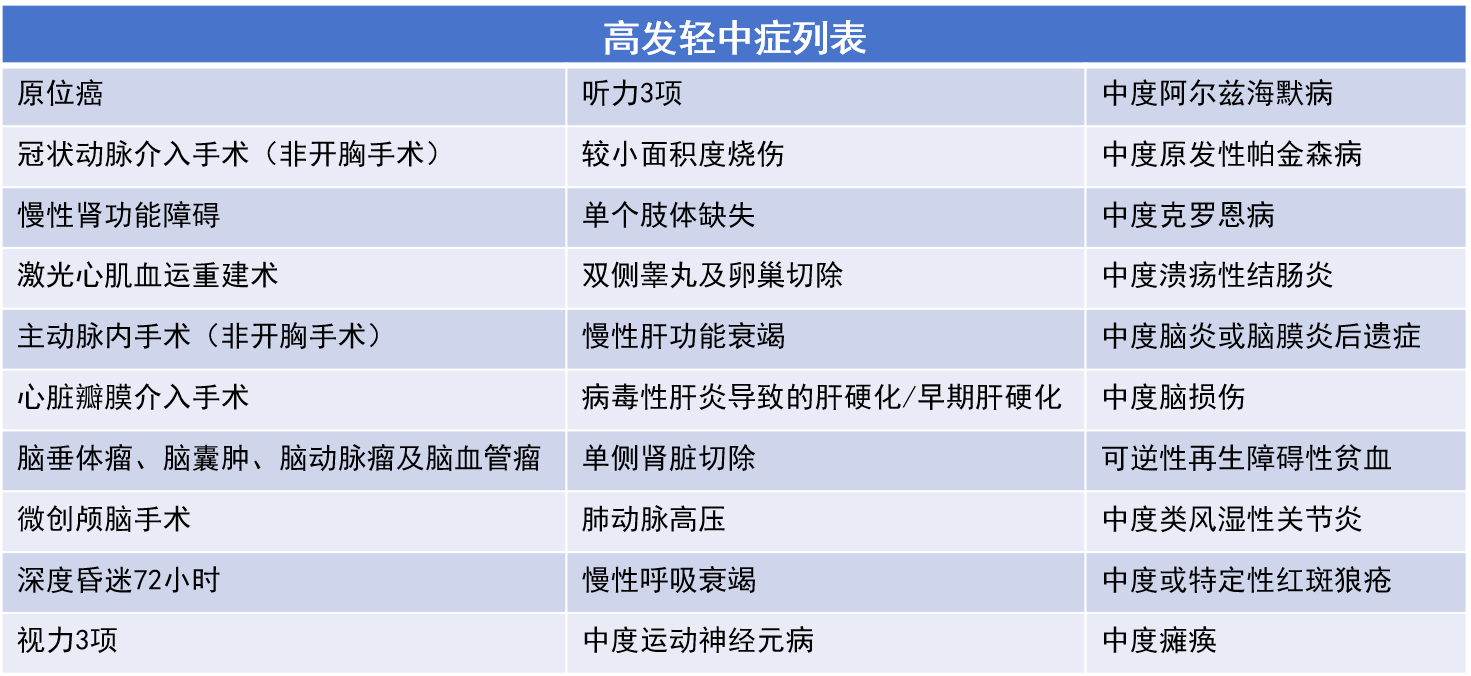
重疾险中有28种重大疾病和3种轻症,是行业规范要求的,标准也是统一的;但除此之外的轻、中症没有统一的标准,行业内部有一个高发轻中症疾病的列表,看到新产品时会一一对应找到是否有这些高发轻中症,有缺失就减分。当然,再扣细致一点,可以具体比较一下不同产品对于某一高发轻中症的理赔宽松程度,有的会略有差别,但是意义不太大,毕竟没法预测自己会得哪种病。(高发轻中症列表见图)
3、可选附加责任性价比如何,有无亮点
比如,60岁前额外赔付80%、癌症二次、心脑血管二次等等,这些于我自己看来都属于“锦上添花”,每个人可以根据自己需求选择是否附加。当然,不同产品间相似的责任之间可以进行比较,有的便宜些,有的实用性可能强一些,具体情况具体分析。
4、核保宽松程度如何
这点其实挺重要的,大量客户基本都是身体或多或少有些小毛病的,所以,对于某一些异常,核保宽松与否决定了能否承保,我们会根据公司过往承保的记录,去看哪些公司在哪些方面核保比较宽松,有针对性的推荐给客户,比如有的公司可能对于结节承保比较友好,有的可能对于女性疾病承保比较友好,各不相同。当然,有的时候保司会在“开门红”活动期间,整体会放低核保的门槛。
5、保险公司增值服务和经营情况如何
增值服务依然属于“锦上添花”,有当然更好;公司经营情况,重疾险方面,一般避开特别差的公司就可以了,如果是对于安全性有极高要求的客户,那另说。保险公司经营情况主要从以下几个数据来看就可以了:
a成立年限,注册资本
b近些年的风险评级
c近些年的偿付能力
d近些年的SARMRA评分
1、基础责任(不附加任何可选责任)的保费情况
这就很简单了,同一类型的产品放在一起,保费高低一目了然。目前重疾险的简单分类,保费由低到高:
a重疾单次赔付消费型(不带身故责任)
b重疾多次赔付消费型
c重疾单次赔付储蓄型(带身故责任)
d重疾多次赔付储蓄型
*同一类型的产品放在一起比较才有意义,一定分清楚。
2、高发轻症、中症的缺失情况
重疾险中有28种重大疾病和3种轻症,是行业规范要求的,标准也是统一的;但除此之外的轻、中症没有统一的标准,行业内部有一个高发轻中症疾病的列表,看到新产品时会一一对应找到是否有这些高发轻中症,有缺失就减分。当然,再扣细致一点,可以具体比较一下不同产品对于某一高发轻中症的理赔宽松程度,有的会略有差别,但是意义不太大,毕竟没法预测自己会得哪种病。(高发轻中症列表见图)
3、可选附加责任性价比如何,有无亮点
比如,60岁前额外赔付80%、癌症二次、心脑血管二次等等,这些于我自己看来都属于“锦上添花”,每个人可以根据自己需求选择是否附加。当然,不同产品间相似的责任之间可以进行比较,有的便宜些,有的实用性可能强一些,具体情况具体分析。
4、核保宽松程度如何
这点其实挺重要的,大量客户基本都是身体或多或少有些小毛病的,所以,对于某一些异常,核保宽松与否决定了能否承保,我们会根据公司过往承保的记录,去看哪些公司在哪些方面核保比较宽松,有针对性的推荐给客户,比如有的公司可能对于结节承保比较友好,有的可能对于女性疾病承保比较友好,各不相同。当然,有的时候保司会在“开门红”活动期间,整体会放低核保的门槛。
5、保险公司增值服务和经营情况如何
增值服务依然属于“锦上添花”,有当然更好;公司经营情况,重疾险方面,一般避开特别差的公司就可以了,如果是对于安全性有极高要求的客户,那另说。保险公司经营情况主要从以下几个数据来看就可以了:
a成立年限,注册资本
b近些年的风险评级
c近些年的偿付能力
d近些年的SARMRA评分
0 12
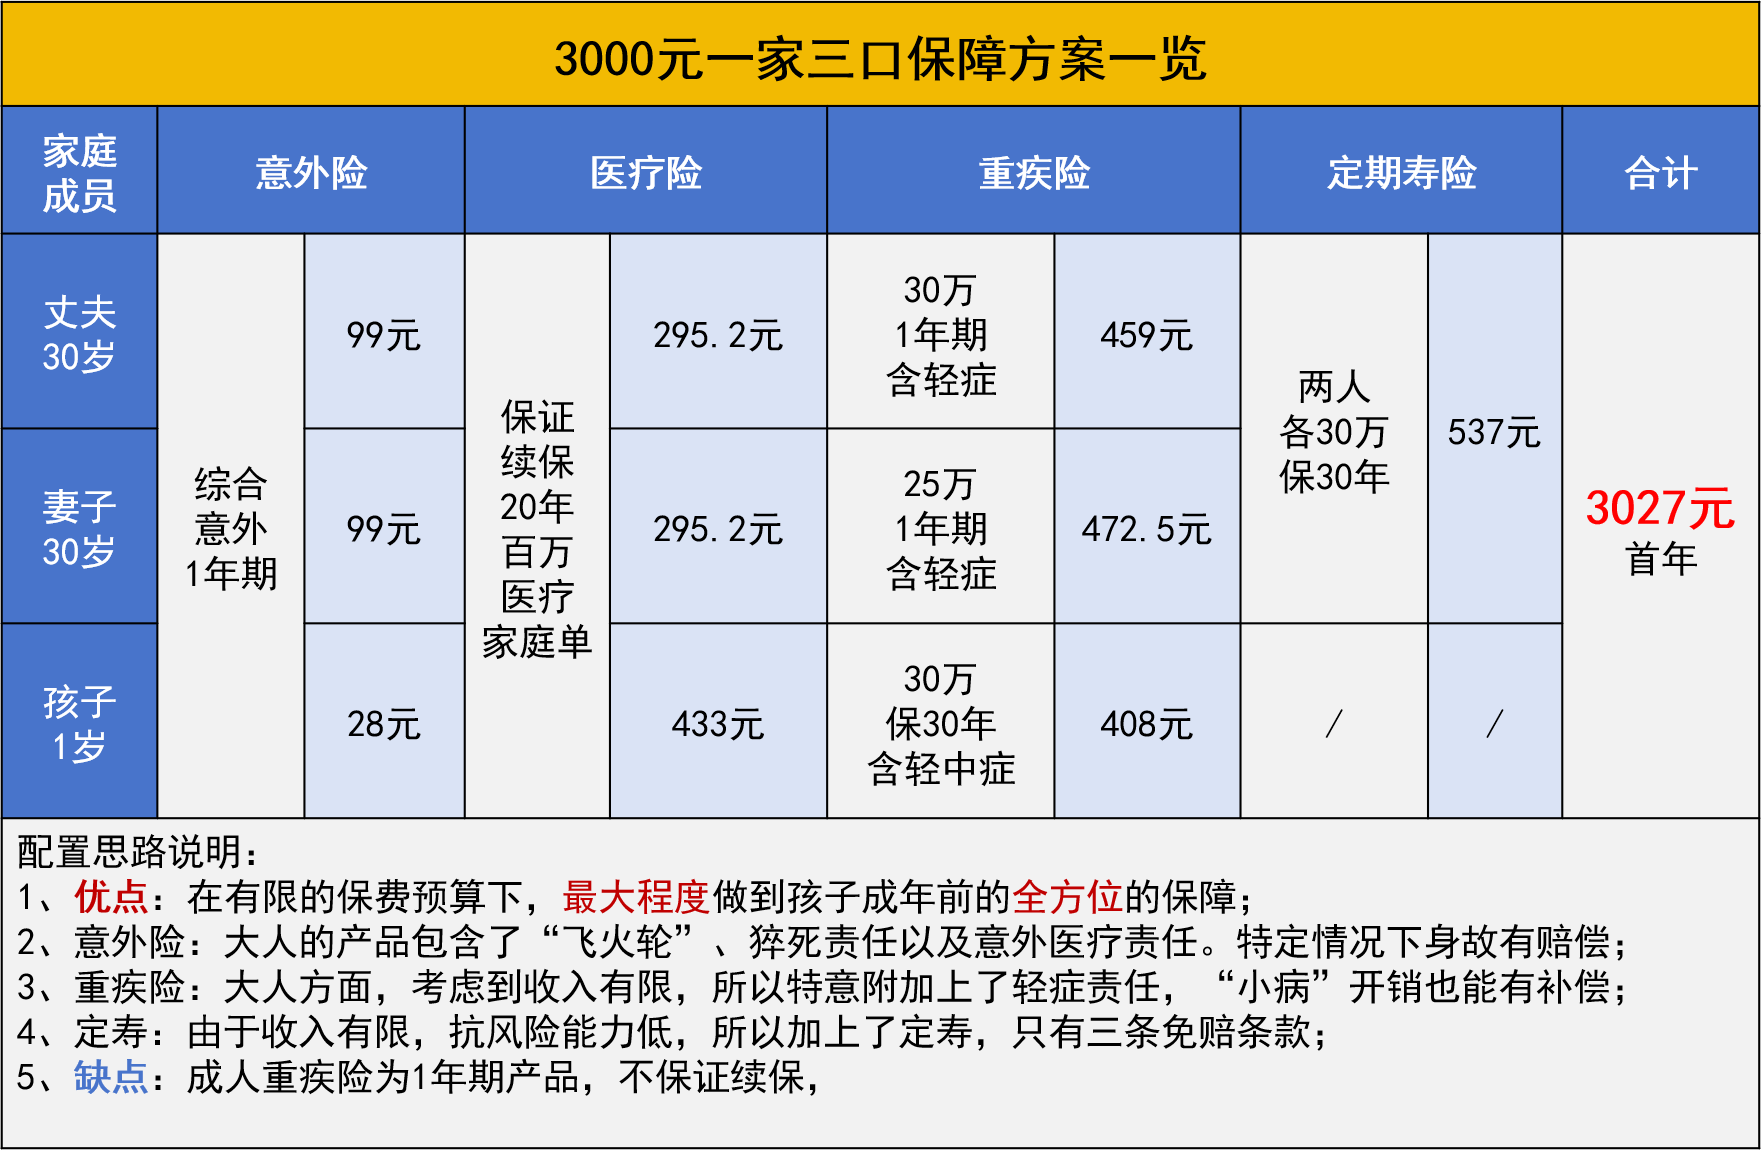
【3000块钱给三口之家配齐整套保险(极限配置)】
包含意外险,医疗险,重疾险,定期寿险~已经是在预算范围下力争做到最全面的保障了~其中一年期重疾险加轻症责任,我觉得是这个方案里最大亮点了🤔
不同思路欢迎讨论交流,这种极限预算主要是给个思路,参考借鉴~
包含意外险,医疗险,重疾险,定期寿险~已经是在预算范围下力争做到最全面的保障了~其中一年期重疾险加轻症责任,我觉得是这个方案里最大亮点了🤔
不同思路欢迎讨论交流,这种极限预算主要是给个思路,参考借鉴~
0 00
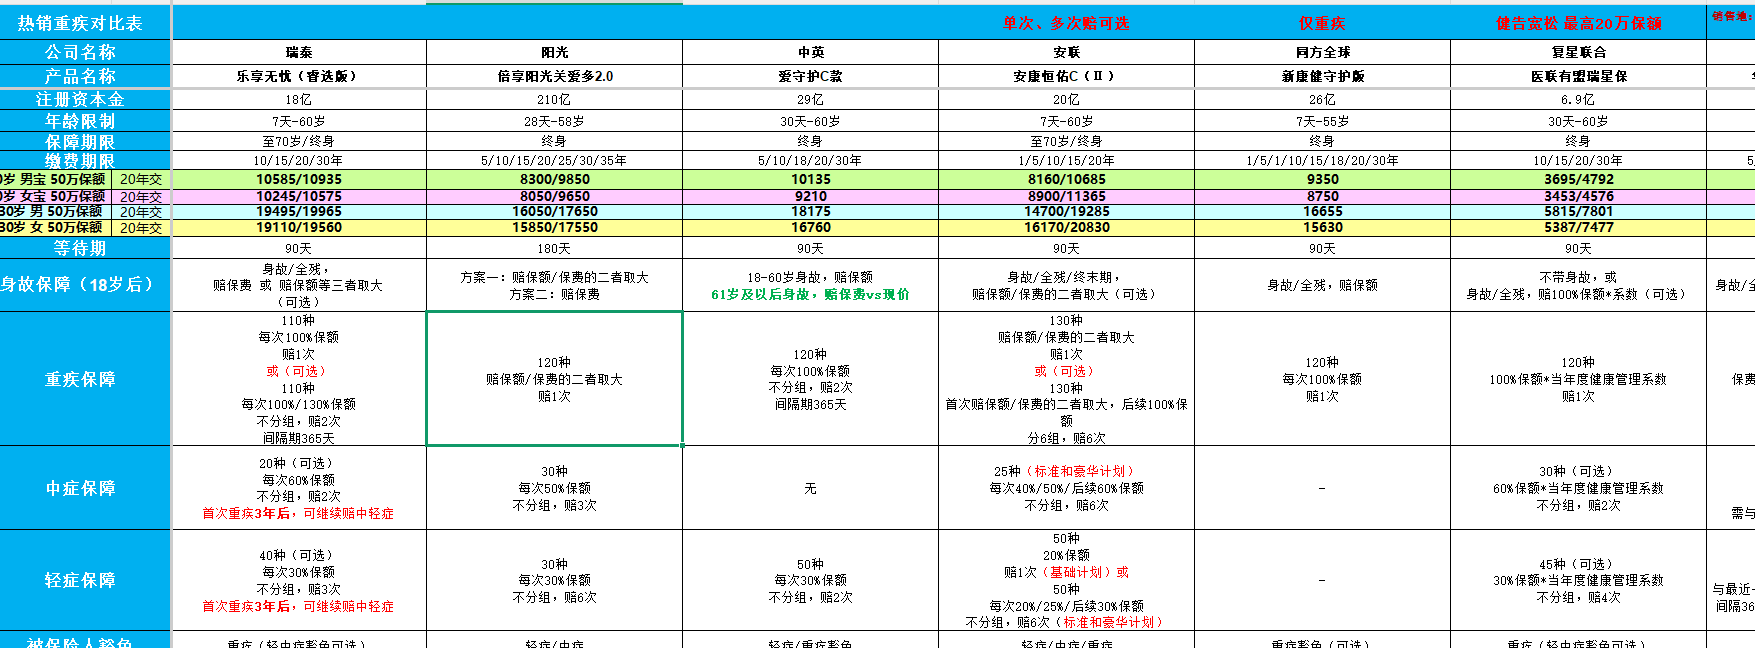
🤔几块钱也能买重疾险?必须可以~丰俭由人,几块到几万都可以,看你需求。拿重疾险举例子(30岁男性,50万保额为例):
1️⃣620元/年。只赔“重疾”,就保一年;
2️⃣3695元/年(*20年,下同)。只赔“重疾”,保到60岁;
3️⃣5590元/年。赔“轻/中/重疾”,保到70岁;
4️⃣8900元/年。同上,可以保终身;
5️⃣11430元/年。同上,外加“重疾”能赔多次;
6️⃣20120元/年。同上,再加上还能赔偿身故。
……
这个价格区间跨度挺大了吧~没有好坏之分,都是五十万的保障额度,只是时间长短,赔付项多少不同,各有各的用途。
比如,我收入特别有限,又是家里经济支柱,那我就整个几百块一年的,总比没有强;又比如,我丁克,家里老人也有退休金,那我就选4那个,身故赔偿不需要~
其他人身险也一样,丰俭由人,各取所需,有多少预算或者说愿意花多少钱,就在那一个“档位”里头去配自己的保险,也方便横向比较~
1️⃣620元/年。只赔“重疾”,就保一年;
2️⃣3695元/年(*20年,下同)。只赔“重疾”,保到60岁;
3️⃣5590元/年。赔“轻/中/重疾”,保到70岁;
4️⃣8900元/年。同上,可以保终身;
5️⃣11430元/年。同上,外加“重疾”能赔多次;
6️⃣20120元/年。同上,再加上还能赔偿身故。
……
这个价格区间跨度挺大了吧~没有好坏之分,都是五十万的保障额度,只是时间长短,赔付项多少不同,各有各的用途。
比如,我收入特别有限,又是家里经济支柱,那我就整个几百块一年的,总比没有强;又比如,我丁克,家里老人也有退休金,那我就选4那个,身故赔偿不需要~
其他人身险也一样,丰俭由人,各取所需,有多少预算或者说愿意花多少钱,就在那一个“档位”里头去配自己的保险,也方便横向比较~
0 00