即刻App年轻人的同好社区
下载
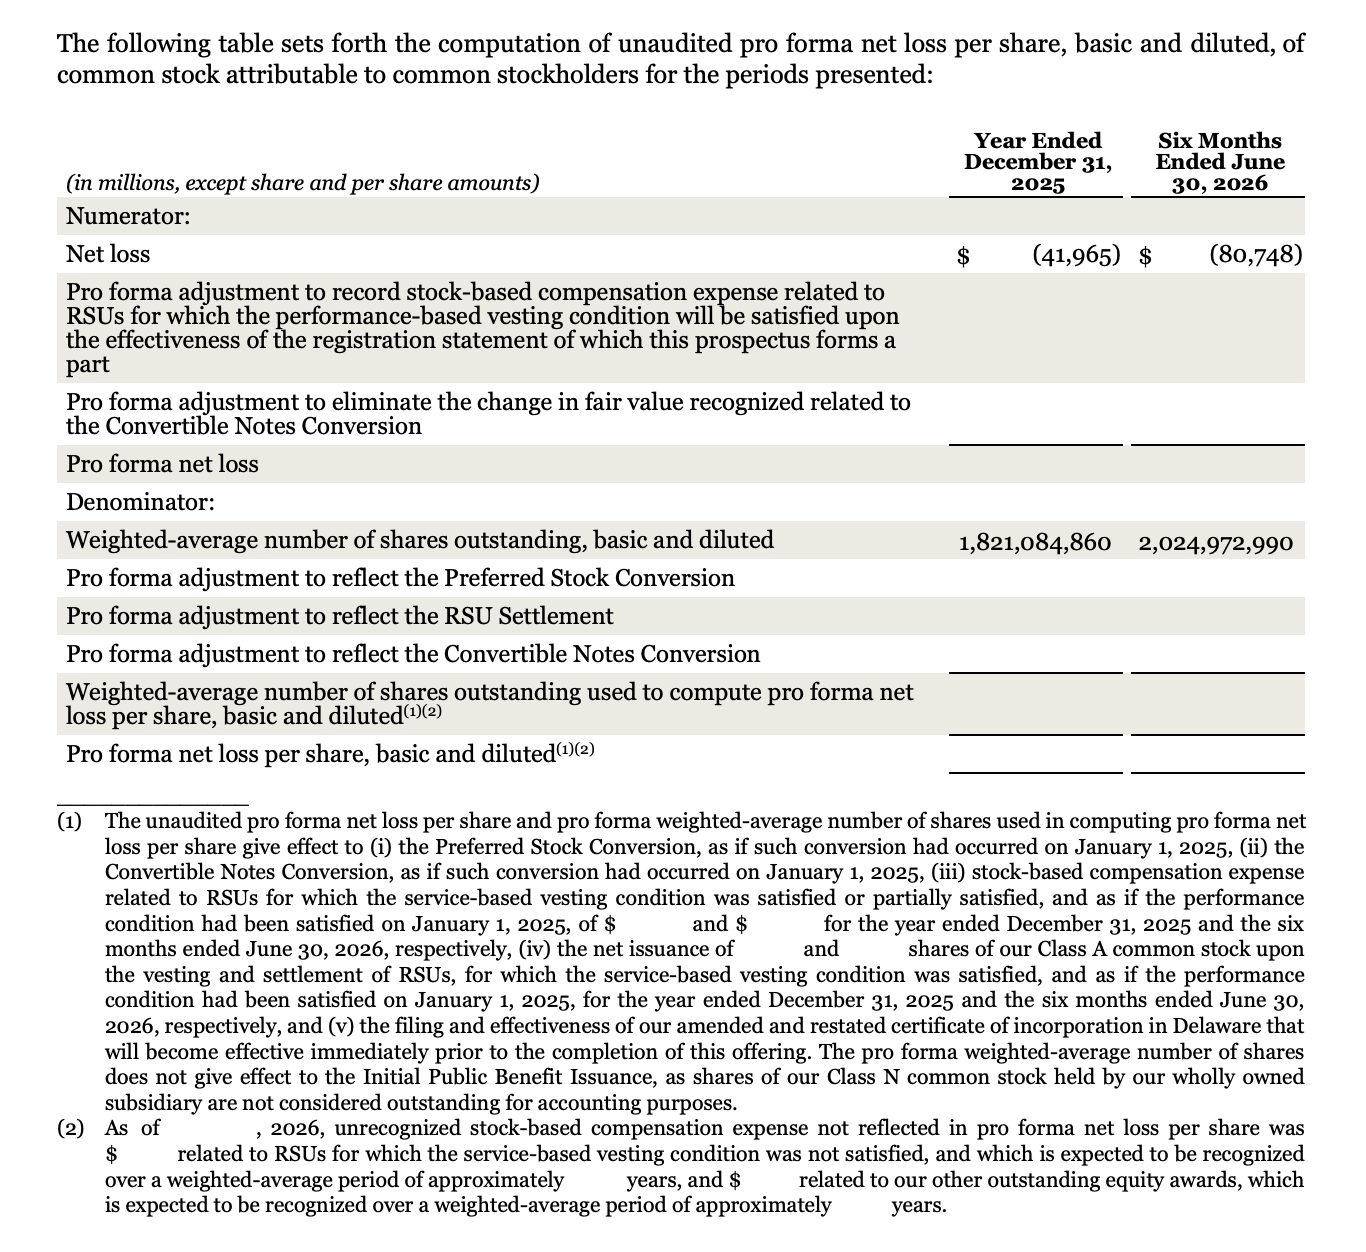
看了A家的S-1文件 【以下为instinct协助输出】
中文媒体迫切渲染的高额净亏损事实是:
1. 净亏损807.5亿是因为估值飞涨,如果剔除金融工具估值相关费用,2026年上半年会从净亏损变成约3.97亿美元盈利。
净亏损:-807.48亿美元+723.88亿美元(公允价值变动损失)+87.57亿美元(与票据协议估值相关的其他费用)
= +3.97亿美元
2. 反而是净收入留存率(NRR)900%这个,基准是老客户,但一年前基数很小,可以说同一批客户高速增长了,感觉不能解读为每个客户都扩张9倍
3. A家的收入里有5%-7%来自封号
中文媒体迫切渲染的高额净亏损事实是:
1. 净亏损807.5亿是因为估值飞涨,如果剔除金融工具估值相关费用,2026年上半年会从净亏损变成约3.97亿美元盈利。
净亏损:-807.48亿美元+723.88亿美元(公允价值变动损失)+87.57亿美元(与票据协议估值相关的其他费用)
= +3.97亿美元
2. 反而是净收入留存率(NRR)900%这个,基准是老客户,但一年前基数很小,可以说同一批客户高速增长了,感觉不能解读为每个客户都扩张9倍
3. A家的收入里有5%-7%来自封号
2 00
年初给多agent预设常用的层级架构,执行起来多多少少都会有一些问题
后来选择相信agent,一个开放大包容,他们自己干得挺好的
后来选择相信agent,一个开放大包容,他们自己干得挺好的
微软重磅发布Agensh,最新多智能体研究!
2 00