即刻App年轻人的同好社区
下载
想想安卓用户蛮心酸的,这么多年折叠屏都是暴力放大版毫无诚意的敷衍适配,无人关心和在意。
苹果折叠一出,全网头号关注点全是各家软件适配了没?
看现在各家的适配速度,真不是能不能,而是愿不愿意而已。
苹果折叠一出,全网头号关注点全是各家软件适配了没?
看现在各家的适配速度,真不是能不能,而是愿不愿意而已。
1 00
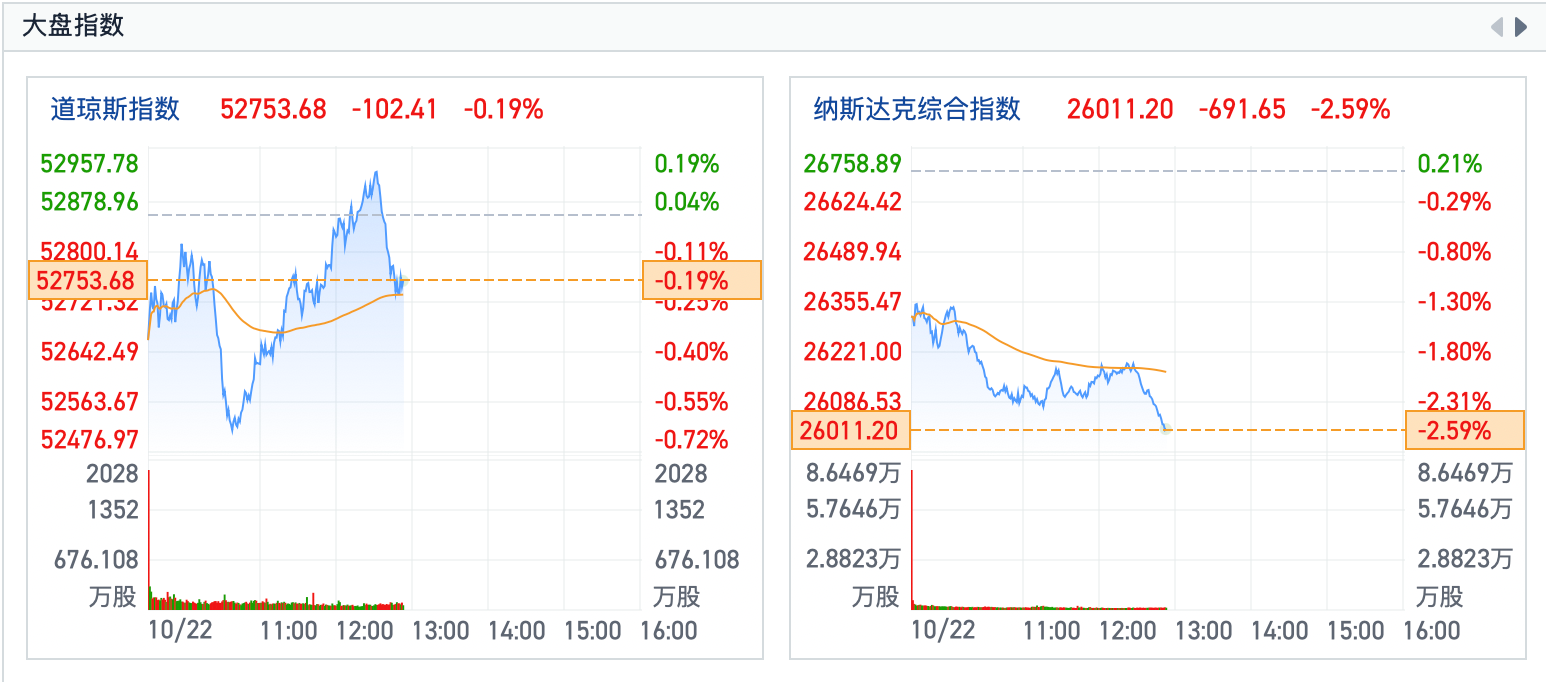
今晚的美股,真的有点杀人诛心了。
纳斯达克现在已经 -2.5%,科技股又遭到一轮抛售。英伟达、AMD、博通、美光这些 AI 产业链上的热门公司,几乎都没能躲过去。
Meta 在 AI 上花钱太多,被市场嫌弃。特斯拉减少资本开支,结果照样被市场嫌弃。
钱花多了不行,花少了也不行。
说白了,纯粹就是嫌弃那些只会讲未来、却迟迟拿不出回报的 AI 故事了。
先说 Meta吧。
最新季度的营收达到 646 亿美元,同比增长 26%。这么大的体量,还能保持这个增速,放在哪里都算得上顶级。
广告业务依然很能赚钱,下一季度的收入指引也相当强劲。
但大家就是不买账。
Meta 今年预计要花掉 1350 亿至 1450 亿美元的资本开支。光第三季度就砸出去大约 349 亿美元,自由现金流甚至已经转负。
你想想,以前大家喜欢 Meta,是因为它不仅能赚钱,而且能不断产生现金。广告收入源源不断,利润源源不断,回购股票也毫不手软。
现在生意确实还不错,但赚到的钱越来越多地流向数据中心、服务器和 GPU。
这些投资将来能带来多大的收入?什么时候能把钱赚回来?
没人能给出一个让市场满意的答案。
以前投资者担心的是 Meta 错过 AI,现在担心的是 Meta 被 AI 榨干现金流。
最讽刺的是特斯拉。
特斯拉这次财报,调整后每股收益超出市场预期,自由现金流也比预期好得多。
而且马斯克还把全年资本开支计划,从此前超过 250 亿美元下调到大约 200 亿美元。
照理说,少花钱、多留现金,不应该是好事吗?
结果市场还是不满意。
因为特斯拉现在的估值,早就不只是卖汽车那么简单了。自动驾驶、机器人、人工智能,这些尚未完全兑现的业务,支撑着投资者对它的想象。
既然未来的增长故事这么宏大,你现在突然减少投资,市场又会担心,是不是扩张速度没有之前想象得那么快?
看明白了吗?
Meta 花钱太猛,投资者担心回报跟不上。
特斯拉控制开支,投资者又担心增长跟不上。
这就是典型的市场情绪转向。以前做什么都能找到上涨的理由,现在做什么都能找到下跌的借口。
并且,这种变化已经蔓延到了半导体产业链。
比如半导体设备巨头 Lam Research。
最新季度营收达到 82.2 亿美元,环比增长 22%,成绩已经相当不错了。
可现在已经负两位数了。
为什么?
因为下季度业绩指引,只比华尔街原来的预期好那么一点点。
且,今晚还有一个细节。
美国十年期国债收益率反而有所回落,这意味着已经不是单纯因为利率上涨而抛售了。
1 00
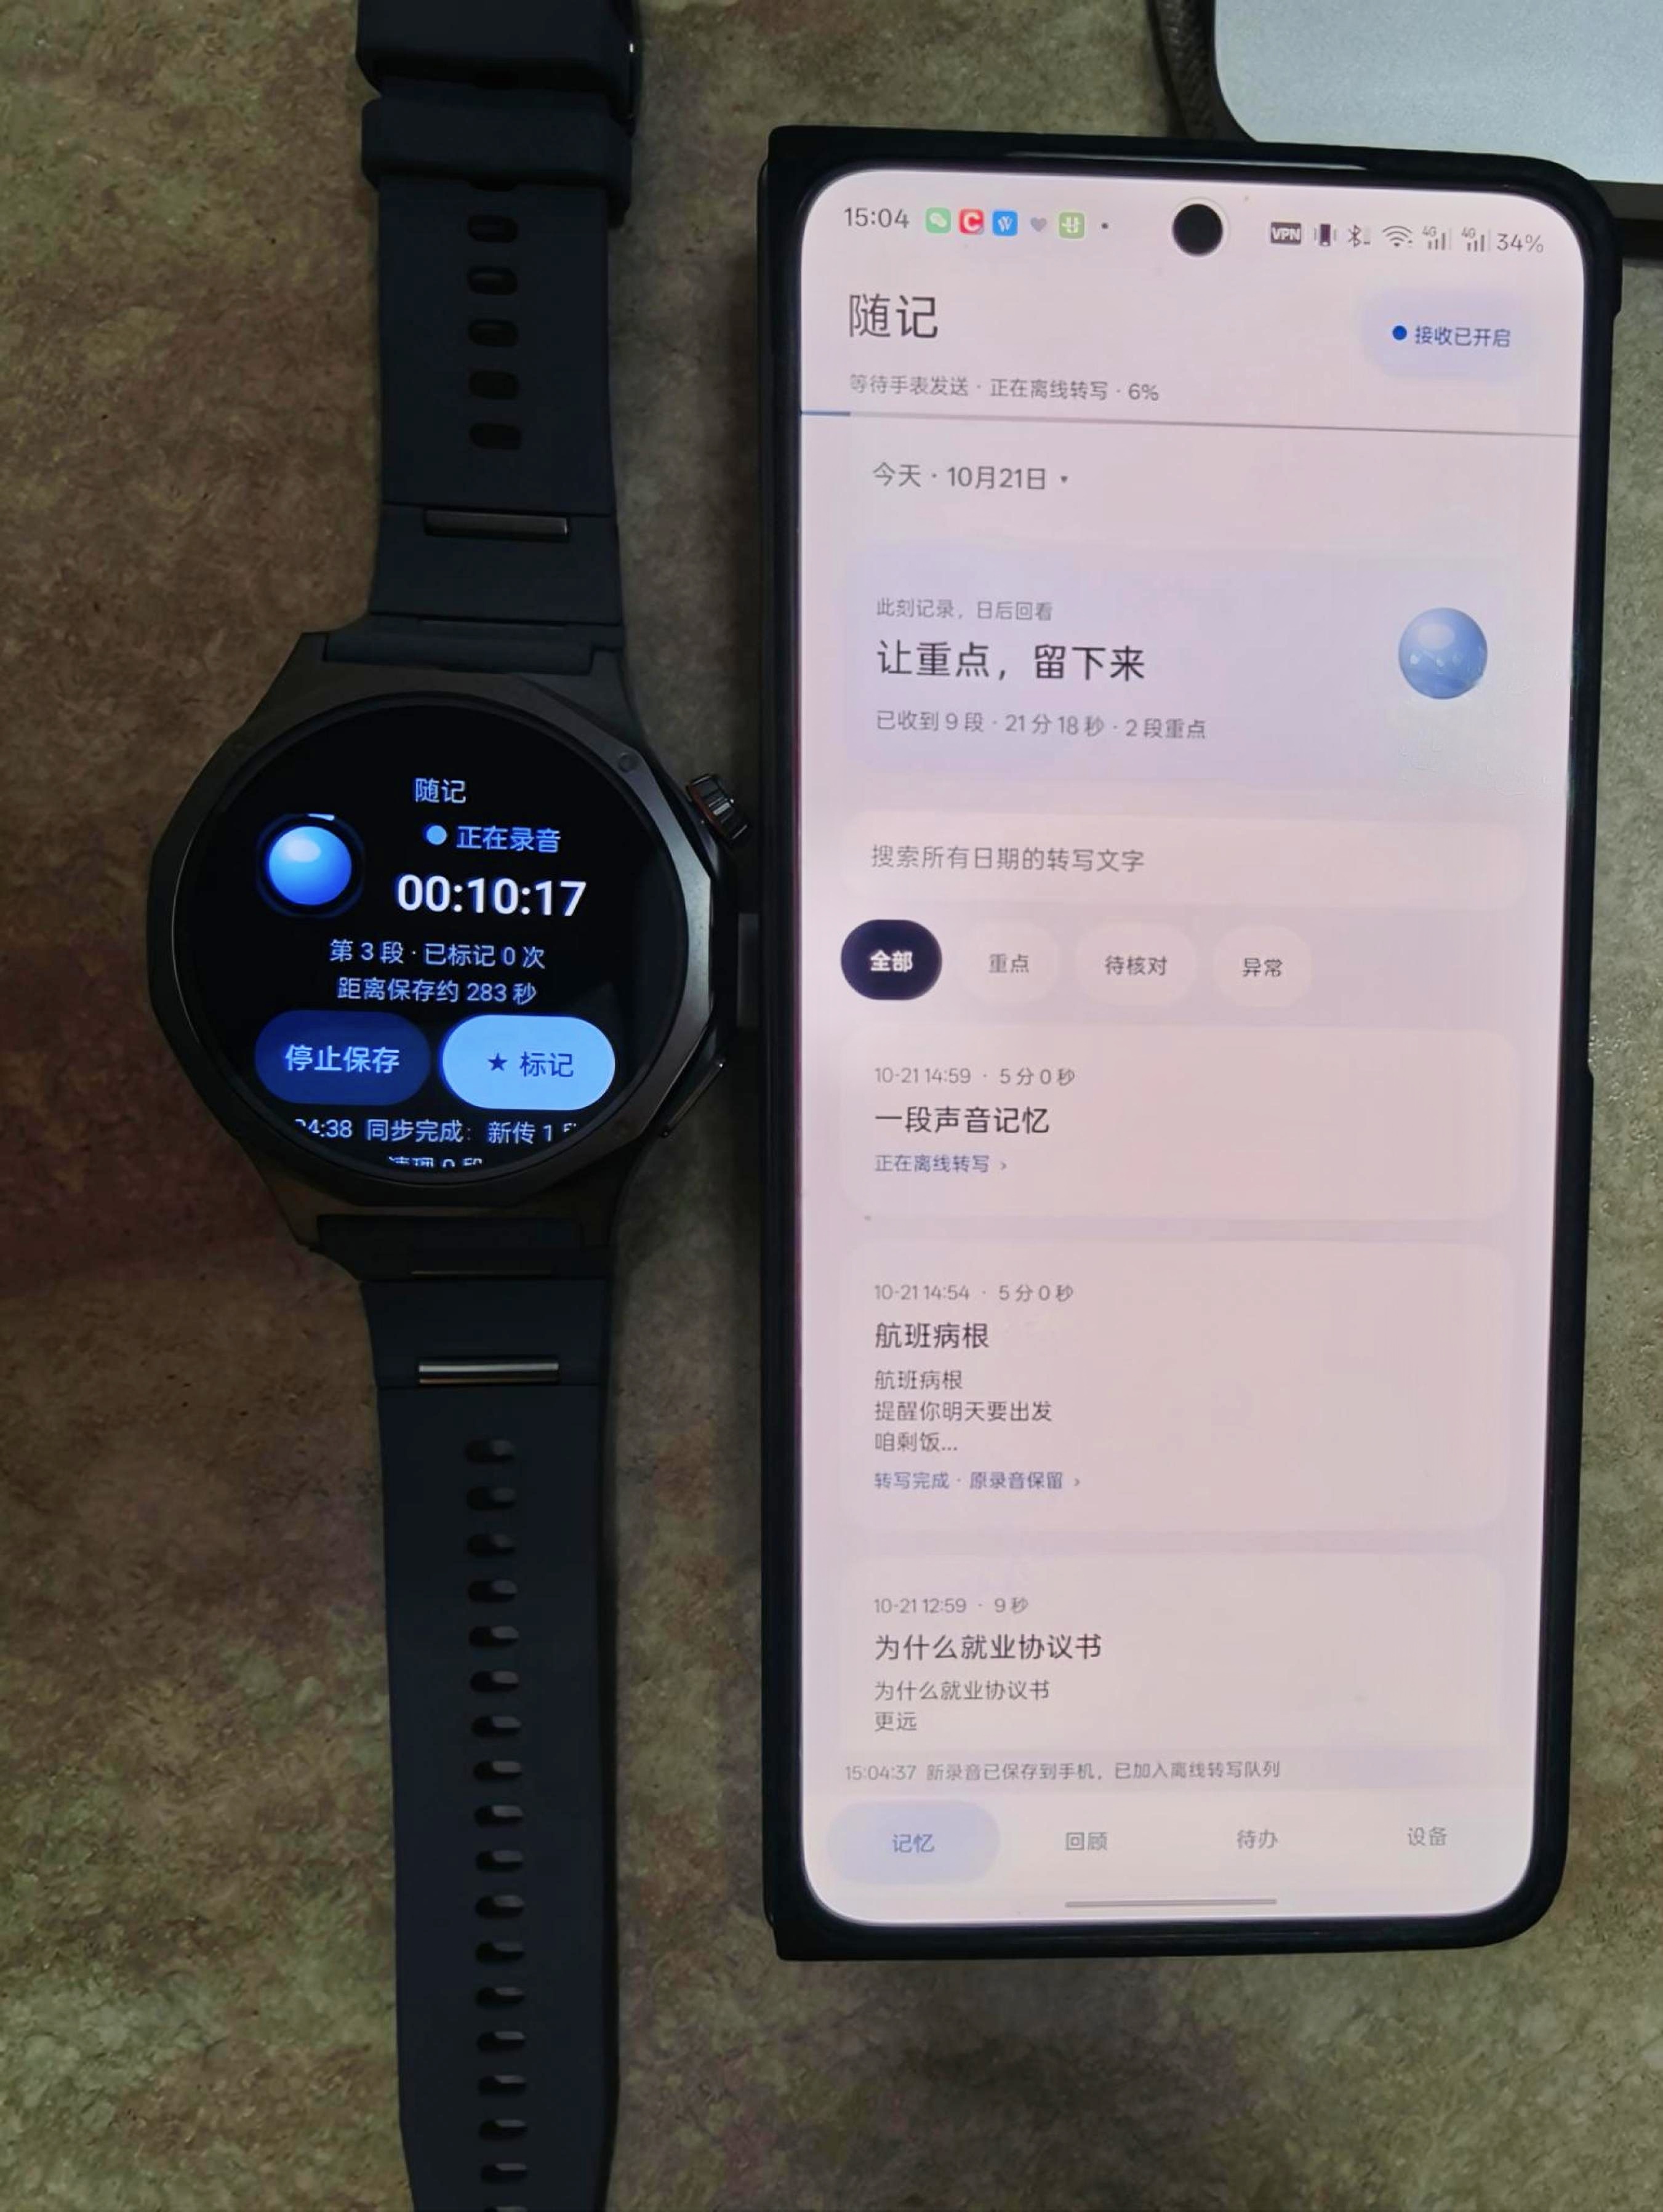
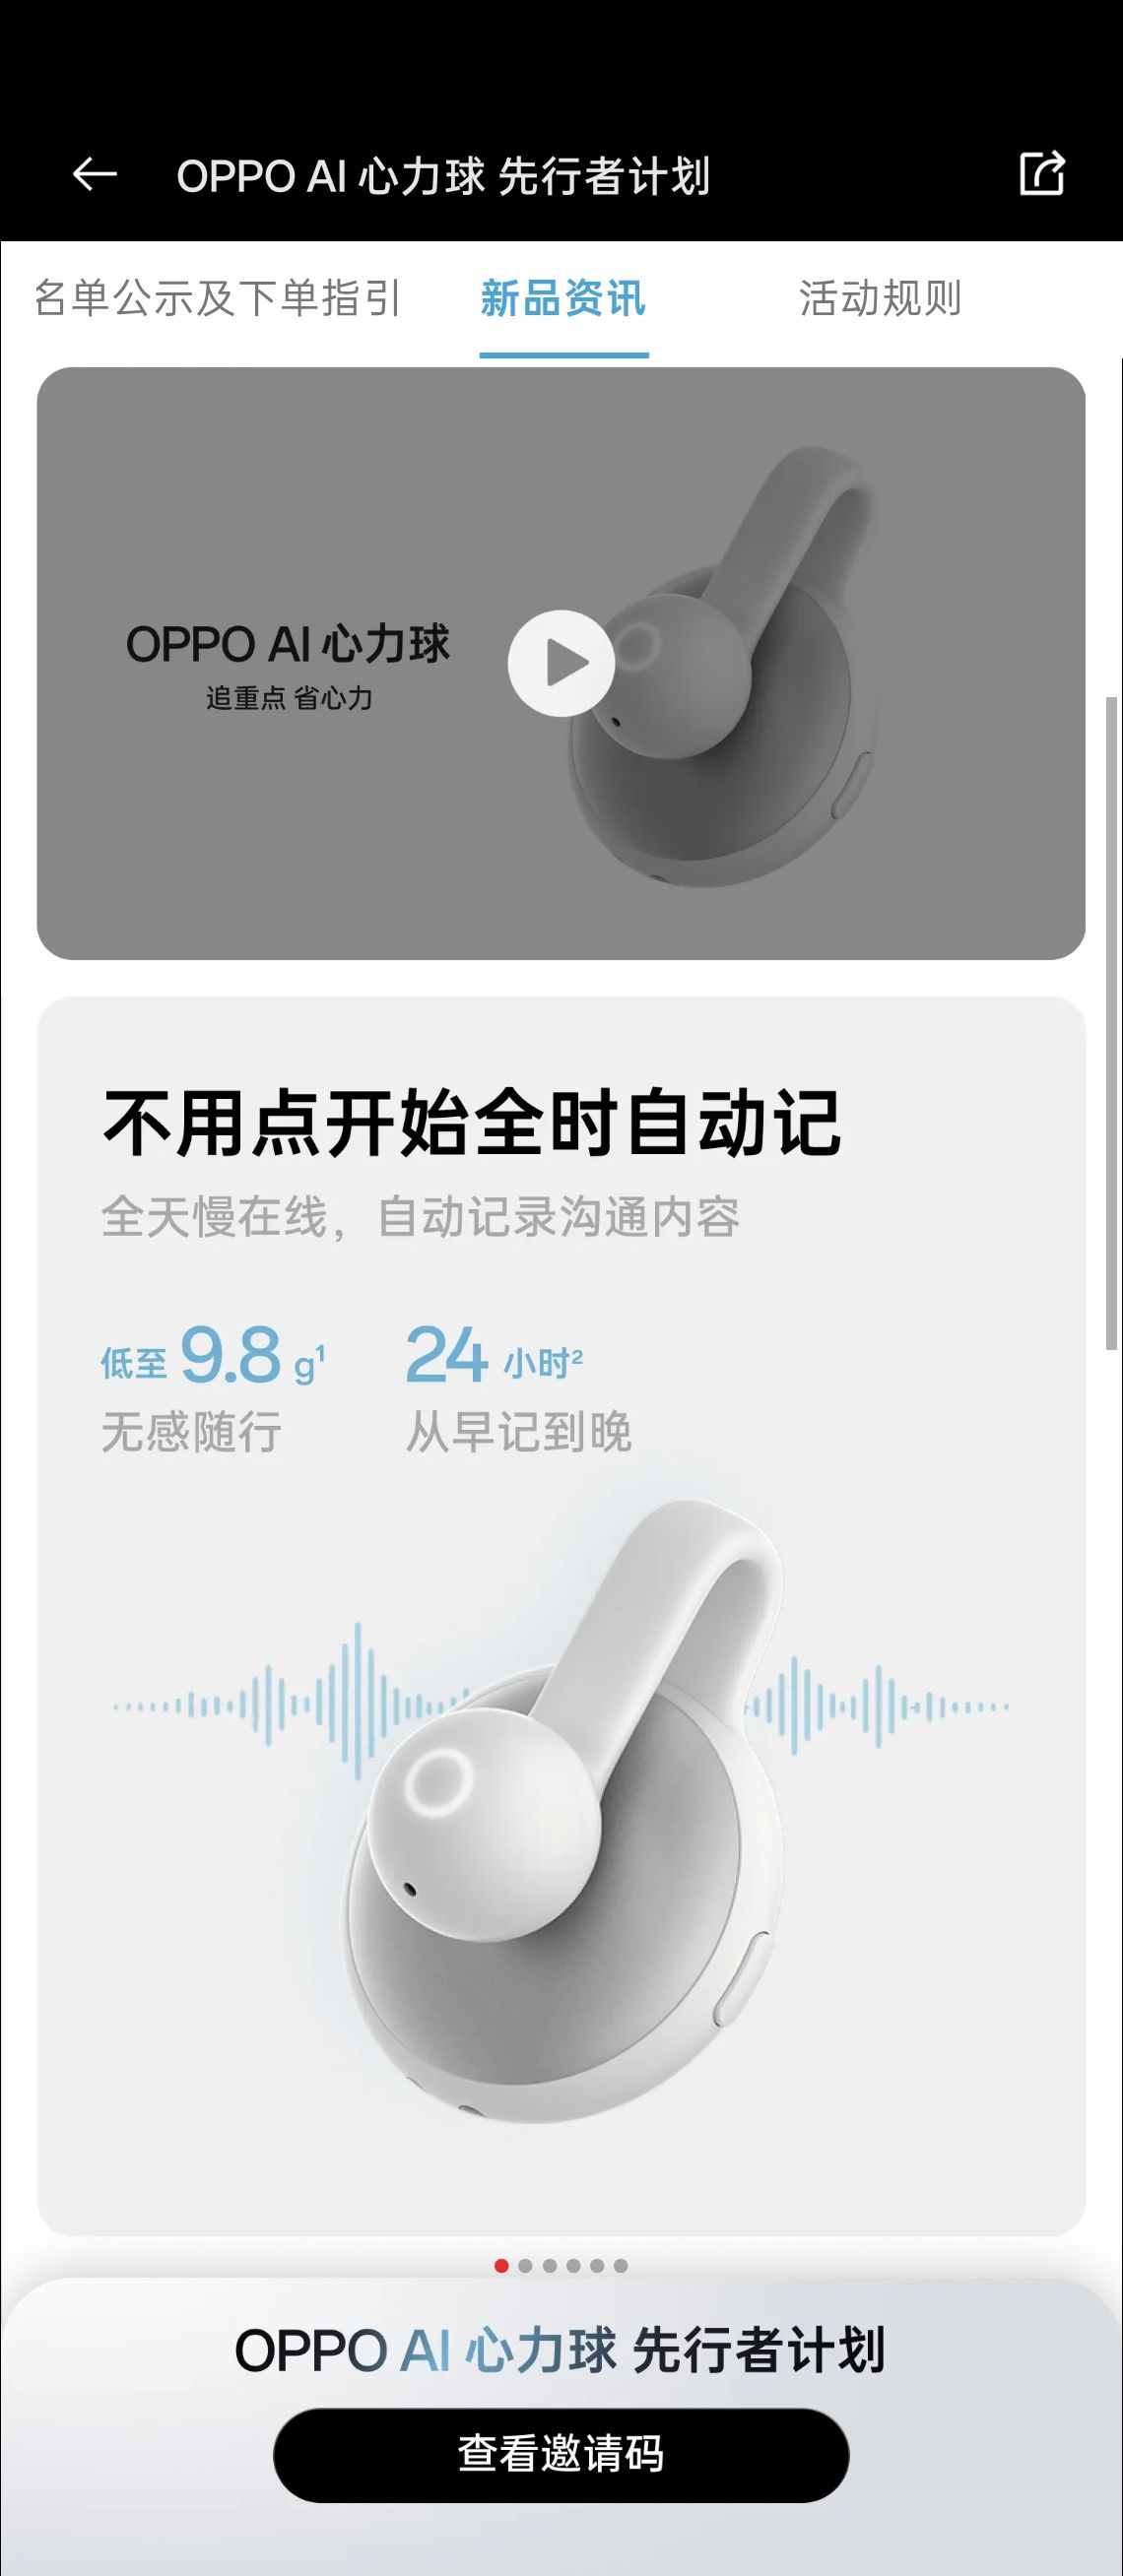
所以 OPPO 心力球、Plaude 录音卡这类产品,还有什么买的必要?
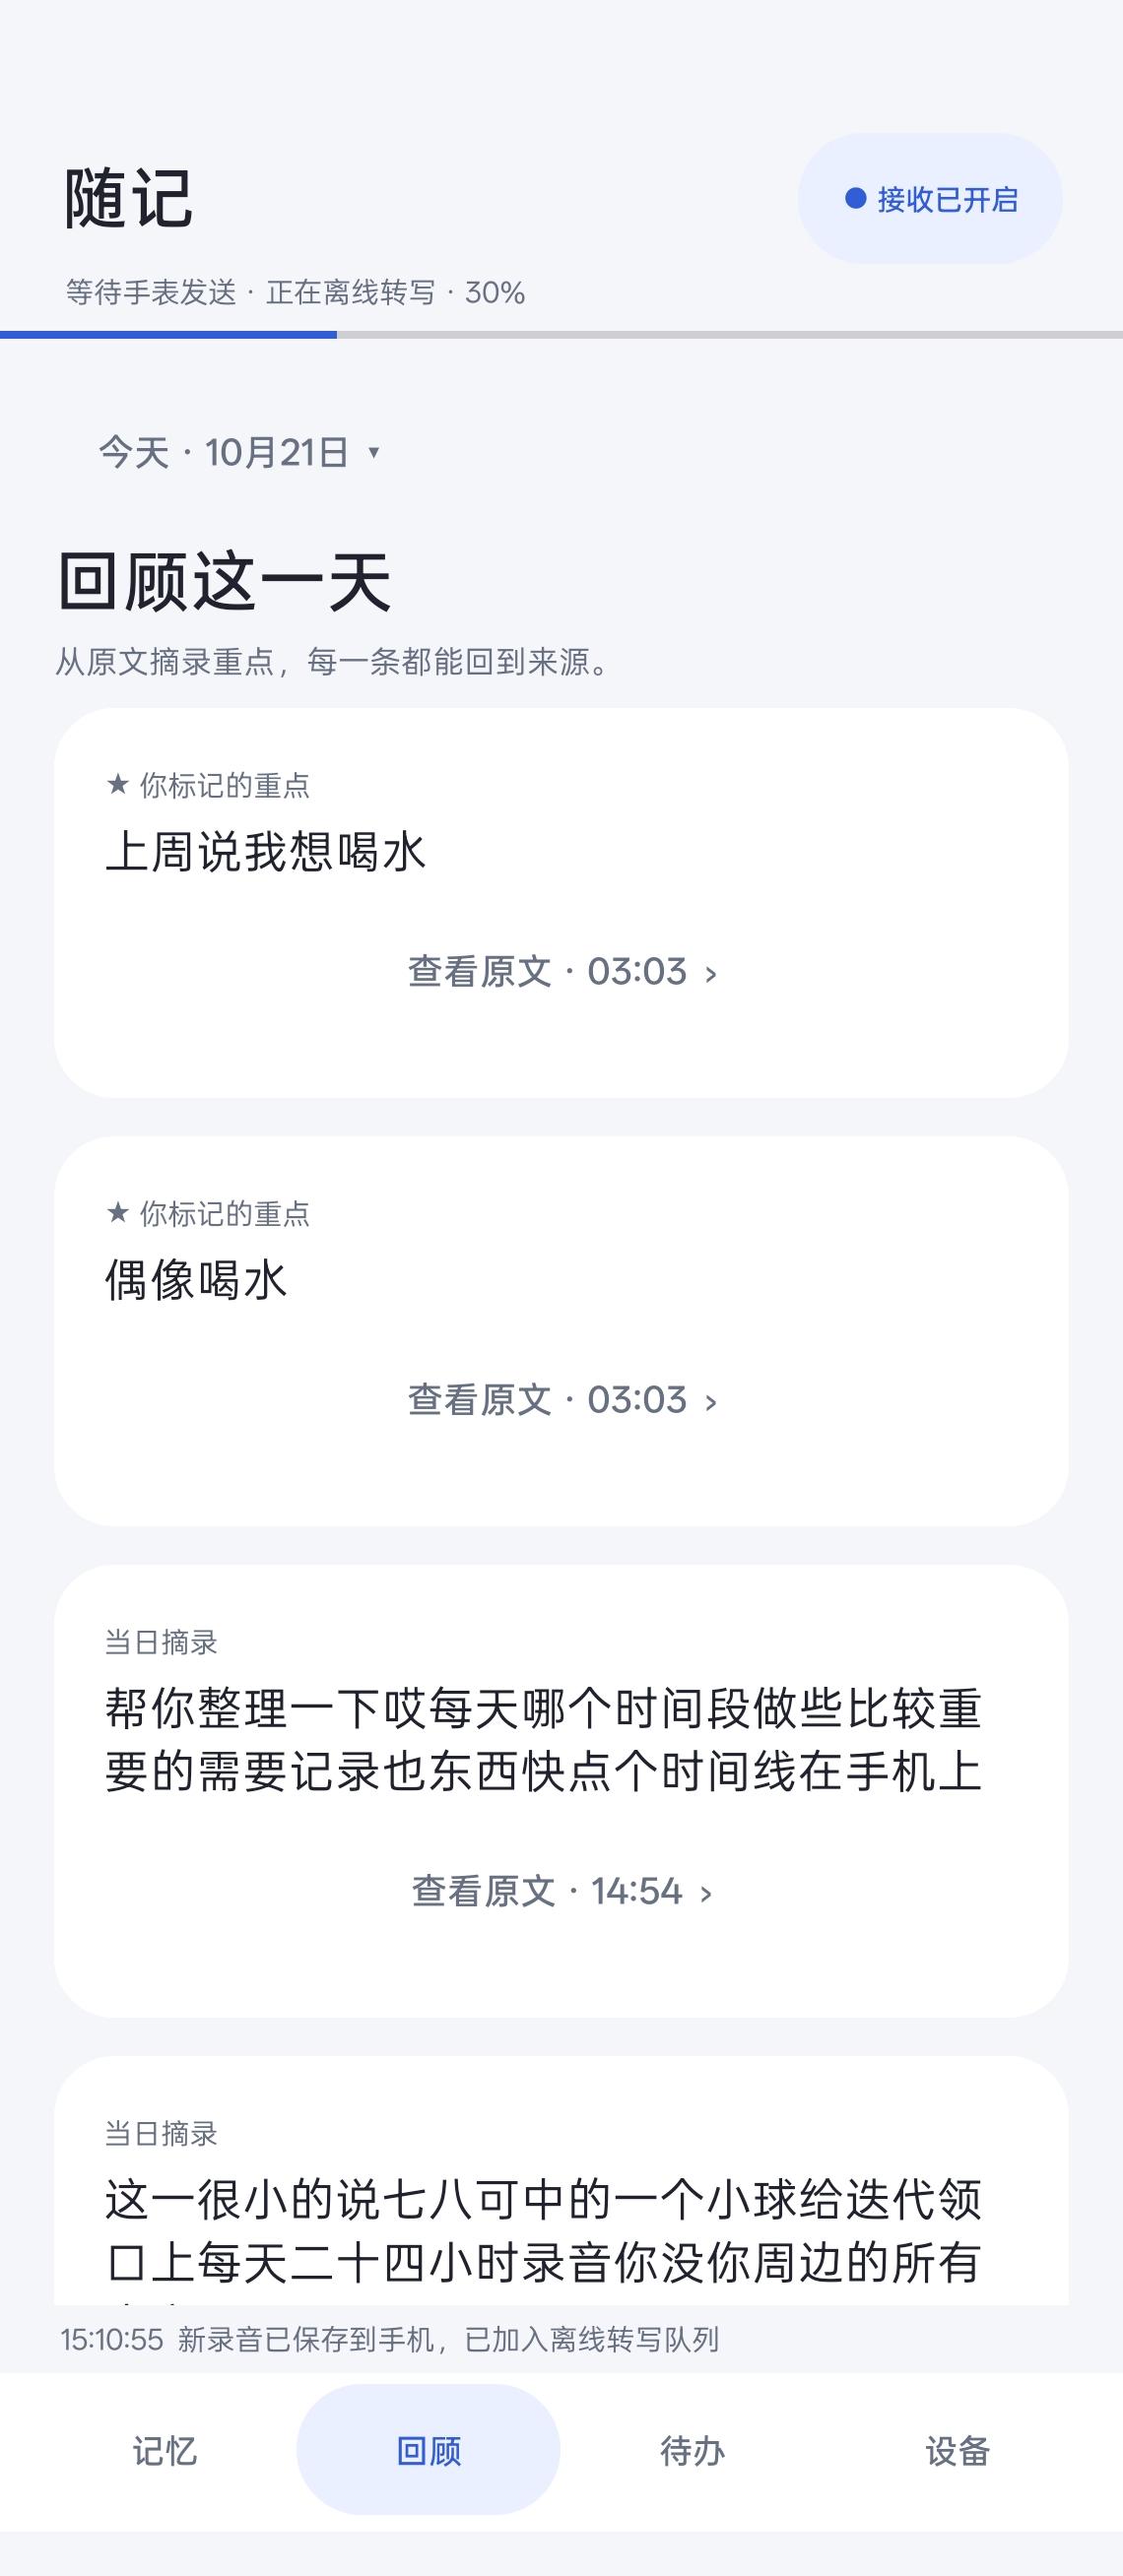
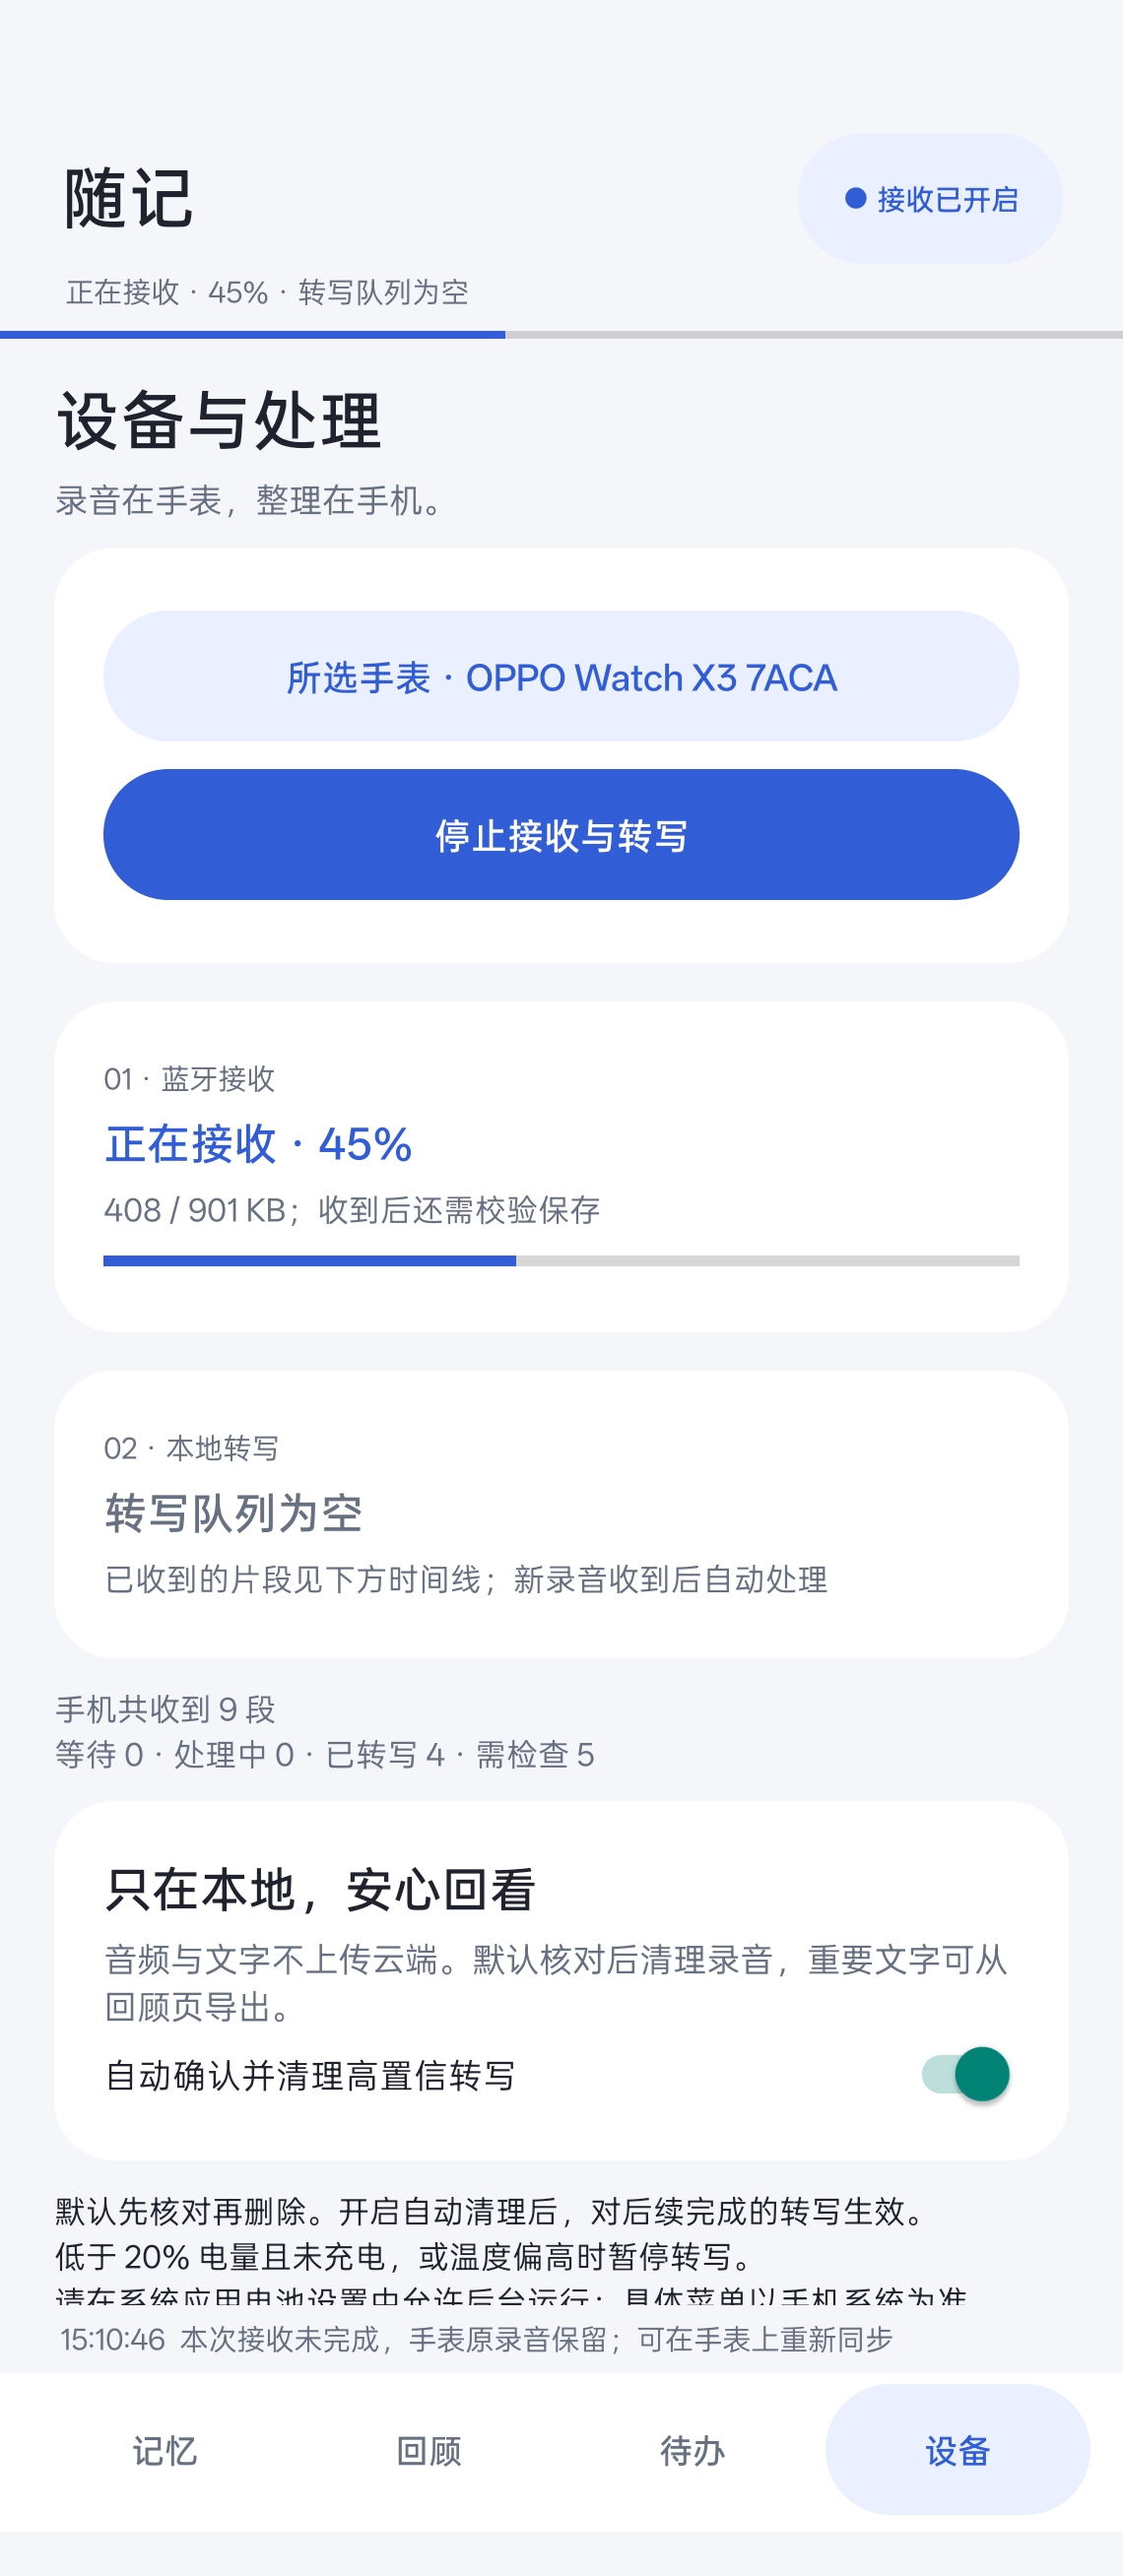
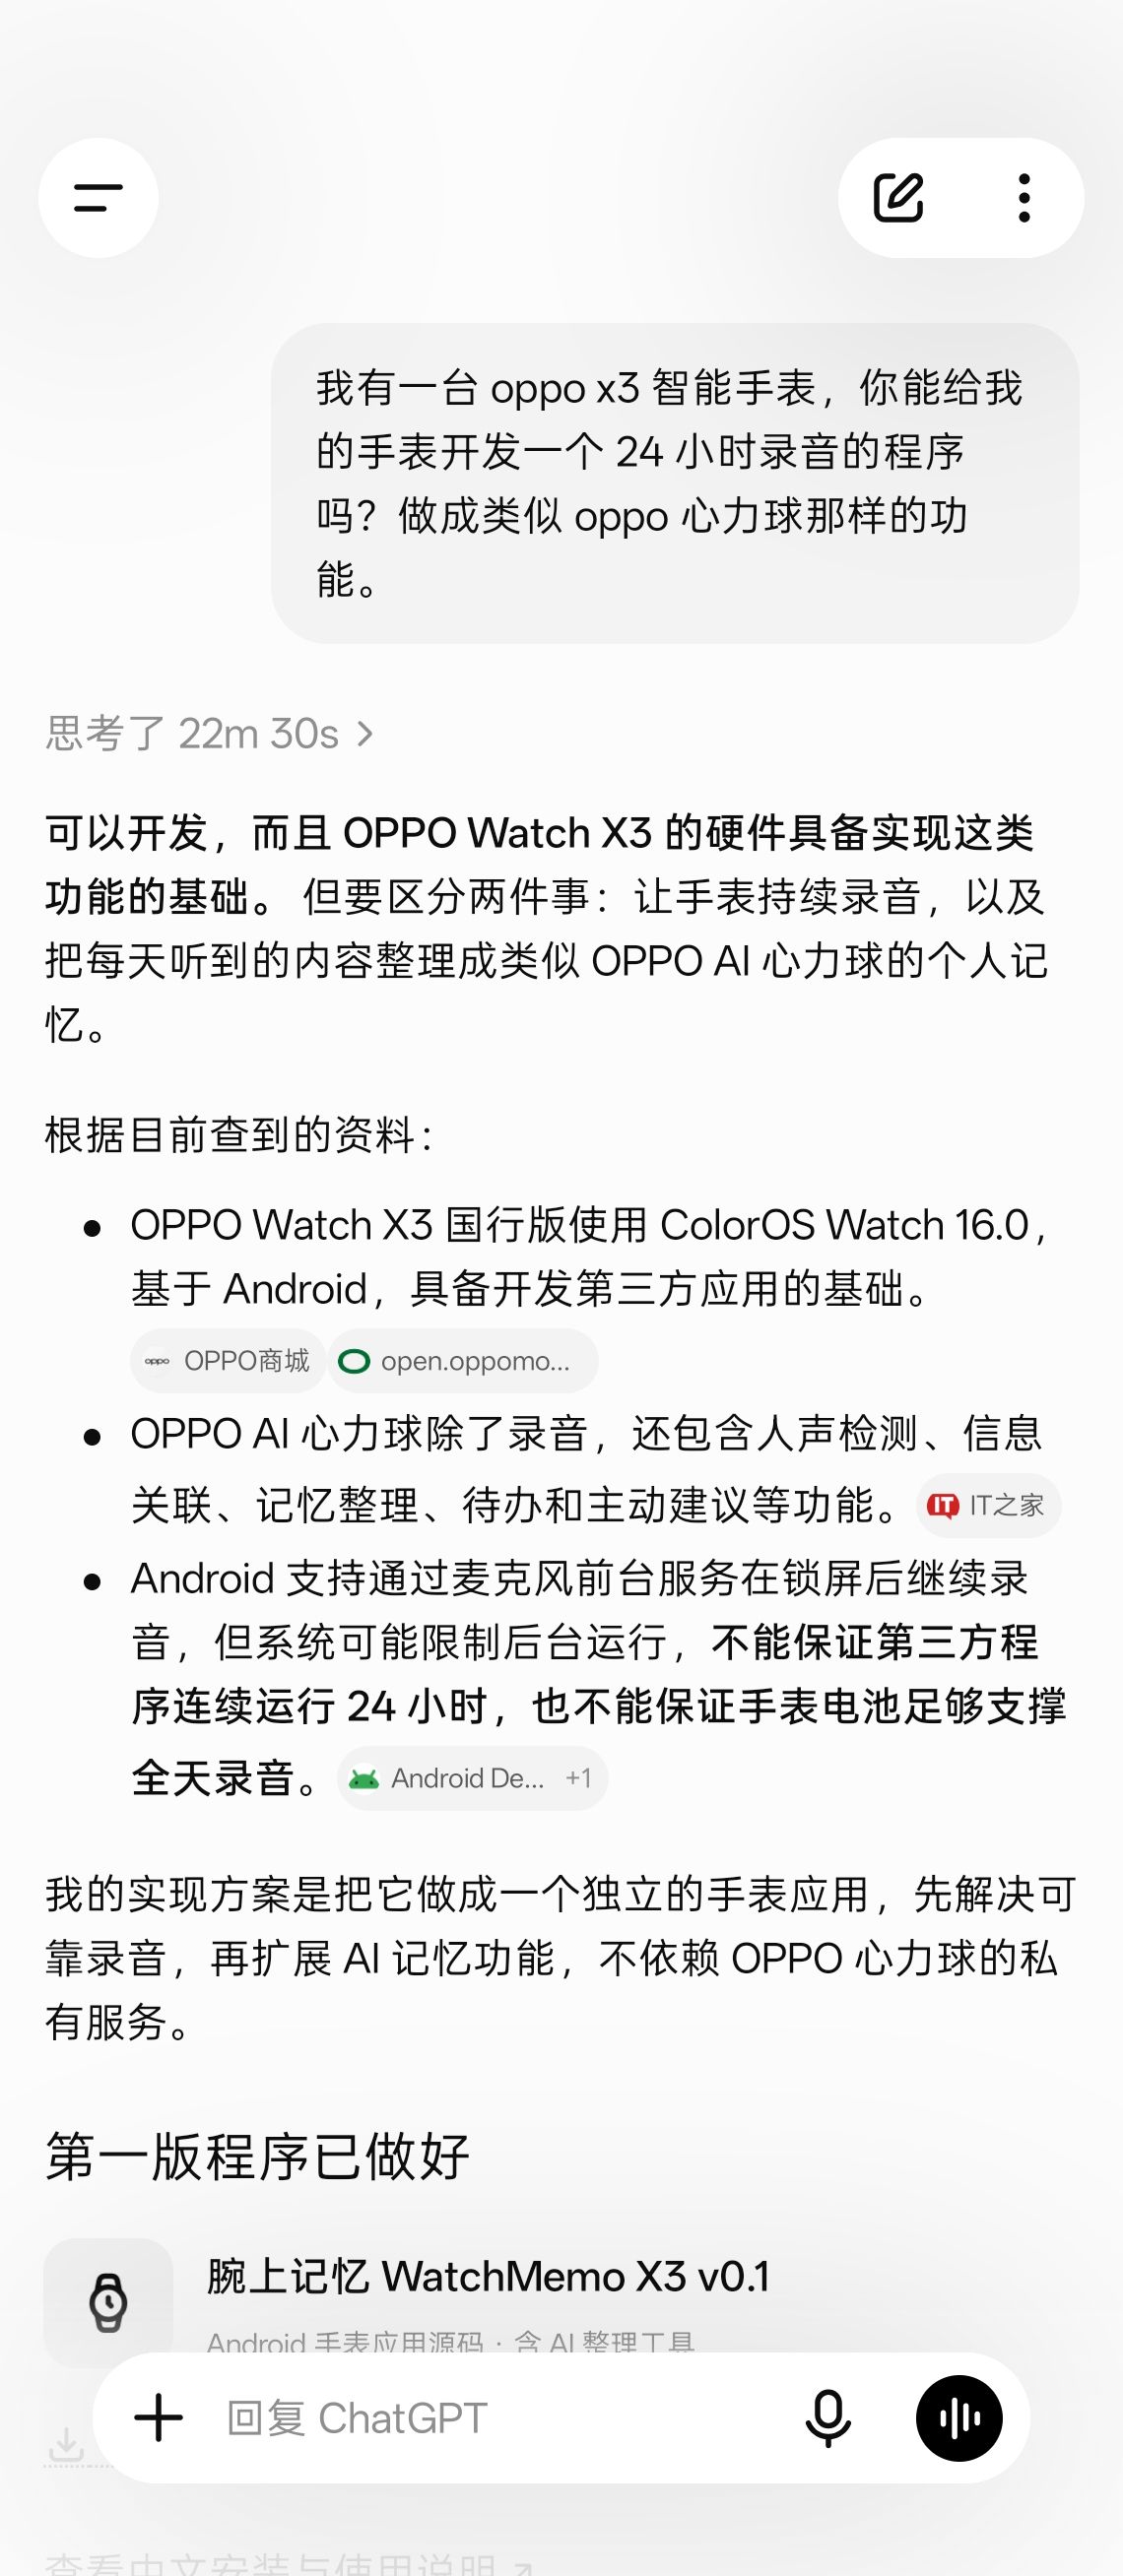
花了半小时,已经把智能手表改造好了...
24小时录音自动识别转写整理时间线,甚至连半夜打呼都不会错过了...
花了半小时,已经把智能手表改造好了...
24小时录音自动识别转写整理时间线,甚至连半夜打呼都不会错过了...
1 00
今天有读者问了我个问题,我觉得蛮有意思的,就胡思乱想了一下。
如果AI真的发展到一定程度,美国过去几十年建立起来的技术优势,会不会突然就没那么值钱了?
你想想,过去一个国家想发展高端制造,想搞芯片、航空发动机、新材料,哪有那么容易?
你得培养几十年的工程师,投入几千亿美元,建实验室、积累技术、不断试错。别人已经领先你30年,你想追上去,可能还得再花30年。
但AI出现以后,这套逻辑可能就变了。
假设未来的AI已经能够独立搞科研、设计芯片、发现新材料,甚至自己提出假设、做实验、解决技术难题。
那一些原本需要几十年才能积累的知识和研发能力,会不会几年就能获得?
如果真是这样,那些领先国家花了半个世纪建立的技术壁垒,可能会被AI迅速削弱。
美国真的愿意看到这一幕吗?
我觉得美国当然希望AI越来越强,但这里面有个很细微的区别。
它希望自己的AI越来越强,不代表它希望所有国家都拥有同样强大的AI。
你看美国这几年的做法大概就懂了。
一方面,拼命支持AI发展,鼓励科技公司投入几千亿美元建设数据中心,还希望全世界都使用美国的AI模型、芯片和云计算服务。
另一方面,又在限制先进芯片和部分关键技术出口,尽量防止战略竞争对手轻易获得最先进的算力。
这两件事看起来很矛盾,其实背后的逻辑是一致的。
你可以用我的技术提高生产效率,可以购买我的AI服务,甚至可以利用我的AI发展自己的产业。
但如果你想掌握一套完全独立、不受我控制的先进AI体系,那就是另一回事了。
说得更直白一点,美国希望AI改变世界,但也希望自己始终站在改变世界的最前沿。
当然,这不只是美国的问题。
假如你是一家领先几十年的企业,突然有个工具能让竞争对手在三年内学会你几十年的技术,你会毫无顾虑地把最好的工具交给他吗?
大概率也会犹豫。
因为AI最让人震撼的地方,可能不是它能替代多少工作,而是它有机会缩短不同国家、不同企业之间积累能力所需的时间。
过去很多竞争优势,本质上就是时间优势。
我比你早起步30年,我有更多经验、更多专利、更多人才,所以你很难追上我。
但如果AI能够快速吸收大量知识、总结经验、寻找技术路线,那么后来者不一定还需要把前人的路重新走一遍。
不过,这里面还有一个现实问题。
AI可以让你更快知道怎么造东西,但不代表你马上就能造出来。
比如AI帮你设计出一款先进芯片,可你没有相应的光刻机,没有成熟的制造工艺,那还是没办法量产。
AI可以帮你发现新药,但临床试验不可能因此全部省掉。
所以未来的局面大概是,知识本身越来越便宜,但真正能把知识变成产品的工厂、设备、能源和供应链,反而越来越重要。
不过不排除还有一种可能。
AI不一定缩小所有国家之间的差距,甚至可能让部分差距变得更大。
因为你用AI提高了五倍效率,美国如果拥有更强的算力、更多的资金、更好的实验设施,可能提高十倍。
大家都在进步,领先者却跑得更快。
所以我觉得,未来的大国竞争,很可能不再只是比谁掌握更多知识,而是比谁能把AI产生的知识更快变成现实。
这也是为什么先进芯片、数据中心、电力和高端制造能力,会越来越具有战略价值。
但美国同样面临一个难题。
如果它不断限制其他国家获得先进技术,短期确实可能拖慢竞争对手的发展。
可时间长了,也可能倒逼这些国家投入更多资源,自主研发替代技术,最终建立另一套不依赖美国的体系。
封锁究竟是在延长自己的领先时间,还是在培养未来更独立的竞争对手?这个问题恐怕没人能轻易回答。
把这件事再往后推演十年。
假如有一天,一个普通国家只需要投入过去十分之一的研发资源,就能获得接近世界一流水平的科研能力。
那今天我们习以为常的国际分工、技术垄断、产业链利润分配,甚至国家之间的力量对比,会不会发生根本性的变化?
过去,领先者最大的优势是别人很难追上来。未来,领先者最大的压力,可能是自己一旦跑慢,就会很快被追上。
AI到底会让世界变得更加平等,还是让资源和权力更加集中?
真的难以想象。
1 00
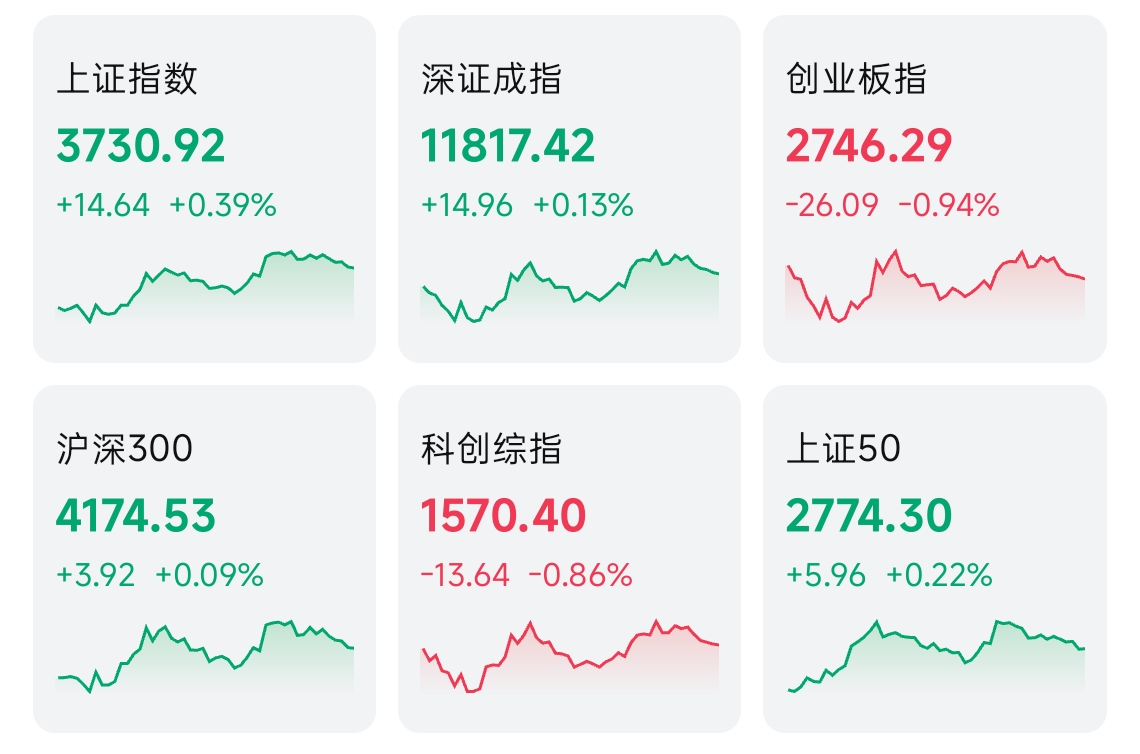
今天A股这个行情,依然让人哭笑不得。
经济数据超预期,指数也翻红了,按理说应该是个好日子。但全市场超过3000只股票下跌,成交额还缩到了1.44万亿元,比上一个交易日少了近1200亿。
今天公布的三季度GDP同比增长4.5%,比市场预期的4.4%还要好一点。工业生产也有回暖迹象。
照理说,经济比预期好,市场应该高兴才对。
但仔细看看数据,就能发现问题了。
前三季度高技术制造业增加值增长14.3%,工业机器人产量增长29.1%,这些数字都相当漂亮。
可另一边呢?社会消费品零售总额只增长了1.1%,固定资产投资下降7.2%,房地产开发投资更是下降20.6%。
生产端跑得挺快,消费和投资却依然没能跟上。
再看银行股,工商银行、建设银行盘中创出历史新高。为什么资金喜欢银行?
因为相比那些需要等三五年才能兑现利润的成长股,银行至少有相对稳定的盈利和分红。
尤其是市场不确定性比较高的时候,资金首先考虑的可能不是赚多少,而是怎么少亏一点。
银行创新高,反而可能意味着资金越来越谨慎。
其实最近不管是A股还是美股,都隐约出现了一个类似的变化。
过去投资者担心错过未来,现在投资者开始担心,自己是不是把未来想得太美好了。
1 00
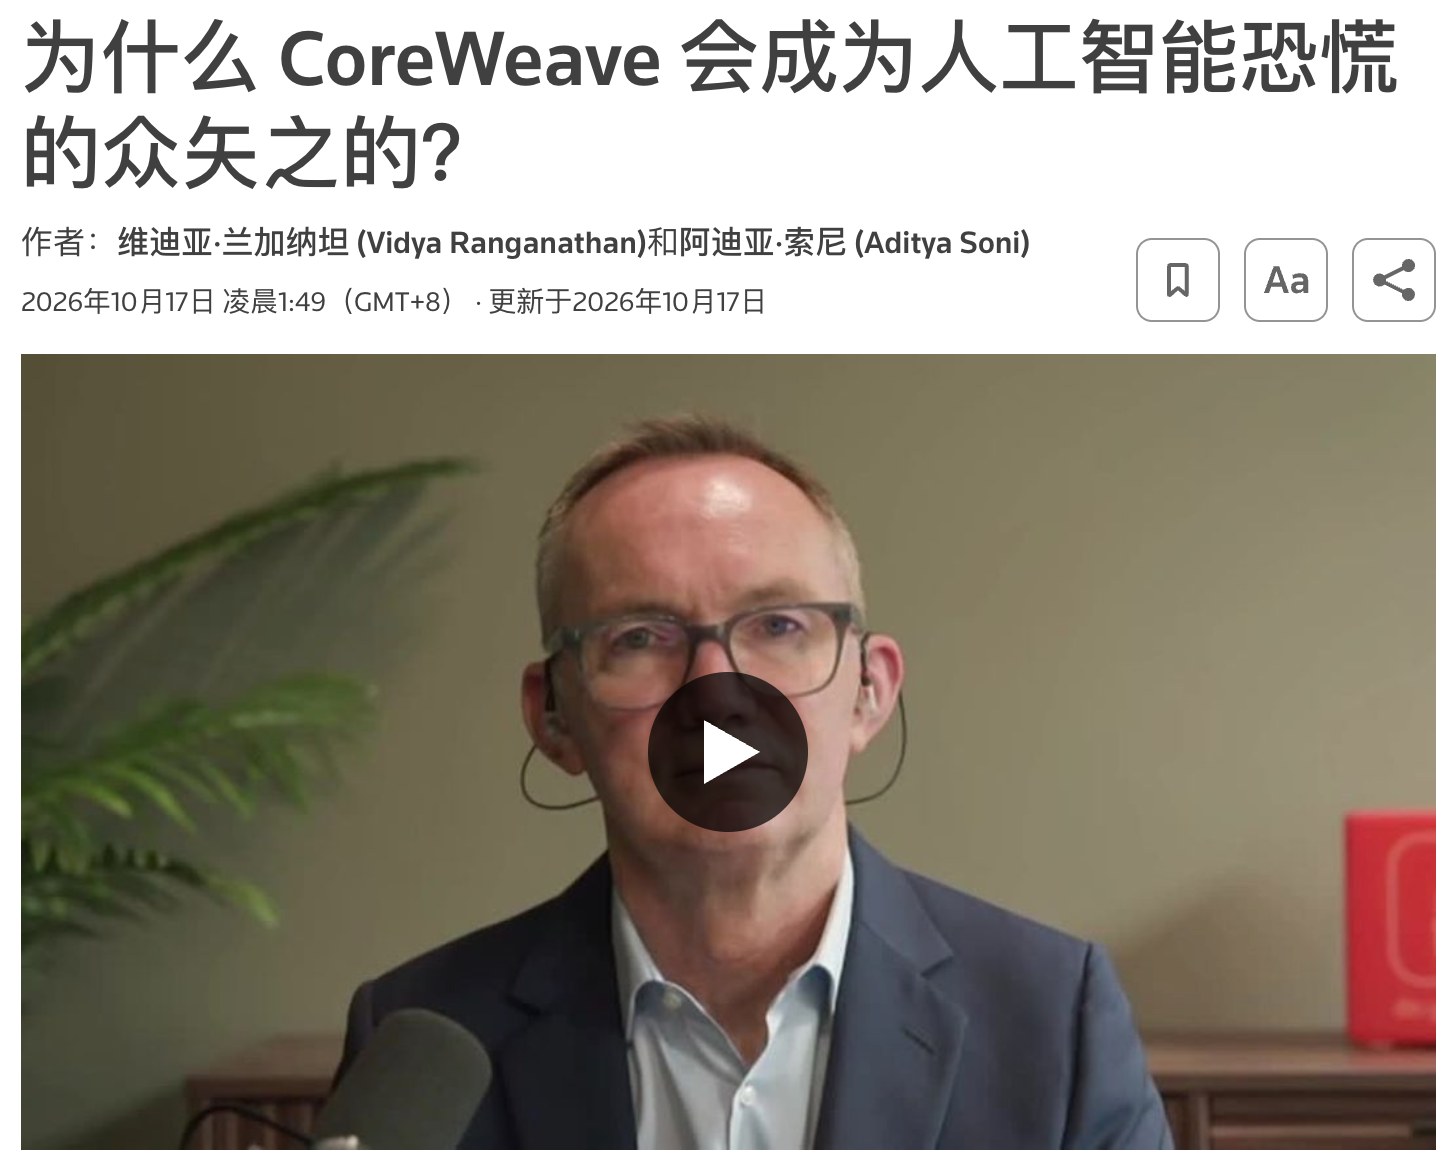
这轮 AI 抛售,最惨的是那些借钱买算力的公司。
就拿 CoreWeave 来说,它的生意其实并不差,二季度末手里还有超过 1000 亿美元的订单积压。可今年预计要投入 350 亿到 390 亿美元搞建设,去年全年收入却只有 51 亿美元,还亏了 12 亿美元。
问题就在这,客户的订单是未来几年慢慢兑现的,但买 GPU、建数据中心、付利息的钱,现在就得花。
相关的债券市场已经开始不耐烦了。
CoreWeave 有一批债券,6 月发行时收益率大约 9.7%,到了 10 月中旬,二级市场收益率已经升到了 15% 左右。给它的债务买违约保险,价格也涨得很厉害。
甚至连英伟达做背书,都无法完全消除市场的担忧。
现在都在担心,这些公司有没有足够的钱撑到赚钱的那一天。
再来看 Anthropic。
它三季度营收达到 168 亿美元,环比增长约 45%。这放在绝大多数行业,都是非常惊人的速度。
可资本市场偏偏不满意,因为它二季度的环比增速超过了 100%。
之前都在传 Anthropic 的 IPO 估值能到 2 万亿美元,现在预期已经降到了约 1.5 万亿美元,市场态度的变化是非常明显的。
且,Anthropic 未来十年已经安排了超过 5000 亿美元的算力及基础设施采购承诺,其中相当大一部分不能随便取消。
偏偏 AI 模型的竞争又越来越激烈,客户的忠诚度在价格面前真的不值一提。
前两天,Replit 把 OpenAI 选成了自家 AI Agent 的默认模型合作伙伴,而此前它还是 Anthropic 的重要客户之一。
这就出现了一个很微妙的矛盾。
一边是模型价格不断受到竞争压力,另一边是之前签下的长期算力合同还得继续付钱。收入增长稍微慢一点,利润和现金流就可能承受更大的压力。
但有意思的是,另一边的亚马逊 AWS,部分算力订单已经排到了 2028 年,管理层甚至表示,部分 AI 服务器投资不到三年就能回本。
同样是卖算力,为什么有些公司遭到债券市场质疑,有些却还能保持相对稳健的经营?
我觉得区别就在于,亚马逊有成熟的云业务和经营现金流,可以依靠现有生意支撑扩张。而部分新兴 AI 云厂商,需要不断从外部融资,来兑现未来几年的订单。
同样是搞 AI,一个有能力用赚到的钱扩大生意,另一个却更依赖用未来可能赚到的钱,支撑今天的扩张。
行情好的时候,这两种模式都能讲出很漂亮的增长故事。可一旦融资成本上升,资本市场开始认真计算风险,差距就出来了。
1 00
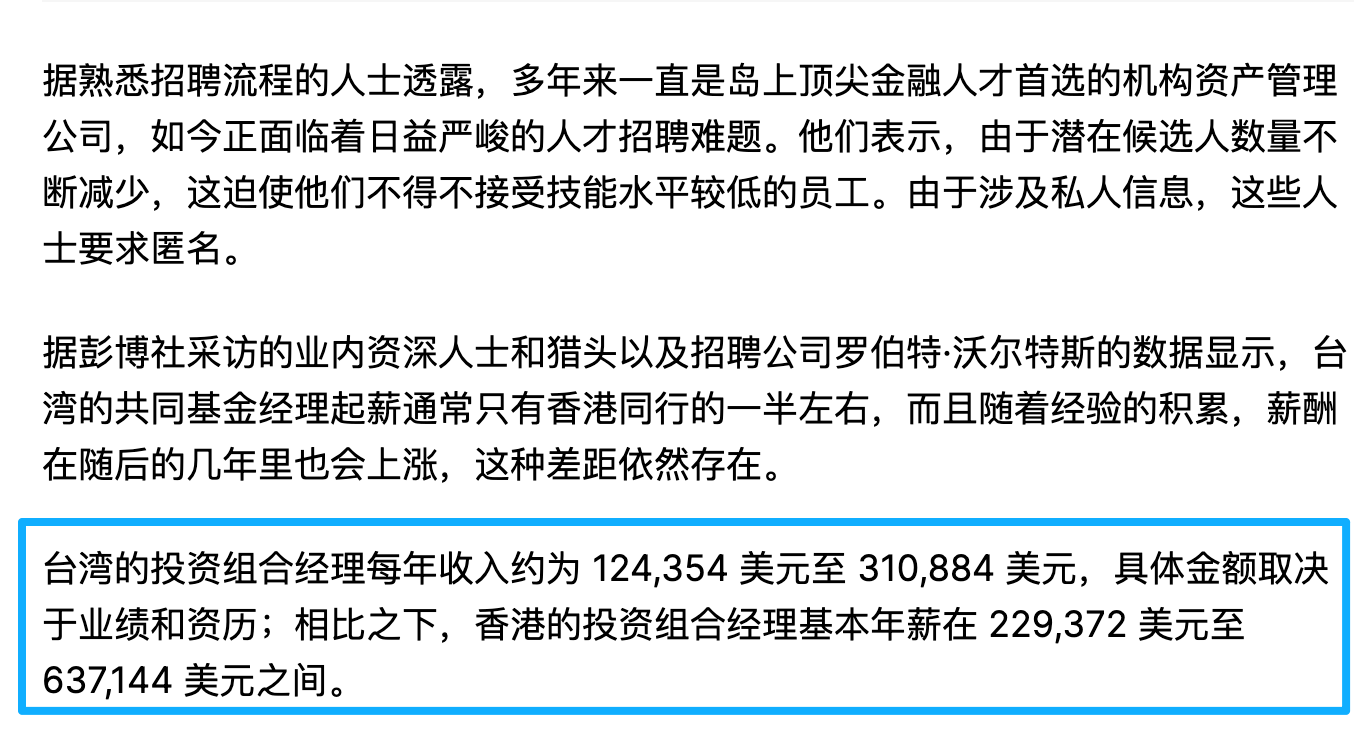
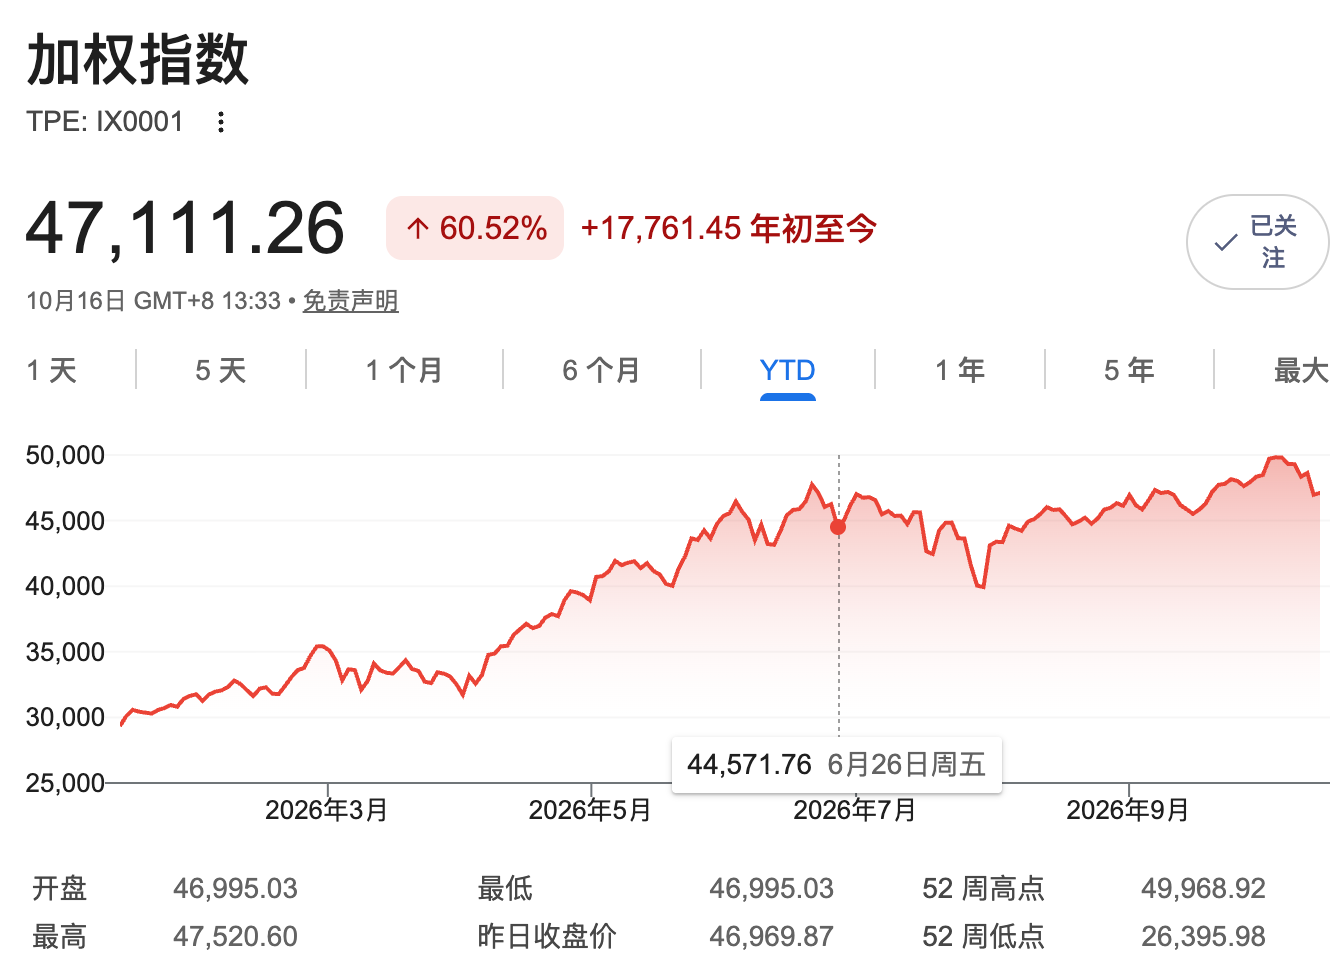
台股现在疯到什么程度?连基金经理都觉得,上班耽误自己赚钱了。
彭博最近调查发现,台湾现在有不少基金经理和分析师辞职,自己出来炒股了。
因为台湾对基金经理的个人交易限制非常严格。
有些比较夸张的机构,每天上班要把手机、智能手表锁进柜子,直到收盘才能拿回来。
彭博采访了一位40岁的基金经理,他曾经把一家AI产业链公司选为基金第一大重仓股,后来这家公司连续暴涨,自己却不能通过个人账户持有。最后,他干脆辞职,去了投资更自由、还能参与利润分成的私人投资公司。
还有一位30岁的分析师,今年3月辞职后跟朋友合伙搞投资,据他自己说,短短几个月个人账户赚了超过10倍。
这种故事在金融圈传开,谁听了不心痒?
并且,这些辞职的人并不全是回家单干。
台湾已经出现一些非常活跃的私人投资公司,部分机构每个月的股票交易额超过100亿新台币。海外对冲基金也开始关注这些团队,因为他们更熟悉台湾本地的AI、半导体和服务器供应链。
AI产业链越火,本地投资人才越值钱,人才越值钱,传统基金公司的工资和奖金就越难留住他们。
不过,就在这条新闻出来的前一天,台股刚刚暴跌3.41%,外资单日卖出金额还创了纪录。
1 00
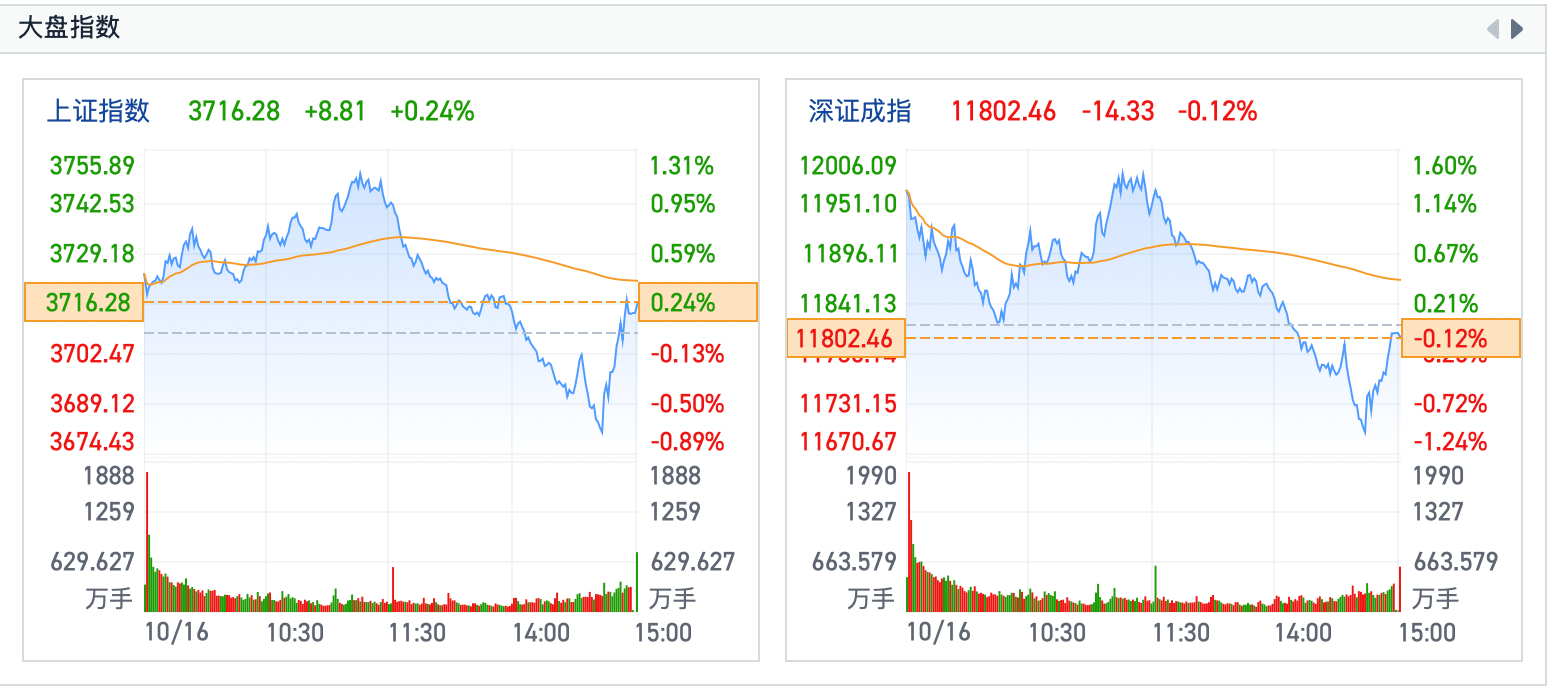
今天A股这个走势,真是让人哭笑不得。
上午还挺热闹,市场一度接近5000只股票上涨,大家以为连续跌了这么多天,终于要来一波像样的反弹了。
结果下午画风突变,涨幅一路缩水,主要指数一度集体翻绿。最后还是靠银行、保险这些大块头撑场面,上证指数勉强收涨,创业板反而跌了一些。
最尴尬的是,市场不是没钱,而是大家不太愿意冒险了。
你看,今天军工、飞行汽车涨得特别猛。军工有年底珠海航展的预期,飞行汽车则是被特斯拉的新Roadster刺激了一把。
但问题来了,这些消息真的能让企业明年的利润大幅增长吗?未必。很多资金可能只是从之前涨得太多的科技股里撤出来,找些新故事炒一炒。
反过来看科技股,就更有意思了。
PCB行业最近明明有涨价消息,不少公司三季度业绩也不错,结果今天照样被砸得很惨。
这其实是个挺危险的信号。以前有利好就涨,现在有利好也不一定涨。
原因大概率是持有这些股票的人,开始觉得仓位太重、估值太贵,想先落袋为安。
有个数据特别能说明问题。
截至昨天,两融余额已经连续5个交易日下降,累计减少了700多亿元。很多加杠杆的人,正在主动降低风险。
更扎心的是,银行间的短期资金其实并不紧张。也就是说,钱不是没有,只是不愿意继续往高风险资产里冲。
再把时间拉长一点看,就知道今天为什么不能太乐观。
这一周,创业板累计跌了将近9%,深成指和科创50也跌了约7%。今天这点反弹,放在整个星期的跌幅里,真的不算什么。
当然,也不是完全没有好消息。今天仍有3300多只股票上涨,说明市场并没有彻底失去活力,只是资金正在重新找方向。
我觉得接下来可以重点观察观察观察那些前期被疯狂追捧的科技股,什么时候能够真正止跌。
下周一还有三季度经济数据公布,市场可能又要重新调整一次预期。
现在A股有些公司的业绩明明还不错,但市场已经不愿意给它那么高的价格了。
股票有时候就是这么折磨人。
公司没变差,行业也没变差,但买股票的人开始怂了,价格照样能跌得让人怀疑人生。
1 00
台积电财报越漂亮,我反而越担心一件事。
今天台积电的财报电话会,听完以后,我最大的感受是,AI 这轮浪潮,可能远比很多人想象的还要疯狂。
管理层透露的几个细节,甚至有点超出我的预期。
先说财报,确实挺夸张的。
第三季度营收467亿美元,同比增长41%,净利润超过7600亿新台币,同比增长接近69%,毛利率更是高达66.4%。
要知道,它不是卖软件的,而是一家要自己买设备、建厂房、雇大量工程师的芯片制造公司。
更离谱的是,它预计第四季度营收还能冲到523亿至543亿美元,环比继续增长14%左右。
这已经不是一家小公司在高速成长了,而是一家年营收接近2000亿美元的超级巨头,还在以相当惊人的速度往前跑。
而且台积电今年的业绩指引,简直就像一路踩着油门往上修。
年初预计全年增长30%,后来上调到40%以上,现在直接变成44%。
说明什么?
说明这一轮AI需求的爆发速度,连产业链最核心的制造商都没完全预料到。
不过,电话会上最让我觉得有意思的,是魏哲家讲的一件事。
他说,台积电专门派了团队去美国,实地了解那些科技巨头的数据中心到底建得怎么样了,电力供应有没有落实。
我看到这里差点笑出来。
你想想,台积电是什么公司?它是全球最先进的芯片制造商之一,平时操心的应该是3纳米、2纳米、良率、产能这些东西。
结果现在,它居然还要操心客户的机房有没有盖好,电有没有接上。
这事听着有点滑稽,但背后其实是个非常重要的信号。
因为过去的半导体周期,很多时候是客户疯狂下单,晶圆厂疯狂扩产,最后才发现终端产品根本卖不出去,于是大家一起去库存。
台积电显然不想再经历这种事情。
所以这次它不只是听英伟达、谷歌、亚马逊说未来还要买多少芯片,而是亲自去看看,客户是不是真的在花钱盖数据中心。
管理层得到的反馈还挺积极,相关建设确实在推进。
这意味着,至少从目前掌握的信息来看,AI基础设施投资并不完全停留在PPT和订单上,现实世界也在同步建设。
但反过来想,这也说明AI现在最令人担心的,可能已经不只是芯片够不够,而是电力、土地、散热、施工这些东西能不能跟得上。
还有个财报细节,我觉得很多人可能会忽略。
第三季度,台积电的晶圆出货量环比只增长3.2%,但是按新台币计算的营收,居然增长了17.6%。
明明多生产的晶圆没多少,为什么收入涨这么多?
很大程度上,是因为生产的东西变贵、变高级了,产品结构也发生了变化。
现在3纳米已经占到晶圆收入的33%,2纳米的占比也从上季度3%提高到了8%。
同时,高性能计算业务已经贡献了公司68%的营收。注意,这里面不全是AI,但AI显然是非常重要的增长动力。
这让我想到一个很有意思的变化。
以前台积电很大程度上还要看苹果的脸色,iPhone卖得好不好,对它的业绩影响非常大。
现在不同了。
哪怕手机市场没有爆发,只要全球科技公司还在争夺AI算力,台积电就能从中受益。
英伟达要造GPU,AMD要造GPU,谷歌、亚马逊要做自己的ASIC,大家在芯片设计上争得你死我活,但最终很多人还是得找台积电生产。
这就很有意思了,别人是在赌谁能赢得AI竞赛,台积电却有机会从多个竞争对手身上同时赚钱。
当然,最让我意外的还有一件事。
台积电现在居然还准备继续扩建3纳米产能。
按照过去的经验,新一代制程出来,上一代制程往往就逐渐退居二线。可现在2纳米都开始放量了,3纳米的产能居然还不够用。
这说明AI正在改变半导体行业过去的产品周期。
不是所有芯片都需要最先进的2纳米。对于很多AI芯片、服务器处理器和定制芯片来说,3纳米依然有非常好的性能和成本优势。
更重要的是,台积电预计2027年整个2纳米家族的产能,还要比今年增加一倍以上。
甚至连预计2028年量产的A14,魏哲家都表示,目前客户表现出的兴趣比当初2纳米还要强。
换句话说,2026年大家还在讨论AI泡沫的时候,芯片产业链已经开始为2028年甚至更远的需求做准备了。
而且下一代芯片不只是性能提升那么简单。
未来数据中心最贵的资源之一就是电。
一颗芯片能不能在同样的电力下提供更多算力,可能比单纯跑得更快还重要。
所以先进制程、HBM、CoWoS先进封装,正在从技术竞争变成一场效率竞争。
谁能在有限的电力、空间和成本下提供更多计算能力,谁就更有价值。
不过,讲到这里,千万别觉得台积电已经可以无脑看多了。
因为这场电话会,还有另外一个很现实的问题。
台积电今年计划投入600亿到640亿美元资本开支,而且管理层明确表示,未来三年的资本投入还会显著增加。
这钱花得可是真金白银。
造一座先进晶圆厂,设备、厂房、技术研发都贵得吓人。尤其是海外建厂,成本还要更高。
所以未来几年,台积电很可能出现一种情况。
营收继续增长,订单也确实很好,但因为新工厂不断投入运营,折旧和制造成本上升,利润率未必能够同步提高。
其实第三季度已经有一点这种味道。
收入环比增长很快,但毛利率从上季度的67.7%回落到了66.4%。
虽然这并不代表生意出了问题,净利润环比增速相对较低,也受到上季度一次性投资收益的影响,不能直接理解成主营业务突然放缓。
但它提醒了我们一件事。
AI需求再疯狂,也不代表每一分钱投资都能马上产生对应的利润。
这不仅适用于台积电,也适用于整个AI产业。
英伟达卖芯片赚钱,台积电制造芯片赚钱,海力士卖HBM赚钱,电力设备公司也在赚钱。
可问题是,最终购买这些东西的微软、谷歌、亚马逊、Meta,它们未来能不能从AI服务中赚回足够多的钱?
如果可以,那今天的大规模投资就是在为未来十年的产业发展打基础。
如果不可以,前面所有环节都可能重新面对需求调整。
所以我听完这场电话会,反而觉得有一个判断越来越清晰。
现在已经不太需要争论AI有没有真实需求了,更值得争论的是,今天这些真实需求,能不能支撑市场对未来几年持续高增长的预期。
这两件事是完全不同的。
台积电已经用财报证明,AI确实正在创造巨大的实际收入和现金流。
但是,台积电的股价能不能继续上涨,最终还要看这些收入未来能增长多少,以及增长需要付出多大成本。
我甚至觉得,这一轮AI投资特别有意思的地方就在这里。
以前我们讨论互联网泡沫,大家担心的是很多公司根本赚不到钱。
而现在,最核心的AI硬件供应商已经赚到了令人难以置信的钱,但市场依然会担心,未来有一天会不会投入得太多。
泡沫与繁荣,有时候并不是彼此对立的。一个产业完全可以在创造真实价值的同时,也被市场赋予过高的未来预期。
现在,芯片订单已经写在财报里了。
下一步,该轮到真实世界证明,究竟需要多少算力了。
2 00