即刻App年轻人的同好社区
下载
控制住自己,永不放弃
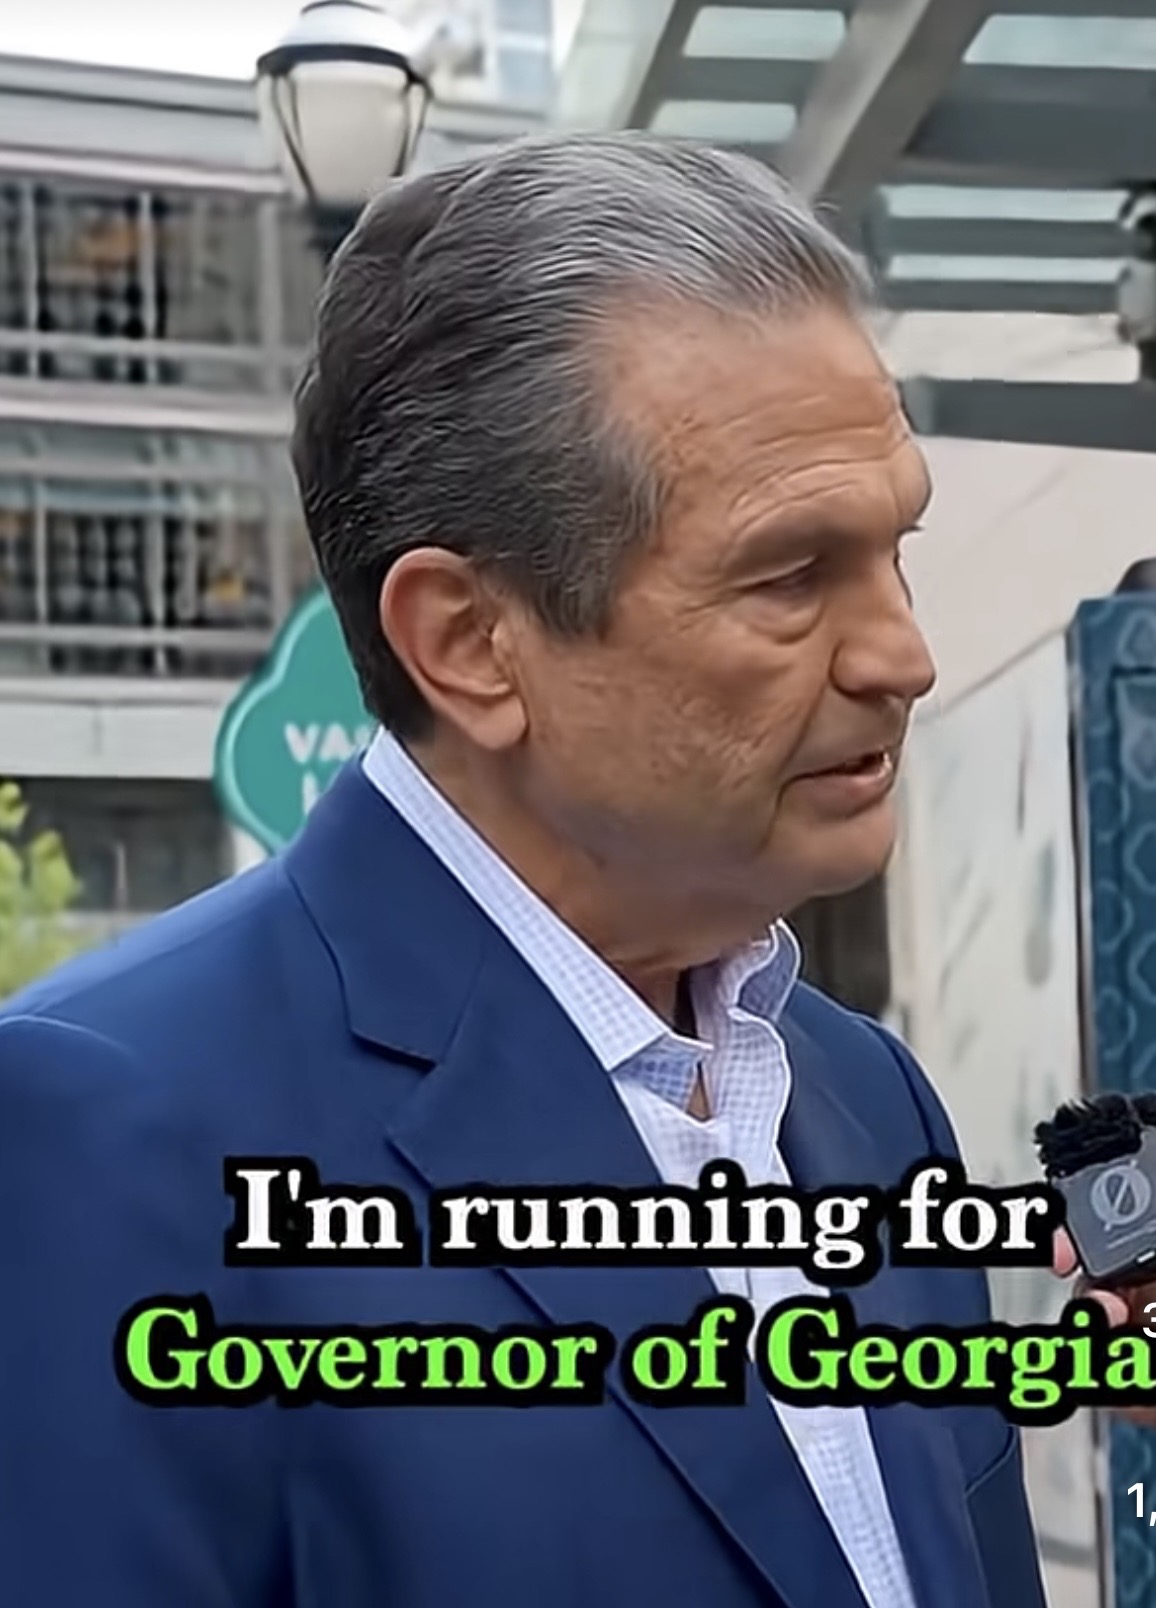
照片中的这位美国老头是理查德·杰克逊,Richard Lee Jackson。
今年他正在竞选美国佐治亚州的州长,他已经72岁了。之所以聊他,是因为最近看到他的一个采访。
理查德出生在的极度贫穷的单亲家庭,从小没有爸爸(不知道他爸爸是谁),
“老天单杀独根草”,到理查德13岁时,他的妈妈也没有了,他就成了孤儿,
作为孤儿,他只能进入美国的寄养体系,被美国政府强制送到”寄养家庭”暂时寄养,
所谓的寄养,就是美国政府把失去父母的美国孤儿送到愿意暂时收养他们的美国家庭,由政府出钱给这些家庭,这有别于正式的领养和收养。
这种寄养制度,英文名称是foster care system,在不少西方国家都有这样的制度,
今天每个被寄养的孤儿,美国政府通常每个月给他的寄养家庭700美元(这个数额不同的州会稍微有所不同),
这些美国寄养家庭,绝大多数是贫困家庭,美国社会的最底层,这样的家庭,父母本身可能就有各种各样的问题,主要原因是这些贫困家庭需要这每个月700美元的政府补贴来维持家庭生计,
这些孤儿一般到他们18岁后寄养就停止了,许多这些被寄养的美国孤儿在18岁后就沦落街头成为罪犯去偷盗抢劫,甚至杀#人……
前些年南加州大学有一对中国留学生情侣在半夜开车从校园回出租公寓时被枪杀,凶手就是这样的美国寄养家庭出来的十几岁孩子,
凶手交代说仅仅为了给他的朋友生日送一部手机,就半夜出来抢劫,那对中国留学生就为了他们这样的荒唐理由而不幸葬送了生命……
许多国人错误地觉得美国社会或者国外好,这种无知在他们来到美国后往往成了他们悲惨遭遇的原因,因为不了解,所以没有防范,就无端成了受害者……
这样的例子有很多,前些年北大出来的章莹颖,在刚来美国的第一个星期,在去往签约租房途中,在路边搭车,被该校前物理系研究生布伦特·克里斯滕森(Brendt Allen Christensen)诱骗上车。
随后她遭到了强奸、殴打和杀害。美国FBI在不到一个月时间迅速侦破此案,将凶手逮捕。
陪审团最后裁定凶手绑架谋杀等罪名成立;法院正式判处其终身监禁,不得假释。
凶手交待章的遗体被他肢解和分散丢弃,后来垃圾被回收公司经过两次压缩后掩埋在垃圾场,至今遗体未能寻回,章的父母“带女儿回家”的心愿最终也无法实现……
如果这位章同学能够明白在美国搭车是法律明文规定的“违法行为”,那他就不会搭车了……
美国这项法律规定的起因就是因为以前美国许多搭车的人被强奸抢劫和杀害,所以才立法禁止司机搭载路人、也禁止路人搭乘陌生车辆……
不少国人把美国和国外想像的太美好,他们还活在电影阿甘正传里美国那种60年代随便搭车的时代……很遗憾,他们这种无知最终害死了自己……
“人在江湖中,须知江湖事”,看似老生常谈,但背后的深意的非常深远的……可以毫不客气地说,没有过上好日子的人,他都是因为“不知江湖事”,都是因为没有真正的了解社会吧……当然这是另一个话题了……
正因为上面说的那些情况,美国的这种寄养制度也存在着许多弊端,比如贫困家庭通常没有正确的观念,不可能教育好这些孤儿,甚至有些家庭只是为了政府每个月的700美元而暂时收养这些孤儿……
这些寄养更可能存在着不合理对待甚至虐待这些寄养孤儿的现象,有不少美国媒体揭露这种现象,
这种虐待一般包括让这些孤儿饿肚子等,前几年曾经很轰动一时的一个美国报道是,一个警察在夜里巡逻时发现有四个黑人小孩在夜里翻垃圾桶,
抓起来一问才知道他们的寄养家庭经常不给他们饭吃,他们个个饿的皮包骨,饿极了就只能夜里偷偷跑出来翻邻居的垃圾桶找垃圾吃……
警察去他们的寄养家庭查看,发现冰箱上锁,并且发现这些孩子饿的把墙纸都啃着吃了……(这是许多人眼中不了解的美国社会的另一面吧)
幸亏警察发现了,把他们解救了出来,他们的寄养家庭也被处罚入狱……这种事情在美国不少见吧……
所以,美国和西方国家的这种寄养制度,本身出发点是好的,但是因为美国政府每个月补贴每个孩子700美元,就造成了一些没有钱的美国贫穷家庭利用这个寄养制度来领取政府补贴……
没有一种制度的完美的,美国的寄养制度也不例外吧……
所以,小时候的理查德生活在这样的寄养体系里,他自己的话描述那时候的生活是极度贫穷和饥饿……
到了18岁,他离开了寄养家庭,进入当地一所很一般的教会大学,但很快因为付不起学费、房租和饭钱而被迫辍学……
所以,因为没有学历,这位理查德从小就极度缺乏安全感,
但他没有抱怨他人和社会,他说,正因为极度缺乏安全感,他自己更加如饥似渴地拼命读书自学,包括他在商业领域的知识,都是自己争分夺秒读书自学的……
他后来创建了一家小型招聘公司,为医院和医疗系统招聘护士和医生,26岁时(1980年)他就拥有百万美元财富,成为millionaire,
再后来通过收购和兼并其它医疗公司,他的公司辗转成为现在Jackson Healthcare公司,旗下拥有22家和医疗行业相关的公司,去年收入达30亿美元……
他在采访中说的一些话我很赞同,
他说永远不要把自己看成“牺牲品”(never saw myself as victim),也就是不要有“受害者”心态,
他说,许多人过得不好,就责怪其他人,抱怨父母、抱怨家庭、抱怨社会环境……
他说,他从来没有因为自己的悲惨生活责怪抱怨任何人,他说他只责怪抱怨自己,因为他要对自己的生活负责,这是他能够成功摆脱贫困的原因,
他说我们无法控制任何人,我们唯一可以控制的是我们自己,我们可以决定自己每天每分钟做什么……
这是一种非常积极非常棒的心态吧。他的话让我想起初中毕业时,一个同学在我的毕业留言册上写的一句话:“把握住自己,在痛苦与欢乐时”。
尽管现在理查德已经是亿万富豪,但他对财富的看法非常谦卑,他说他的财富并不是他的钱,是上帝的钱,他只是暂时替上帝管理这些钱财而已……这种谦卑的心态,让他能更正确地对待财富。
当被问到:“如果只可以给年轻人一个建议,你的建议是什么?”
他说“永不放弃(Never ever give up)”。
像这位理查德这样的人的经历,总是令我佩服。并且他整个人非常的谦卑和低调……希望他竞选州长能够成功……
太多人,抱怨父母、家庭、工作单位和社会,其实忽略了最重要的一点,那就是我们唯一能够控制的、也应该控制的就是我们自己,并且百折不挠、永不放弃。这是一个人最可宝贵的财富吧……
今天,许多像理查德这样的美国寄养孤儿离开寄养家庭后成为罪犯和凶手,但理查德选择了不一样的人生……他没有抱怨父母、更没有抱怨寄养家庭,他把所有的时间和精力都投入到如何控制好自己能够控制的方面……
他完美地诠释了“不管你的出身如何,你都可以做出更好的选择,都可以成就非常成功的人生”。
不抱怨家庭和社会,不是说做一个傻子瞎子、昏昏噩噩地活着,绝不是。而是认清现实,根据对现实的认识和理解去决定我们自己该怎么做,明白自己可以主宰自己的人生,明白控制住自己,你就控制了一切和未来。
每当我觉得自己的经历了不起的时候,总有像理查德这样的人生,让我清醒过来,让我明白自己离“了不起人生”还有很遥远的距离……应该去更好地努力,希望我们到了像理查德那样72岁的年龄时,能像他那样成功😁
照片中的这位美国老头是理查德·杰克逊,Richard Lee Jackson。
今年他正在竞选美国佐治亚州的州长,他已经72岁了。之所以聊他,是因为最近看到他的一个采访。
理查德出生在的极度贫穷的单亲家庭,从小没有爸爸(不知道他爸爸是谁),
“老天单杀独根草”,到理查德13岁时,他的妈妈也没有了,他就成了孤儿,
作为孤儿,他只能进入美国的寄养体系,被美国政府强制送到”寄养家庭”暂时寄养,
所谓的寄养,就是美国政府把失去父母的美国孤儿送到愿意暂时收养他们的美国家庭,由政府出钱给这些家庭,这有别于正式的领养和收养。
这种寄养制度,英文名称是foster care system,在不少西方国家都有这样的制度,
今天每个被寄养的孤儿,美国政府通常每个月给他的寄养家庭700美元(这个数额不同的州会稍微有所不同),
这些美国寄养家庭,绝大多数是贫困家庭,美国社会的最底层,这样的家庭,父母本身可能就有各种各样的问题,主要原因是这些贫困家庭需要这每个月700美元的政府补贴来维持家庭生计,
这些孤儿一般到他们18岁后寄养就停止了,许多这些被寄养的美国孤儿在18岁后就沦落街头成为罪犯去偷盗抢劫,甚至杀#人……
前些年南加州大学有一对中国留学生情侣在半夜开车从校园回出租公寓时被枪杀,凶手就是这样的美国寄养家庭出来的十几岁孩子,
凶手交代说仅仅为了给他的朋友生日送一部手机,就半夜出来抢劫,那对中国留学生就为了他们这样的荒唐理由而不幸葬送了生命……
许多国人错误地觉得美国社会或者国外好,这种无知在他们来到美国后往往成了他们悲惨遭遇的原因,因为不了解,所以没有防范,就无端成了受害者……
这样的例子有很多,前些年北大出来的章莹颖,在刚来美国的第一个星期,在去往签约租房途中,在路边搭车,被该校前物理系研究生布伦特·克里斯滕森(Brendt Allen Christensen)诱骗上车。
随后她遭到了强奸、殴打和杀害。美国FBI在不到一个月时间迅速侦破此案,将凶手逮捕。
陪审团最后裁定凶手绑架谋杀等罪名成立;法院正式判处其终身监禁,不得假释。
凶手交待章的遗体被他肢解和分散丢弃,后来垃圾被回收公司经过两次压缩后掩埋在垃圾场,至今遗体未能寻回,章的父母“带女儿回家”的心愿最终也无法实现……
如果这位章同学能够明白在美国搭车是法律明文规定的“违法行为”,那他就不会搭车了……
美国这项法律规定的起因就是因为以前美国许多搭车的人被强奸抢劫和杀害,所以才立法禁止司机搭载路人、也禁止路人搭乘陌生车辆……
不少国人把美国和国外想像的太美好,他们还活在电影阿甘正传里美国那种60年代随便搭车的时代……很遗憾,他们这种无知最终害死了自己……
“人在江湖中,须知江湖事”,看似老生常谈,但背后的深意的非常深远的……可以毫不客气地说,没有过上好日子的人,他都是因为“不知江湖事”,都是因为没有真正的了解社会吧……当然这是另一个话题了……
正因为上面说的那些情况,美国的这种寄养制度也存在着许多弊端,比如贫困家庭通常没有正确的观念,不可能教育好这些孤儿,甚至有些家庭只是为了政府每个月的700美元而暂时收养这些孤儿……
这些寄养更可能存在着不合理对待甚至虐待这些寄养孤儿的现象,有不少美国媒体揭露这种现象,
这种虐待一般包括让这些孤儿饿肚子等,前几年曾经很轰动一时的一个美国报道是,一个警察在夜里巡逻时发现有四个黑人小孩在夜里翻垃圾桶,
抓起来一问才知道他们的寄养家庭经常不给他们饭吃,他们个个饿的皮包骨,饿极了就只能夜里偷偷跑出来翻邻居的垃圾桶找垃圾吃……
警察去他们的寄养家庭查看,发现冰箱上锁,并且发现这些孩子饿的把墙纸都啃着吃了……(这是许多人眼中不了解的美国社会的另一面吧)
幸亏警察发现了,把他们解救了出来,他们的寄养家庭也被处罚入狱……这种事情在美国不少见吧……
所以,美国和西方国家的这种寄养制度,本身出发点是好的,但是因为美国政府每个月补贴每个孩子700美元,就造成了一些没有钱的美国贫穷家庭利用这个寄养制度来领取政府补贴……
没有一种制度的完美的,美国的寄养制度也不例外吧……
所以,小时候的理查德生活在这样的寄养体系里,他自己的话描述那时候的生活是极度贫穷和饥饿……
到了18岁,他离开了寄养家庭,进入当地一所很一般的教会大学,但很快因为付不起学费、房租和饭钱而被迫辍学……
所以,因为没有学历,这位理查德从小就极度缺乏安全感,
但他没有抱怨他人和社会,他说,正因为极度缺乏安全感,他自己更加如饥似渴地拼命读书自学,包括他在商业领域的知识,都是自己争分夺秒读书自学的……
他后来创建了一家小型招聘公司,为医院和医疗系统招聘护士和医生,26岁时(1980年)他就拥有百万美元财富,成为millionaire,
再后来通过收购和兼并其它医疗公司,他的公司辗转成为现在Jackson Healthcare公司,旗下拥有22家和医疗行业相关的公司,去年收入达30亿美元……
他在采访中说的一些话我很赞同,
他说永远不要把自己看成“牺牲品”(never saw myself as victim),也就是不要有“受害者”心态,
他说,许多人过得不好,就责怪其他人,抱怨父母、抱怨家庭、抱怨社会环境……
他说,他从来没有因为自己的悲惨生活责怪抱怨任何人,他说他只责怪抱怨自己,因为他要对自己的生活负责,这是他能够成功摆脱贫困的原因,
他说我们无法控制任何人,我们唯一可以控制的是我们自己,我们可以决定自己每天每分钟做什么……
这是一种非常积极非常棒的心态吧。他的话让我想起初中毕业时,一个同学在我的毕业留言册上写的一句话:“把握住自己,在痛苦与欢乐时”。
尽管现在理查德已经是亿万富豪,但他对财富的看法非常谦卑,他说他的财富并不是他的钱,是上帝的钱,他只是暂时替上帝管理这些钱财而已……这种谦卑的心态,让他能更正确地对待财富。
当被问到:“如果只可以给年轻人一个建议,你的建议是什么?”
他说“永不放弃(Never ever give up)”。
像这位理查德这样的人的经历,总是令我佩服。并且他整个人非常的谦卑和低调……希望他竞选州长能够成功……
太多人,抱怨父母、家庭、工作单位和社会,其实忽略了最重要的一点,那就是我们唯一能够控制的、也应该控制的就是我们自己,并且百折不挠、永不放弃。这是一个人最可宝贵的财富吧……
今天,许多像理查德这样的美国寄养孤儿离开寄养家庭后成为罪犯和凶手,但理查德选择了不一样的人生……他没有抱怨父母、更没有抱怨寄养家庭,他把所有的时间和精力都投入到如何控制好自己能够控制的方面……
他完美地诠释了“不管你的出身如何,你都可以做出更好的选择,都可以成就非常成功的人生”。
不抱怨家庭和社会,不是说做一个傻子瞎子、昏昏噩噩地活着,绝不是。而是认清现实,根据对现实的认识和理解去决定我们自己该怎么做,明白自己可以主宰自己的人生,明白控制住自己,你就控制了一切和未来。
每当我觉得自己的经历了不起的时候,总有像理查德这样的人生,让我清醒过来,让我明白自己离“了不起人生”还有很遥远的距离……应该去更好地努力,希望我们到了像理查德那样72岁的年龄时,能像他那样成功😁
18 45


To get something you never had, you have to do something you never did.
要过上你以前没有经历过的好日子,你要做你以前没有做过的事情。
道理就是怎么简单,大道至简嘛……很遗憾许多朋友没有想到这一点……
如果今天和昨天做的一样,那么最好的结果就是日子一成不变的重复,不会有什么新的起色。
走老路只能看到老的风景,想看到不一样的风景,就要走不同的路。
人生也是如此,今天要做的和昨天不一样,明天才可能变得更精彩……追逐梦想的路上从来不是一帆风顺的,它往往是蜿蜒曲折、百转千回、坎坷不平,但无怨无悔、从容面对,才是应有的人生态度……至少我自己经历过数不清的波折、苦恼、甚至委屈……“无限风光在险峰……
改变也并不需要什么过程,你可以从这一刻起决定改变,然后去做就可以了……改变发生在一瞬间,并不像一些朋友说的需要一个漫长的过程……
效果可能需要一些时间才会显现,但改变只在一瞬间,在你下定决心并开始去做的那一瞬间……
人生其实无所谓悲观主义还是乐观主义,因为不管是悲观还是乐观,都应该把眼下的事情做好……“扫帚不到,灰尘不会自己跑掉”……
另外,最重要的是,你要自己主动地去寻求美好的东西,因为别人硬塞给你的美好你未必愿意接受……打个不太恰当的比方:不快乐的生活,就像一个闹鬼的房子,
如果你主动去请人来驱鬼,你对那个人一定是毕恭毕敬、言听计从,会按照他说的去做……
但如果你主观上根本不想去做,一个好心的道士主动找到你说“你的房子里有鬼,你要立刻驱逐它,否则要有祸患……”
你可能会很反感,会骂他贩卖焦虑……“贩卖焦虑”这个说法可能已经过时了,现在都改骂“你个老登”了……
所以,要主动地去寻求和接受正确的观念。
绳锯木断,水滴石穿。这个道理我们早就接触了,水能够穿透石头,不是靠一时的力量,而是每次做到一点点……
同样,我们也需要这种坚韧不拔的毅力和耐心,做任何事,不要想着一蹴而就,不要不切实际地幻想一下子就成功,成功的背后不仅仅有无数的汗水,也可能有无数的泪水……一下子就成功的人,至少我还没有见过……
逍遥自在的生活,要付出很多艰辛才能达到吧……而得来容易的东西从来都不值得拥有……愿每个朋友能愿意付出努力并最终可以逍遥自在的笑傲人生……
(和家庭群的一个亲戚聊天的一些片言只语……)
要过上你以前没有经历过的好日子,你要做你以前没有做过的事情。
道理就是怎么简单,大道至简嘛……很遗憾许多朋友没有想到这一点……
如果今天和昨天做的一样,那么最好的结果就是日子一成不变的重复,不会有什么新的起色。
走老路只能看到老的风景,想看到不一样的风景,就要走不同的路。
人生也是如此,今天要做的和昨天不一样,明天才可能变得更精彩……追逐梦想的路上从来不是一帆风顺的,它往往是蜿蜒曲折、百转千回、坎坷不平,但无怨无悔、从容面对,才是应有的人生态度……至少我自己经历过数不清的波折、苦恼、甚至委屈……“无限风光在险峰……
改变也并不需要什么过程,你可以从这一刻起决定改变,然后去做就可以了……改变发生在一瞬间,并不像一些朋友说的需要一个漫长的过程……
效果可能需要一些时间才会显现,但改变只在一瞬间,在你下定决心并开始去做的那一瞬间……
人生其实无所谓悲观主义还是乐观主义,因为不管是悲观还是乐观,都应该把眼下的事情做好……“扫帚不到,灰尘不会自己跑掉”……
另外,最重要的是,你要自己主动地去寻求美好的东西,因为别人硬塞给你的美好你未必愿意接受……打个不太恰当的比方:不快乐的生活,就像一个闹鬼的房子,
如果你主动去请人来驱鬼,你对那个人一定是毕恭毕敬、言听计从,会按照他说的去做……
但如果你主观上根本不想去做,一个好心的道士主动找到你说“你的房子里有鬼,你要立刻驱逐它,否则要有祸患……”
你可能会很反感,会骂他贩卖焦虑……“贩卖焦虑”这个说法可能已经过时了,现在都改骂“你个老登”了……
所以,要主动地去寻求和接受正确的观念。
绳锯木断,水滴石穿。这个道理我们早就接触了,水能够穿透石头,不是靠一时的力量,而是每次做到一点点……
同样,我们也需要这种坚韧不拔的毅力和耐心,做任何事,不要想着一蹴而就,不要不切实际地幻想一下子就成功,成功的背后不仅仅有无数的汗水,也可能有无数的泪水……一下子就成功的人,至少我还没有见过……
逍遥自在的生活,要付出很多艰辛才能达到吧……而得来容易的东西从来都不值得拥有……愿每个朋友能愿意付出努力并最终可以逍遥自在的笑傲人生……
(和家庭群的一个亲戚聊天的一些片言只语……)
15 30
《动物农场》多年以前看过,不过现在已经记不住多少细节了😁
是一部不错的反乌托邦的寓言式的小说,只记得最后动物农场里作为最初领导革命的猪阶层也腐败了……
并且好像把什么戒律最后篡改成“所有动物一律平等,但有一些动物比其他动物更加平等”😂形象刻画了特权阶层的腐化😂
类似这种写人性和社会的优秀小说有很多,我印象比较深的还有乔治·奥威尔写的的《1984》,
还有威廉·高汀(William Golding)的长篇小说《苍蝇王(蝇王)》(Lord of Flies),该小说作者是1983年诺贝尔文学奖得主,这本书也是美国中学给学生的指定必读书目之一……
另外,经济学家弗里德里希·哈耶克(Friedrich Hayek)的名著《通往奴役之路》(The Road to Serfdom),也是一本非常不错的书,
该书作者好像是1974年诺贝尔经济学奖得主,并且,作者因为在自然科学领域的成就获得英国的“名誉勋位”,该勋章是英国颁发给在自然科学、政治、工业、文学等领域获得重大成就的杰出人士,
他还在1991年获得了“美国总统自由勋章”(该勋章与“国会金质奖章”并列为美国最高的平民荣誉称号)所以他的书值得一读吧……
类似的好书有很多,可以开阔眼界和认知,都值得读一下吧…… //@1111111111111111111.1: 您看过乔治·奥威尔的《动物农场》吗
是一部不错的反乌托邦的寓言式的小说,只记得最后动物农场里作为最初领导革命的猪阶层也腐败了……
并且好像把什么戒律最后篡改成“所有动物一律平等,但有一些动物比其他动物更加平等”😂形象刻画了特权阶层的腐化😂
类似这种写人性和社会的优秀小说有很多,我印象比较深的还有乔治·奥威尔写的的《1984》,
还有威廉·高汀(William Golding)的长篇小说《苍蝇王(蝇王)》(Lord of Flies),该小说作者是1983年诺贝尔文学奖得主,这本书也是美国中学给学生的指定必读书目之一……
另外,经济学家弗里德里希·哈耶克(Friedrich Hayek)的名著《通往奴役之路》(The Road to Serfdom),也是一本非常不错的书,
该书作者好像是1974年诺贝尔经济学奖得主,并且,作者因为在自然科学领域的成就获得英国的“名誉勋位”,该勋章是英国颁发给在自然科学、政治、工业、文学等领域获得重大成就的杰出人士,
他还在1991年获得了“美国总统自由勋章”(该勋章与“国会金质奖章”并列为美国最高的平民荣誉称号)所以他的书值得一读吧……
类似的好书有很多,可以开阔眼界和认知,都值得读一下吧…… //@1111111111111111111.1: 您看过乔治·奥威尔的《动物农场》吗
原动态已删除
4 20
有道理。但更重要的不是心软心硬,而是要做一个善良的人。
不管在什么样的家庭环境中长大,都要做一个善良的人,
因为如果这个世界上有更多善良的人,那么每个人的生活就会更容易一些、就会更好一些,
另外,善良的人,一辈子福泽深厚……这让我想起一个美国人: Bob Fletcher。
1942年,美国因为日本偷袭珍珠港事件,通过一项排挤虐待迫害日裔美国人的法案(罗斯福总统签署的第9066号行政法案),把日裔美国人,无论男女老幼,全部统统抓起来,集中起来关进了集中营……
这些日裔美国家庭,被关进集中营之前都有自己的房子和农场,他们被美国政府关进集中营后,他们的房子和农场就被当作“没人要”资产而被当地的美国人霸占……
这个叫Bob Fletcher的美国人,善良正直,他当时是加州当地的一名负责农业方面检察的官员,
他的工作领域内有三家日裔美国人的农场,当地的许多美国人就虎视眈眈等着这三家日本家庭被关起来而抢夺霸占他们的田地和房屋……
但这三家日裔美国家庭,因为知道Bob这个美国官员善良正直,无奈之下把房子和农场托付给他,并告诉Bob“在他们被关押在集中营期间,Bob经营农场赚到的钱都归Bob所有,但希望将来有一天如果他们有幸能被放出来,Bob能把房子和农场再还给他们”……
就这样,没有更好的选择,Bob只能接过来这三家日裔家庭在加州的三个农场(葡萄园),
但Bob并不懂种葡萄,为了替这三家日裔家庭经营好葡萄园,他从头学起,每天在农场工作18小时,和妻子一起辛苦经营三家农场……
每年赚到的钱,Bob并没有像那三家日裔家庭托付时说的那样“利润都归他自己”,
Bob把每年赚到的钱,除了交税、支付短期雇工的工钱,还有一部分钱替这些日裔家庭按期偿还房子和农场的贷款,
然后,每个农场剩下的钱(净利润),Bob自己拿走一半,剩下另一半给这三家日裔家庭分别存进银行……
而当地其他美国人,因为无法霸占这些日裔家庭的田产,都痛恨Bob。这些美国人,好一点的,公开场合朝Bob脸上吐口水,骂他是叛徒……
而那些更坏的美国人,则想搞*死Bob,朝他家的房子开*枪扫射,不止一次想干掉他,因为干掉Bob,他们就可以霸占这些日裔家庭的房屋田产……人性之恶,在哪里都一样……
但Bob没有被他们吓到,依然兢兢业业的经营着这三家农场……
1945年,日本人战败投降,二战结束了,那些被美国政府关押在集中营的日裔美国人终于被放出来了,恢复了自由,
但绝大多数这些日裔家庭的房屋田产都被他们的美国邻居霸占了,他们变成了身无分文的穷人甚至流浪汉……
而Bob不仅把三家农场还给了那三个日裔家庭,并把这几年存在银行的另一半盈利一起还给了这三家日裔家庭;Bob的老婆,在这些日裔家庭回来之前,帮他们把房屋打扫的干净整洁……
这三家幸运的日裔家庭,遇上善良正直的Bob,得以拿回自己的房屋和农场,但美国当时的大气候依然排挤痛恨日本人,当地的商店和超市甚至拒绝卖任何东西给这些日本家庭……
正直善良的Bob又担当起他们每个星期的购物工作,他每个星期从这些日裔家庭接过购物清单,开车替他们去商场和超市买东西,再给他们送家里……
Bob的全名叫Bob Emmett Fletcher,他生于1911年,活了102岁,在2013年才去世了……
Bob一辈子做了很多善事,也很富有(后来购买了自己的农场),
二战后,1953年,Bob在当地创建了火灾防护机构,自己担任主要负责人,
1955年,Bob在当地建立了水资源保护机构,保护当地的水资源,
1986年,Bob在当地成立了历史协会,亲自担任负责人,让当地美国人了解历史、反省历史、不让历史悲剧重演……
Bob早年帮助日裔家庭的事迹,一直受到当地许多美国普通民众的痛恨,直到他晚年才受到合理的关注,人性的愚昧和丑恶,可见一斑……
2005年,Bob在采访中被问起他在二战期间顶住大环境的压力帮助日裔家庭的事情,Bob说他了解这些日裔家庭,说他们和其他美国家庭没有什么区别,都是一些好人,他们不应该受到那样不公正的待遇……
有人说上天眷顾Bob,让他活了100多岁,但我想说,善良正直的人总是长寿,因为他们活得心安、睡的踏实……
一些美国人,直到今天,对日本人有着巨大的仇恨,这些仇恨甚至波及到其他亚裔身上,
我刚来美国的时候,有一次在一个农贸市场(Farmer Market)被一个美国老头截住,问我是不是日本人?
我告诉他不是,他悻悻地走了,转身离开的时候还说日本人都该死……现在想起来依然令我感到一阵寒意……二战结束了多少年了,一些美国人心中的偏见和仇恨依然还在……
我的祖父辈,因为祖上是多少代的中医,所以积累了一些房屋田产,但恰恰因为富有,在动荡的年代他们一些人被同村里的人挖坑活埋了,后来那里修了公路……他们的尸骨今天依然在那里……
那些活埋他们的同村人,都是我们一个家族的人,因为整个村子都是从一个祖先传下来的后代,每个人在家谱上的位置一目了然……
前些年,家族里有好事者重新修订刊印家谱,厚厚几大本,他们给我寄来一套,收到后我扫了一眼,就扔在了一边,
因为那里面有一些我不屑于与他们为伍的人,他们沾满了斑斑劣迹……待人处事,我不在乎家族或者血缘关系,我只看重这个人是不是好人……
我读这个美国人Bob事迹的时候,我想起我那被活埋的祖父辈们,我就愈发佩服Bob的为人,正因为有这样的人存在,人类和社会才有了希望……
村里那些当年活埋我祖父辈的人,他们的后代,现在有的因为盗窃、强奸等罪行坐牢入狱;几个在村里的,有一家他冬天喝醉了酒,他老婆和他连襟鬼混,把他扔到没有热炕的空屋子里把他活活冻死了,他老婆和他的连襟私奔了……整个一个电视剧都写不出来的荒诞闹剧……
另一家,他的孩子生下来放在堂屋里,他们家的一只公鸡进来啄瞎了他的一只眼睛,啄裂了他的上下嘴唇,他因为从小破了相,一辈子打光棍,后来上了年纪疾病缠身,没人照顾,冬天拉屎拉尿在床上,自己把自己冻死了……
村里那些朴素观念的老人说起这些事是就说“老天爷睁眼看着的,他们家上一辈伤天害理,所以祸及子孙,个个不得好死……”
我不知道这些说法对不对,但是,一个人无法无天的作为,其实表现的是他没有正确的观念和原则,
而没有正确的观念和原则的指导,他选不对伴侣,也选不对朋友,做事无法无天、并且常常抱有“自己总是能够逃脱责任”的赌徒和歹徒心理,这样的人怎么死就都不稀奇了……
人,永远要选择做一个好人,做一个善良正直的人,我们每个人活在这个世上,总有一些坏人不公正的对待我们,总有一些不公平的遭遇,
这些人,可能是陌生人,也可能是我们的父母家人,但是,他们不是你做一个坏人的借口……你需要做的是,不要理睬他们,躲开他们,对这些人最好的报复不是以牙还牙,而是你自己过上健康幸福的人生……
当然,做一个好人,不是做一个糊里糊涂、是非不分、没有原则的老好人,而是知道什么是对的,然后像那个美国人Bob那样有勇气去坚持做对的事情……
如果你真的要心硬,那就对自己心硬,就是自己坚强面对生活的一切,百折不挠、勇往无前地去追求自己幸福的未来,但不要忘记做一个善良正直的好人……
不管在什么样的家庭环境中长大,都要做一个善良的人,
因为如果这个世界上有更多善良的人,那么每个人的生活就会更容易一些、就会更好一些,
另外,善良的人,一辈子福泽深厚……这让我想起一个美国人: Bob Fletcher。
1942年,美国因为日本偷袭珍珠港事件,通过一项排挤虐待迫害日裔美国人的法案(罗斯福总统签署的第9066号行政法案),把日裔美国人,无论男女老幼,全部统统抓起来,集中起来关进了集中营……
这些日裔美国家庭,被关进集中营之前都有自己的房子和农场,他们被美国政府关进集中营后,他们的房子和农场就被当作“没人要”资产而被当地的美国人霸占……
这个叫Bob Fletcher的美国人,善良正直,他当时是加州当地的一名负责农业方面检察的官员,
他的工作领域内有三家日裔美国人的农场,当地的许多美国人就虎视眈眈等着这三家日本家庭被关起来而抢夺霸占他们的田地和房屋……
但这三家日裔美国家庭,因为知道Bob这个美国官员善良正直,无奈之下把房子和农场托付给他,并告诉Bob“在他们被关押在集中营期间,Bob经营农场赚到的钱都归Bob所有,但希望将来有一天如果他们有幸能被放出来,Bob能把房子和农场再还给他们”……
就这样,没有更好的选择,Bob只能接过来这三家日裔家庭在加州的三个农场(葡萄园),
但Bob并不懂种葡萄,为了替这三家日裔家庭经营好葡萄园,他从头学起,每天在农场工作18小时,和妻子一起辛苦经营三家农场……
每年赚到的钱,Bob并没有像那三家日裔家庭托付时说的那样“利润都归他自己”,
Bob把每年赚到的钱,除了交税、支付短期雇工的工钱,还有一部分钱替这些日裔家庭按期偿还房子和农场的贷款,
然后,每个农场剩下的钱(净利润),Bob自己拿走一半,剩下另一半给这三家日裔家庭分别存进银行……
而当地其他美国人,因为无法霸占这些日裔家庭的田产,都痛恨Bob。这些美国人,好一点的,公开场合朝Bob脸上吐口水,骂他是叛徒……
而那些更坏的美国人,则想搞*死Bob,朝他家的房子开*枪扫射,不止一次想干掉他,因为干掉Bob,他们就可以霸占这些日裔家庭的房屋田产……人性之恶,在哪里都一样……
但Bob没有被他们吓到,依然兢兢业业的经营着这三家农场……
1945年,日本人战败投降,二战结束了,那些被美国政府关押在集中营的日裔美国人终于被放出来了,恢复了自由,
但绝大多数这些日裔家庭的房屋田产都被他们的美国邻居霸占了,他们变成了身无分文的穷人甚至流浪汉……
而Bob不仅把三家农场还给了那三个日裔家庭,并把这几年存在银行的另一半盈利一起还给了这三家日裔家庭;Bob的老婆,在这些日裔家庭回来之前,帮他们把房屋打扫的干净整洁……
这三家幸运的日裔家庭,遇上善良正直的Bob,得以拿回自己的房屋和农场,但美国当时的大气候依然排挤痛恨日本人,当地的商店和超市甚至拒绝卖任何东西给这些日本家庭……
正直善良的Bob又担当起他们每个星期的购物工作,他每个星期从这些日裔家庭接过购物清单,开车替他们去商场和超市买东西,再给他们送家里……
Bob的全名叫Bob Emmett Fletcher,他生于1911年,活了102岁,在2013年才去世了……
Bob一辈子做了很多善事,也很富有(后来购买了自己的农场),
二战后,1953年,Bob在当地创建了火灾防护机构,自己担任主要负责人,
1955年,Bob在当地建立了水资源保护机构,保护当地的水资源,
1986年,Bob在当地成立了历史协会,亲自担任负责人,让当地美国人了解历史、反省历史、不让历史悲剧重演……
Bob早年帮助日裔家庭的事迹,一直受到当地许多美国普通民众的痛恨,直到他晚年才受到合理的关注,人性的愚昧和丑恶,可见一斑……
2005年,Bob在采访中被问起他在二战期间顶住大环境的压力帮助日裔家庭的事情,Bob说他了解这些日裔家庭,说他们和其他美国家庭没有什么区别,都是一些好人,他们不应该受到那样不公正的待遇……
有人说上天眷顾Bob,让他活了100多岁,但我想说,善良正直的人总是长寿,因为他们活得心安、睡的踏实……
一些美国人,直到今天,对日本人有着巨大的仇恨,这些仇恨甚至波及到其他亚裔身上,
我刚来美国的时候,有一次在一个农贸市场(Farmer Market)被一个美国老头截住,问我是不是日本人?
我告诉他不是,他悻悻地走了,转身离开的时候还说日本人都该死……现在想起来依然令我感到一阵寒意……二战结束了多少年了,一些美国人心中的偏见和仇恨依然还在……
我的祖父辈,因为祖上是多少代的中医,所以积累了一些房屋田产,但恰恰因为富有,在动荡的年代他们一些人被同村里的人挖坑活埋了,后来那里修了公路……他们的尸骨今天依然在那里……
那些活埋他们的同村人,都是我们一个家族的人,因为整个村子都是从一个祖先传下来的后代,每个人在家谱上的位置一目了然……
前些年,家族里有好事者重新修订刊印家谱,厚厚几大本,他们给我寄来一套,收到后我扫了一眼,就扔在了一边,
因为那里面有一些我不屑于与他们为伍的人,他们沾满了斑斑劣迹……待人处事,我不在乎家族或者血缘关系,我只看重这个人是不是好人……
我读这个美国人Bob事迹的时候,我想起我那被活埋的祖父辈们,我就愈发佩服Bob的为人,正因为有这样的人存在,人类和社会才有了希望……
村里那些当年活埋我祖父辈的人,他们的后代,现在有的因为盗窃、强奸等罪行坐牢入狱;几个在村里的,有一家他冬天喝醉了酒,他老婆和他连襟鬼混,把他扔到没有热炕的空屋子里把他活活冻死了,他老婆和他的连襟私奔了……整个一个电视剧都写不出来的荒诞闹剧……
另一家,他的孩子生下来放在堂屋里,他们家的一只公鸡进来啄瞎了他的一只眼睛,啄裂了他的上下嘴唇,他因为从小破了相,一辈子打光棍,后来上了年纪疾病缠身,没人照顾,冬天拉屎拉尿在床上,自己把自己冻死了……
村里那些朴素观念的老人说起这些事是就说“老天爷睁眼看着的,他们家上一辈伤天害理,所以祸及子孙,个个不得好死……”
我不知道这些说法对不对,但是,一个人无法无天的作为,其实表现的是他没有正确的观念和原则,
而没有正确的观念和原则的指导,他选不对伴侣,也选不对朋友,做事无法无天、并且常常抱有“自己总是能够逃脱责任”的赌徒和歹徒心理,这样的人怎么死就都不稀奇了……
人,永远要选择做一个好人,做一个善良正直的人,我们每个人活在这个世上,总有一些坏人不公正的对待我们,总有一些不公平的遭遇,
这些人,可能是陌生人,也可能是我们的父母家人,但是,他们不是你做一个坏人的借口……你需要做的是,不要理睬他们,躲开他们,对这些人最好的报复不是以牙还牙,而是你自己过上健康幸福的人生……
当然,做一个好人,不是做一个糊里糊涂、是非不分、没有原则的老好人,而是知道什么是对的,然后像那个美国人Bob那样有勇气去坚持做对的事情……
如果你真的要心硬,那就对自己心硬,就是自己坚强面对生活的一切,百折不挠、勇往无前地去追求自己幸福的未来,但不要忘记做一个善良正直的好人……
原动态已删除
16 30
(关于幸福人生的话题)
赞同“一个完全闲置的大脑很难长期维持幸福”,
或者应该说:“没有思考习惯和学习习惯的人,很难达到幸福”,可能更恰当吧😁
因为绝大多数人不是要“维持”幸福,而是首先要“达到”幸福。
至于人生的路该怎么走,似乎绝大多数人就是应该走“努力赚钱去争取幸福”的道路,伟大领袖也曾经说过“自己动手、丰衣足食”嘛。
因为并不是每个人都有叔本华的造化。
首先,叔本华是妥妥的富二代,而绝大多数人并不是😁
并且,叔本华早在成为哲学家之前,在他年仅十几岁的时候,就已经是妥妥的聪明投资者了;
十几岁时的他,在投资理财方面的认知,不仅仅超过与他同时代的绝大多数人,也超过了今天我们这个时代的绝大多数人……
叔本华出生于富商家庭,他1788年出生在德国但泽的一个富裕银行家和商人家庭。
在他17岁时,父亲不幸去世,给他留下了巨额遗产。
受银行家和商人父亲的影响,叔本华对于金钱、财务和投资理财方面非常精通,
所以,17岁的叔本华,继承了父亲的巨额遗产之后,不是买买买的挥霍掉,而是把继承的丰厚遗产全部购买了德国政府债券,
这些政府债券的投资,仅每年的利息收益就相当于当时德国大学教授一年收入的两倍,
这让他终生无需为生计奔波,可以全职从事哲学研究。可见他在投资理财方面的过人之处……
如果一个人像叔本华那样明白了“投资优先于消费”,那他就算是窥的财富的门径了吧……
但有多少人有点钱就挥霍掉呢?甚至大多数人今天借钱挥霍(贷款买房买车)?
怎么理解叔本华当时的财务优越程度呢?
现在国内大学教授的一年工资是15万-30万元之间,我们按照平均值20万算,也就是说,叔本华当时投资的德国政府债券每年利息收入,相当于现在一个国人不需要工作,每年就有40万元的利息收入,
国内的朋友,如果现在每年有40万元的固定利息收入,也可以去安心研究哲学吧😁也一定不会觉得无聊吧😁
所以,早在成为哲学家之前,十几岁的叔本华就已经是非常精通投资理财的投资者了……
想想现在十几岁的孩子,有几个知道投资是什么呢?就是给他们巨额财产,又有几个知道该如何投资呢?
所以,十几岁的叔本华在投资方面的见识,放在今天,也是凤毛麟角……这得益于富裕家庭的影响和能够负担起良好的教育吧……
今天绝大多数人没有叔本华那么幸运,没有一个银行家和商人的父亲给他商业、财务、投资方面的指点和教导,
更没有几个人可以在17岁时像叔本华那样继承巨额遗产,
因为绝大多数普通人的家庭并不知道如何投资,甚至不知道金钱是什么(我知道有些朋友会不服气:我怎么不知道钱是什么?这可以作为另一个话题以后再聊)……
这就要求普通家庭出身的人要自己去多读书,读好书,有意识地去学习和提升自己,才能弥补家庭出身造成的认知缺陷和认知缺乏吧
另外,关于
“穷人想像的富人的生活或者富裕后的生活就是无聊”,
这不过是观念错误的穷人的想象罢了,至少我没有见过一个无聊的富人,他们的生活都很充实,
不可否认,个别富二代、富三代可能会酗酒、赌博、吸毒,但是绝大多数真正自己白手起家的富人并不会这样,如果那样的话,他也不大可能富起来。
因为绝大多数靠自己努力达到财务自由的人,他达到财务自由绝非偶然,而是必然的,是因为他有正确的观念,
而有正确观念的人,并不会无聊,因为他们知道怎么利用好自己时间、怎么保持健康、怎么关爱家人……
担心达到财务自由后无聊,不过是穷人对富人的错误想象罢了,
这就好比一个饥肠辘辘的猎人,看着天上飞过一群肥美的大雁,说“算了吧,不打了,打下来还得考虑是烤着吃还是炖着吃,太麻烦太纠结了”😁
担心富裕后可能会很无聊的人,一辈子也不大可能接近财务自由,因为他缺乏正确的观念吧……以此为借口排斥赚钱和致富,不过是自欺欺人吧……
为什么不先达到财务自由,再想以后的事情呢?
先打下来,怎么吃等打下来后再想……我现在就可以向你担保,如果你达到财务自由之后觉得无聊,来找我,我一定帮你找到人生的意义😉
所以,要清醒地看到社会发展到今天,已经完全从几十年前大部分人从事农业为主的农耕时代进入市场经济和商品经济时代,
这意味着每个人就是要好好工作,努力赚钱,尽量攒钱,并全力以赴地学习如何投资……
这样才能最终达到幸福吧……否则,不过是“人为刀俎我为鱼肉”的任人宰割的朝九晚五的人生,完全没有自由可言……
希望更多朋友能意识到这一点,真正在个人工作、财务和投资理财方面努力做的更好,能在百年之后给自己的后代留下巨额财富😉或者至少让自己这一生幸福无忧……
伟大的小平同志在1984年和1985年曾经多次在会见外宾的场合说过一句响当当的话:“贫穷不是社会主义,社会主义要消灭贫穷”,
同样,“贫穷也不是幸福的人生,幸福的人生要消灭贫穷”。
我希望你富有,越富有越好。但这要多读书,去学习和吸收正确的观念,建立正确的认知吧……然后才能走对路、做对事、才能幸福和富有……
从伟大的小平同志说那句话的1984年,到今天整整过去了42个春秋,今天如果有人还认为一个人的人生不应该努力赚钱去追求更富裕更幸福的生活,那么他或许应该好好读一读《邓小平文选》吧……
那么到底怎么看待人生的幸福?
1850年叔本华在晚年写了一本书,《人生的智慧》,他认为人生的智慧就是如何尽量幸福、愉快地度过一生。
他认为决定人生幸福有三个要素:
第一,是一个人的本身(自身),比如一个人的健康、道德品质、智力/智慧,美貌/气质等。
这是最关键的因素。
第二个因素是人有什么,也就是一个人拥有的外在的物质,包括金钱、房产、投资等财富和资产……
叔本华认为财富只能满足基本的生存与适度需求,过度追求金钱而忽视内在或健康是极大的愚蠢。
所以,超出自己财务能力之外的物质奢望,最终将逼你自己不得不为了钱而付出更多的辛苦和痛苦、焦虑……
从而损害健康,造成舍本逐末的悲催结局……
第三个因素是别人怎么看我们,也就说我们在别人眼中是什么,这包括荣誉、地位和名声等。
叔本华认为这一条最不重要。
他认为别人对我们的看法大多是肤浅的,不要在意别人对我们的看法,过分在意别人的评价只会让自己沦为奴隶。
我以前讲过,人活着是为自己而活,不是活给别人看的,不是为了让别人说“啊呀你真厉害啊”……不要活在别人的眼中,要活在真正的健康幸福快乐里……
如果把叔本华的话简单地归纳为一句话,那就是:
“健康最重要,其次是有钱;不要在意别人怎么看我们,那根本不重要”。
健康远胜过任何外在的东西,一个健康的乞丐比一个病入膏肓的国王更幸福。
为什么健康是人生幸福最重要的因素?
因为我们的幸福依赖于健康,切勿为金钱、名利牺牲健康。
我在以前的文章中讲过,如果人生是一个数字,健康就是排在最前面的1,你的投资、财富、房产、名声、学历、头衔等等只不过是1后面的那些0,
如果1不存在,后面有多少个0已经不重要,
因为多少个0都是0,没有了健康,一个人去世了,对他来说,其余的都是0,都不重要了。
所以,健康最重要。不要为任何东西牺牲你的健康,不值得。
另外,聪明的人,是首先避开痛苦,而不是追求享乐或快乐。
比如说,上班赚钱很辛苦、压力大、不自由、自己不能决定自己的命运(不知道哪天失业)……这些就是痛苦,要寻求任何避开这些痛苦。
而要避开痛苦,就要达到不依赖一份工资还能生活的程度,那就是要有一定的财富。
而大多数人对于痛苦,往往是采取暂时逃避和麻醉的办法,比如假期出去旅游或者大吃大喝或者熬夜刷视频、玩游戏……
这些方式都是错误的,这些追求享乐和快乐的行为,既浪费了付出辛苦痛苦换来的金钱,又损害了健康,还浪费了时间……
正确的做法是时刻记住避开痛苦是主要目标,所以,努力攒下钱、保证足够的睡眠、假期好好休息恢复和加强健康……
这样既维护了健康,又在金钱上为未来做好准备……
而不是假期花钱受累,假期结束后再拖着一身疲惫去上班,美其名曰“假期去度假放松”,其实更多的不过是表演给别人看…
不是说不可以到处去旅游,只是暂时不去,等你达到财务自由,不需要上班,你有大把的时间可以轻轻松松地到处走一走,不需要像现在这样走马灯似的匆匆忙忙地赶着假期出去人山人海的受挤受累……
没有达到财务自由之前,大部分的空余时间(包括假期),应该是维护健康和读书学习,也就是维护前面叔本华说的第一要素,健康/智慧/认知。
想一下,大部分人的爸爸妈妈或者爷爷奶奶那一代人,根本没有什么旅游、度假、或者外出去餐厅就餐……所谓的旅游度假不过是现代经济忽悠你的金钱而已……
真有钱,在山清水秀的地方建一个别墅,每天喝茶看书、坐看日出日落、云卷云舒……不是更惬意?
所以人生要量力而行、知足常乐,认清自己的能力边界(包括财务能力),顺其自然地去生活,不作超出自身承受力的非分之想。
不要看别人度假,你也去挤;不要看比别人住大房子,你也去贷款,然后房贷的压力让你多年夜不成寐,那些只能损害你的健康……
量力而行,就不会给自己增加不必要的负担和痛苦。这也是叔本华看法吧……
there is nothing better than happiness. 没有什么比幸福快乐更重要。
我宁愿你富裕后无聊,也不愿意你为了金钱奔波劳累一辈子,尽管劳碌是大多数人的命运……以上纯属闲聊😉
赞同“一个完全闲置的大脑很难长期维持幸福”,
或者应该说:“没有思考习惯和学习习惯的人,很难达到幸福”,可能更恰当吧😁
因为绝大多数人不是要“维持”幸福,而是首先要“达到”幸福。
至于人生的路该怎么走,似乎绝大多数人就是应该走“努力赚钱去争取幸福”的道路,伟大领袖也曾经说过“自己动手、丰衣足食”嘛。
因为并不是每个人都有叔本华的造化。
首先,叔本华是妥妥的富二代,而绝大多数人并不是😁
并且,叔本华早在成为哲学家之前,在他年仅十几岁的时候,就已经是妥妥的聪明投资者了;
十几岁时的他,在投资理财方面的认知,不仅仅超过与他同时代的绝大多数人,也超过了今天我们这个时代的绝大多数人……
叔本华出生于富商家庭,他1788年出生在德国但泽的一个富裕银行家和商人家庭。
在他17岁时,父亲不幸去世,给他留下了巨额遗产。
受银行家和商人父亲的影响,叔本华对于金钱、财务和投资理财方面非常精通,
所以,17岁的叔本华,继承了父亲的巨额遗产之后,不是买买买的挥霍掉,而是把继承的丰厚遗产全部购买了德国政府债券,
这些政府债券的投资,仅每年的利息收益就相当于当时德国大学教授一年收入的两倍,
这让他终生无需为生计奔波,可以全职从事哲学研究。可见他在投资理财方面的过人之处……
如果一个人像叔本华那样明白了“投资优先于消费”,那他就算是窥的财富的门径了吧……
但有多少人有点钱就挥霍掉呢?甚至大多数人今天借钱挥霍(贷款买房买车)?
怎么理解叔本华当时的财务优越程度呢?
现在国内大学教授的一年工资是15万-30万元之间,我们按照平均值20万算,也就是说,叔本华当时投资的德国政府债券每年利息收入,相当于现在一个国人不需要工作,每年就有40万元的利息收入,
国内的朋友,如果现在每年有40万元的固定利息收入,也可以去安心研究哲学吧😁也一定不会觉得无聊吧😁
所以,早在成为哲学家之前,十几岁的叔本华就已经是非常精通投资理财的投资者了……
想想现在十几岁的孩子,有几个知道投资是什么呢?就是给他们巨额财产,又有几个知道该如何投资呢?
所以,十几岁的叔本华在投资方面的见识,放在今天,也是凤毛麟角……这得益于富裕家庭的影响和能够负担起良好的教育吧……
今天绝大多数人没有叔本华那么幸运,没有一个银行家和商人的父亲给他商业、财务、投资方面的指点和教导,
更没有几个人可以在17岁时像叔本华那样继承巨额遗产,
因为绝大多数普通人的家庭并不知道如何投资,甚至不知道金钱是什么(我知道有些朋友会不服气:我怎么不知道钱是什么?这可以作为另一个话题以后再聊)……
这就要求普通家庭出身的人要自己去多读书,读好书,有意识地去学习和提升自己,才能弥补家庭出身造成的认知缺陷和认知缺乏吧
另外,关于
“穷人想像的富人的生活或者富裕后的生活就是无聊”,
这不过是观念错误的穷人的想象罢了,至少我没有见过一个无聊的富人,他们的生活都很充实,
不可否认,个别富二代、富三代可能会酗酒、赌博、吸毒,但是绝大多数真正自己白手起家的富人并不会这样,如果那样的话,他也不大可能富起来。
因为绝大多数靠自己努力达到财务自由的人,他达到财务自由绝非偶然,而是必然的,是因为他有正确的观念,
而有正确观念的人,并不会无聊,因为他们知道怎么利用好自己时间、怎么保持健康、怎么关爱家人……
担心达到财务自由后无聊,不过是穷人对富人的错误想象罢了,
这就好比一个饥肠辘辘的猎人,看着天上飞过一群肥美的大雁,说“算了吧,不打了,打下来还得考虑是烤着吃还是炖着吃,太麻烦太纠结了”😁
担心富裕后可能会很无聊的人,一辈子也不大可能接近财务自由,因为他缺乏正确的观念吧……以此为借口排斥赚钱和致富,不过是自欺欺人吧……
为什么不先达到财务自由,再想以后的事情呢?
先打下来,怎么吃等打下来后再想……我现在就可以向你担保,如果你达到财务自由之后觉得无聊,来找我,我一定帮你找到人生的意义😉
所以,要清醒地看到社会发展到今天,已经完全从几十年前大部分人从事农业为主的农耕时代进入市场经济和商品经济时代,
这意味着每个人就是要好好工作,努力赚钱,尽量攒钱,并全力以赴地学习如何投资……
这样才能最终达到幸福吧……否则,不过是“人为刀俎我为鱼肉”的任人宰割的朝九晚五的人生,完全没有自由可言……
希望更多朋友能意识到这一点,真正在个人工作、财务和投资理财方面努力做的更好,能在百年之后给自己的后代留下巨额财富😉或者至少让自己这一生幸福无忧……
伟大的小平同志在1984年和1985年曾经多次在会见外宾的场合说过一句响当当的话:“贫穷不是社会主义,社会主义要消灭贫穷”,
同样,“贫穷也不是幸福的人生,幸福的人生要消灭贫穷”。
我希望你富有,越富有越好。但这要多读书,去学习和吸收正确的观念,建立正确的认知吧……然后才能走对路、做对事、才能幸福和富有……
从伟大的小平同志说那句话的1984年,到今天整整过去了42个春秋,今天如果有人还认为一个人的人生不应该努力赚钱去追求更富裕更幸福的生活,那么他或许应该好好读一读《邓小平文选》吧……
那么到底怎么看待人生的幸福?
1850年叔本华在晚年写了一本书,《人生的智慧》,他认为人生的智慧就是如何尽量幸福、愉快地度过一生。
他认为决定人生幸福有三个要素:
第一,是一个人的本身(自身),比如一个人的健康、道德品质、智力/智慧,美貌/气质等。
这是最关键的因素。
第二个因素是人有什么,也就是一个人拥有的外在的物质,包括金钱、房产、投资等财富和资产……
叔本华认为财富只能满足基本的生存与适度需求,过度追求金钱而忽视内在或健康是极大的愚蠢。
所以,超出自己财务能力之外的物质奢望,最终将逼你自己不得不为了钱而付出更多的辛苦和痛苦、焦虑……
从而损害健康,造成舍本逐末的悲催结局……
第三个因素是别人怎么看我们,也就说我们在别人眼中是什么,这包括荣誉、地位和名声等。
叔本华认为这一条最不重要。
他认为别人对我们的看法大多是肤浅的,不要在意别人对我们的看法,过分在意别人的评价只会让自己沦为奴隶。
我以前讲过,人活着是为自己而活,不是活给别人看的,不是为了让别人说“啊呀你真厉害啊”……不要活在别人的眼中,要活在真正的健康幸福快乐里……
如果把叔本华的话简单地归纳为一句话,那就是:
“健康最重要,其次是有钱;不要在意别人怎么看我们,那根本不重要”。
健康远胜过任何外在的东西,一个健康的乞丐比一个病入膏肓的国王更幸福。
为什么健康是人生幸福最重要的因素?
因为我们的幸福依赖于健康,切勿为金钱、名利牺牲健康。
我在以前的文章中讲过,如果人生是一个数字,健康就是排在最前面的1,你的投资、财富、房产、名声、学历、头衔等等只不过是1后面的那些0,
如果1不存在,后面有多少个0已经不重要,
因为多少个0都是0,没有了健康,一个人去世了,对他来说,其余的都是0,都不重要了。
所以,健康最重要。不要为任何东西牺牲你的健康,不值得。
另外,聪明的人,是首先避开痛苦,而不是追求享乐或快乐。
比如说,上班赚钱很辛苦、压力大、不自由、自己不能决定自己的命运(不知道哪天失业)……这些就是痛苦,要寻求任何避开这些痛苦。
而要避开痛苦,就要达到不依赖一份工资还能生活的程度,那就是要有一定的财富。
而大多数人对于痛苦,往往是采取暂时逃避和麻醉的办法,比如假期出去旅游或者大吃大喝或者熬夜刷视频、玩游戏……
这些方式都是错误的,这些追求享乐和快乐的行为,既浪费了付出辛苦痛苦换来的金钱,又损害了健康,还浪费了时间……
正确的做法是时刻记住避开痛苦是主要目标,所以,努力攒下钱、保证足够的睡眠、假期好好休息恢复和加强健康……
这样既维护了健康,又在金钱上为未来做好准备……
而不是假期花钱受累,假期结束后再拖着一身疲惫去上班,美其名曰“假期去度假放松”,其实更多的不过是表演给别人看…
不是说不可以到处去旅游,只是暂时不去,等你达到财务自由,不需要上班,你有大把的时间可以轻轻松松地到处走一走,不需要像现在这样走马灯似的匆匆忙忙地赶着假期出去人山人海的受挤受累……
没有达到财务自由之前,大部分的空余时间(包括假期),应该是维护健康和读书学习,也就是维护前面叔本华说的第一要素,健康/智慧/认知。
想一下,大部分人的爸爸妈妈或者爷爷奶奶那一代人,根本没有什么旅游、度假、或者外出去餐厅就餐……所谓的旅游度假不过是现代经济忽悠你的金钱而已……
真有钱,在山清水秀的地方建一个别墅,每天喝茶看书、坐看日出日落、云卷云舒……不是更惬意?
所以人生要量力而行、知足常乐,认清自己的能力边界(包括财务能力),顺其自然地去生活,不作超出自身承受力的非分之想。
不要看别人度假,你也去挤;不要看比别人住大房子,你也去贷款,然后房贷的压力让你多年夜不成寐,那些只能损害你的健康……
量力而行,就不会给自己增加不必要的负担和痛苦。这也是叔本华看法吧……
there is nothing better than happiness. 没有什么比幸福快乐更重要。
我宁愿你富裕后无聊,也不愿意你为了金钱奔波劳累一辈子,尽管劳碌是大多数人的命运……以上纯属闲聊😉

小盖fun: 刚看了 X 上一篇文章,很有启发,关于人生意义的。它大致的逻辑是: 如果一个人真的把幸福、舒服、愉悦当成人生最高目标,他最后得到的生活,可能并没有想象中那么美好。 是的,假期快结束了,我们可能会怀念海浪、森林、轻松的午后。 很多人对理想人生的理解差不多也是这样,努力赚钱,取得成功,然后等赚够钱,剩下的日子就舒服地活着。参加音乐节,旅行、晒太阳,最终进入一种没有压力、没有痛苦的状态。 好像人这一辈子像是在做一道优化题,痛苦越来越少,快乐越来越多,最后就算成功。 叔本华很不认同这种想法。他觉得人最大的两个敌人,一个是痛苦,一个是无聊。 人当然会想办法逃离痛苦。但麻烦在于,等痛苦真的消失之后,大脑并不会就此安静下来。它还在不停运转,还想寻找新的目标和刺激。 于是一个过于舒服的人,很快就会无聊。 无聊之后,人又开始主动制造事情。赌博、喝酒、参加聚会、旅行、谈婚外情、和别人争吵,都可能成为填补无聊的方法。 所以,叔本华觉得,海滩、瀑布、度假胜地这种典型的幸福场景,待几天当然很好,长期生活在那里很可能变成一座无聊陷阱。 他觉得人活着还是应该有点事情干。收藏邮票、研究昆虫、学语言、读书、写笔记、研究地理都可以。重点不在于事情有多伟大,而在于人的精神需要持续被某种对象占据。 一个完全闲置的大脑,很难长期维持幸福。 波伏娃说有两种生活状态。一种叫 being-in-itself,大致可以理解成把自己变成一个已经完成的东西。你努力符合某种标准,让自己看起来完整、漂亮、成功、稳定,最后变成社会期待的那个样子。 另外一种是 being-for-itself。简单说,就是把自己理解成一个还在不断形成的人。你需要主动进入世界,做自己的 project,创造价值,选择目标,然后通过行动慢慢定义自己。 这种生活并不一定让你每天都快乐,甚至经常更辛苦、更焦虑,但它会带来一种更强的意义感...... 相比之下,她还是觉得后一种更有意思。 反正我这些年感觉,即便真的财务自由了,真的根本不差钱,不需要工作,那还是需要自己找一点创造类型的事情去做。
19 24
(关于投资的一些问题)
您提的这些问题都很尖锐😁对我来说太难了,我回答不了😁
说一点我粗浅考虑吧
1,感觉“美股现在风险较大,一直等机会却发现股市连创新高”,这是许多炒股的朋友的感觉吧😁
如果觉得风险较大,就观望,因为每个人承受风险的能力是不一样的,看不懂的东西就不做,这并没有错啦😁
如果想参与,就权衡一下风险和收益,看自己能不能承受,或者能承受多少,然后再决定多大的资金投入。
除了定投以为,比较稳妥的做法是抓住市场下跌的机会。具体来说一下:
“床铺”上台后,出于私利瞎折腾,搞得许多投资人措手不及,但也制造了一些机会;
比如他去年制造的关税危机导致标普500跌超20%,造成短暂的熊市,
还有今年他发动的伊朗战争,标普500跌了差不多10%,
如果说您一直在等机会,那么这两次都是进场的时机吧,碰到这样的机会可以适量地投入资金买进一些;
遗憾的是,大多数朋友在这样的情况下受媒体宣传和周围人的影响而对股市过于悲观,抱着再等等看的心态继续观望,结果错过入场时机……
股市投资很少有“最佳时机”啦,最佳时机基本上都是事后诸葛亮去看,每次进场的时候总是有风险,关键是控制好风险。
另外,投资有时候是反直觉的,直觉并不准确,尤其是大市场的投资,例如像标普500这样的投资,有一定的原则才不会一直跟着感觉走……这一点很重要吧……
所谓的原则,可能是,“无论涨跌,每个月拿出工资的15%买入大盘指数基金”;
这个原则也可能是:“大盘指数跌了10-15%,拿出一定资金买一部分;大盘跌了15-20%,再买一部分;大盘跌了超过20%,再买入一部分……然后长期持有”……
当然这个原则只适用于大盘指数基金,个股并不适合,因为个股可能跌99%后彻底退市……
所以,投资的关键是根据自己的资金情况和风险承受能力,按一定的原则适当地操作吧……
关于AI泡沫,这个的确许多人在谈论,
如果觉得是泡沫太高就观望,等机会就好了,FOMO的心态不可取,不要老是担心错过,我们每天错过的东西太多了,不差这一个😁还是巴菲特的那句话:看不懂就不做。
如果能看懂一点,等机会来临的时候,就果断地抓住它。
关于AI板块和泡沫,我们可以拿比较新的AI的指数基金ARTY(iShares Future AI & Tech ETF)来看一下:
在2025年关税危机中它大跌,跌的超过了35%,随后暴涨了一倍多($26 —>$55),
今年年初的美伊冲突中它也跌了20%多,然后又暴涨了接近一倍($43 —> $82),
最近这几个月,它又从$82跌到了$61,跌了25%,最近这三个星期又回到了$80附近了……
如果说AI存在泡沫,那么,上面这几次下跌都把泡沫挤出了很多,应该都是不错的入场机会吧……
但太多朋友都觉得入场晚了、或者泡沫到顶了,不敢进入。
这里面有心理的因素(总是担心赔钱),也有不知道如何控制风险的原因;
其实这两个因素在某些地方是相关的,比如担心赔钱,那么问一下自己最多可以承受多大的损失,这样就从风险上控制;
比如资金量上,根据自己的财务状况和风险承受能力在上面几次机会中投入10%或者更少的资金……把资金量降到自己心理上可以承受的水平就好……
但许多朋友在股市操作中往往走极端,要么一把梭哈,一把全部投进去,这种孤注一掷的行为实质上是赌徒的心态,就是总想赌一把大的;
要么就是一直观望不敢入场,生怕赔了钱,这种行为本质上是看不懂风险,也就不知道如何控制风险吧……
如果能够抓住像ARTY这几次机会,收益还是比较客观的吧……这样的操作需要耐心和对风险的控制……
所以,股市每次下跌,尤其是大跌,都是机会吧,不需要完全在最低点入场,没有人能做到一直在最低点入场,适量的投入就好……
如果觉得像ARTY这样的热门板块类基金风险太大,那么就在市场大跌的时候投宽基的标普500指数基金就好,这样风险较小;
如果投大盘指数基金还是不放心,那就适当降低资金的体量,控制在自己可以承受的范围之内就好了……
不知道这些算不算是您说的“比较稳妥的操作”吧😁
适当的take risk,不要强迫自己,但也不要被风险吓呆了不敢行动,过于害怕风险往往让许多投资的朋友在机会面前不知所措……
2,关于您说的“信奉价值投资,重视低估值和高股息,但是在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步”,
我想这大概是许多追随价值投资的朋友都有过的挫败和沮丧吧……
首先说,价值投资是绝大多数投资者应该走的路吧,因为并不是所有人都有时间和精力去学习如何短期炒个股和板块吧。
价值投资的关键,是如何判断哪些是有价值并且值得投资的企业。
这个有太多书讲这些,如果看懂了巴菲特和他的老师格雷厄姆的书,相信会有一个大致的了解吧,
但实际操作可能很难,因为这要了解商业的本质和规律,还要看得懂企业财务数据,理解企业的竞争优势(或者用巴菲特的话是叫“护城河”),就是把别的企业排除在竞争之外的优势等等……
另外,还要明白如何给企业估值,还要有安全边际(margin of safety),这样才能在股票价格低于公司内在价值时入手……
这些都需要系统地学习并融会贯通,不是一朝一夕的事情,
巴菲特在11岁的时候曾经完了奥马哈市公立图书馆里所有的投资书籍,
并且他曾就读于最牛的大学之一宾夕法尼亚大学的沃顿商学院,
后来又师从价值投资大师格雷厄姆在哥伦比亚大学拿了硕士学位,
毕业后有一段时间又在他老师的投资公司进一步淬火历练……
他的价值投资方面的技能也不是一朝一夕就练就的,所以,从事价值投资,和任何行业一样,都需要长期努力学习吧……
在价值投资方面,我个人的知识和经验,还没有资格给您任何建议,这里就不假装聪明了😁
您可以多读一下巴菲特给股东的信和他的老师格雷厄姆的几本书,包括《The Intelligent Investor》 和《Security Analysis》等书籍,都是很好的参考吧……
至于“在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步”,这不是中国股市的专利啦😁,在美国股市也是如此啦……
这有几个原因吧,第一,怎么判断哪些东西有价值、并且如何判断价值被低?
也就是我们对价值和估值的判断是不是准确?
比如说,我觉得一个光鲜亮丽的苹果值一块钱,可您觉得其实这个苹果一文不值。
因为您看到苹果上有一个很深的虫眼,您知道苹果里面可能已经被虫子啃的不像样子了,而我没有看到那个可恶的虫眼😁
也可能您知道这个苹果的农药残留量超标,因为您有某种仪器检测过了,而我没有那种仪器,仅凭我拙劣的裸眼并不能看出农药残留量是否超标……
同样,一只股票也是如此,我们掌握的信息可能是不完全的,这就造成了判断错误,因此感觉“低估的东西不一定受资本追崇”;
所以,价值投资中作出判断的时候,要意识到这一点,就是“有没有可能我看错了、或者没有看到全部?”
另外,一个低估的股票,可能需要很长时间才被大家认可,可能是几年或者更长,
但这里也有一个误区,就是把“曾经热门的股票并且现在已经开始暴跌了”看成是“低估的股票”;
一个热门的股票或者板块,一旦热度过了,它可能再也不会回到原来的价格高位了,更有可能跌成废纸。
这就又回到了前面怎么判断一个公司是否有价值的问题,许多朋友往往把“有价值的公司”和“热门公司、热门板块”混为一谈,这是很危险的,
因为常常是,等他们听说这个股票的时候,这个股票的热度其实已经过气了,
这可能就是您说的“低估的东西不一定受资本追捧”,也就是大资金已经撤出这些过了气的热门股了,
但许多投资者误以为这是“有价值”的公司,就在暴跌的时候打着“价值投资”的旗号越跌越买,
然后一直持有过了气的热门公司的股票,用“价值投资”来安慰自己,意识不到自己的错误,然后看着它一路下跌,
许多这样的股票都跌的超过了90%,甚至99%,
但那些持有它的朋友,因为用价值投资和长期投资来安慰自己(实际上并没有真正了解价值投资和长期投资),结果让自己的资金损失惨重……这在美国股市和美国投资朋友中也是很常见的……
所以,价值投资和长期投资,要避开这些误区,明白什么是有价值的公司,怎么判断估值低,这样才知道哪些公司值得持有,并且何时可以买进……
这样说似乎不具有可操作性,其实有更简单的方法啦,
比如在大市场是熊市的时候(整个股市跌了超过20%甚至25%),适量买进Top Companies的股票,
比如在美股熊市跌了25%之后买进谷歌、苹果、微软、亚马逊、英伟达、高盛等这些巨牛公司的股票……比如,如果在2022年熊市跌了超过25%后买进谷歌公司的股票,到今天就已经涨了接近5倍了,亚马逊涨了3.5倍,苹果也涨了接近3倍……
但是最稳妥的办法,也就是您在第3个问题中提到的“简单的指数类的投资”;
可以在熊市整个美股市场跌了超过25%后适当买进像标普500这样的宽基大盘指数基金,长期来说是稳赚不赔的,
并且,这样买进的指数基金,一般不建议普通投资朋友去止损,就是一旦买进就真正的长期持有;
您说的“规则严格的止损止盈策略”,对绝大多数普通投资朋友来说,可能不适用于宽基的大盘指数基金,因为大多数人很难准确判断市场走势,
至少我个人是长期持有标普500的基金的,没有止盈止损,当然,这在某种程度上是基于其他重要的原因,比如美国税收等……
比如我买入标普500指数基金8个月后,判断它可能到顶了(假设我有能力判断,实际上我并没有这种能力),那我就卖出,拿到盈利,
这时候我赚到手的钱,美国联邦政府的资本增值税要拿走我盈利的37%,而州政府的资本增值税要拿走11%,
也就是说我赚的钱要拿出48%去交税,扣去税收,我投资的结果还不如让钱在股市长期涨跌赚得多……如果我判断的不准,那就更惨了……
国内的情况我不是十分清楚,但我基本赞同您这句话“适合普通人的,绝对不是复杂的投资模型,应当是简单的指数类的投资或规则严格的止损止盈策略”;
比如说,长期定投宽基的大盘指数基金,也就是普通人每个月拿出一定比例的工资来买入大盘指数基金,这个比例可以是工资的15%,也可以是工资的50%,
具体拿出多少取决于个人的财务状况吧,
但建议刚参加工作的年轻朋友用较大的比例投入,比如我自己刚参加工作时定投指数基金的比例是每次工资的50以上,许多时候甚至超过70%……
这是基于长期复利效应的考虑,也是基于未来收入的可支配程度的考虑,
因为随着年龄增长,孩子上学和各种兴趣班的投入花销会增大、可能未来拿不出那么多钱投资,所以刚参加工作早期要多投入,
这也是为什么在那位网友买车的问题中我不建议年轻人把最初赚到的钱买车消费的原因,
人生的路上,早期要储蓄和投资,这样后面才会衣食无忧,才能最终享受生活,
车,其实不是必需品,国内的朋友可以想想父母那一代人,他们绝大多数人并没有汽车,不也照样过来了嘛,
在我们今天看了不可或缺的东西,其实在父母那一代是根本没有的;
在买车方面,我自己也是这样经历过来的,我来美国最初将近5年的时间也没有买车,
美国私家车普及,所以公共交通没有国内那么发达,但我依然没有买车,而是尽量攒钱,
读博士期间,我靠每年的奖学金收入,到毕业的时候,攒下了大约五万美元,
这还不包括我供一个兄弟上完四年大学,帮我另一个兄弟在某旅游城市(地级市)买了一套学区房(那时候他的小孩快到了升小学的年龄了,并且他老婆那时候跨行业准备律师考试没有任何收入,所以就帮他们买了一套小房子);
我博士几年的奖学金并不高,从最初每年两万多美元,到毕业时涨到了3万多美元,也就是除了房租和吃饭,我把大部分的钱都攒了下来,这是得益于我没有像许多留学生一样早早就买车,
一个学生,大部分的时间都花在学业上,其实并没有太多花钱的地方,也没有太多时间去游玩😁
而那些买车的留学生朋友就不一样了,不但要交昂贵的汽车保险,还要搭上维修费和汽油费,
并且,有了车不开就难受,总想开着车去哪里玩一玩,而出去玩又要花钱……总的来说,买了车后,花销成倍增长,最后就更难攒下钱,
我那些买车早的朋友的人生,就像一头拉磨的驴一样,看似一步不停地忙忙碌碌地往前跑,但实际上不过是辛苦地原地打转,
博士毕业的时候,我身边从国内来留学的博士朋友们,好像没有一个攒的钱比我多;
所以,我建议年轻人不要过早买车,要早早攒钱投资,是因为我自己也是这么做的吧,并不是说我见不得别人过上好生活的狭隘心理,
而是因为投资应该优先于消费,尤其是早期的投资,等后期你有了钱,什么样的车你不能买呢?
你可以买最好的车,看过我以前文章的朋友可能知道我现在的车都是限量版的,
当你有了几百万美元几千万美元的投资之后,就算是你的钱全投资在美股的标普500大盘指数基金,平均每年涨12%,每年至少涨几十万美元,你买什么样的车买不起呢?一部限量版的车根本不过就是毛毛雨,
所以,投资优先于消费,不是不消费,而是为了未来更好更轻松地生活而延迟不必要的消费吧……
当然这是题外话了……
关于您说的“国内真的能做到12%吗?甚至于说长期8%我也觉得很不错了”,我不太了解国内的指数基金投资,您要自己去研究了😄
我能给的建议就是不要投管理费过高的基金,
国内指数基金的投资往往收费过高,今年7月份看到国内证监会的一个新闻说基金投资的管理费最高上限下调到1.2%;
许多朋友可能不理解1.2%这个费用是很高的;这样的基金是要避开的,因为这样的收费看似很低,实际对长期投资收益损害很大,
我投资的标普500指数基金每年收费在0.02% — 0.03%;也就是一万美元的投资,每年收费是2-3美元,
比如说,一万美元,投资30年(从22岁大学毕业到52岁退休),每年增长12%,
那么如果一个基金每年管理费收走1.2%,那30年后你的一万美元投资只增长到了20万多一点,
如果管理费是0.02%,那么30年后你有大约30万;
1.2%管理费的基金比0.02%的管理费的基金,最后你的投资少了约33%,少了三分之一;
所以,1.2%的管理费,看似很小,但30年长期投资的结果和0.02%的管理费比起来,是20和30万的差别吧……
所以,投资基金,管理费是一个考虑的因素,在年收益率基本相同的情况下,管理费越低越好。
您说的国内的宽基指数基金能否做到12%或者8%,这我不太清楚,您可以自己研究一下。
我当初建议家人投资四大国有银行和一些重要的国企,是因为国有银行带有美股的大盘指数基金的性质,它们的股票的收益率(股价涨幅加上每年5.5-75%的分红)在过去的五年里平均每年超过20%,
因为国内几乎所有的大公司或重要的公司,都从这些银行贷款,此外,四大国有银行更是个人住房贷款的主力军,
也就是说,国内的主要企业和个人,本质上都是在为这些国有银行打工赚钱,
这些因素就决定了国有银行具有类似于美股大盘指数基金的性质,这是我当时推荐国内家人投资国有银行并长期持有的主要原因之一吧……
国内的指数基金投资还相对较新,未来会越来越完善吧,不必悲观,任何事物都有一个发展的过程,耐心和睿智很重要,
如果没有时间和精力去研究,那么在熊市暴跌之后投资重要的国有银行和国企,不失为一个稳妥的投资策略吧……
对于大多数人来说,8%还是12%的投资收益率可能并不是最重要的,最重要的是有没有长期定投的习惯,或者说眼光和勇气;
因为即使是每年8%的投资增长,10万元的买车钱,30年后也有100多万了,这还是不考虑30年间持续追加投资的情况;
如果一个人最初把10万元买车钱投入在8%的大盘基金,每个月再追加2000元投资,30年后也大约有373万了,他可能不富裕,但不至于出现金钱上的中年危机吧……
所以,在纠结于到底是8%还是12%的年收益率之前,先做到长期定投更重要吧……
抓住最重要的东西,先开始做,然后再考虑如何在细节上做得更好……
关于您的第4个问题和第5个问题: “对于国内收入较低的年轻人(比如每月能攒4k),叠加上国内不完善的资本体系制度,攒钱理财真的能有未来吗?”
我想我前面基本上已经回答了您的这个问题吧,
假设按照您说的,许多年轻人收入较低,每个月攒下4K;
然后按照您说的考虑国内不完善的资本体系,按照低的收益率8%来算,
一个年轻人从0开始,每个月投资4K,年收益率8%,一直投资30年(不考虑他30年内工资收入的增加),那么他30年后有544万。
所以,在纠结于8%还是12%、“美股好”还是“国内的股市好”之前,应该首先要考虑的是投资还是消费(攒钱投资、还是攒钱买车甚至贷款买车),
美股也不是大多数国内朋友想象中天堂,2000年互联网泡沫危机时,标普500大盘指数跌了51%,2008年次贷危机的时候,标普500跌了58%,2020年疫情初期跌了36%,2022年通货膨胀高企时跌了28%,2025年床铺给所有国家加关税跌了22%,今年美国攻打伊朗跌了10%,中间各种不同程度的下跌更有很多……
虽然经历这么多让无数投资人吓破胆的暴跌,但即便如此,过去50年美股平均年收益率依然达到12%,
也就是说,一个美国人如果在过去50年里每个月投入2000美元,那么50年后他有5760万!
即使这个美国人每个月只投1000美元,50年后他有2880万!
但绝大多数的美国人并没有钱,最近看了一个数据,说46%的美国成年人没有任何储蓄和投资,包括没有任何形式的退休金投资,这是国内朋友想象不到的美国真实情况吧😁
但这46%的美国人都在美国,他们每天都可以接触到美国股市,那么他们为什么没有钱呢?是因为他们处的美国大环境和那些有投资的美国人不一样吗?
当然不是啦,还是因为观念和认知吧……所以,关键还是看个人怎么做。有时候个人无法改变环境,那就改变自己。
也就是说,问题的关键,是看这个美国人是不是能够管理好自己的财务?是不是能树立正确的金钱和消费观念?是不是意识到投资的优先重要性?是不是看好美国的长远未来?还是他每天像大多数美国人一样纠结于美国是不是要完蛋了、只盯着美国社会的问题看?……
同样,国内的朋友们,你是不是看好经济和国家的未来?还是纠结于我能不能抓住这个暴涨那个暴涨?或者能不能躲过这个泡沫那个危机?
国内的股市,和美国股市一样,有它特有的优缺点,能不能真正了解它,是赚钱的一个关键因素吧……
国内其实在股市赚钱的人,并不比美国少……这样的国人我可以找出不少……
人活着,关键是要有大智慧。长期定投股市,是大智若愚的做法,是真正的大智慧;而忽略了主要的东西,每天纠结于那些不那么重要细枝末节,是绝大多数人的人生吧……
大智慧,不是可以轻松得到的东西吧,它需要不断地努力学习,去不断改变完善自己的认知,这个学习包括开放的心态,愿意也能够接受不一样的观念;
也包括长期的阅读习惯,比如投资方面多读一些投资牛人的书籍,这样就相当于站在巨人的肩膀上,能够看得更远,能够看到别人看不到的东西……
另外,就是诚实地去认识了解真实的社会,不凭想象去做事,而是努力搞清楚社会到底是什么样子……
比如说拿10万买车的事情,那就去研究一下那些10年前、五年前10万元的车,现在值多少钱;再去了解一下每年的汽车保险和维修保养费用是多少钱,
有了这些真实数据,再算一下十年后这个车值多少钱?算算自己这十年各种保险和费用总共砸进去了多少钱,
这些搞清楚了,想想自己是不是愿意把这些钱砸在一个车上,就会明白该怎么做了……
投资也是这样,首先决定是投资还是不投资的问题;
然后决定如何投资的问题;并且在决定的过程中,把不同投资模式的结果对比一下,决定自己该怎么做才能更好,
如果不能投资美股,就投资国内股市,国内股市赚了大钱的人比比皆是,美股并不是唯一的赚钱市场……
另外,标普500大盘指数基金,好像在国内也可以直接投资,比如华夏标普500ETF(159655)、博时标普500ETF(513500)、南方标普500ETF(513650)。
这些好像需要有A股证券账户,在交易软件中直接输入代码用人民币买,像买卖股票一样实时交易吧……
但投资这些ETF之前,要首先了解两个东西:
一个是前面说的基金管理费问题,如果过高就要仔细权衡一下了;
另一个就是人民币兑美元的汇率趋势可能对投资产生的影响,比如人民币兑美元升值了10%对这样基金投资的影响……
这些您要自己去仔细研究一下,然后再考虑怎么做……我的建议是不要把所有钱投在这一个基金里,因为有汇率的风险……
而对于在美国的朋友,不存在汇率问题,是可以把所有投资都扔在标普500大盘指数基金里的……
另外,国内我一些年轻的家人在家庭群里关于买车的看法是:年轻时早早买车,可以到处游玩长见识,这样经历不是金钱可以简单衡量的……
他们说的也有道理吧。
但是,人生往往是有失有得,绝大多数人并没有花也花不完的钱,所以,往往是钱花在汽车方面就不可能花在另一个方面,所以,保持开放的头脑,综合去考虑和权衡,然后去做就好了……
人生没有绝对的对与错,消费和投资也是这样吧,更多的是得失、风险、取舍和平衡吧…… //@说句捅心窝子的话: 清闲老师您好,向您请教一些问题:
①您说的这些观念我全部都有读过(您算是我的思想启蒙导师),我也很认可复利的威力,但是总觉得美股目前风险较大,一直在等机会反而持续创出新高,直觉告诉我这种增长速度十分反常,AI泡沫也不容忽视,当先应当如何操作更为稳妥呢?
②我信奉价值投资,重视低估值和高股息,但是在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步(不过我依旧坚信迟早会回到正常估值),那这种反直觉的事情会让我产生自我怀疑和焦虑,也会给不理解这些朋友和家人带来忧虑。
③我觉得适合普通人的,绝对不是复杂的投资模型,应当是简单的指数类的投资或规则严格的止损止盈策略,我不想对这个解释很多,但是这种前提国内真的能做到12%吗?甚至于说长期8%我也觉得很不错了。
④对于国内收入较低的年轻人(比如每月能攒4k),叠加上国内不完善的资本体系制度,攒钱理财真的能有未来吗?我懂你说的复利,但是也得明白国内大部分人的收入和国内资本投资环境。
⑤您认为8%~12%长期综合年化收益率的难度如何?如果区分国内与国外的市场呢?
十分期待您的解答,我认知可能不够,如有表述不妥之处请见谅
您提的这些问题都很尖锐😁对我来说太难了,我回答不了😁
说一点我粗浅考虑吧
1,感觉“美股现在风险较大,一直等机会却发现股市连创新高”,这是许多炒股的朋友的感觉吧😁
如果觉得风险较大,就观望,因为每个人承受风险的能力是不一样的,看不懂的东西就不做,这并没有错啦😁
如果想参与,就权衡一下风险和收益,看自己能不能承受,或者能承受多少,然后再决定多大的资金投入。
除了定投以为,比较稳妥的做法是抓住市场下跌的机会。具体来说一下:
“床铺”上台后,出于私利瞎折腾,搞得许多投资人措手不及,但也制造了一些机会;
比如他去年制造的关税危机导致标普500跌超20%,造成短暂的熊市,
还有今年他发动的伊朗战争,标普500跌了差不多10%,
如果说您一直在等机会,那么这两次都是进场的时机吧,碰到这样的机会可以适量地投入资金买进一些;
遗憾的是,大多数朋友在这样的情况下受媒体宣传和周围人的影响而对股市过于悲观,抱着再等等看的心态继续观望,结果错过入场时机……
股市投资很少有“最佳时机”啦,最佳时机基本上都是事后诸葛亮去看,每次进场的时候总是有风险,关键是控制好风险。
另外,投资有时候是反直觉的,直觉并不准确,尤其是大市场的投资,例如像标普500这样的投资,有一定的原则才不会一直跟着感觉走……这一点很重要吧……
所谓的原则,可能是,“无论涨跌,每个月拿出工资的15%买入大盘指数基金”;
这个原则也可能是:“大盘指数跌了10-15%,拿出一定资金买一部分;大盘跌了15-20%,再买一部分;大盘跌了超过20%,再买入一部分……然后长期持有”……
当然这个原则只适用于大盘指数基金,个股并不适合,因为个股可能跌99%后彻底退市……
所以,投资的关键是根据自己的资金情况和风险承受能力,按一定的原则适当地操作吧……
关于AI泡沫,这个的确许多人在谈论,
如果觉得是泡沫太高就观望,等机会就好了,FOMO的心态不可取,不要老是担心错过,我们每天错过的东西太多了,不差这一个😁还是巴菲特的那句话:看不懂就不做。
如果能看懂一点,等机会来临的时候,就果断地抓住它。
关于AI板块和泡沫,我们可以拿比较新的AI的指数基金ARTY(iShares Future AI & Tech ETF)来看一下:
在2025年关税危机中它大跌,跌的超过了35%,随后暴涨了一倍多($26 —>$55),
今年年初的美伊冲突中它也跌了20%多,然后又暴涨了接近一倍($43 —> $82),
最近这几个月,它又从$82跌到了$61,跌了25%,最近这三个星期又回到了$80附近了……
如果说AI存在泡沫,那么,上面这几次下跌都把泡沫挤出了很多,应该都是不错的入场机会吧……
但太多朋友都觉得入场晚了、或者泡沫到顶了,不敢进入。
这里面有心理的因素(总是担心赔钱),也有不知道如何控制风险的原因;
其实这两个因素在某些地方是相关的,比如担心赔钱,那么问一下自己最多可以承受多大的损失,这样就从风险上控制;
比如资金量上,根据自己的财务状况和风险承受能力在上面几次机会中投入10%或者更少的资金……把资金量降到自己心理上可以承受的水平就好……
但许多朋友在股市操作中往往走极端,要么一把梭哈,一把全部投进去,这种孤注一掷的行为实质上是赌徒的心态,就是总想赌一把大的;
要么就是一直观望不敢入场,生怕赔了钱,这种行为本质上是看不懂风险,也就不知道如何控制风险吧……
如果能够抓住像ARTY这几次机会,收益还是比较客观的吧……这样的操作需要耐心和对风险的控制……
所以,股市每次下跌,尤其是大跌,都是机会吧,不需要完全在最低点入场,没有人能做到一直在最低点入场,适量的投入就好……
如果觉得像ARTY这样的热门板块类基金风险太大,那么就在市场大跌的时候投宽基的标普500指数基金就好,这样风险较小;
如果投大盘指数基金还是不放心,那就适当降低资金的体量,控制在自己可以承受的范围之内就好了……
不知道这些算不算是您说的“比较稳妥的操作”吧😁
适当的take risk,不要强迫自己,但也不要被风险吓呆了不敢行动,过于害怕风险往往让许多投资的朋友在机会面前不知所措……
2,关于您说的“信奉价值投资,重视低估值和高股息,但是在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步”,
我想这大概是许多追随价值投资的朋友都有过的挫败和沮丧吧……
首先说,价值投资是绝大多数投资者应该走的路吧,因为并不是所有人都有时间和精力去学习如何短期炒个股和板块吧。
价值投资的关键,是如何判断哪些是有价值并且值得投资的企业。
这个有太多书讲这些,如果看懂了巴菲特和他的老师格雷厄姆的书,相信会有一个大致的了解吧,
但实际操作可能很难,因为这要了解商业的本质和规律,还要看得懂企业财务数据,理解企业的竞争优势(或者用巴菲特的话是叫“护城河”),就是把别的企业排除在竞争之外的优势等等……
另外,还要明白如何给企业估值,还要有安全边际(margin of safety),这样才能在股票价格低于公司内在价值时入手……
这些都需要系统地学习并融会贯通,不是一朝一夕的事情,
巴菲特在11岁的时候曾经完了奥马哈市公立图书馆里所有的投资书籍,
并且他曾就读于最牛的大学之一宾夕法尼亚大学的沃顿商学院,
后来又师从价值投资大师格雷厄姆在哥伦比亚大学拿了硕士学位,
毕业后有一段时间又在他老师的投资公司进一步淬火历练……
他的价值投资方面的技能也不是一朝一夕就练就的,所以,从事价值投资,和任何行业一样,都需要长期努力学习吧……
在价值投资方面,我个人的知识和经验,还没有资格给您任何建议,这里就不假装聪明了😁
您可以多读一下巴菲特给股东的信和他的老师格雷厄姆的几本书,包括《The Intelligent Investor》 和《Security Analysis》等书籍,都是很好的参考吧……
至于“在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步”,这不是中国股市的专利啦😁,在美国股市也是如此啦……
这有几个原因吧,第一,怎么判断哪些东西有价值、并且如何判断价值被低?
也就是我们对价值和估值的判断是不是准确?
比如说,我觉得一个光鲜亮丽的苹果值一块钱,可您觉得其实这个苹果一文不值。
因为您看到苹果上有一个很深的虫眼,您知道苹果里面可能已经被虫子啃的不像样子了,而我没有看到那个可恶的虫眼😁
也可能您知道这个苹果的农药残留量超标,因为您有某种仪器检测过了,而我没有那种仪器,仅凭我拙劣的裸眼并不能看出农药残留量是否超标……
同样,一只股票也是如此,我们掌握的信息可能是不完全的,这就造成了判断错误,因此感觉“低估的东西不一定受资本追崇”;
所以,价值投资中作出判断的时候,要意识到这一点,就是“有没有可能我看错了、或者没有看到全部?”
另外,一个低估的股票,可能需要很长时间才被大家认可,可能是几年或者更长,
但这里也有一个误区,就是把“曾经热门的股票并且现在已经开始暴跌了”看成是“低估的股票”;
一个热门的股票或者板块,一旦热度过了,它可能再也不会回到原来的价格高位了,更有可能跌成废纸。
这就又回到了前面怎么判断一个公司是否有价值的问题,许多朋友往往把“有价值的公司”和“热门公司、热门板块”混为一谈,这是很危险的,
因为常常是,等他们听说这个股票的时候,这个股票的热度其实已经过气了,
这可能就是您说的“低估的东西不一定受资本追捧”,也就是大资金已经撤出这些过了气的热门股了,
但许多投资者误以为这是“有价值”的公司,就在暴跌的时候打着“价值投资”的旗号越跌越买,
然后一直持有过了气的热门公司的股票,用“价值投资”来安慰自己,意识不到自己的错误,然后看着它一路下跌,
许多这样的股票都跌的超过了90%,甚至99%,
但那些持有它的朋友,因为用价值投资和长期投资来安慰自己(实际上并没有真正了解价值投资和长期投资),结果让自己的资金损失惨重……这在美国股市和美国投资朋友中也是很常见的……
所以,价值投资和长期投资,要避开这些误区,明白什么是有价值的公司,怎么判断估值低,这样才知道哪些公司值得持有,并且何时可以买进……
这样说似乎不具有可操作性,其实有更简单的方法啦,
比如在大市场是熊市的时候(整个股市跌了超过20%甚至25%),适量买进Top Companies的股票,
比如在美股熊市跌了25%之后买进谷歌、苹果、微软、亚马逊、英伟达、高盛等这些巨牛公司的股票……比如,如果在2022年熊市跌了超过25%后买进谷歌公司的股票,到今天就已经涨了接近5倍了,亚马逊涨了3.5倍,苹果也涨了接近3倍……
但是最稳妥的办法,也就是您在第3个问题中提到的“简单的指数类的投资”;
可以在熊市整个美股市场跌了超过25%后适当买进像标普500这样的宽基大盘指数基金,长期来说是稳赚不赔的,
并且,这样买进的指数基金,一般不建议普通投资朋友去止损,就是一旦买进就真正的长期持有;
您说的“规则严格的止损止盈策略”,对绝大多数普通投资朋友来说,可能不适用于宽基的大盘指数基金,因为大多数人很难准确判断市场走势,
至少我个人是长期持有标普500的基金的,没有止盈止损,当然,这在某种程度上是基于其他重要的原因,比如美国税收等……
比如我买入标普500指数基金8个月后,判断它可能到顶了(假设我有能力判断,实际上我并没有这种能力),那我就卖出,拿到盈利,
这时候我赚到手的钱,美国联邦政府的资本增值税要拿走我盈利的37%,而州政府的资本增值税要拿走11%,
也就是说我赚的钱要拿出48%去交税,扣去税收,我投资的结果还不如让钱在股市长期涨跌赚得多……如果我判断的不准,那就更惨了……
国内的情况我不是十分清楚,但我基本赞同您这句话“适合普通人的,绝对不是复杂的投资模型,应当是简单的指数类的投资或规则严格的止损止盈策略”;
比如说,长期定投宽基的大盘指数基金,也就是普通人每个月拿出一定比例的工资来买入大盘指数基金,这个比例可以是工资的15%,也可以是工资的50%,
具体拿出多少取决于个人的财务状况吧,
但建议刚参加工作的年轻朋友用较大的比例投入,比如我自己刚参加工作时定投指数基金的比例是每次工资的50以上,许多时候甚至超过70%……
这是基于长期复利效应的考虑,也是基于未来收入的可支配程度的考虑,
因为随着年龄增长,孩子上学和各种兴趣班的投入花销会增大、可能未来拿不出那么多钱投资,所以刚参加工作早期要多投入,
这也是为什么在那位网友买车的问题中我不建议年轻人把最初赚到的钱买车消费的原因,
人生的路上,早期要储蓄和投资,这样后面才会衣食无忧,才能最终享受生活,
车,其实不是必需品,国内的朋友可以想想父母那一代人,他们绝大多数人并没有汽车,不也照样过来了嘛,
在我们今天看了不可或缺的东西,其实在父母那一代是根本没有的;
在买车方面,我自己也是这样经历过来的,我来美国最初将近5年的时间也没有买车,
美国私家车普及,所以公共交通没有国内那么发达,但我依然没有买车,而是尽量攒钱,
读博士期间,我靠每年的奖学金收入,到毕业的时候,攒下了大约五万美元,
这还不包括我供一个兄弟上完四年大学,帮我另一个兄弟在某旅游城市(地级市)买了一套学区房(那时候他的小孩快到了升小学的年龄了,并且他老婆那时候跨行业准备律师考试没有任何收入,所以就帮他们买了一套小房子);
我博士几年的奖学金并不高,从最初每年两万多美元,到毕业时涨到了3万多美元,也就是除了房租和吃饭,我把大部分的钱都攒了下来,这是得益于我没有像许多留学生一样早早就买车,
一个学生,大部分的时间都花在学业上,其实并没有太多花钱的地方,也没有太多时间去游玩😁
而那些买车的留学生朋友就不一样了,不但要交昂贵的汽车保险,还要搭上维修费和汽油费,
并且,有了车不开就难受,总想开着车去哪里玩一玩,而出去玩又要花钱……总的来说,买了车后,花销成倍增长,最后就更难攒下钱,
我那些买车早的朋友的人生,就像一头拉磨的驴一样,看似一步不停地忙忙碌碌地往前跑,但实际上不过是辛苦地原地打转,
博士毕业的时候,我身边从国内来留学的博士朋友们,好像没有一个攒的钱比我多;
所以,我建议年轻人不要过早买车,要早早攒钱投资,是因为我自己也是这么做的吧,并不是说我见不得别人过上好生活的狭隘心理,
而是因为投资应该优先于消费,尤其是早期的投资,等后期你有了钱,什么样的车你不能买呢?
你可以买最好的车,看过我以前文章的朋友可能知道我现在的车都是限量版的,
当你有了几百万美元几千万美元的投资之后,就算是你的钱全投资在美股的标普500大盘指数基金,平均每年涨12%,每年至少涨几十万美元,你买什么样的车买不起呢?一部限量版的车根本不过就是毛毛雨,
所以,投资优先于消费,不是不消费,而是为了未来更好更轻松地生活而延迟不必要的消费吧……
当然这是题外话了……
关于您说的“国内真的能做到12%吗?甚至于说长期8%我也觉得很不错了”,我不太了解国内的指数基金投资,您要自己去研究了😄
我能给的建议就是不要投管理费过高的基金,
国内指数基金的投资往往收费过高,今年7月份看到国内证监会的一个新闻说基金投资的管理费最高上限下调到1.2%;
许多朋友可能不理解1.2%这个费用是很高的;这样的基金是要避开的,因为这样的收费看似很低,实际对长期投资收益损害很大,
我投资的标普500指数基金每年收费在0.02% — 0.03%;也就是一万美元的投资,每年收费是2-3美元,
比如说,一万美元,投资30年(从22岁大学毕业到52岁退休),每年增长12%,
那么如果一个基金每年管理费收走1.2%,那30年后你的一万美元投资只增长到了20万多一点,
如果管理费是0.02%,那么30年后你有大约30万;
1.2%管理费的基金比0.02%的管理费的基金,最后你的投资少了约33%,少了三分之一;
所以,1.2%的管理费,看似很小,但30年长期投资的结果和0.02%的管理费比起来,是20和30万的差别吧……
所以,投资基金,管理费是一个考虑的因素,在年收益率基本相同的情况下,管理费越低越好。
您说的国内的宽基指数基金能否做到12%或者8%,这我不太清楚,您可以自己研究一下。
我当初建议家人投资四大国有银行和一些重要的国企,是因为国有银行带有美股的大盘指数基金的性质,它们的股票的收益率(股价涨幅加上每年5.5-75%的分红)在过去的五年里平均每年超过20%,
因为国内几乎所有的大公司或重要的公司,都从这些银行贷款,此外,四大国有银行更是个人住房贷款的主力军,
也就是说,国内的主要企业和个人,本质上都是在为这些国有银行打工赚钱,
这些因素就决定了国有银行具有类似于美股大盘指数基金的性质,这是我当时推荐国内家人投资国有银行并长期持有的主要原因之一吧……
国内的指数基金投资还相对较新,未来会越来越完善吧,不必悲观,任何事物都有一个发展的过程,耐心和睿智很重要,
如果没有时间和精力去研究,那么在熊市暴跌之后投资重要的国有银行和国企,不失为一个稳妥的投资策略吧……
对于大多数人来说,8%还是12%的投资收益率可能并不是最重要的,最重要的是有没有长期定投的习惯,或者说眼光和勇气;
因为即使是每年8%的投资增长,10万元的买车钱,30年后也有100多万了,这还是不考虑30年间持续追加投资的情况;
如果一个人最初把10万元买车钱投入在8%的大盘基金,每个月再追加2000元投资,30年后也大约有373万了,他可能不富裕,但不至于出现金钱上的中年危机吧……
所以,在纠结于到底是8%还是12%的年收益率之前,先做到长期定投更重要吧……
抓住最重要的东西,先开始做,然后再考虑如何在细节上做得更好……
关于您的第4个问题和第5个问题: “对于国内收入较低的年轻人(比如每月能攒4k),叠加上国内不完善的资本体系制度,攒钱理财真的能有未来吗?”
我想我前面基本上已经回答了您的这个问题吧,
假设按照您说的,许多年轻人收入较低,每个月攒下4K;
然后按照您说的考虑国内不完善的资本体系,按照低的收益率8%来算,
一个年轻人从0开始,每个月投资4K,年收益率8%,一直投资30年(不考虑他30年内工资收入的增加),那么他30年后有544万。
所以,在纠结于8%还是12%、“美股好”还是“国内的股市好”之前,应该首先要考虑的是投资还是消费(攒钱投资、还是攒钱买车甚至贷款买车),
美股也不是大多数国内朋友想象中天堂,2000年互联网泡沫危机时,标普500大盘指数跌了51%,2008年次贷危机的时候,标普500跌了58%,2020年疫情初期跌了36%,2022年通货膨胀高企时跌了28%,2025年床铺给所有国家加关税跌了22%,今年美国攻打伊朗跌了10%,中间各种不同程度的下跌更有很多……
虽然经历这么多让无数投资人吓破胆的暴跌,但即便如此,过去50年美股平均年收益率依然达到12%,
也就是说,一个美国人如果在过去50年里每个月投入2000美元,那么50年后他有5760万!
即使这个美国人每个月只投1000美元,50年后他有2880万!
但绝大多数的美国人并没有钱,最近看了一个数据,说46%的美国成年人没有任何储蓄和投资,包括没有任何形式的退休金投资,这是国内朋友想象不到的美国真实情况吧😁
但这46%的美国人都在美国,他们每天都可以接触到美国股市,那么他们为什么没有钱呢?是因为他们处的美国大环境和那些有投资的美国人不一样吗?
当然不是啦,还是因为观念和认知吧……所以,关键还是看个人怎么做。有时候个人无法改变环境,那就改变自己。
也就是说,问题的关键,是看这个美国人是不是能够管理好自己的财务?是不是能树立正确的金钱和消费观念?是不是意识到投资的优先重要性?是不是看好美国的长远未来?还是他每天像大多数美国人一样纠结于美国是不是要完蛋了、只盯着美国社会的问题看?……
同样,国内的朋友们,你是不是看好经济和国家的未来?还是纠结于我能不能抓住这个暴涨那个暴涨?或者能不能躲过这个泡沫那个危机?
国内的股市,和美国股市一样,有它特有的优缺点,能不能真正了解它,是赚钱的一个关键因素吧……
国内其实在股市赚钱的人,并不比美国少……这样的国人我可以找出不少……
人活着,关键是要有大智慧。长期定投股市,是大智若愚的做法,是真正的大智慧;而忽略了主要的东西,每天纠结于那些不那么重要细枝末节,是绝大多数人的人生吧……
大智慧,不是可以轻松得到的东西吧,它需要不断地努力学习,去不断改变完善自己的认知,这个学习包括开放的心态,愿意也能够接受不一样的观念;
也包括长期的阅读习惯,比如投资方面多读一些投资牛人的书籍,这样就相当于站在巨人的肩膀上,能够看得更远,能够看到别人看不到的东西……
另外,就是诚实地去认识了解真实的社会,不凭想象去做事,而是努力搞清楚社会到底是什么样子……
比如说拿10万买车的事情,那就去研究一下那些10年前、五年前10万元的车,现在值多少钱;再去了解一下每年的汽车保险和维修保养费用是多少钱,
有了这些真实数据,再算一下十年后这个车值多少钱?算算自己这十年各种保险和费用总共砸进去了多少钱,
这些搞清楚了,想想自己是不是愿意把这些钱砸在一个车上,就会明白该怎么做了……
投资也是这样,首先决定是投资还是不投资的问题;
然后决定如何投资的问题;并且在决定的过程中,把不同投资模式的结果对比一下,决定自己该怎么做才能更好,
如果不能投资美股,就投资国内股市,国内股市赚了大钱的人比比皆是,美股并不是唯一的赚钱市场……
另外,标普500大盘指数基金,好像在国内也可以直接投资,比如华夏标普500ETF(159655)、博时标普500ETF(513500)、南方标普500ETF(513650)。
这些好像需要有A股证券账户,在交易软件中直接输入代码用人民币买,像买卖股票一样实时交易吧……
但投资这些ETF之前,要首先了解两个东西:
一个是前面说的基金管理费问题,如果过高就要仔细权衡一下了;
另一个就是人民币兑美元的汇率趋势可能对投资产生的影响,比如人民币兑美元升值了10%对这样基金投资的影响……
这些您要自己去仔细研究一下,然后再考虑怎么做……我的建议是不要把所有钱投在这一个基金里,因为有汇率的风险……
而对于在美国的朋友,不存在汇率问题,是可以把所有投资都扔在标普500大盘指数基金里的……
另外,国内我一些年轻的家人在家庭群里关于买车的看法是:年轻时早早买车,可以到处游玩长见识,这样经历不是金钱可以简单衡量的……
他们说的也有道理吧。
但是,人生往往是有失有得,绝大多数人并没有花也花不完的钱,所以,往往是钱花在汽车方面就不可能花在另一个方面,所以,保持开放的头脑,综合去考虑和权衡,然后去做就好了……
人生没有绝对的对与错,消费和投资也是这样吧,更多的是得失、风险、取舍和平衡吧…… //@说句捅心窝子的话: 清闲老师您好,向您请教一些问题:
①您说的这些观念我全部都有读过(您算是我的思想启蒙导师),我也很认可复利的威力,但是总觉得美股目前风险较大,一直在等机会反而持续创出新高,直觉告诉我这种增长速度十分反常,AI泡沫也不容忽视,当先应当如何操作更为稳妥呢?
②我信奉价值投资,重视低估值和高股息,但是在中国市场,低估的东西不一定受资本追崇,大家明知低估或者长远依旧是原地踏步(不过我依旧坚信迟早会回到正常估值),那这种反直觉的事情会让我产生自我怀疑和焦虑,也会给不理解这些朋友和家人带来忧虑。
③我觉得适合普通人的,绝对不是复杂的投资模型,应当是简单的指数类的投资或规则严格的止损止盈策略,我不想对这个解释很多,但是这种前提国内真的能做到12%吗?甚至于说长期8%我也觉得很不错了。
④对于国内收入较低的年轻人(比如每月能攒4k),叠加上国内不完善的资本体系制度,攒钱理财真的能有未来吗?我懂你说的复利,但是也得明白国内大部分人的收入和国内资本投资环境。
⑤您认为8%~12%长期综合年化收益率的难度如何?如果区分国内与国外的市场呢?
十分期待您的解答,我认知可能不够,如有表述不妥之处请见谅
冷月清辉: 😁如果我说包赔,您会去做吗?我自己是这样做的,所以就财务自由了…… 并且,我前面说的美国股市每年12%的投资回报率,是过去50年的平均回报率,也就是说长期投资是稳赚不赔的…… 比如标普500大盘指数基金,从2018年到现在每年的回报率: 2018: -4.5% (赔了) 2019: +31.2% 2020: +18.4% 2021: +28.8% 2022: -18.2% (赔了,大熊市) 2023: +26.2% 2024: +24.9% 2025: +17.8% 2026(到目前):+10.1% 也就是说,如果一个人在2018年把10万投入上面的美股大盘指数基金,那么他今天就有大约31万8000元了, 而一个人在2018年买的十万元的车,到今天卖一万元恐怕都没有几个人会要吧…… 我兄弟们在国内,他们的态度和大多数普通人的观念一样,不懂股市投资,也不相信股市投资, 一个兄弟,在几个城市最多的时候有十几套房子(他们夫妻俩是律师和国企领导,收入很高,赚的钱几乎都用来投资了房子), 疫情期间,我劝他卖掉房子投资国有银行的股票,因为国有银行股票的地位类似于美国股市的大盘指数基金, 他们的态度和您的看法几乎一样:觉得股市不如房子安全,赔了怎么办? 我耐心地给他们分析了一下,他们虽然半信半疑,但还是把手里的十几套房子卖了一半,投资了四大国有银行的股票, 从那时到现在,他们持有的四大国有银行的股价几乎都翻了一倍甚至更多,并且每年还有5.5-7.5%的分红, 而他们因为半信半疑留下的多套房子,跌了差不多60%, 这几年他们一直后悔当初没有全部卖掉所有的房子,感叹说“赚不到认知以外的钱…… 另外,即使不考虑利息或者资产升值,车子也是负资产,因为车子是一直贬值的物品,一部十几万元的车子,买了5、6年后,大概也就值一两万了,因为车子掉价非常快, 并且每年还要花钱买汽车保险、各种车辆注册费、检查费用、加上汽油费或者充电费、再加上维修保养费用,对绝大多数普通人来说,车子就是个花钱的无底洞…… 等车子报废的那一天,几十万就白白砸进去了…… 当然,这里不是说不能买车,而是说在年轻的时候要以攒钱投资为主,而不是把辛辛苦苦赚来的钱用来消费,买房买车,尤其是贷款买房买车,是绝大多数人一辈子贫穷的根源之一,是非常错误的做法…… 绝大多数人,和阁下一样,没有正确的观念,也不了解社会真实的样子,被消费宣传误导和洗脑,最后辛苦了一辈子,也穷了一辈子, 我的另一个兄弟就是这样,自己有公司,收入超过99%的人,但他自己没有正确的金钱和消费观念,又不听劝告,把赚的钱全部用来消费,包括买了一部很好的车子,到现在也没有多少钱…… 人生很简单,是选择“攒钱—>投资—>自由”还是“攒钱(甚至贷款)—>消费—>穷一辈子”;前者最终会达到财务自由,后者则是一辈子的奴隶,并且贫穷一辈子……绝大多数人都是后者…… 从您的留言可以看出,阁下似乎没有什么正确的金钱和消费观念吧,不妨多读几本好的书籍,才有可能慢慢接近幸福的生活吧……
22 34
😁如果我说包赔,您会去做吗?我自己是这样做的,所以就财务自由了……
并且,我前面说的美国股市每年12%的投资回报率,是过去50年的平均回报率,也就是说长期投资是稳赚不赔的……
比如标普500大盘指数基金,从2018年到现在每年的回报率:
2018: -4.5% (赔了)
2019: +31.2%
2020: +18.4%
2021: +28.8%
2022: -18.2% (赔了,大熊市)
2023: +26.2%
2024: +24.9%
2025: +17.8%
2026(到目前):+10.1%
也就是说,如果一个人在2018年把10万投入上面的美股大盘指数基金,那么他今天就有大约31万8000元了,
而一个人在2018年买的十万元的车,到今天卖一万元恐怕都没有几个人会要吧……
我兄弟们在国内,他们的态度和大多数普通人的观念一样,不懂股市投资,也不相信股市投资,
一个兄弟,在几个城市最多的时候有十几套房子(他们夫妻俩是律师和国企领导,收入很高,赚的钱几乎都用来投资了房子),
疫情期间,我劝他卖掉房子投资国有银行的股票,因为国有银行股票的地位类似于美国股市的大盘指数基金,
他们的态度和您的看法几乎一样:觉得股市不如房子安全,赔了怎么办?
我耐心地给他们分析了一下,他们虽然半信半疑,但还是把手里的十几套房子卖了一半,投资了四大国有银行的股票,
从那时到现在,他们持有的四大国有银行的股价几乎都翻了一倍甚至更多,并且每年还有5.5-7.5%的分红,
而他们因为半信半疑留下的多套房子,跌了差不多60%,
这几年他们一直后悔当初没有全部卖掉所有的房子,感叹说“赚不到认知以外的钱……
另外,即使不考虑利息或者资产升值,车子也是负资产,因为车子是一直贬值的物品,一部十几万元的车子,买了5、6年后,大概也就值一两万了,因为车子掉价非常快,
并且每年还要花钱买汽车保险、各种车辆注册费、检查费用、加上汽油费或者充电费、再加上维修保养费用,对绝大多数普通人来说,车子就是个花钱的无底洞……
等车子报废的那一天,几十万就白白砸进去了……
当然,这里不是说不能买车,而是说在年轻的时候要以攒钱投资为主,而不是把辛辛苦苦赚来的钱用来消费,买房买车,尤其是贷款买房买车,是绝大多数人一辈子贫穷的根源之一,是非常错误的做法……
绝大多数人,和阁下一样,没有正确的观念,也不了解社会真实的样子,被消费宣传误导和洗脑,最后辛苦了一辈子,也穷了一辈子,
我的另一个兄弟就是这样,自己有公司,收入超过99%的人,但他自己没有正确的金钱和消费观念,又不听劝告,把赚的钱全部用来消费,包括买了一部很好的车子,到现在也没有多少钱……
人生很简单,是选择“攒钱—>投资—>自由”还是“攒钱(甚至贷款)—>消费—>穷一辈子”;前者最终会达到财务自由,后者则是一辈子的奴隶,并且贫穷一辈子……绝大多数人都是后者……
从您的留言可以看出,阁下似乎没有什么正确的金钱和消费观念吧,不妨多读几本好的书籍,才有可能慢慢接近幸福的生活吧…… //@识食物者长生不老: 幻想的真好啊,一点风险都没有吗?赔了算你的吗?你能包赔吗
并且,我前面说的美国股市每年12%的投资回报率,是过去50年的平均回报率,也就是说长期投资是稳赚不赔的……
比如标普500大盘指数基金,从2018年到现在每年的回报率:
2018: -4.5% (赔了)
2019: +31.2%
2020: +18.4%
2021: +28.8%
2022: -18.2% (赔了,大熊市)
2023: +26.2%
2024: +24.9%
2025: +17.8%
2026(到目前):+10.1%
也就是说,如果一个人在2018年把10万投入上面的美股大盘指数基金,那么他今天就有大约31万8000元了,
而一个人在2018年买的十万元的车,到今天卖一万元恐怕都没有几个人会要吧……
我兄弟们在国内,他们的态度和大多数普通人的观念一样,不懂股市投资,也不相信股市投资,
一个兄弟,在几个城市最多的时候有十几套房子(他们夫妻俩是律师和国企领导,收入很高,赚的钱几乎都用来投资了房子),
疫情期间,我劝他卖掉房子投资国有银行的股票,因为国有银行股票的地位类似于美国股市的大盘指数基金,
他们的态度和您的看法几乎一样:觉得股市不如房子安全,赔了怎么办?
我耐心地给他们分析了一下,他们虽然半信半疑,但还是把手里的十几套房子卖了一半,投资了四大国有银行的股票,
从那时到现在,他们持有的四大国有银行的股价几乎都翻了一倍甚至更多,并且每年还有5.5-7.5%的分红,
而他们因为半信半疑留下的多套房子,跌了差不多60%,
这几年他们一直后悔当初没有全部卖掉所有的房子,感叹说“赚不到认知以外的钱……
另外,即使不考虑利息或者资产升值,车子也是负资产,因为车子是一直贬值的物品,一部十几万元的车子,买了5、6年后,大概也就值一两万了,因为车子掉价非常快,
并且每年还要花钱买汽车保险、各种车辆注册费、检查费用、加上汽油费或者充电费、再加上维修保养费用,对绝大多数普通人来说,车子就是个花钱的无底洞……
等车子报废的那一天,几十万就白白砸进去了……
当然,这里不是说不能买车,而是说在年轻的时候要以攒钱投资为主,而不是把辛辛苦苦赚来的钱用来消费,买房买车,尤其是贷款买房买车,是绝大多数人一辈子贫穷的根源之一,是非常错误的做法……
绝大多数人,和阁下一样,没有正确的观念,也不了解社会真实的样子,被消费宣传误导和洗脑,最后辛苦了一辈子,也穷了一辈子,
我的另一个兄弟就是这样,自己有公司,收入超过99%的人,但他自己没有正确的金钱和消费观念,又不听劝告,把赚的钱全部用来消费,包括买了一部很好的车子,到现在也没有多少钱……
人生很简单,是选择“攒钱—>投资—>自由”还是“攒钱(甚至贷款)—>消费—>穷一辈子”;前者最终会达到财务自由,后者则是一辈子的奴隶,并且贫穷一辈子……绝大多数人都是后者……
从您的留言可以看出,阁下似乎没有什么正确的金钱和消费观念吧,不妨多读几本好的书籍,才有可能慢慢接近幸福的生活吧…… //@识食物者长生不老: 幻想的真好啊,一点风险都没有吗?赔了算你的吗?你能包赔吗

一颗芝士葡萄: 有没有汽车界的行业大佬推荐一下这个时代推荐电车还是油车?
17 65


是啊,在现在这个时代,钱是每个人的经济血液,没有钱,好像基本上没有办法开心吧……
所以,生活中最重要的一个目标就是管理好自己的财务,并最终达到财务自由,
这就要求在有工作能赚到钱的时候要攒下钱,
并且要学会投资,用攒下的钱来生钱,这样才能有一天摆脱依赖一份工资的奴隶身份……
为什么我说做到了前面两条,第三条就不存在了?
这位“楼夷老师”说的对孩子教育的三条:“离开父母也能活,离开学校也能学,没钱也能穷开心。”
第一条“离开父母也能活”,是对动物生存本能的基本要求,是非常低级的要求。
它是说要能自食其力,能赚钱养活自己,能独立地面对人生。
为什么说第一条的要求并不高?因为动物也是如此,
一只小鸟孵化后在大鸟的喂养下几个星期长齐了羽毛,可以自己飞了,就离巢岀窝了,它就要自己觅食、自己做巢、自己应对天敌和危险,
也就是离开鸟妈妈它也可以活下去,
所以,第一条是动物本能的要求,如果做不到,那说明他或许应该像不能觅食的小鸟一样被自然(社会)淘汰吧……
这样说似乎很容易被骂缺乏同情心,但社会本来就是残酷的,尽管许多人不愿意承认这个现实……
第二条“离开学校也能学”,是指一个人养成长期阅读的习惯,能够坚持读书学习。也就是把学习当成一辈子的事情,而不仅仅是在学校上学期间学习。
这一条是大部分人都不具备的,或者欠缺的。
大多数人在学校上学时就不好好学习,就不喜欢阅读,也就没有养成阅读的习惯,
等毕业后离开了学校,没有考试和老师逼着了,就更不读书了……
这就是常说的目前“大多数人上学而不读书”的社会现实。
就是说,看着好像接受了多年正规的学校教育,甚至大学毕业或者硕士博士毕业,但其实并不知道如何自己学习,并没有养成读书学习的习惯,也就无法自己成长……也就没法形成正确的观念……
为什么要有长期阅读的习惯?或者说为什么读书学习是一辈子的事情?
我们从生活的角度来粗浅地看这个问题,是因为学校并不教我们如何生存。
比如,学校不教我们个人财务和家庭财务,不教我们如何量入为出,也不教我们如何投资,也不教我们金钱和资本的本质是什么(这个以后再聊),
这就导致大多数人没有正确的观念,尤其是没有正确的金钱和消费观念,他们不能量入为出,大多数人借贷消费,毕业工作后很快就沦为资本的奴隶,成了为资本赚钱的“工具”(为贷款付利息)……
这就要求我们必须做到第二条。自己养成一辈子的阅读习惯,并且有意识地去读一些有关社会现实的书籍、有关如何做好个人财务和家庭财务管理以及达到财务自由的书籍等……
一个人,有了财务自由,也就有了完全的自由,就可以不必再像奴隶那样绑在一份朝九晚五的工作上,不必再看人脸色、不必再仰人鼻息、不必点头哈腰为五斗米折腰……
况且,现在许多工作都没有太大意义,
并且,除了极少数幸运者,大多数人也可能一辈子都找不到真正有意义或者自己真正感兴趣的工作吧……
一个人如果前面这两条都做到了,那就不会有第三条“没钱也能穷开心”了。
并且,“没钱也能穷开心”,这句话本身看着似乎没有什么问题,但它其实反映了提出这个说法的人对社会变迁的无知吧。为什么这么说?
首先,开心与否,不应该建立在金钱的基础上。
提出这个说法的人,她不但没有钱,并且她也不快乐,她只是不切实际、自欺欺人地幻想着“没钱也能穷开心”,
但她自己做不到,她也不知道怎么做到,但她希望她的儿女能够做到……
实际上,我们的快乐和开心不应该建立在物欲的基础上,
这里不是说钱不重要,而是说,不管环境和自己的处境如何,都应该积极乐观地面对人生的每一天;
哪怕是最艰难的时刻、最贫穷的人生阶段,也要积极快乐的去面对生活。
很遗憾,绝大多数人并不明白这一点,开心、乐观、快乐,不是因为有钱,而是因为你可以选择这样做。
如果一个人所有的人生规划都是“等我有钱了就怎么怎么样……”,那她其实并没有什么人生计划……
另外,心态是可以选择的,即使在外部环境不变的情况下,也可以有不同的心态。我在以前的文章中曾提到过家庭群的亲戚假期带小孩去长征的一些著名景点旅游,
后来,那个小孩有一次抱怨学习压力大,我问她:
“你去过一些红军长征走过的地方,那你是否真正的领会了长征的精神?你觉得你现在的状态比红军长征还难吗?前有多重敌军堵截?后有多路追兵?缺乏充足的食物和衣物?没有后勤补给?面临许多几乎无法翻越的大江大河、雪山、草地?……”
她不吭声了……但那个学期结束的时候,她妈妈高兴地和我说,她女儿的期末考试第一次进入班级前十名,说这是她女儿从小学到高中这么多年第一次考试成绩进入班级前十名……
我这位亲戚家小孩的环境并没有改变,但她的心态改变了,因为她意识到自己的困难和当年红军长征时的困难比起来根本就不算什么……
同样,有钱没钱,都应该开心向上,开心是一个人可以选择的心态。毕竟,开心也是一天,不开心也是一天。
当然,这里绝不是像那个楼夷老师说的“没钱也能穷开心”。而是说开心和钱没有关系,而是一种选择。
但绝不是说钱不重要,相反,要意识到钱的重要性,要有正确的金钱观念,
因为,时代不一样了。现在这个时代和三、四十年前的80年代和90年代以前不一样了,那个时候,基本上是农耕社会,没钱也可以穷开心。
因为那时候80-90%的人生活在农村,有菜园有农田,
所以,蔬菜和粮食是自给自足、鸡鸭鹅或者猪羊可以自己养,吃肉也不多,生活花费低,也不需要太多钱,
水是从水井里自己提上来的,完全免费,没有水费;
80年代,大多数农村还没有电,或者处在刚开始通电的状态,那时候经常停电,每个家庭每个月的电费也很少,
并且农村几乎所有的房子是自己建的,没有房贷,一般也没有负债;城里人的房子是国家或者单位分的,也没有房贷;
那时候汽车工业还没有兴起,车贷、汽车保险费、汽油费、车辆维修保养费用等这些花费都不存在,也不需要购买停车位,不需要每天付停车费,
那时候也没有物业费、取暖费,并且那时候垃圾很少,不需要分类,
因为农村少量的厨余垃圾,喂鸡喂猪,或者扔进做饭的灶口直接烧掉,
而像酒瓶子、纸壳箱这些少量的垃圾,会有收废品的人不定时来收购,可以换成钱,根本没有现在的物业费……
并且那时候教育费用相对比较低,并且因为教育资源有限,大部分农村的孩子初中没有毕业就辍学了,80年代,许多农村地区的孩子上过高中的很少,大约不到10%,城里的比例高一些,但都没有什么教培辅导班的费用,也没有钢琴绘画这些兴趣班的费用,
所以,总的来说,那时候农耕社会时期的生活成本很低,只要没有太大的欲望,没有钱,是可以相对开心的生活下去。正应了那句话“没钱也能穷开心”。
我并不认识这位楼夷老师,第一次听说她的名字,这里对她并无任何恶意,她说“没钱也能穷开心”,她大概以为现在还是她小时候生活的农耕时代吧,她似乎完全忽略了时代的变迁……
过去的三、四十年,城市化的进程从缓慢起步到快速加快,到现在已经基本完成了,
现在大部分人生活在城市,尤其是年轻人,基本上都去了城市,农村只剩下为数不多的老年人了,
这就意味着,社会从农耕时代进入了城市化时代,也进入了市场经济时代(或者资本时代),这个时代,每个人都是消费者,你每喝一口水、喘一口气、走一步路……都要花钱,
因为在这个时代,离开了土地的人,没有了土地的人,也就没有了农耕时代土地的供给,也就无法自给自足,就成了真正“无依无靠”的人,没有钱,不要说穷开心了,他连吃饭都会有问题,甚至可能会饿毙街头……
有的人说,“我喘气不需要花钱”。
你只是没有意识到,你坐在你买的房子里,每喘一口气,你都需要付你的房贷和利息;
你坐在任何一个地方喘气,你的手机费和上网费都要付钱,你都要交医疗保险、养老保险、住房公积金(如果你还幸运有一份不错的工作的话),
在美国,你坐在自己的家里喘气,美国政府要收你昂贵的房产税、保险公司要收你昂贵房屋保险费,
美国现在平均房价是50万美元,这样的房子一年房产税和保险大约是1万2千美元左右,
也就是说你坐在已经付清房贷的自己的房子里喘气,你也要花钱……
但绝大多数人没有意识到城镇化对每个人生活的影响,没有意识到时代的变迁,还在幻想着“没钱也能穷开心”,
这种“没钱也能穷开心”的心态,导致了绝大多数人对自己未来不负责任的生活态度,他们寅吃卯粮、借贷消费、超前消费,不攒钱、不投资,更不愿意学习投资,因为他们潜意识里还幻想着“没钱也能穷开心”,
到最后才发现“没钱也能穷开心”不过是掩耳盗铃、自欺欺人……因为他们“抢劫”了未来的自己……
如果一个人可以做到前面两条(也应该做到),也就是能够自己赚钱养活自己,并且在离开学校(毕业)后能够依然坚持不断地读书学习提高自己树立正确的观念,那么他不需要“没钱也能穷开心”,
为什么这么说?
假设一个人,她每个月赚一万元,并且她有正确的金钱和消费观念,每个月攒下五千元,那么她工作20年到她40多岁的时候,她存下了120万元,
如果她坚持读书学习懂得基本的投资原则,那么她的120万至少翻一倍,也就是有240万,那么她根本不会去想什么“没钱也能穷开心”的想法……
也许有人说“我要结婚、要生小孩、要养育小孩”,这些都要钱,怎么可能攒下钱?
如果真是那样,那么是两个人上班,依旧只把一个人工资的一半继续攒下来投资,上面的情况还是没有变,
并且上面的情况是假设这个人20年工资一直没有涨的情况……
但现实生活中,我知道的一些朋友,每个月赚一万美元,要买一个10万美元的汽车、买一把两万美元的吉他、八万美元的钢琴……也就是她没有一件消费是自己这个收入阶层能够负担得起的,自然也就一直贫穷下去……
另外,这位楼夷老师对孩子的教育中,还缺少了一些最重要的东西,那就是要遵纪守法,要有法制观念;并且要做一个好人(不吸*毒、不酗酒、不赌博、不嫖),不沾染这些恶习……之所以缺乏这些东西,是因为她自己本身的观念就有欠缺吧………这也从侧面也反映了社会层面上许多人像这位楼夷老师一样缺乏法制观念吧……当然,这是另外的话题了……
生活本来就是很残酷的,如果没有正确的观念,生活会更残酷,所以,一个人要自食其力、并且要多读书树立正确的观念吧…… //@Aurizen: 经历过失业的表示 没钱真的不会开心...
所以,生活中最重要的一个目标就是管理好自己的财务,并最终达到财务自由,
这就要求在有工作能赚到钱的时候要攒下钱,
并且要学会投资,用攒下的钱来生钱,这样才能有一天摆脱依赖一份工资的奴隶身份……
为什么我说做到了前面两条,第三条就不存在了?
这位“楼夷老师”说的对孩子教育的三条:“离开父母也能活,离开学校也能学,没钱也能穷开心。”
第一条“离开父母也能活”,是对动物生存本能的基本要求,是非常低级的要求。
它是说要能自食其力,能赚钱养活自己,能独立地面对人生。
为什么说第一条的要求并不高?因为动物也是如此,
一只小鸟孵化后在大鸟的喂养下几个星期长齐了羽毛,可以自己飞了,就离巢岀窝了,它就要自己觅食、自己做巢、自己应对天敌和危险,
也就是离开鸟妈妈它也可以活下去,
所以,第一条是动物本能的要求,如果做不到,那说明他或许应该像不能觅食的小鸟一样被自然(社会)淘汰吧……
这样说似乎很容易被骂缺乏同情心,但社会本来就是残酷的,尽管许多人不愿意承认这个现实……
第二条“离开学校也能学”,是指一个人养成长期阅读的习惯,能够坚持读书学习。也就是把学习当成一辈子的事情,而不仅仅是在学校上学期间学习。
这一条是大部分人都不具备的,或者欠缺的。
大多数人在学校上学时就不好好学习,就不喜欢阅读,也就没有养成阅读的习惯,
等毕业后离开了学校,没有考试和老师逼着了,就更不读书了……
这就是常说的目前“大多数人上学而不读书”的社会现实。
就是说,看着好像接受了多年正规的学校教育,甚至大学毕业或者硕士博士毕业,但其实并不知道如何自己学习,并没有养成读书学习的习惯,也就无法自己成长……也就没法形成正确的观念……
为什么要有长期阅读的习惯?或者说为什么读书学习是一辈子的事情?
我们从生活的角度来粗浅地看这个问题,是因为学校并不教我们如何生存。
比如,学校不教我们个人财务和家庭财务,不教我们如何量入为出,也不教我们如何投资,也不教我们金钱和资本的本质是什么(这个以后再聊),
这就导致大多数人没有正确的观念,尤其是没有正确的金钱和消费观念,他们不能量入为出,大多数人借贷消费,毕业工作后很快就沦为资本的奴隶,成了为资本赚钱的“工具”(为贷款付利息)……
这就要求我们必须做到第二条。自己养成一辈子的阅读习惯,并且有意识地去读一些有关社会现实的书籍、有关如何做好个人财务和家庭财务管理以及达到财务自由的书籍等……
一个人,有了财务自由,也就有了完全的自由,就可以不必再像奴隶那样绑在一份朝九晚五的工作上,不必再看人脸色、不必再仰人鼻息、不必点头哈腰为五斗米折腰……
况且,现在许多工作都没有太大意义,
并且,除了极少数幸运者,大多数人也可能一辈子都找不到真正有意义或者自己真正感兴趣的工作吧……
一个人如果前面这两条都做到了,那就不会有第三条“没钱也能穷开心”了。
并且,“没钱也能穷开心”,这句话本身看着似乎没有什么问题,但它其实反映了提出这个说法的人对社会变迁的无知吧。为什么这么说?
首先,开心与否,不应该建立在金钱的基础上。
提出这个说法的人,她不但没有钱,并且她也不快乐,她只是不切实际、自欺欺人地幻想着“没钱也能穷开心”,
但她自己做不到,她也不知道怎么做到,但她希望她的儿女能够做到……
实际上,我们的快乐和开心不应该建立在物欲的基础上,
这里不是说钱不重要,而是说,不管环境和自己的处境如何,都应该积极乐观地面对人生的每一天;
哪怕是最艰难的时刻、最贫穷的人生阶段,也要积极快乐的去面对生活。
很遗憾,绝大多数人并不明白这一点,开心、乐观、快乐,不是因为有钱,而是因为你可以选择这样做。
如果一个人所有的人生规划都是“等我有钱了就怎么怎么样……”,那她其实并没有什么人生计划……
另外,心态是可以选择的,即使在外部环境不变的情况下,也可以有不同的心态。我在以前的文章中曾提到过家庭群的亲戚假期带小孩去长征的一些著名景点旅游,
后来,那个小孩有一次抱怨学习压力大,我问她:
“你去过一些红军长征走过的地方,那你是否真正的领会了长征的精神?你觉得你现在的状态比红军长征还难吗?前有多重敌军堵截?后有多路追兵?缺乏充足的食物和衣物?没有后勤补给?面临许多几乎无法翻越的大江大河、雪山、草地?……”
她不吭声了……但那个学期结束的时候,她妈妈高兴地和我说,她女儿的期末考试第一次进入班级前十名,说这是她女儿从小学到高中这么多年第一次考试成绩进入班级前十名……
我这位亲戚家小孩的环境并没有改变,但她的心态改变了,因为她意识到自己的困难和当年红军长征时的困难比起来根本就不算什么……
同样,有钱没钱,都应该开心向上,开心是一个人可以选择的心态。毕竟,开心也是一天,不开心也是一天。
当然,这里绝不是像那个楼夷老师说的“没钱也能穷开心”。而是说开心和钱没有关系,而是一种选择。
但绝不是说钱不重要,相反,要意识到钱的重要性,要有正确的金钱观念,
因为,时代不一样了。现在这个时代和三、四十年前的80年代和90年代以前不一样了,那个时候,基本上是农耕社会,没钱也可以穷开心。
因为那时候80-90%的人生活在农村,有菜园有农田,
所以,蔬菜和粮食是自给自足、鸡鸭鹅或者猪羊可以自己养,吃肉也不多,生活花费低,也不需要太多钱,
水是从水井里自己提上来的,完全免费,没有水费;
80年代,大多数农村还没有电,或者处在刚开始通电的状态,那时候经常停电,每个家庭每个月的电费也很少,
并且农村几乎所有的房子是自己建的,没有房贷,一般也没有负债;城里人的房子是国家或者单位分的,也没有房贷;
那时候汽车工业还没有兴起,车贷、汽车保险费、汽油费、车辆维修保养费用等这些花费都不存在,也不需要购买停车位,不需要每天付停车费,
那时候也没有物业费、取暖费,并且那时候垃圾很少,不需要分类,
因为农村少量的厨余垃圾,喂鸡喂猪,或者扔进做饭的灶口直接烧掉,
而像酒瓶子、纸壳箱这些少量的垃圾,会有收废品的人不定时来收购,可以换成钱,根本没有现在的物业费……
并且那时候教育费用相对比较低,并且因为教育资源有限,大部分农村的孩子初中没有毕业就辍学了,80年代,许多农村地区的孩子上过高中的很少,大约不到10%,城里的比例高一些,但都没有什么教培辅导班的费用,也没有钢琴绘画这些兴趣班的费用,
所以,总的来说,那时候农耕社会时期的生活成本很低,只要没有太大的欲望,没有钱,是可以相对开心的生活下去。正应了那句话“没钱也能穷开心”。
我并不认识这位楼夷老师,第一次听说她的名字,这里对她并无任何恶意,她说“没钱也能穷开心”,她大概以为现在还是她小时候生活的农耕时代吧,她似乎完全忽略了时代的变迁……
过去的三、四十年,城市化的进程从缓慢起步到快速加快,到现在已经基本完成了,
现在大部分人生活在城市,尤其是年轻人,基本上都去了城市,农村只剩下为数不多的老年人了,
这就意味着,社会从农耕时代进入了城市化时代,也进入了市场经济时代(或者资本时代),这个时代,每个人都是消费者,你每喝一口水、喘一口气、走一步路……都要花钱,
因为在这个时代,离开了土地的人,没有了土地的人,也就没有了农耕时代土地的供给,也就无法自给自足,就成了真正“无依无靠”的人,没有钱,不要说穷开心了,他连吃饭都会有问题,甚至可能会饿毙街头……
有的人说,“我喘气不需要花钱”。
你只是没有意识到,你坐在你买的房子里,每喘一口气,你都需要付你的房贷和利息;
你坐在任何一个地方喘气,你的手机费和上网费都要付钱,你都要交医疗保险、养老保险、住房公积金(如果你还幸运有一份不错的工作的话),
在美国,你坐在自己的家里喘气,美国政府要收你昂贵的房产税、保险公司要收你昂贵房屋保险费,
美国现在平均房价是50万美元,这样的房子一年房产税和保险大约是1万2千美元左右,
也就是说你坐在已经付清房贷的自己的房子里喘气,你也要花钱……
但绝大多数人没有意识到城镇化对每个人生活的影响,没有意识到时代的变迁,还在幻想着“没钱也能穷开心”,
这种“没钱也能穷开心”的心态,导致了绝大多数人对自己未来不负责任的生活态度,他们寅吃卯粮、借贷消费、超前消费,不攒钱、不投资,更不愿意学习投资,因为他们潜意识里还幻想着“没钱也能穷开心”,
到最后才发现“没钱也能穷开心”不过是掩耳盗铃、自欺欺人……因为他们“抢劫”了未来的自己……
如果一个人可以做到前面两条(也应该做到),也就是能够自己赚钱养活自己,并且在离开学校(毕业)后能够依然坚持不断地读书学习提高自己树立正确的观念,那么他不需要“没钱也能穷开心”,
为什么这么说?
假设一个人,她每个月赚一万元,并且她有正确的金钱和消费观念,每个月攒下五千元,那么她工作20年到她40多岁的时候,她存下了120万元,
如果她坚持读书学习懂得基本的投资原则,那么她的120万至少翻一倍,也就是有240万,那么她根本不会去想什么“没钱也能穷开心”的想法……
也许有人说“我要结婚、要生小孩、要养育小孩”,这些都要钱,怎么可能攒下钱?
如果真是那样,那么是两个人上班,依旧只把一个人工资的一半继续攒下来投资,上面的情况还是没有变,
并且上面的情况是假设这个人20年工资一直没有涨的情况……
但现实生活中,我知道的一些朋友,每个月赚一万美元,要买一个10万美元的汽车、买一把两万美元的吉他、八万美元的钢琴……也就是她没有一件消费是自己这个收入阶层能够负担得起的,自然也就一直贫穷下去……
另外,这位楼夷老师对孩子的教育中,还缺少了一些最重要的东西,那就是要遵纪守法,要有法制观念;并且要做一个好人(不吸*毒、不酗酒、不赌博、不嫖),不沾染这些恶习……之所以缺乏这些东西,是因为她自己本身的观念就有欠缺吧………这也从侧面也反映了社会层面上许多人像这位楼夷老师一样缺乏法制观念吧……当然,这是另外的话题了……
生活本来就是很残酷的,如果没有正确的观念,生活会更残酷,所以,一个人要自食其力、并且要多读书树立正确的观念吧…… //@Aurizen: 经历过失业的表示 没钱真的不会开心...

逃离冰美式: 能做到这样就很厉害了👍
14 51