即刻App年轻人的同好社区
下载
这篇写得很好。前半部分是《智能简史》这本书的一个很好的摘要,对比了人类的进化历史与大模型的发展史 - 二者几乎是相反的。人类的演化之路是:“value function”-“强化学习”-“模拟/思维链”-“监督学习”-“语言模型”,而AI则是反过来的,“语言模型”-“监督学习”-“思维链”-“强化学习”。
文中提到,“大模型走的路线几乎相反。我们先用整个人类文明留下的文字训练出一个系统,让它一出生就能谈论爱情、代码和量子力学,然后才一层层往回补课... 如果说生物进化的主线是把经验一层层虚拟化,那么大模型走的就是反方向,从最二手的经验出发,一点点去够一手经验。”
如果按照这样下去,大模型发展的最后一步,应该对应到生物进化的第一步,“value function”。这也正是以 Ilya 为首的当下几家最著名的 Neolabs 们的bet - “人类的学习过程一向主要来自与环境的互动和内心的感觉,这是一种很高效的无监督学习形式,而未来一个可能的突破点在于让模型也具备这种直觉性的中途判断能力。持续学习现在最关键的一个卡点就是 sample efficiency 太差,如果能拥有这种 inner value function,AI 的学习效率就会有质的飞跃。”
智能的进化就是如此有趣。碳基生命几亿年的积累,被压缩到 AI 模型里成为最初始的养分,好像 AlphaGo 训练时所用的几千万人类对局棋谱一样。而当智能足够进化的时候,这些经验又会成为某种桎梏。AlphaZero 忘掉了之前的所有这些棋谱,从零开始,以无招胜有招。或许模型也要摆脱人类的二手经验,尝试用自己的感官获取第一手信息,最终做到青出于蓝而胜于蓝吧。
Celia.: 最近翻了些生物进化、脑科学的书,好有意思,终于还是不务正业地写了一篇碳基 AGI 训练与对齐笔记
11 00
字节的豆包手机搞了个协议,希望可以接入各类 app,不出意外,腾讯、阿里、百度这些公司旗下的全系应用都拒绝了,但有趣的是,京东、爱奇艺、B站这些没有亲爹干爹的行业老二老三或独立应用们还在观望,看看是否有可能分一杯羹。海外也是类似的状况,amazon 第二天就封了 muse,但 shopify 张开双臂欢迎(当然商业模式不同也是原因)。
这或许预示了未来的博弈。personal agent 或手机 os 的策略,可能是先拉拢这些行业老二、老三以及独立玩家们,把竞争搅浑,实现合纵抗秦 - 前提是能带来更多流量和收入。到时候就看是哪边的话语权更强,以及能否找到更合理的利益划分方式。有点当年 360 和腾讯之战的味道。
这或许预示了未来的博弈。personal agent 或手机 os 的策略,可能是先拉拢这些行业老二、老三以及独立玩家们,把竞争搅浑,实现合纵抗秦 - 前提是能带来更多流量和收入。到时候就看是哪边的话语权更强,以及能否找到更合理的利益划分方式。有点当年 360 和腾讯之战的味道。
第一款 AI 手机,被半个互联网「拒」了
14 22
说得很好,本质上就是让自己创作出现有数据分布之外(OOD, Out Of Distribution)的作品,进而建立不可被模型取代的能力。
脱口秀演员说大模型没办法创造出好笑的段子,就是因为每个好笑的段子本质上都是要用出人意料(OOD)的方式出梗,也因此每个段子的创作都是一次分布之外的选择。
这对所有的创作者来说都适用。引用两段我自己比较喜欢的表达:
“对于个人创作者来说,内容创作的底层逻辑,是要建立‘个人垄断’。你要成为某项技能或某一主题的最好的思考者。个人垄断是你的知识、个性和技能的独特交集,别人无法与之竞争…世界这么大,每个人都是一个利基市场…粉丝被你的创作风格所吸引,想要把自己‘代入’到你所创造的世界中,想要和你建立千丝万缕的个人关联。与其说这些铁粉是在发现内容,不如说他们是在找自己;与其说他们是在关注‘你’,不如说他们是在欣赏自己,只不过你把他们所向往的自己更好地表达出来了。”(张宁,《创作者》)
“Productize Yourself. "Yourself" has uniqueness. "Productize" has leverage…Become the best in the world at what you do … No one can compete with you on being you. Most of life is a search for who and what needs you the most.” (Naval Ravikant,《纳瓦尔宝典》)
我的兄弟叫铁马: 作为一名文字工作者,我一直有个困惑: 为什么AI写出来的文字,和我手写出来的相比,就是差点什么呢? 今天看到了特德姜 2024 年发表在《纽约客》上的一篇文章,解答了我这个疑问。 当我们自己写字的时候,一万字的小说本质上就是你做了一万次选择,每一个字用什么,接下来用什么逻辑接上,最后怎么收尾… 但当你只是用Prompt让AI生成一段话的时候,你可能只做了 100 个字,哪怕是 1000 个字的选择,来生成你一万字的小说,那么AI也帮你选了另外 9000 次。 想一想,9000 次没有边际的选择,有多少种排列组合的可能?会距离你内心原本的期待有多远? 正是这种做出了大量选择的努力,让文字有了灵魂。 当照相机刚出来的时候,没人把这个工具产出的内容当做艺术,因为看起来就是按一下快门就产出了。可是后来人们才意识到,光线、视角、构图…这些选择的差异,确定了你是一名记录生活的业余爱好者,还是一位摄影大师。 24 年的时候有一位美国导演,用OpenAI的DELLE做了上千次提示,生成的图片拿去了专业画廊展览,也赢得了不少赞叹。 这也是为什么当你prompt得越精细、越努力,生成的内容就离你的期待越近,因为你做出了更多选择的努力。但AI不会额外努力,它会最大程度hack你定下的标准。 另一个你独有而AI没有的,是你表达的意图。 我在意大利看了不少文艺复兴时期的画作,也看了纽约MoMA博物馆里不少现代画作,我意识到每一个时代最顶尖的画家,都是打破了常规,跳出窠臼的。 《最后的晚餐》其实是圣经里的经典题材,可为什么只有那一幅出名呢?因为其他的画里耶稣头上都是有光环的,只有达芬奇把他头上的光环去掉了,让站在画前的你看到,他和我们一样,是会被欺骗、被陷害,无力抵抗的凡人。 毕加索的《亚威农少女》和那个时代的女孩肖像截然不同,妓女们的脸借鉴了非洲面具,身体不再是柔和的线条,而是由笔直的几何形状勾勒,不再求真,而是传意。 这些画家们都有自己想表达的意图,所以不愿意留在已有规则中,而大模型恰恰就是从训练数据里总结规律,找到相似的pattern,生成出平均水平的内容。 也就是说,当你还有想强烈表达的意图,也愿意为了这个表达做出许多次辛苦选择的努力时,你就要相信,你仍不会被AI替代。
8 01
感谢回复。希望了解一下海外目前领先的短剧平台是哪(几)家? 3年后会收敛到一家吗?(毕竟长视频只有 Netflix,中视频只有 YouTube,短视频也是 TikTok 遥遥领先,音乐更是 Spotify 一家独大) 还是会按照语种分? 除了平台侧之外,供给侧的团队(短剧工作室)的核心能力是啥,是自动化效率,还是创意/人才(类似咪蒙/听花岛团队),又或者是别的什么?

萧墨: 您讲的一些水面上的数据,现实情况更惨烈一些: 1,AI短剧的ROI低,但是转化高,在抖音的体系内,AI短剧比其他内容形式的转化都高,所以抖音跳到红果的数据高,红果自身数据也好。 2,AI短剧的生产占比其实更高,更离谱。因为有很多AI短剧做出来感觉质量不好,就没上,以及更多的AI短剧是供给海外的。所以实际上的生产数量,至少是统计量的两倍。 3,不只是短剧工作人员失业这么简单,更难受的是各地的短剧拍摄基地,各种短剧小镇,都面临破产,很多都是xx投资的,所以有关部门一定要扶持真人剧,甚至用了很多罕见手段来扶持。 4,国内的AI短剧厂商,基本都采用人海战术来赌爆款,因为内容行业没有“好”这个标准,只有“赚钱”这个标准,所以投流是必然的手段。 5,对于国内和国外市场,AI短剧行业的投流手段要分开看,国内的点在于,虽然咱们是一个十亿网民的大市场,但短剧其实都在给字节打工,生产用即梦,投流用巨量,展现在红果。没什么红海蓝海,字节想让你赚钱你就赚钱,想让你赔钱你就赔钱。 6,所以但凡有能力的AI短剧厂商,都去出海了,做海外版的自研短剧App,不当字节的小挂件。在国外的ROI会高很多,因为国内这些卷法,在国外乱杀。60亿市场大有可为,但是主要市场还是北美,欧洲,中东。 7,如果自己做海外App,就会有一个问题,就是每天的内容供给量要跟上,对于日韩这种小语言市场,一天的供给量要达到几十部新剧,对于英语阿拉伯语这种大语言市场,一天的供给量要达到上百部新剧。所以国内的统计数字,必然不是真实的生产量。 8,目前这个业态,距离稳定还很远,不需要考虑什么贫富差距,这里只有生和死的区别,没有富和穷的区别。 9,AI短剧行业跟AI行业非常割裂,AI短剧这些人不认为自己是AI行业的,就像以前游戏行业,不认为自己是互联网行业的一样。而且,也不是Seedance单一模型,也要用LLM生剧本和提示词,如果人自己写,那根本跟不上进度。 10,其他行业在很长的时间内,完全没办法在AI短剧行业学习到任何的经验,因为短视频的需求是无限的,你们不是。 11,欢迎收听《周五摸鱼》最新一期,《AI短剧“卷死”真人短剧,只用了半年》:https://www.xiaoyuzhoufm.com/episode/6ac65a08195d838e2aee4eda
1 11
这篇介绍了一下目前美国那边比较火的 AI Roll-up(AI 资产并购整合)这种另类的AI落地方式,值得一读。
和 Palantir 这种靠 FDE 工程师配合企业来完成渐进式 AI 优化的“改良”思路不同,AI Roll-up 是彻底的“革命”思路,其逻辑是:与其指着你们这帮废柴慢慢学,还不如老子先把你们买下来,然后用霹雳手段来重构你们。他们买下的是“那些拥有稳定客源、牌照门槛和丰沛现金流的传统老店(如会计师事务所、物业管理机构、中介公司)”,然后客户关系和收费标准一概不动,只用 AI 智能体重构其繁杂的履约环节,可以将传统服务业 5% 至 10% 的微薄利润率,拉升到 30% 甚至 40%。
有趣的是,投资人把 AI Roll-up 的整个前期流程,从寻找收购标的、测算财务回报、如何提取这个行业的领域知识与knowhow、如何完成AI化改造等等,做成了一个 skill,连提示词都写好了,可操作性很强。
不知道这套模式在国内的服务业能否走通~
5 万亿美元新机遇:如何用 AI 改造传统小微企业,把利润翻三倍?
47 415
AI 改造短剧行业的结果是怎样的?谁受益,谁受损?对其他行业有哪些启示?
简单查了点数据,情况似乎是这样的:
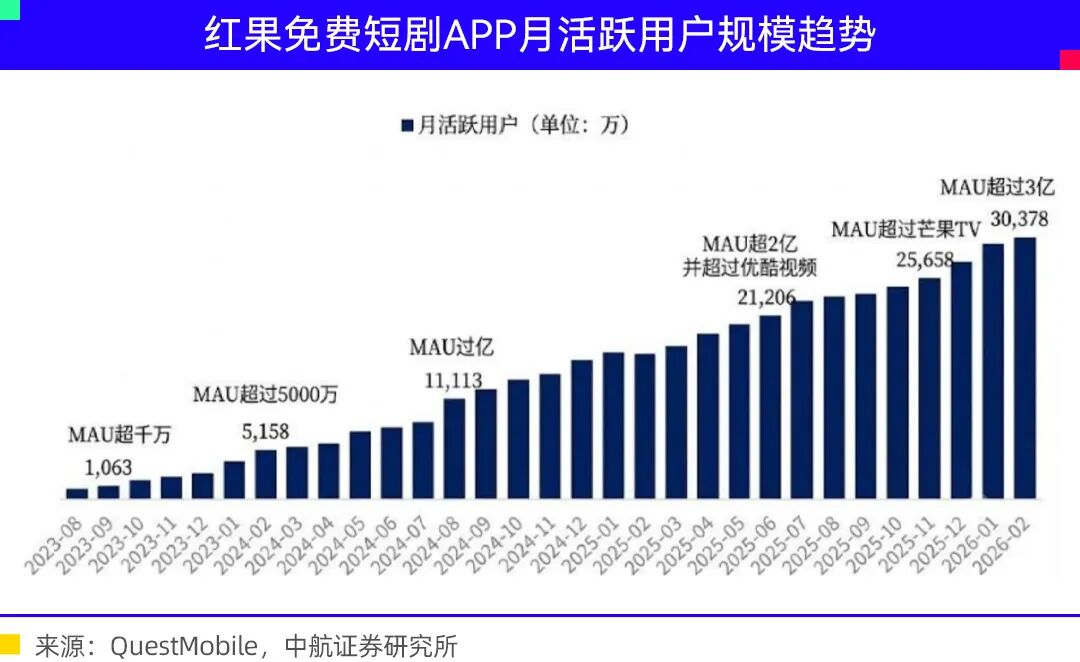
- AI的加持让蛋糕变大了,短剧行业整体拿到了更多的用户时长份额(红果的用户时长占比过去一年翻倍,从约2.2%涨到了4.3%),增量来源一方面是抢了长视频、音乐、电影和小说的存量份额,一方面也吃掉了全网新增时长的三到五成。
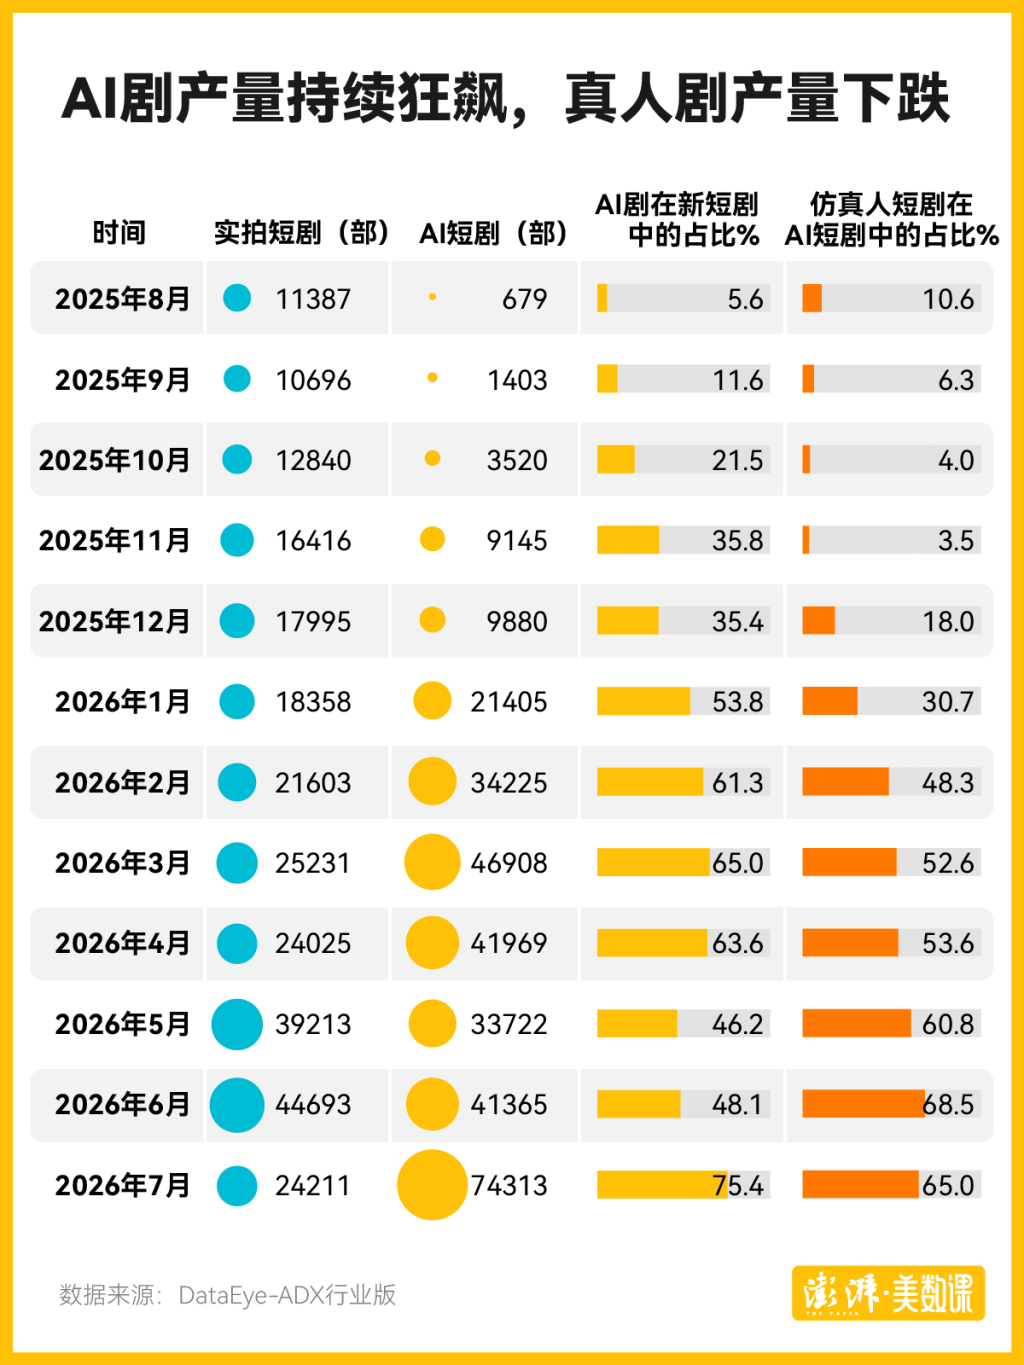
- 内容供给更加过剩。短剧上线数量是一年前的8倍。2025年8月上线12066部(其中AI短剧679部),到了2026年7月上线 98524部(其中AI短剧 74313部),AI占比从6%涨到了75%。
- 字节(Seedance)拿到了更多的制作费用。据说 Seedance的ARR达到了20亿美元,26年全年收入接近或超过100亿人民币。AI 剧的成本大约是真人剧的十分之一,对应的,短剧开机率下降75%,原本的演员、导演、摄像、灯光、舞美、服化道的人员集体失业,被 AI替掉了。
- 字节(抖音等)拿到了更多的营销费用,巨量引擎一家就吃掉约73%的短剧投流份额,腾讯广告只有17%,快手只有8%。同时,成熟投流团队ROI仅1.03-1.07,普通项目已低于0.8。
- 字节(红果)拿到了更多的广告费用,红果 26年全年收入超过200亿。一年前,AI短剧的万次播放收益还在30-100元之间,如今已经跌到5-10元,跌了九成。流量变多了,但平台拿走的也更多了。
- 制作方的竞争更激烈更卷,AI短剧的从业者变多(50万+),但超九成的AI短剧公司处于亏损状态。字节今年取消了中小团队和AI剧的保底策略,改为纯分成模式,即便是S+或S级剧本的保底费用也大幅下降了75%。如果以5000万播放为盈亏线,能回本的不足其中1.3%。头部公司或许还能盈利,腰部公司盈利比例仅有3%-5%,腰部以下不会超过2%。行业确实有能赚到钱的团队,但整体来看贫富差距更大了。
- 所以目前看来,实际的结果是,行业变大了,供给变多了,平台方、AI工具提供方、营销方都赚到了更多的钱,真人劳动者被大量替代,少数善于使用AI的团队赚到了更多的钱。行业的贫富差距变得更大,幂律分布拉得更为极端。
AI短剧是一个AI落地的标本。在供给侧,AI 短剧的主要供给方并不是 ChatGPT 和 Claude,而是相对独立的Seedance、可灵等模型;在消费侧,AI短剧的用户集中在红果这个独立的APP上。因此,短剧生态可以看做一个可单独观察和核算的独立样本,不至于和聊天、工作、编程等任务混在一起。当然,短剧行业也有其特殊属性,比如平台方、工具提供方和营销方都是字节一家独大,这个在其他行业不能简单复制。
所以问题就是,这是AI短剧的终局吗?以及其他(脑力劳动者为主、成本主要是脑力工作者工资)的行业也会复制这样的结果吗?个人认为有些可以复制,有些不能。
- 供给侧,脑力服务的单位成本塌陷,中腰部被替代,头部更值钱。这一定会发生。
- 需求侧,用户需求变大,行业总量变大。前半句话一定成立,每个人都可以拥有更好的生活、医疗、教育、法律、金融、娱乐服务。但行业总量未必变大,短剧整体行业变大是因为竞品过于落后,且人们还能挤出更多的娱乐时长,但其他服务变得足够便宜之后,需求量*单价的总量能否变大,会存疑。
- 连接侧,AI短剧这个新物种是寄生在现有红果平台之上的,而很多行业(尤其是脑力服务行业,比如医生、律师、教育等)由于之前供给有限且数字化程度不够,尚未形成较大的平台。因此,当服务侧被数字化和AI化改造之后,是否会产生新的平台(比如蚂蚁阿福未来是否会成为最大的医疗平台),以及新平台和AI模型公司的关系(比如最大的法律平台会是Harvey还是Anthropic),也非常值得关注。
- 分配侧,贫富差距会更加极端,AI模型公司(综合 or 垂直)会分走更多,少数AI新物种会分走更多,而传统物种会大量失业和消亡。这一条大概率会发生。
个人不是这个行业的从业者,欢迎批评指正。
97 1759
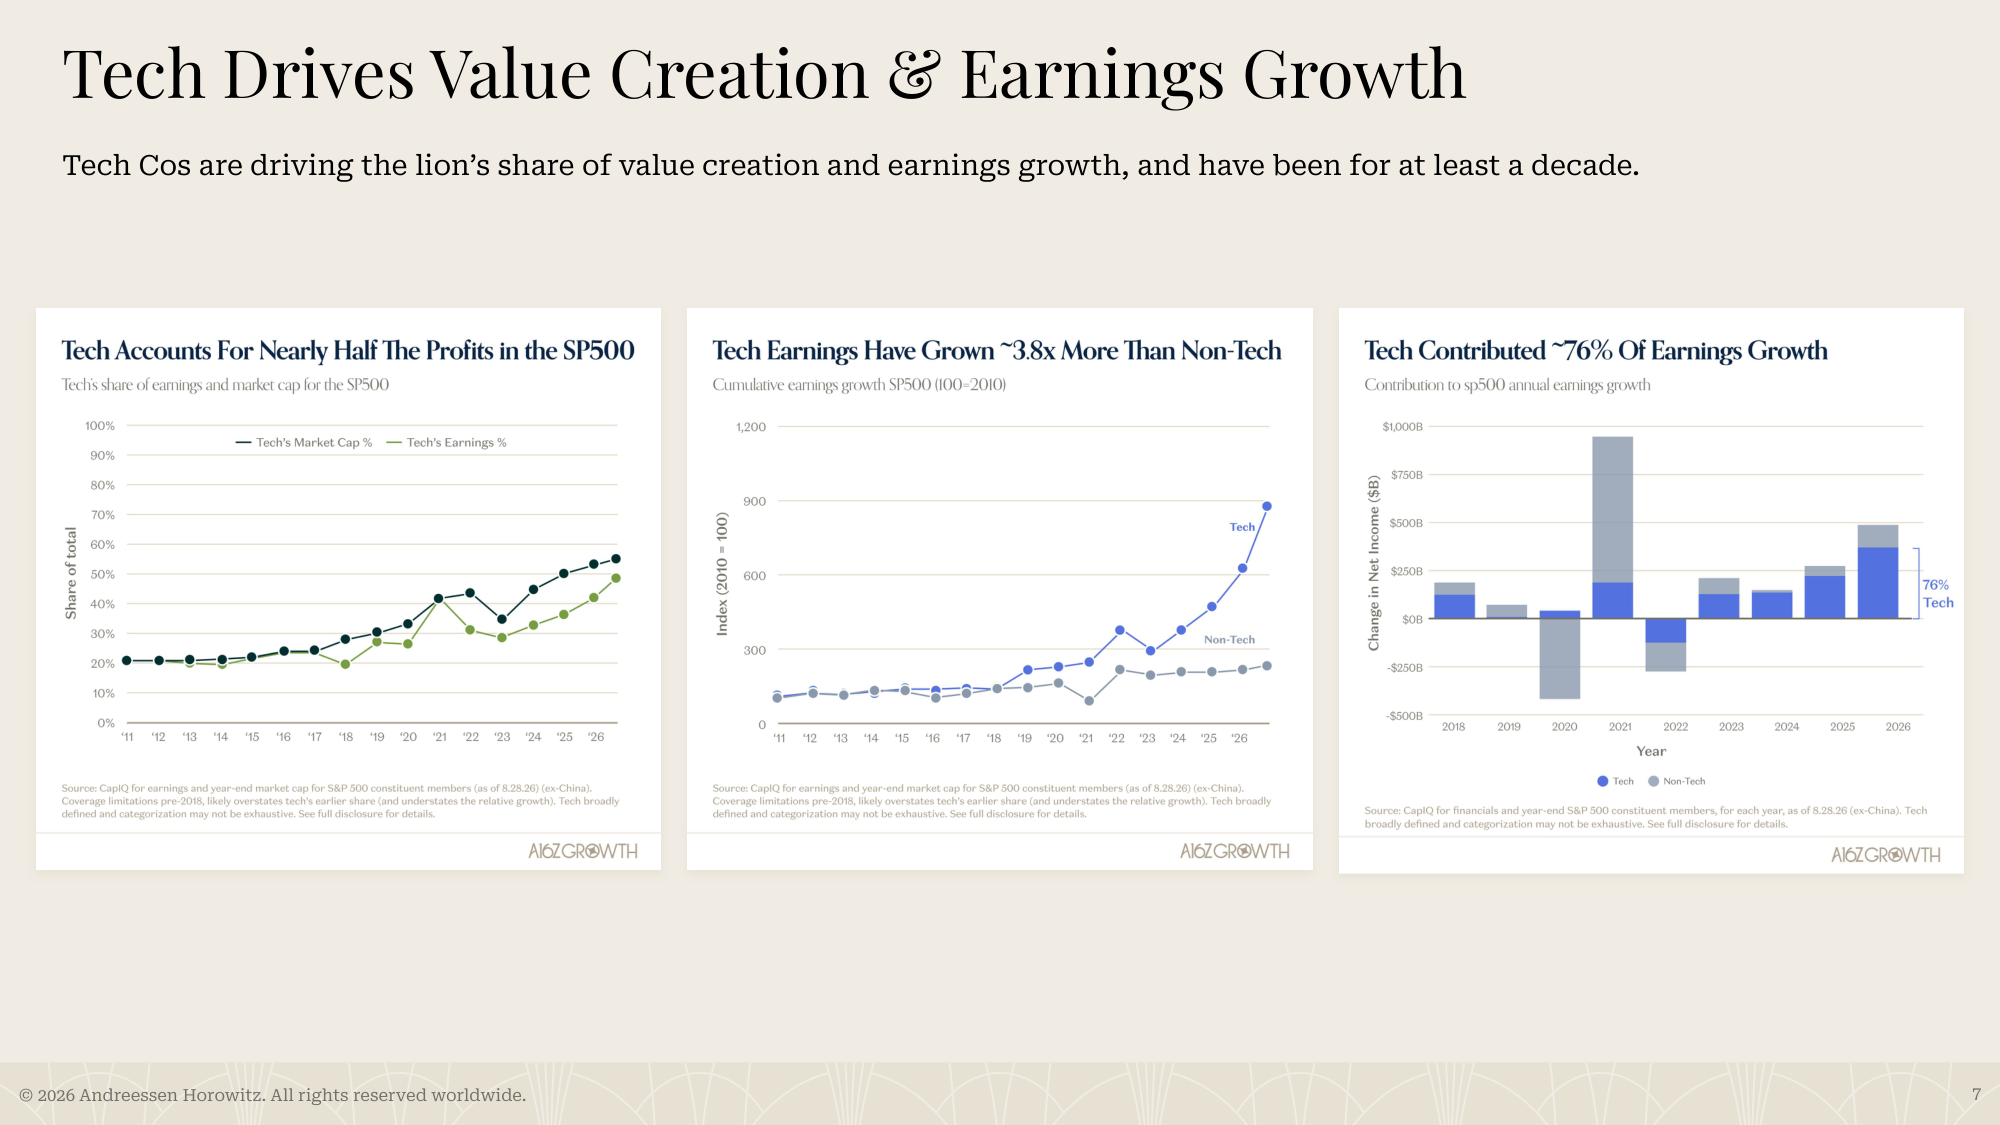
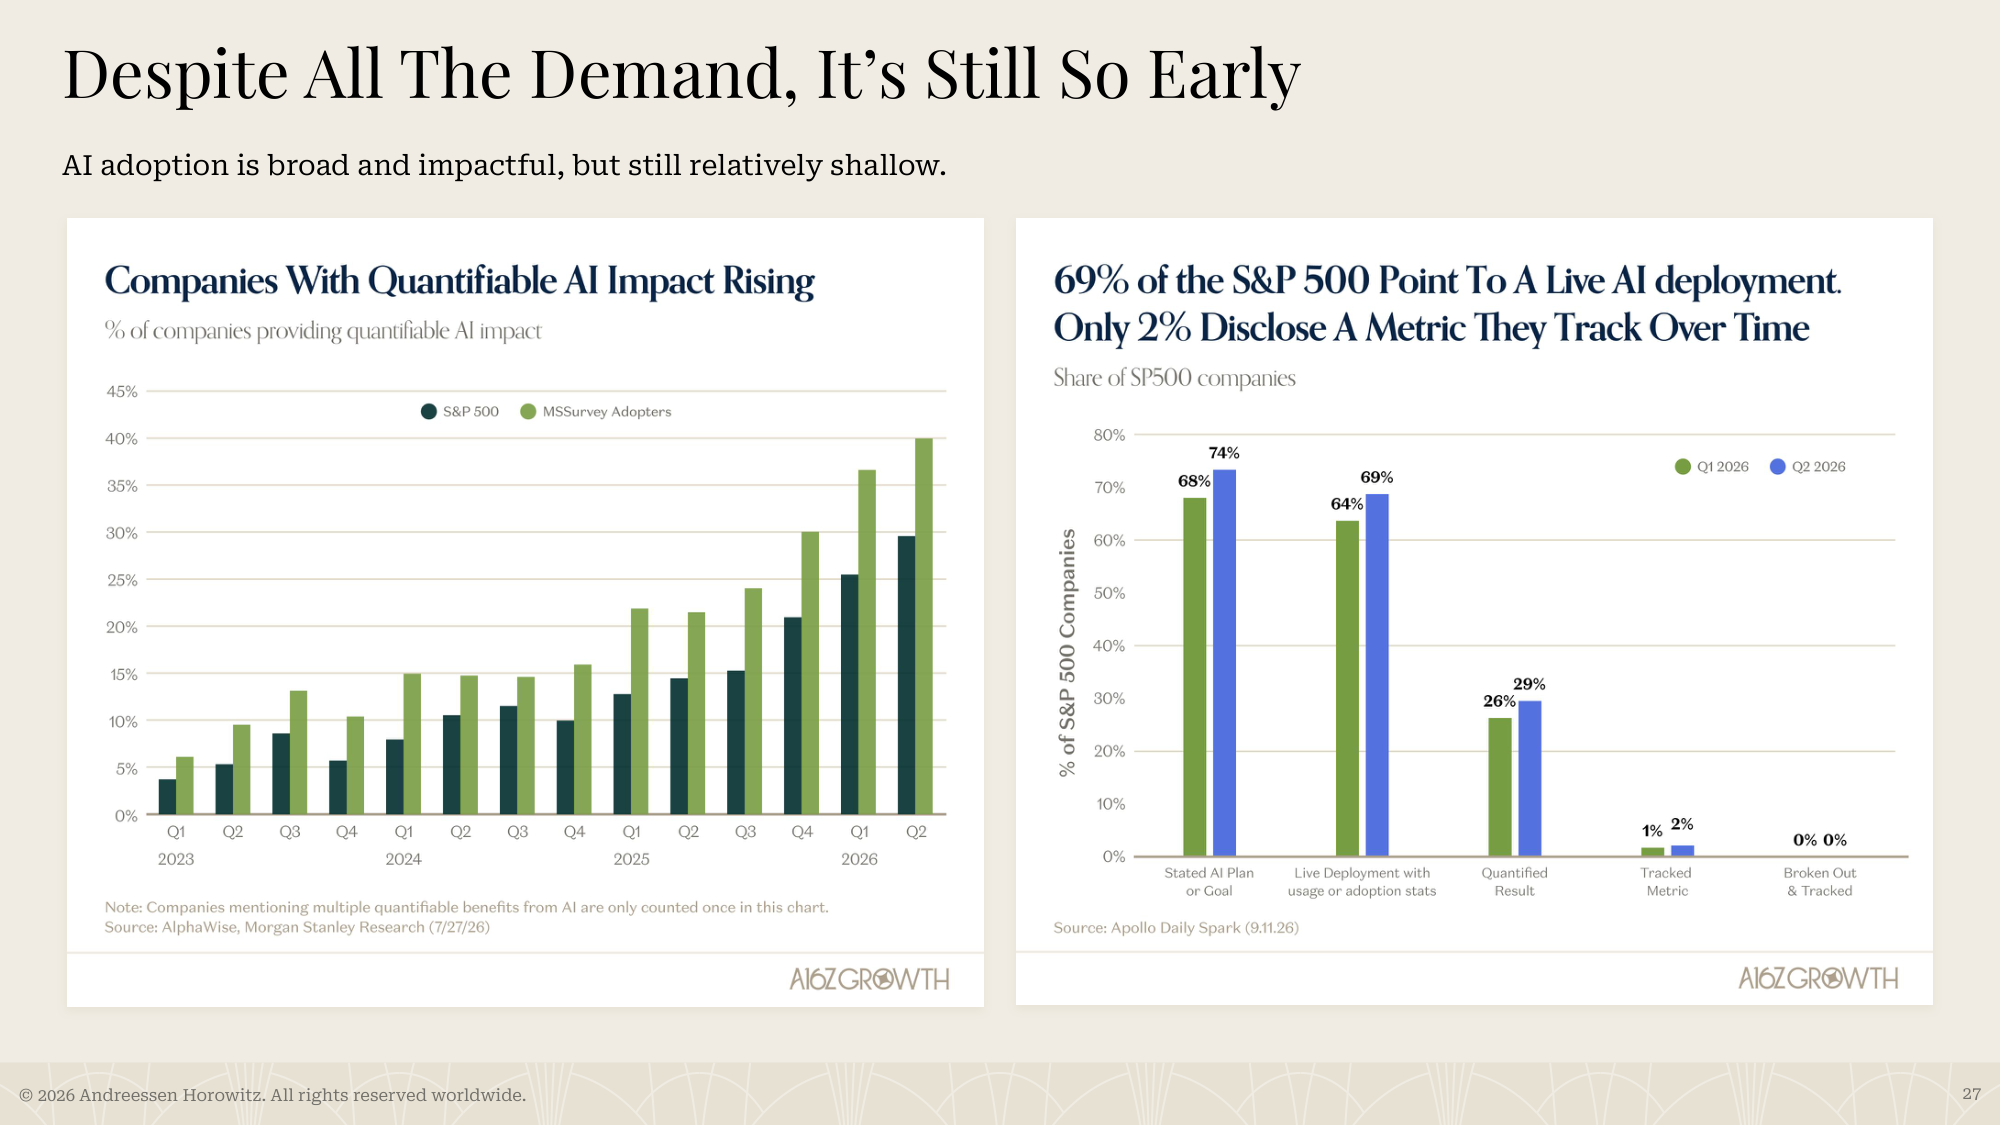
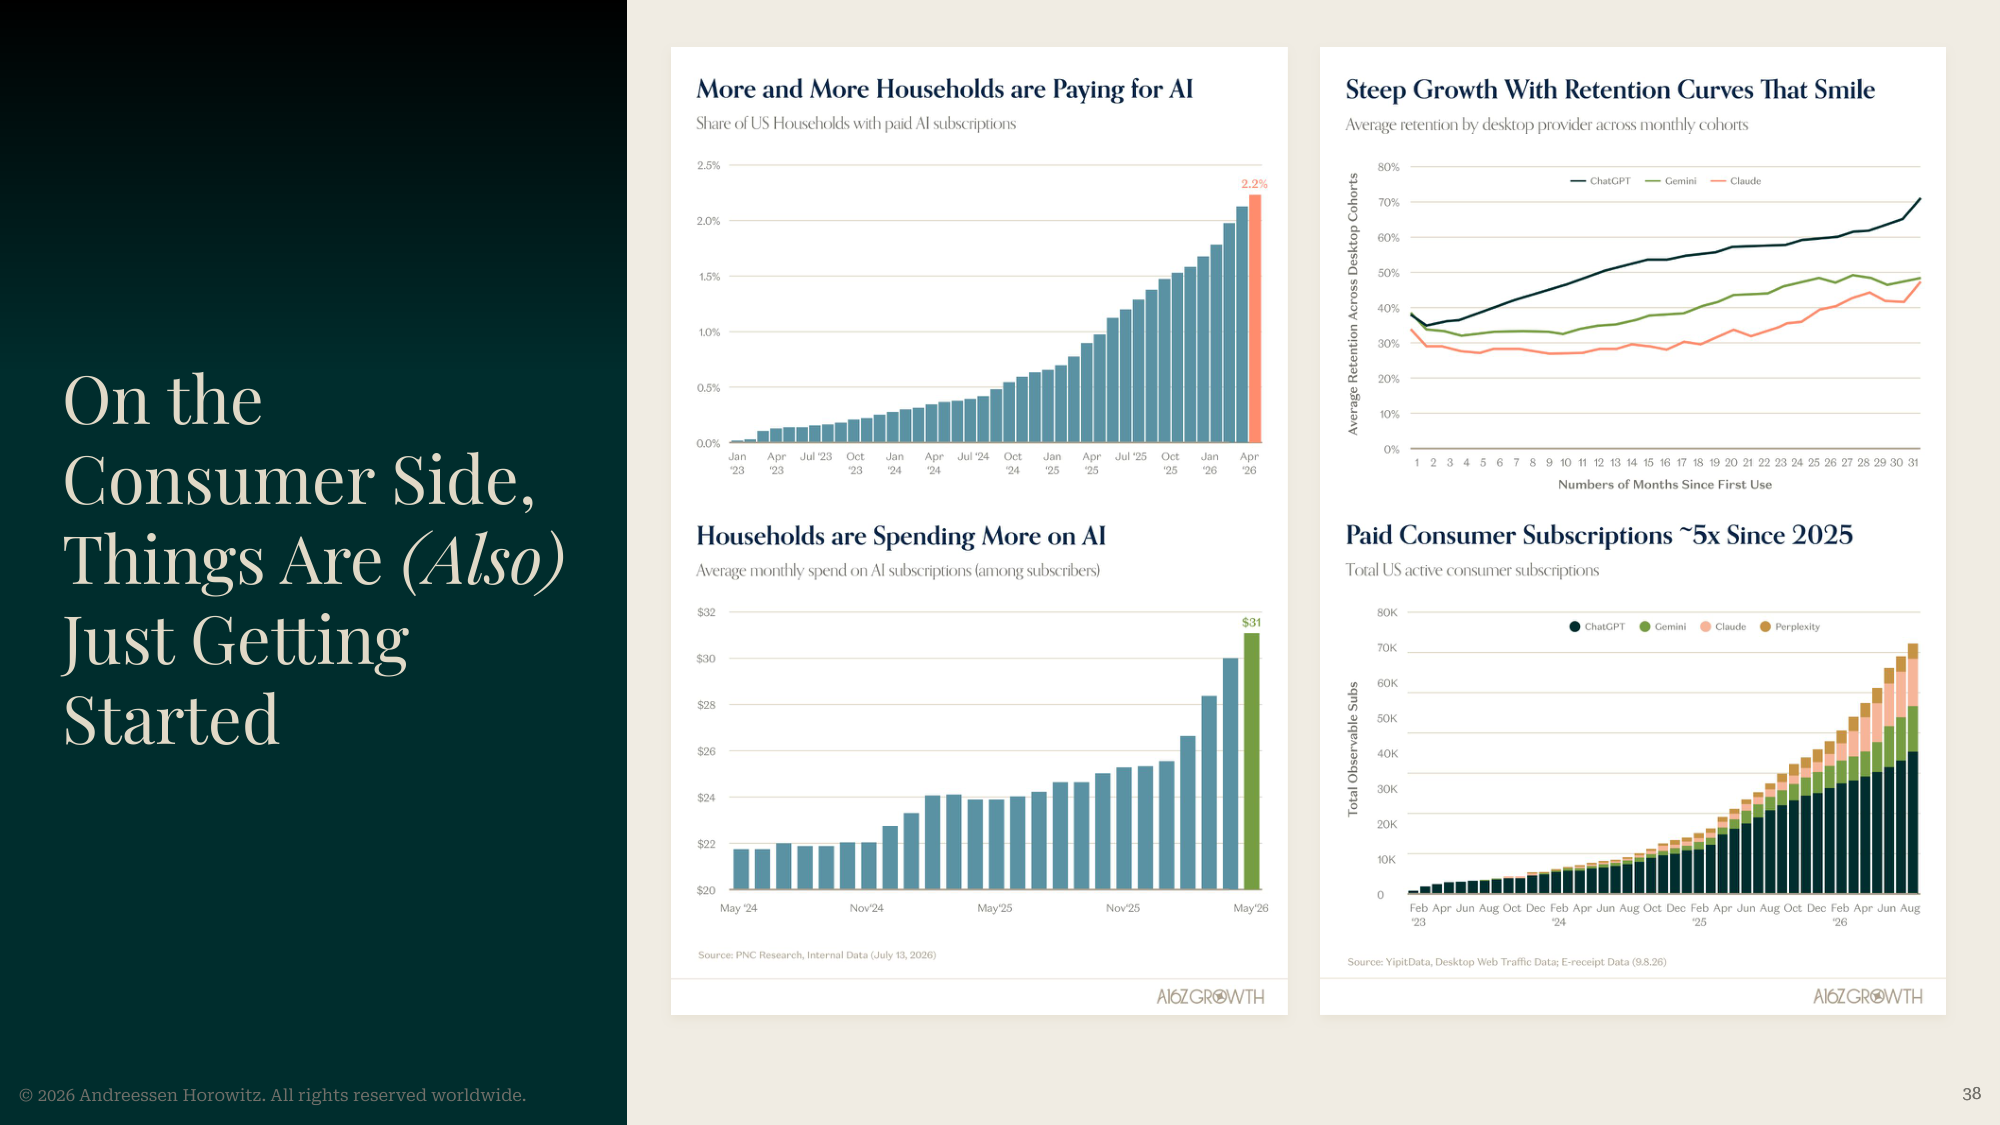
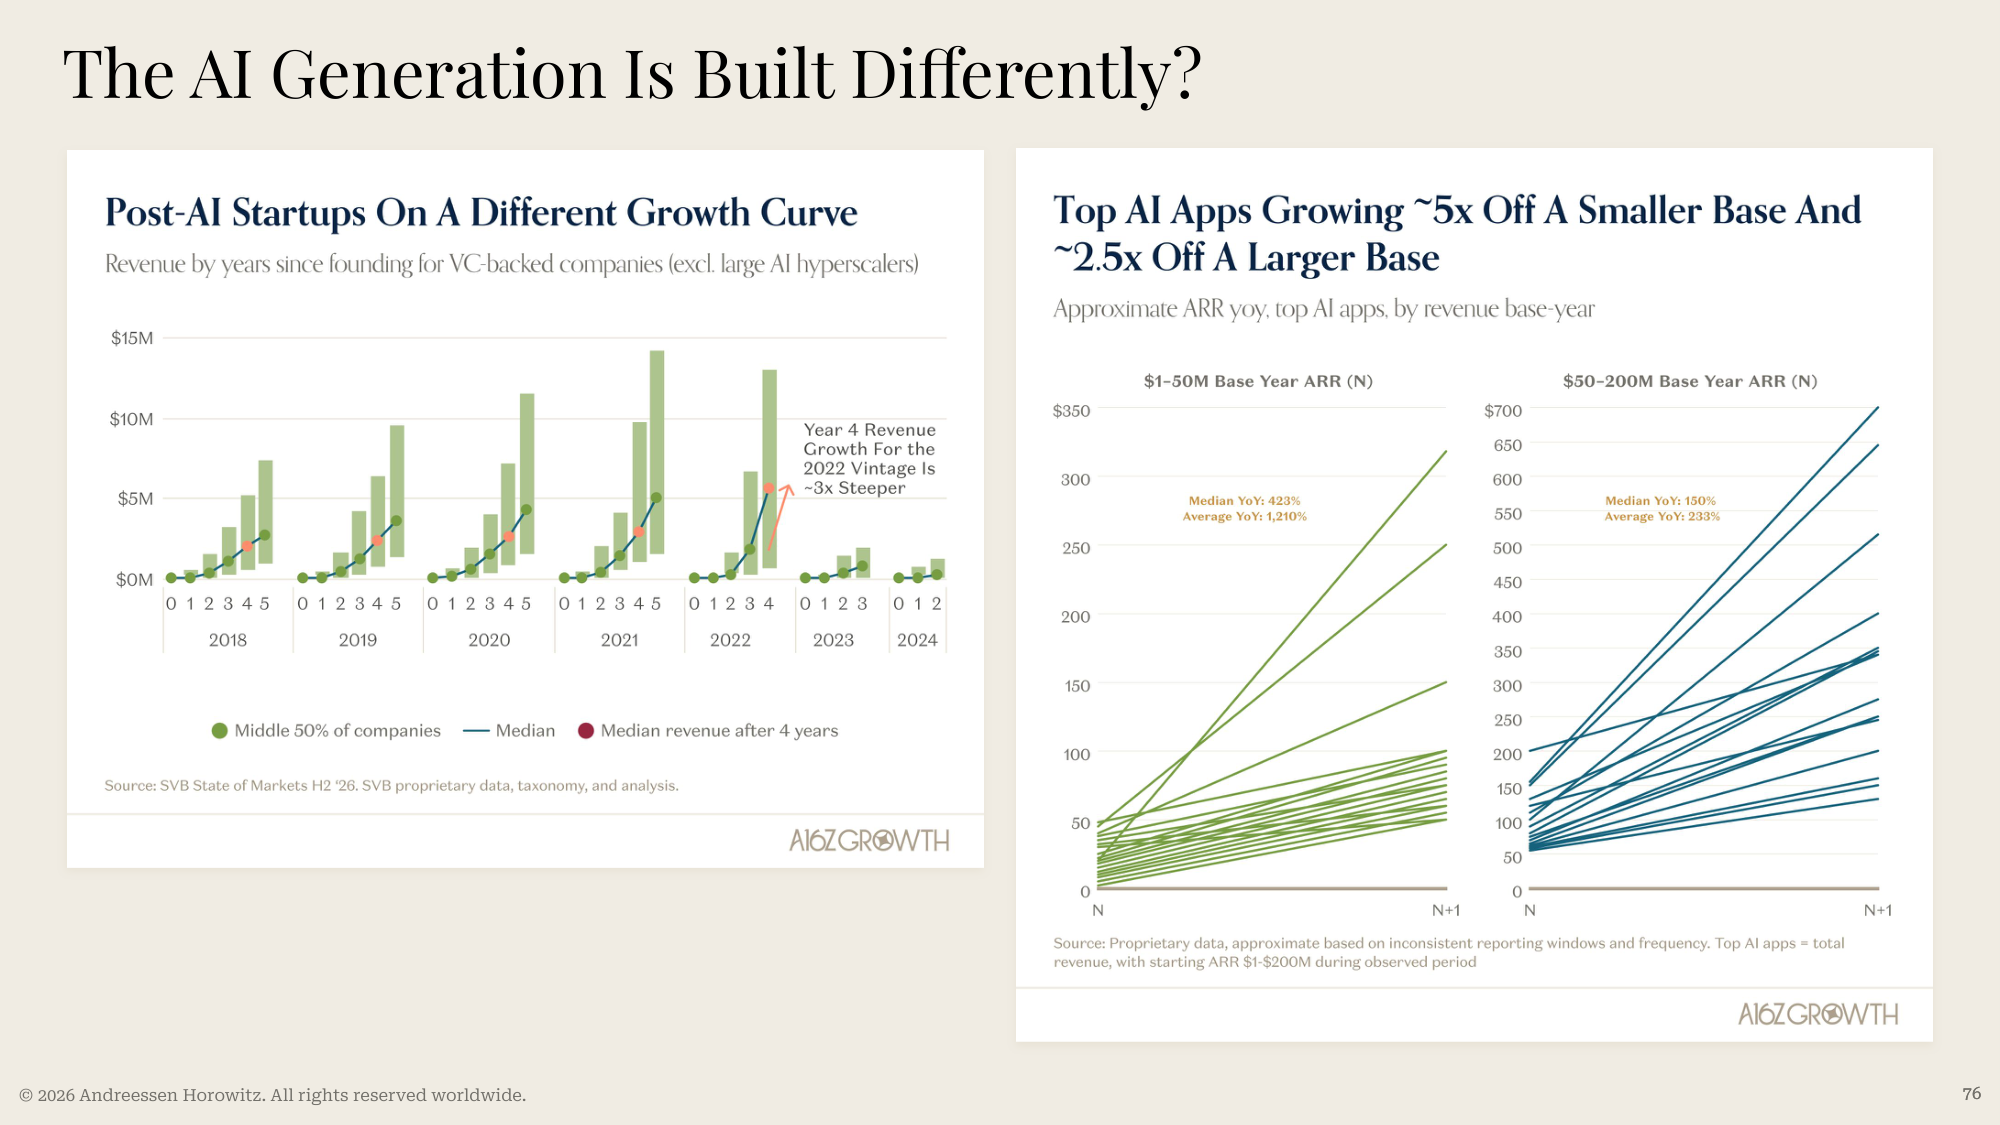
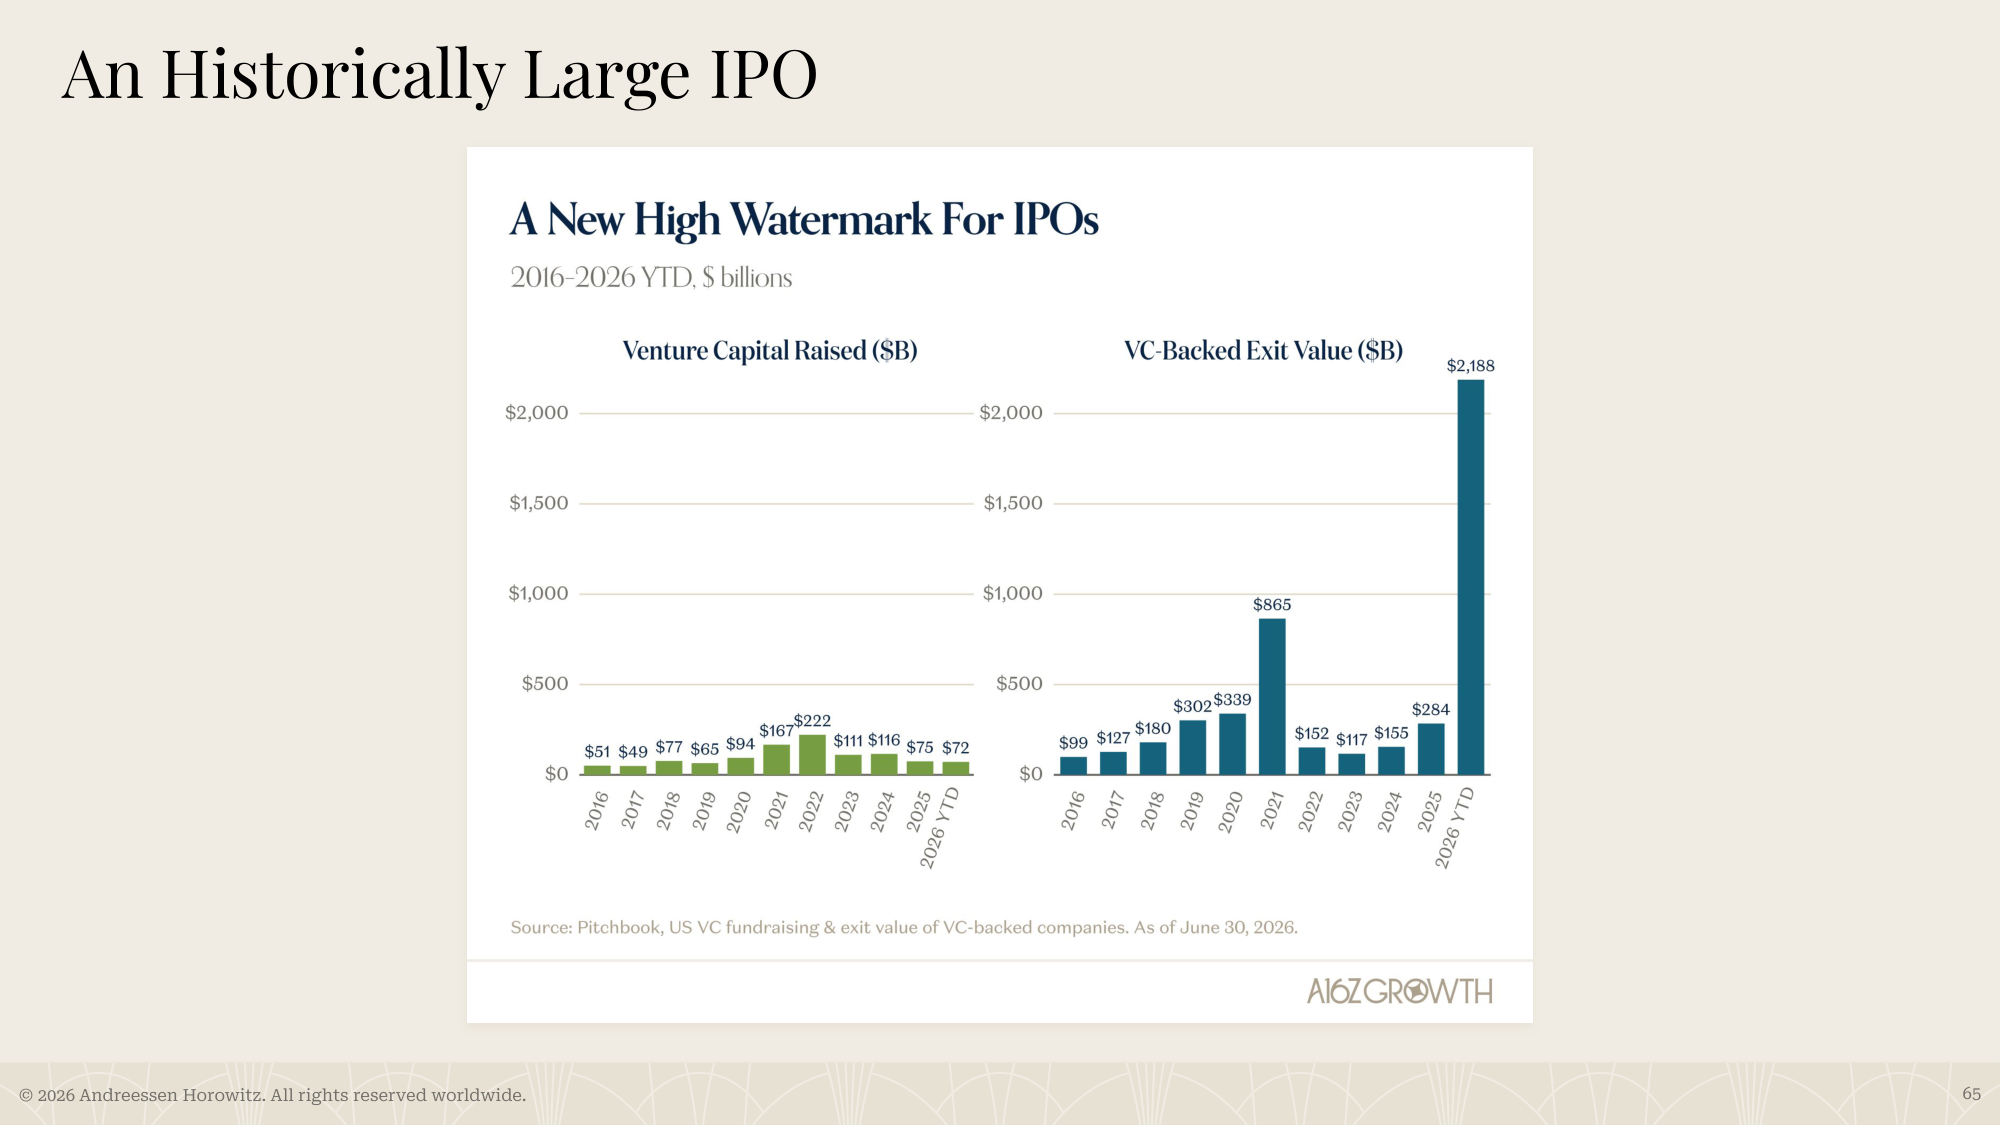
目前的 AI 有泡沫吗? A16z 在最新报告给出了他们的观点:看起来问题不大,还处在早期。报告中的数据非常丰富,值得一看,算是从投资机构角度对资本市场的一个全景扫描和总结。整体论证的逻辑是:
1. 科技(和能源)已经成为当前商业社会的最大叙事,甚至是唯一叙事。二级市场上,科技股的利润占SP500的 50%,Global100市值的 60%。一级市场上,AI 相关公司拿走了美国 VC 交易额的 86%(2016 年是 15%,2025 年是 65%)。
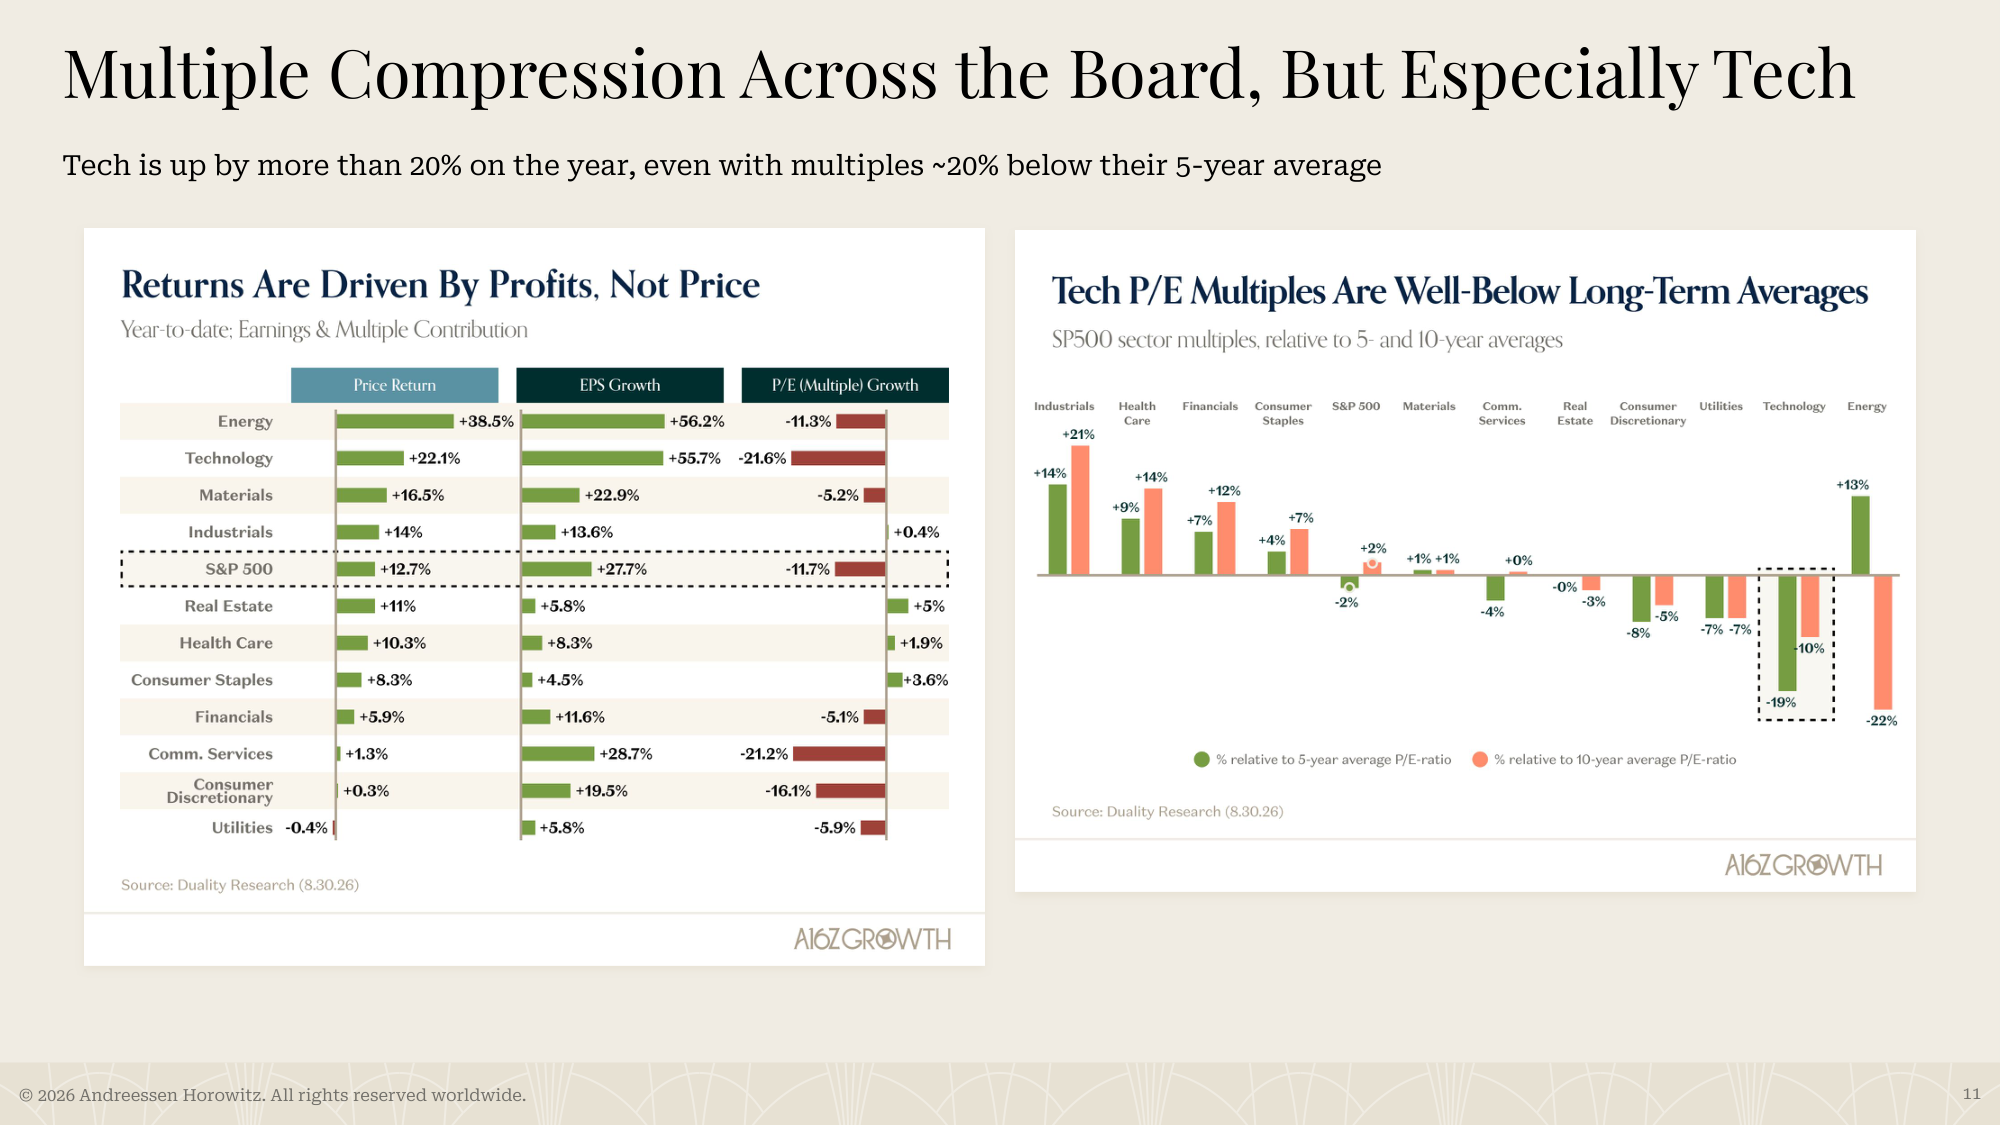
2. 虽然二级市场上科技股的股价高企,但究其原因,更多由基本面盈利推动的,是真金白银赚到了钱,而不是估值倍数上升导致的。今年以来,科技板块股价上涨了20%,但 P/E 甚至还下降了20%,估值倍数和最近5年和最近10年的均值相比低了-19%和-10%。即便是增长最快的半导体,NVDA 预期增速 65% 市场也只给 19 倍的估值,并不高,所以从市场估值角度来看,这不是泡沫。
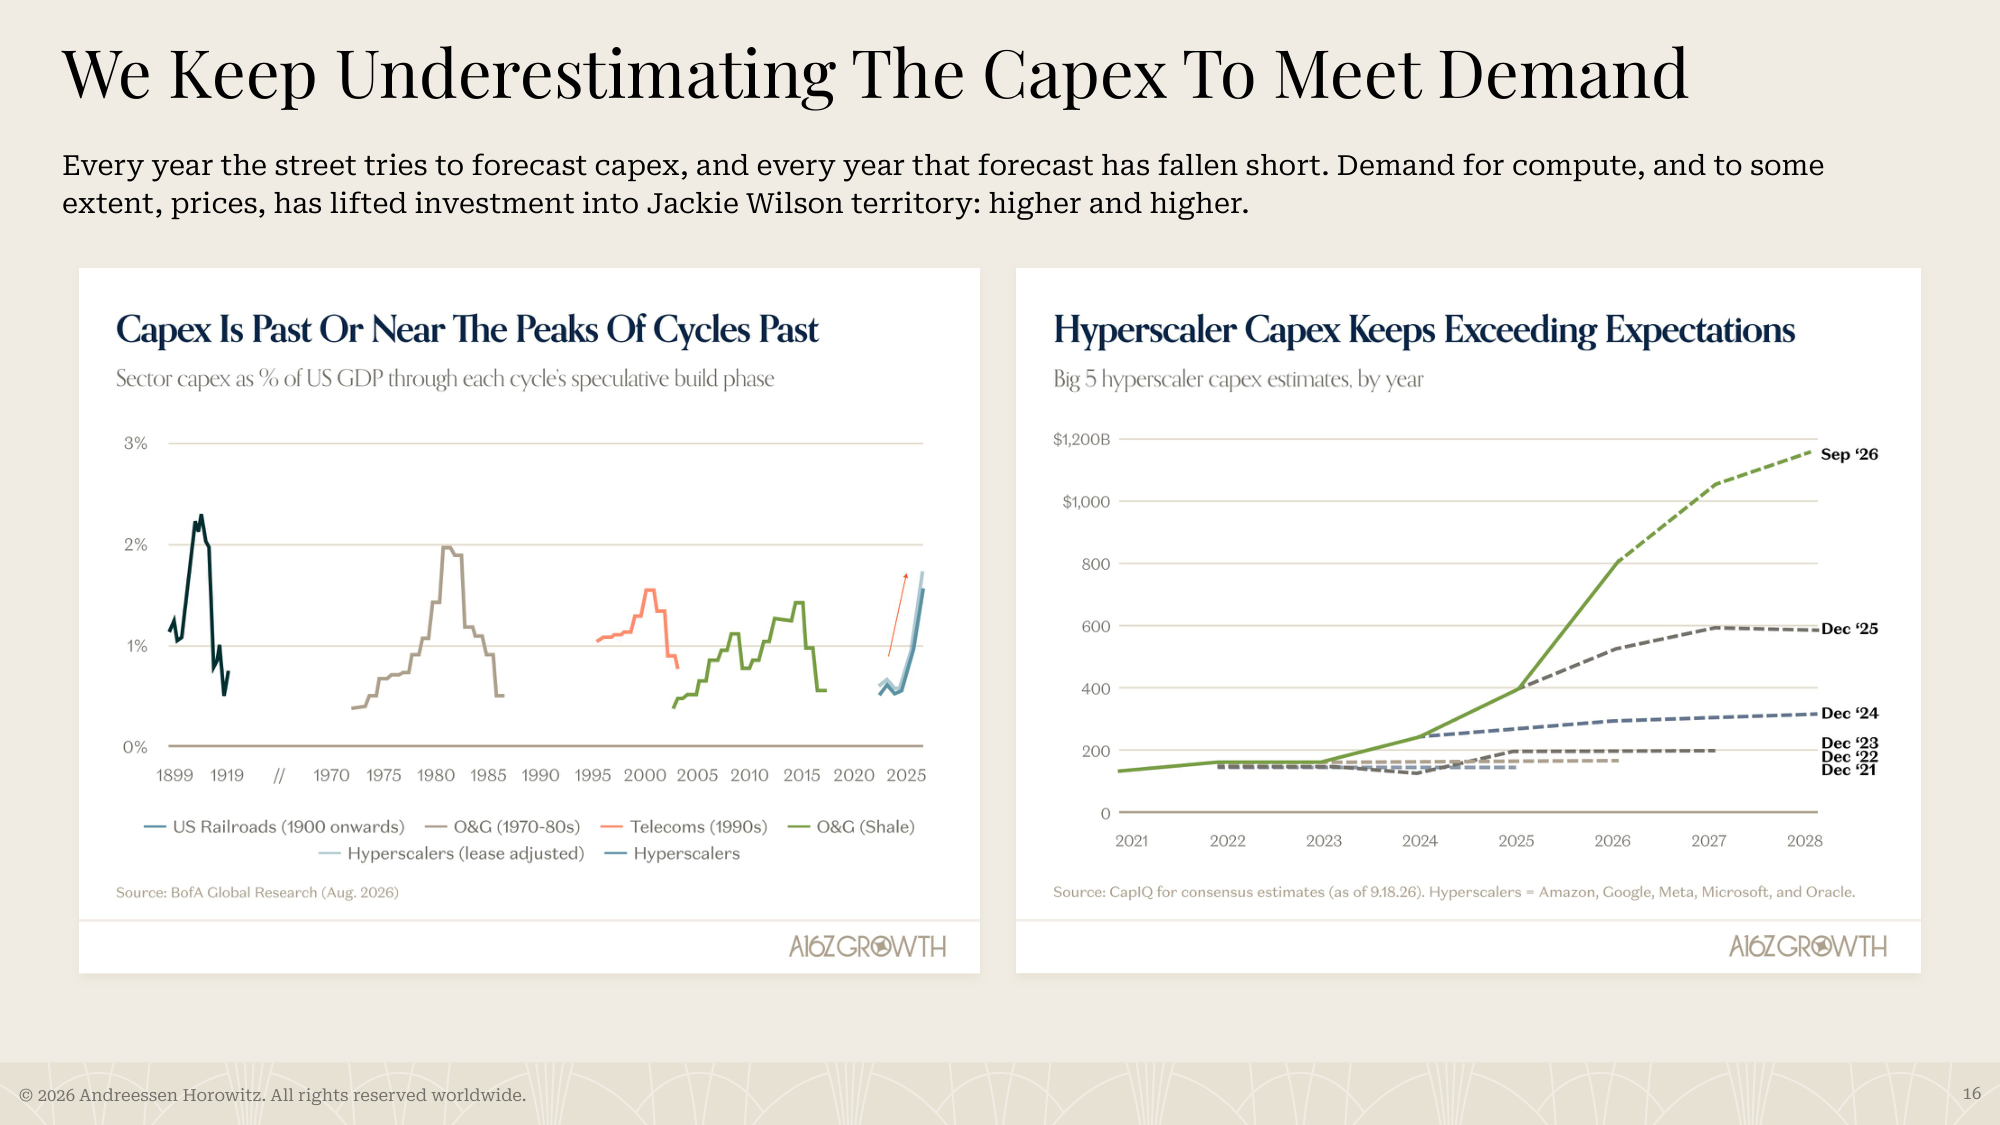
3. 虽然科技企业 Capex 资本投入看似很大,这一轮已经占GDP 的1.7%,高于1990s的电信浪潮和2010s的页岩气,在历史上仅次于1970-80s的油气浪潮和1900s的铁路浪潮(超过2%),但算力还是供不应求,供给端先进封装和 HBM 的交期超过 52 周,变压器约 128 周,重型燃气轮机今天下单要到 2031 年才交货。就算拿到了芯片,能不能通上电也是个问题。所以从供需角度来看,这不是泡沫。
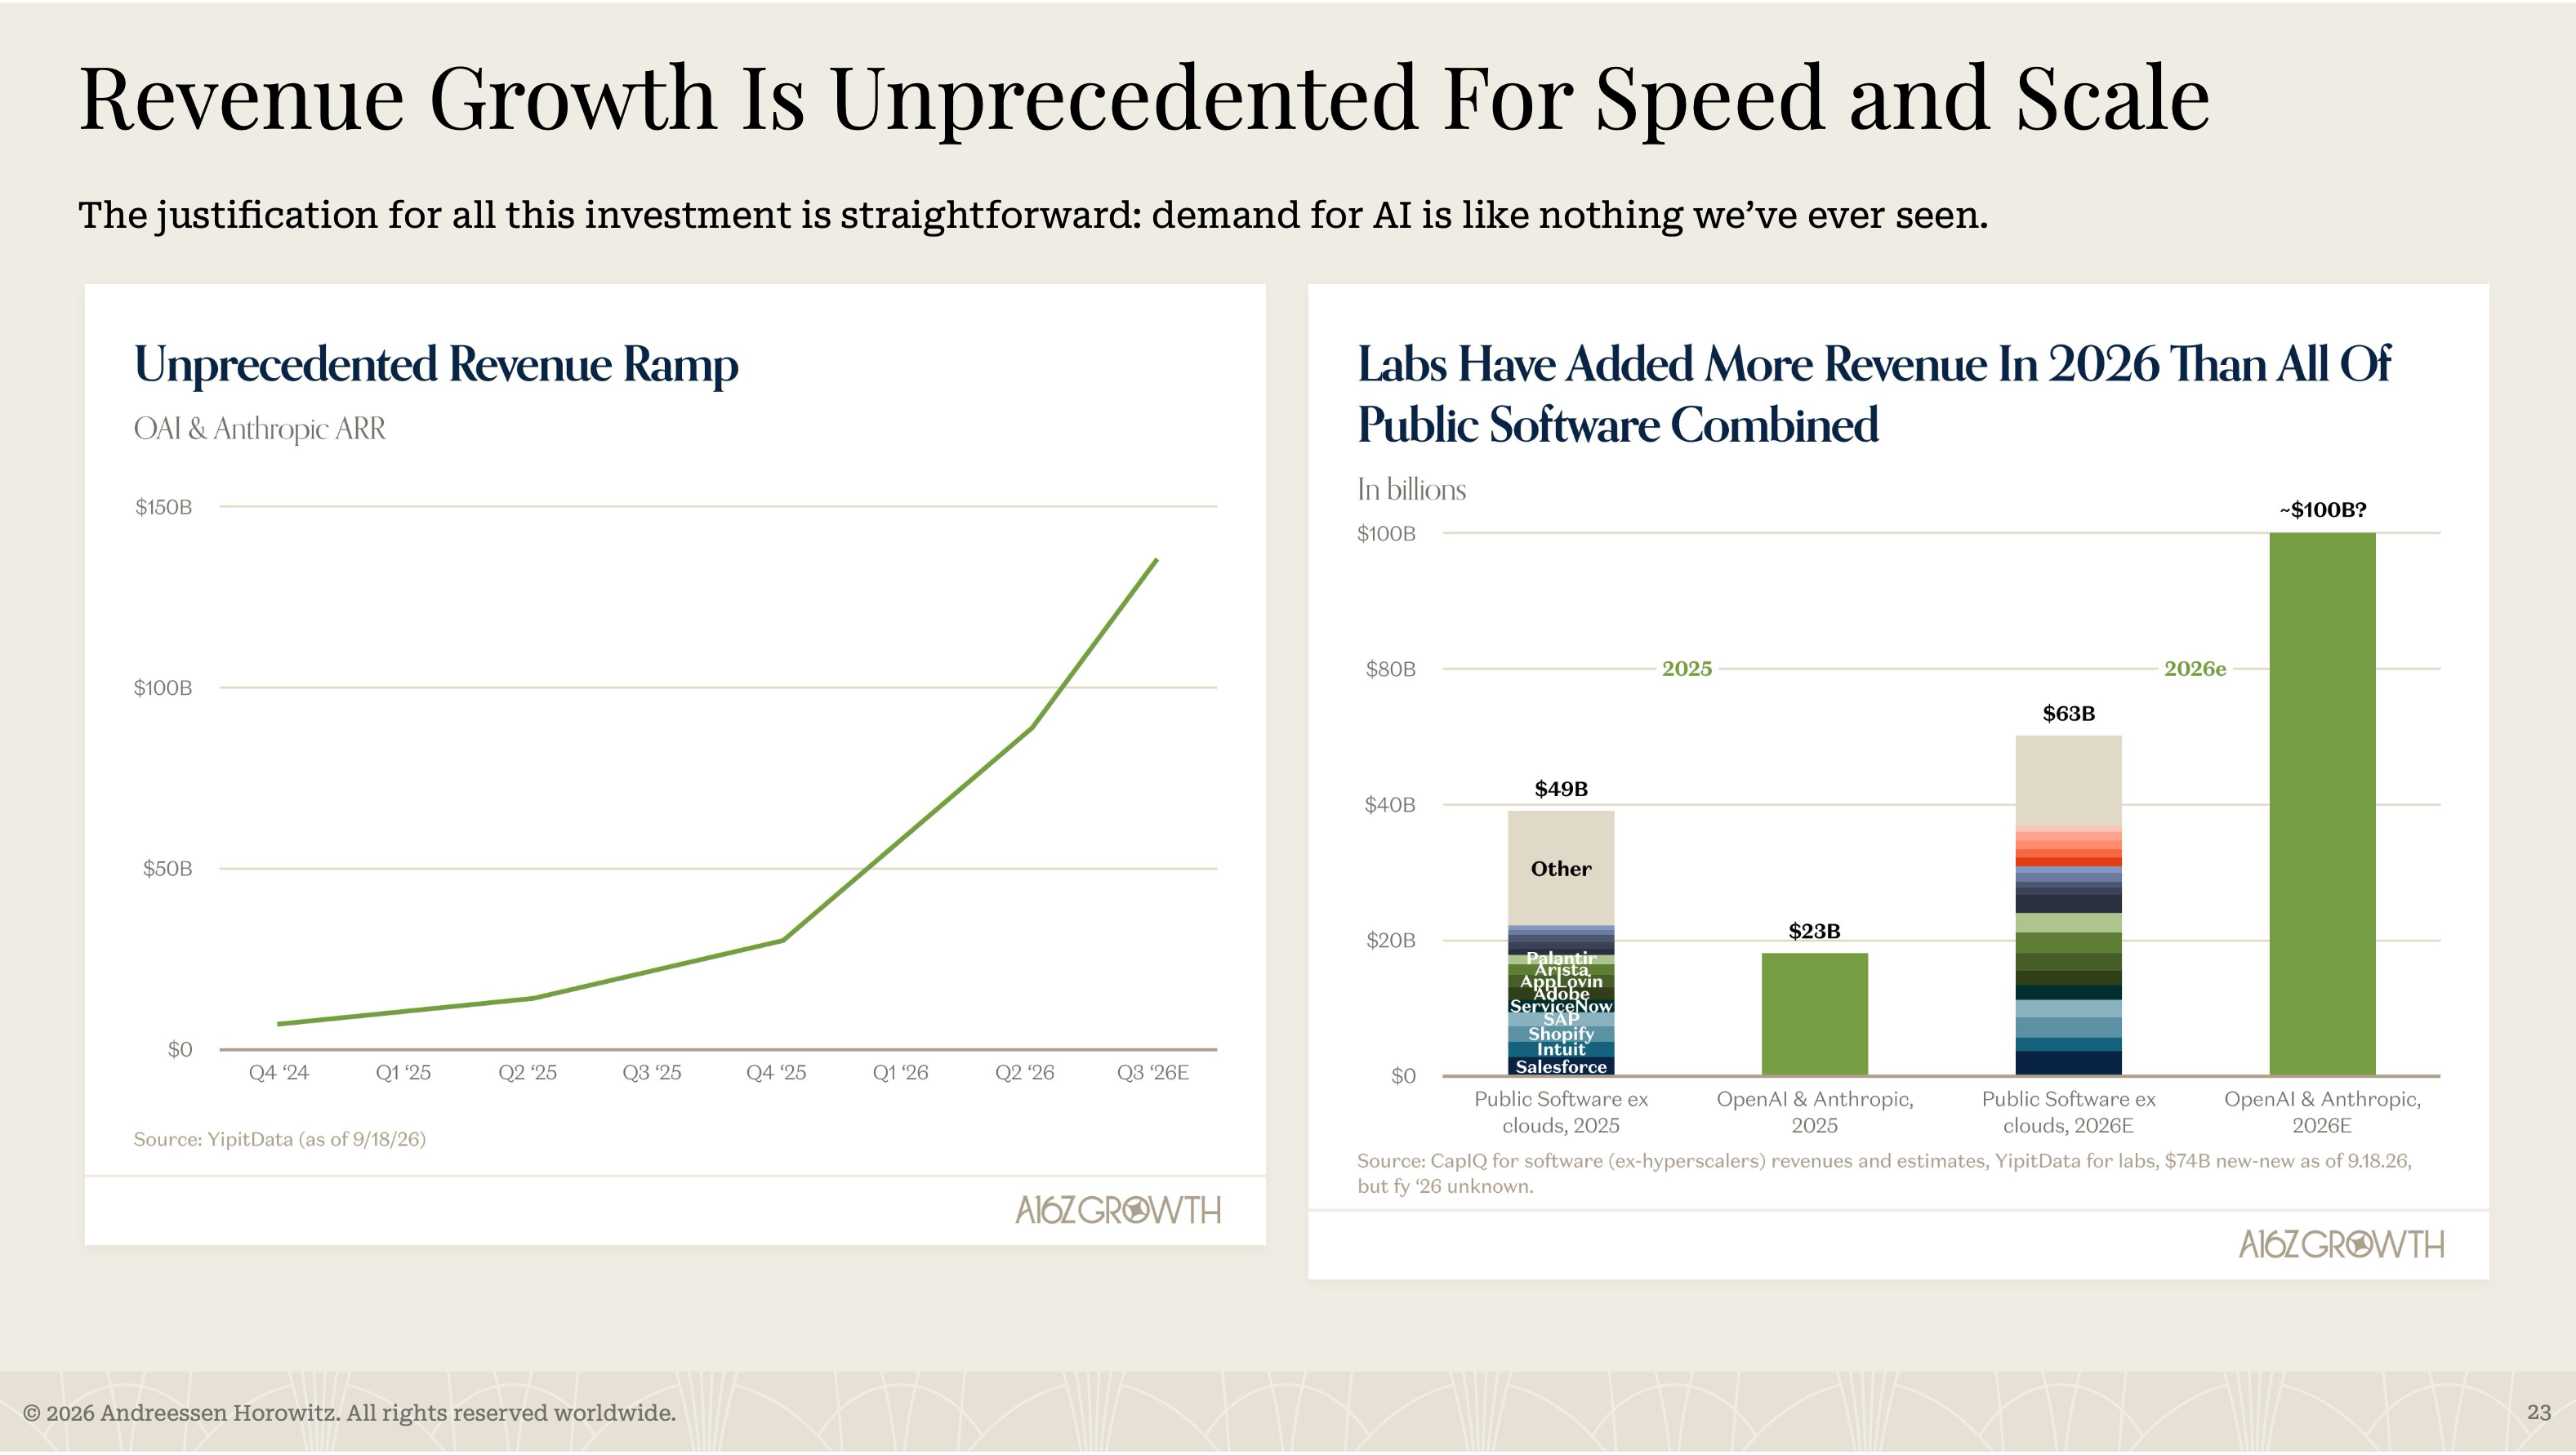
4. 虽然大厂的基建投资很高,已经吃光了现金流,还借了很多债,但收益率也很高,ROIC 始终高于成本。几家 Hyperscaler 的云厂商积压了大量的订单,估计熬到2028年自由现金流就能重新回正。同时还有不少新兴的云厂商(例如CoreWeave)。更不用说 OpenAI+Anthropic今年的整体增量收入可能达到1000亿美元,超过了二级市场所有软件公司(不包括云公司)的收入增量之和(630亿),这是史无前例的,所以从预期资本回报率角度来看,这不是泡沫。
5. 虽然标普500 企业里,没有任何一家能把 AI 带来的收入或节省的成本拆成独立口径,每期持续报告,并且只有 2% 的企业发布了可以持续跟踪的 AI 指标,但 2026Q2 已经有30%的公司给出过(至少一次性的)量化 AI 效果(对比2023Q1 只有4%),70%的公司已经宣布要拥抱 AI。企业市场里,最头部 1% 的 AI power user 的 AI 支出是 Top10% 用户的 8 倍,前 10% 的企业一年多 token 用量涨了 17 倍(中间 10% 的企业只涨了 2 倍),前 10% 企业的员工使用插件和 Skills 的比例是中间 10% 企业的 2–6 倍,这证明一旦成为 AI 的重度用户,用量会呈指数级上升。所以从客户价值的角度来看,这不是泡沫。
6. 虽然 AI 在美国整体消费者渗透率还很低,美国家庭为AI付费的比例只有2.2%,但增速很快,2025年以来为大模型付费的用户增长了5倍。AI 越用越有价值,ChatGPT 第 31 个月的留存约 70%,而且留存曲线后段还在上翘。从移动互联网的历史来看,先是半导体为王,再来是 Infra/设备为王,最后才轮到应用为王。已经能看到新世代年轻人中有越来越多的(OPC)企业家,Github上提交的代码量井喷,超级应用潮正在路上。所以从消费者的角度来看,这不是泡沫。
7. 虽然大家都觉得一级市场上, AI 创业公司估值太高,但新一代独角兽体量更大、增长更快、更年轻。新晋独角兽的中位年龄从约 7 年降到约 4.4 年(−37%);2022 年成立的公司,第 4 年的收入曲线比以前陡了约 3 倍;头部 AI 应用在 ARR 100 万–5000 万这一档,年增长约 5 倍(中位数 +423%),在 5000 万–2 亿这一档也有约 2.5 倍(中位数 +150%)。估值角度,Together、Baseten、Fireworks、Modal四家推理公司 2026 年新增 ARR 约 20 亿美元,相当于 Snowflake 加 Datadog 新增 ARR 的 3/4,估值却只有它们的 1/5。所以从一级市场的情况来看,这不是泡沫。
8. 虽然 2026 年迎来了史上最大 VC 的退出潮,上半年 VC 支持的公司退出总额达 2.19 万亿美元(2021 年的高峰才 8650 亿),但这更多是 SpaceX 一家带来的。同期 VC 募资只有 720 亿,远低于 2021 年的 1670 亿和 2022 年的 2220 亿。所以从一级市场的流动性来看,这不是泡沫。
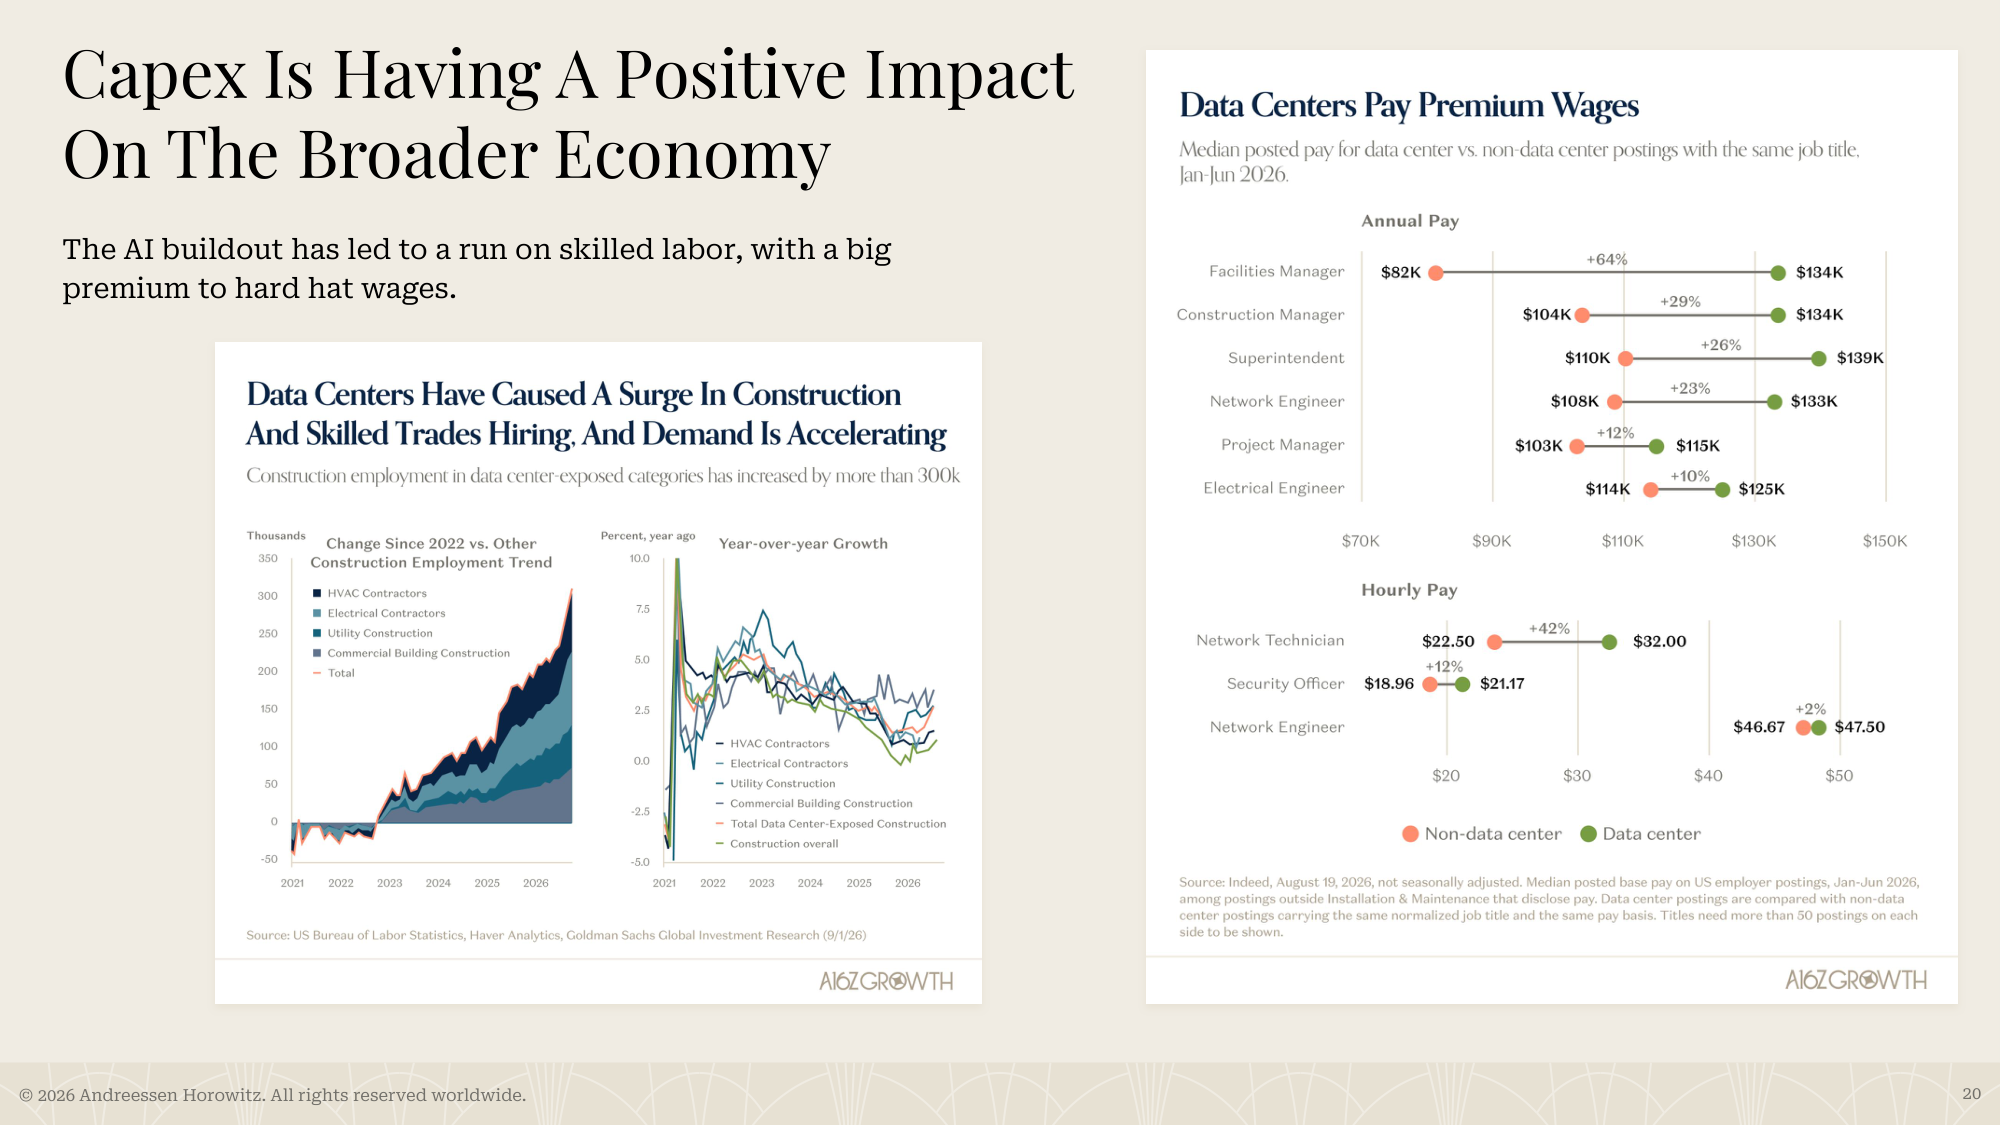
9. 虽然 AI 抢了过多的风头,但实际上 AI 的投资价值正外溢到实体经济。大家都盯着芯片,但实际上每 100 美元 AI capex 里,只有约 50 美元给了芯片,其余的给了电力(20)、网络设备(15)、制冷和土建(各 7.5)。制造业在回暖。电力需求也不只来自数据中心,电动车、热泵、空调的需求都在涨,并且带来了规模效应 - 数据中心容量每增加 10%,居民电价下降约 0.4%。另外,从数据来看 AI 没有影响就业。数据中心带动的建筑和技工就业比趋势多出 30 万以上,同岗位的薪资溢价最高 64%。重度使用 AI 的企业反而会招更多的员工,也为市场提供了更多就业机会(这个比较反直觉,看图显示是这样,但“重度使用AI的企业”详细定义未知)。所以从社会的价值角度来看,这不是泡沫。
我个人觉得,上述论证中最弱的在于第 5 条对企业客户需求的论证。一切科技发展的价值,最终要落实到其终端客户收入利润的提升上,但到目前为止,还没有看到有足够多的终端客户宣布,由于使用了 AI 对于其业务的增长起到了颠覆性的推动作用。芯片厂商赚到了钱,供应链赚到了钱,云服务赚到了钱,但客户究竟是否赚到了钱?目前更多都还是在喊口号和举个例上,没有看到真实的、可量化可持续的收益变化。如果这一条不成立,那么其他的都会翻车。
长期来看,变革终究会发生,然而时间点也很重要。我们究竟是在加德纳曲线的第一个还是第二个斜坡上?是已经跨越了鸿沟,还是正站在愚昧之巅上,都取决于 AI 给终端客户带来的生产力提升有多大,还需要多久。
P.S. 除了上述对 AI 不是泡沫的论证之外,报告还提出了两个现象和观察(没有结论):
A. 关于软件 SaaS。软件公司的收入增速放缓了(中位数约 12–13%),但已经企稳;费用率在降,每员工带来的收入在涨,经营杠杆反而在改善。估值压缩,主要是因为行业从「高增长、不赚钱」变成了「低增长、赚钱」。还能高增长的公司倍数依然好看,有护城河或有 AI 顺风的公司没怎么跌。虽然软件整体被杀了估值,但杀得有选择:网络安全 / 可观测性 > 垂直 SaaS > 水平 SaaS。年内网络安全类甚至还涨了85%。所以目前来看,软件还没死。
a16z 对 SaaS的终局给了两个可能:1. 崩溃,参考互联网时代的纸媒。报纸股在2002–2007 年就跌了约 60%,盈利预期却直到 2008 年才崩,股价提前 5 年反映了结局,所以「基本面还稳」证明不了软件安全)。2. 反弹。AI 可能会像涨潮一样,把所有轻资产公司的 ROE 都抬高(市场预期轻资产公司 ROE 回到约 25%,重资产约 16%)。
B. 关于一级市场和VC机构的幂律化。私营公司比以往任何时候都更值钱。不算 SpaceX 的前五大私营科技公司合计 2.2 万亿,超过过去十年所有科技 IPO 的上市市值总和(1.73 万亿)。美国活跃独角兽的总估值 5.34 万亿,已经超过罗素 2000(3.5 万亿)。2026 年上半年,前 1% 的退出拿走了 84% 的退出价值,前 10% 拿走了 94%。VC 机构本身也遵循幂律:前 30 家 VC 的组合自 2017 年以来涨了 23 倍,同期市值前 10 的上市公司只涨了 5.4 倍;头部 10% 的基金和其余基金的 IRR 差距是历史最大的(2024 年份基金:前 10% 的 IRR 是 40.5%,中位数是 −3.3%)。
报告原文:d1lamhf6l6yk6d.cloudfront.net
27 113
抖音上这部 AI 剧《一昭成名》最近挺火,推荐看一下,水平出乎意料,已经非常接近影视行业优质作品的水准,尤其是演员的微表情、运镜和剪辑。看得出来制作方下了不少功夫,尤其是这个题材本身就是古装剧的行当,特别考验角色的演技,敢选这个题材代表了团队对 AI 表情生成的信心。编剧一看就是行内人,把演员在片场的日常都写进去了,提示词的撰写应该也是专业摄像或导演出身,把镜头的推拉摇移、虚实结合都铺设得十分准确,布景和特效上充分发挥出AI生成高性价比的优势,再加上不错的配乐,共同保证了成片的效果。
当然,AI生成的不足之处也比较明显:女演员的脸都很相似,只能像日漫那样通过发型发色区分;生成内容中如果包含文字,可控性就差很多,经常看到错字或不存在的汉字;演员的吃惊表情AI味儿很重... 但瑕不掩瑜,并且都不是难以解决的问题。基本上,再有半年,整体水平达到甚至超过真人大戏还是可以预期。
有意思的是,真人剧也在非常明显地向短剧的方向靠拢。假期刷了一部《无可替代》,标准的大女主爽剧,每集40分钟左右,基本上都拆成了每8-10分钟一个单元,每个单元就像是一集标准的短剧:缘起-危机-化险为夷-报仇打脸-女主升级,现场埋钩子现场解套,节奏很快,干净利索,看着还挺过瘾的。这说明影视行业也在转型,试图适应观众们新的需求和节奏,只不过感觉可能已经来不及了[流泪]
https://v.douyin.com/oMs9L2TCafg/
8 36
国足 0-5 输给了战乱中的巴勒斯坦,适逢国庆,舆论又是哀鸿遍野,但事实上国足的身价(首发总身价300万欧元)远低于巴勒斯坦(首发总身价800万欧)。巴勒斯坦的两大核心哈姆拉维和达巴格,前者效力于罗马尼亚甲级联赛的克拉约瓦大学队,身价200万欧,后者效力于埃及超级联赛的扎马雷克体育队,身价180万欧。替补席上还坐着身价200万欧的曼苏尔(埃及超级联赛)和120万欧的哈姆丹(巴拉圭联赛)。所以有时候我觉得国足的KPI定错了,预期追求大赛成绩(实现不了)或者足球人口(作假自欺欺人),还不如把KPI定为海外各级别联赛及青训的效力人数、身价这些。国内联赛已经没救了,索性把青训好苗子都送出去,10年后开花结果的概率要大得多。
13 82
世界杯上法国队的夺冠概率已经超过30%了,断层领先其他队伍。不仅如此,本届赛事一共 99 名法国出生的球员,其中只有 23 个进了法国队,剩下 76 个分散在阿尔及利亚、摩洛哥、塞内加尔、刚果金等 11 支球队里。有人开玩笑说,把这些人凑一支 "法国二队",稳进八强。兔主席做了两个视频来解释这个现象,核心观点是:法国队的背后不仅仅法国本土那 7000 万人口,而是 4-5亿 的法殖民地国家联盟。这样一个“法国大熔炉”为法国足球乃至法国体育的崛起构建了坚实的人才基础。
兔主席把法国足球拆成了四个阶段:
1.0 纯血高卢—— 普拉蒂尼的年代,清一色本土白人,"高卢雄鸡",跟非洲殖民地没半毛钱关系。问题是池子是封闭的,普拉蒂尼一退役立刻青黄不接,连缺两届世界杯。
2.0 黑白北非——1998 齐达内那支 "黑白北非"(Black-Blanc-Beur)冠军队,移民二代第一次成了主力,但人才是单向流动的:好球员都为法国踢,前殖民地还是看客。
3.0 郊区量产——2018 姆巴佩这一代,移民背景球员全面主导,今年这份名单 26 个人里 21 个有非洲血统,超过 80%。巴黎郊区的街头,成了全世界效率最高的球员工厂。
4.0 满溢外流—— 双重国籍合法化之后,法国培养的过剩人才开始反过来充实别国的国家队。2022 年摩洛哥闯进四强,26 人里 14 个生在境外,好多是在法国青训长大的。于是就有了开头那一幕 —— 法国队的对手全是法国人。
如果这套东西成立,它就不该只在足球里生效。事实也是 —— 巴黎奥运会法国拿了 64 块奖牌、16 金,排第五,三大球、游泳、乒乓、羽毛球全面开花。你去看那些法国冠军和知名运动员,成分很杂:除了纯本土的(游泳的马尔尚、乒乓的勒布伦兄弟基本是本土世家,是1.0的产物),更有一堆移民和混血背景的,比如篮球的文班亚马羽毛球的波波夫兄弟都是移民二代。连田径这种最吃身体的项目,青年组里也开始冒出 Erius 这种加勒比裔的小孩,20 出头就跑进 9 秒 98,法国史上第三快。
可以说,在法国的“熔炉模式”里,足球只是走得最快、最扎眼的那个,别的项目还在后面排着队往上爬。
说到这儿,就绕不开熔炉模式的老祖宗美国。美国本来就是移民拼出来的国家,几百年下来已经证明了一件事:多种族、多来源的人才池,只要能装进同一套系统里彼此竞争,产出是碾压式的。
在发达国家里,长期以来只有美国把这套 "熔炉" 跑通了。法国现在做的,本质上是同一件事,只不过它的 "移民" 是靠殖民历史和法语这层文化膜半自动送上门的。5 亿人口的法语区,加上本土 20% 出头的移民及其后代,再加上双国籍机制,等于给自己接了一个巨大的人才输入端口。从 7000 万扩容到5亿,这纯粹是人才供给的算术题。对旧世界的白人国家来说,法国可能是第一个装上 "美国那套操作系统" 的样本。德国、英国不是没有移民,但都差点意思。德国没赶上大航海,殖民地一战就丢光了,没有跨洲的语言文化圈,人才锁死在本土八千万人里。英国殖民地比谁都多,可最大的那块属于玩板球的南亚阿三,踢球的非洲裔人口只有 300 万(法国是 1300 万),青训还被俱乐部私有化、四个足协互相抢人。同样是老帝国,就法国这套 "语言 + 移民 + 青训" 的组合拳打得最顺。所以要给这些国家指一条路,其实挺清楚:未来的竞争力,很大程度上取决于你能不能从一个 "封闭的本土池" 变成一个 "开放的熔炉"。谁先把输入端口打开、谁的系统更能容纳异质的人,谁就更可能不掉队。
但更关键的问题是,除了体育之外,法国也好,其他白人国家也好,能否将这套熔炉机制应用在其他领域,真正让优秀的人才井喷到各个岗位上,来推动国家的进化,就像美国一样?美国厉害的不只是体育 - 管微软的、管谷歌的、造火箭的,大都是第一代移民或移民后代。这些新移民不仅能打篮球,练游泳,还能当上参议员、能去管一家世界五百强。而法国现在证明的,主要还是 "边缘的人才能在球场和舞台上发光" - 最核心的那些东西(顶级俱乐部、名校、真正的钱和权)还牢牢攥在原来那批老白人手里。齐达内是英雄,可法国到今天没出过一个非白人总理(这点不如大英),grandes écoles 那些精英学校的门反而越关越窄。
整合从来就不是件容易的事。美国也花了上百年,中间还打了一场内战、闹了一场民权运动,才勉强走到今天。欧洲这些国家不是不想接纳移民,而是移民涌入得太快,系统还没来得及消化就被冲击了。法国在球场上熔得漂亮,恰恰因为球场是个低摩擦的特区 —— 只看进球,不看你的名字和信仰。可一旦走出球场,摩擦立刻拉满:巴黎郊区的 banlieue 早就 ghetto 化了(非洲、土耳其移民挤在敏感城区的比例是本土白人的六七倍),2005 年和 2023 年两次大骚乱几乎是同一个剧本重演 ——2023 年一个 17 岁的法 - 阿尔及利亚裔少年被警察打死,五个晚上全国烧了五千辆车;职场上同一份简历换个移民名字,面试机会少四成;头巾、罩袍这些拉伊西泰(laïcité)的老账天天在吵;极右的国民联盟去年欧洲议会选举冲到 31%,把整个政坛往右拽。足球踢得好,但上述这些问题一个都没解决。
更严重的关于市场竞争、福利社会、贫富差距、教育、科技发展、政治正确、税收、宗教的问题就不提了...
所以,真正的测试从来不是国家队的肤色,而是二十年后,齐达内的孙子,是又去踢了球,还是进了 Polytechnique、当上了某家公司的 CEO?要是后者,法国就真成了第二个美国,体育只是它的先行指标;要是还是前者,那它不过是一台装修得很漂亮的人才泵 —— 把最好的原料吸进来,榨出表演,核心的收益留在原地。
答案大概得再等一代人才知道。(目前看来不太乐观。)
参考视频:
足球迎来4.0时代,拆解法语足球庞大布局
b23.tv
格局重塑!足球4.0深度拆解:英法西德荷人才储备差距全解析
b23.tv
65 1614