即刻App年轻人的同好社区
下载
8D
D0
了解问题,确认是否需要用8D方法。
快速定位问题
追问客户,了解客户需求,由对外部门CE去执行
D1
成立小组:人员年龄、经验
组长+3-8个跨部门成员+以客户视角呈现报告
需要被QA review才能对外发布
D2
实际案例分析
D3
1.所有可疑地点的库存是否清查
2.相似结构、相似平台的产品是否清查
3.相关制程
4.工程材料、原材料
5.围堵方法
6.可疑机台
7.筛选方法的定义,筛选过程是否会出现新的问题和缺陷?
8.短期纠正措施
风险评估
D4-找原因
鱼骨图、DOE实验、柏拉图、时间线、流程图
D0
了解问题,确认是否需要用8D方法。
快速定位问题
追问客户,了解客户需求,由对外部门CE去执行
D1
成立小组:人员年龄、经验
组长+3-8个跨部门成员+以客户视角呈现报告
需要被QA review才能对外发布
D2
实际案例分析
D3
1.所有可疑地点的库存是否清查
2.相似结构、相似平台的产品是否清查
3.相关制程
4.工程材料、原材料
5.围堵方法
6.可疑机台
7.筛选方法的定义,筛选过程是否会出现新的问题和缺陷?
8.短期纠正措施
风险评估
D4-找原因
鱼骨图、DOE实验、柏拉图、时间线、流程图
0 00
在先进封装测试行业,<mark>大量场景完全符合《企业会计准则解释第15号》规定的“试运行销售”范畴,需要将对应产品的收入和成本分别计入当期损益</mark>,不能用销售净额冲减资产或研发支出。
## 先进封装测试行业常见的试运行场景
### 1. 新产线/新设备导入阶段的试生产产出
先进封装企业新建产线、引入**晶圆级封装(WLP)、3D堆叠、Chiplet封装**等新型设备时,都要经历设备调试、工艺参数验证的试运行阶段,这个过程中会产出大量测试用的封装样品、小批量试制品:
- 这些产品如果对外销售给客户作为验证样片、小批量试订单,就属于准则定义的“固定资产达到预定可使用状态前产出的产品对外销售”情形
- 对应的收入要计入“营业收入”,对应的材料、制程加工成本要计入“营业成本”,不得用销售收入直接冲减在建工程或设备资本化成本
- 只有专门用于测试设备可否正常运转的**空跑调试、性能验证类纯支出**,才允许计入在建工程最终转入固定资产成本。
### 2. 研发新工艺过程中产出的试制样品销售
先进封装测试行业研发占比普遍较高,在开发**CoWoS、2.5D/3D IC、扇出型封装**等新工艺的过程中,会产出大量研发样片、测试晶圆,这类场景完全属于准则规范的“研发过程中产出的产品对外销售”情况:
- 研发阶段产出的可对外销售的样片,在入库前符合存货确认条件的,要先从研发支出中归集对应成本,确认为存货
- 后续样片对外销售时,必须分别确认销售收入和结转对应成本计入当期损益,不允许将样品销售收入直接冲减研发费用
- 行业内多家科创板封装测试上市公司,均已按照该准则要求将研发样机、工艺试制品的销售单独确认损益,作为IPO审核中的合规典型案例。
### 3. 产线升级、工艺切换阶段的过渡性产出
当企业对现有成熟封装产线进行升级,从传统引线键合工艺切换到先进倒装工艺时,切换初期的工艺磨合阶段产出的过渡性产品,对外销售也属于试运行销售范畴:
- 这部分产品的收入和成本同样要计入当期损益,不能因为产线尚在磨合阶段,就将对应的收益直接冲减产线升级的资本化支出。
## 行业实操中的特殊注意要点
1. **高新认定与会计处理的差异**:会计上按准则要求将收入成本计入当期损益,但高新技术企业认定时,研发费用归集仍按企业实际投入的研发资源全额计算,不会因为试制品销售结转了部分成本,就直接调减可加计扣除的研发费用总额。
2. **区分“测试支出”和“产品成本”**:专门用于验证设备性能的空跑测试、无产出的调试支出可以资本化计入固定资产,但只要该批次投入最终形成了可对外销售的产品,对应的材料、加工成本就必须计入存货,后续销售时结转至当期营业成本,不能资本化入资产原值。
3. **报表列示区分日常性**:如果先进封装企业本身就对外提供小批量样片代工服务,这类试运行销售属于日常活动,在“营业收入/营业成本”项目列示;如果只是偶尔处置研发阶段产出的报废样品、测试晶圆边角料,则可以在“资产处置收益”或“其他业务收支”中列示。
0 10
成本会计实操不只是 SAP 里把成本核算跑通,更重要的是要能下到现场做成本管控。比如去看材料损耗为什么超标、实际工时和标准工时为什么有差异、 设备稼动率 怎么样、产线有没有低效和浪费、在制品和报废返工怎么控制,以及这些异常最终怎么反映到产品成本上。系统负责告诉你“成本发生了多少”,但成本会计真正有价值的是能到现场找到“为什么发生、能不能控制、应该怎么改善”。所以成熟的成本会计其实是连接财务和生产现场的人,不只是核算成本,更是参与成本管理和改善。
我上家单位我的职位是成本工程师,我工资是税前2w,相比于部门其他岗位,我觉得我作为成本会计是真的跳出了账务,我不做凭证,但是我会看图纸、会核价、会明白采购件的行情、知道车间生产工序。质量部、工艺部、技术部、采购部、研发部开会我都会参加。在现在的AI浪潮下,单纯的成本核算是第一个被淘汰的,但是成本控制与成本管理是很难被淘汰的。初级成本会计解决“成本算得准不准”,成熟成本会计解决“成本为什么发生、谁在造成、能不能控制,以及怎么改善”。
你这个情况其实很正常,成本分析没必要硬套模板。没有真实报工就不要强行做实际工时差异。 WIP 、返工金额都比较小,也没必要为了有分析项而分析。真正要看的是什么成本对利润影响最大。你们自动化程度高、工时比较稳定,重点放到材料价格和耗用、制造费用、设备稼动、产能利用率,以及采购、工艺、设计这些前端成本上。尤其你们从“没订单、产能不足”到“产量超过产能上限”,这两个阶段关注点完全不同:前者看固定成本吸收和单位成本,后者看瓶颈、设备、加班、良率和超产后的成本变化。所以成熟的成本会计不是把材料、人工、WIP、返工、产能全部做一遍,而是没有真实数据的不做假分析,金额不大的不作为重点,真正影响利润的往深了挖。
0 00
claude注册操作手册
美国干净IP。手机拔卡,语言设成英文,准备两个邮箱,先填第一个邮箱后遇到电话号码验证,退出,进去重新注册填第二个邮箱,这时候,不需要电话号码验证了。
美国干净IP。手机拔卡,语言设成英文,准备两个邮箱,先填第一个邮箱后遇到电话号码验证,退出,进去重新注册填第二个邮箱,这时候,不需要电话号码验证了。
0 00
海尔集团
1. 财务领域中核算、BP、税务这三个方向,选哪个?为什么?
2.很多企业推进财务数字化转型,你觉得这个过程中需要规避哪些问题?
3. 作为财务人员,发现合作的生产部门存在原材料领用记录与实际消耗不符的情况,你会如何核查?
4. 公司收到客户预付的年度服务费,账务处理?
5. 企业购买的固定资产出现减值迹象,账务处理流程?
情景题:6. 海外客户用跨境电汇付款,但银行到账通知延迟,此时能否先进行账务登记??
情景题:7. 政府给公司发放的研发补贴,怎么记账?
8. 请讲一段你在实习中,通过沟通协调解决财务流程问题的经历。
9.截止性测试是怎么操作的?如何认定收入是跨期的?
10.权责发生制和收付实现制的区?
11.回答现金的定义和从现金流量表上能读出的内容
12.回答IFRS的内容以及和GAAP的区别
13.会计核算四大假设
14.收入五步法哪一步最重要?
15.增量成本和变动成本的区别
16.对资金、预算、费用等财务日常工作的理解和认识?
17.毛利率怎样计算?
18.在协助处理税务工作方面,你了解那些流程和要点?
专业问题:从采购-生产-销售-回款各个环节涉及到哪些会计分录
1.投行核查中如何确认收入的真实性
2.财务实习中编报表涉及到哪些分录
员工差旅费超支,如何从标准、必要性、报销审核三维度排查?
auditor
底稿:Excel、沟通能力、常见审计问题及流程、重分类实操
销售合同:材料阅读能力
盘点:耐心、存货储存管理方法
股权穿透
investment
尽职调查:财务分析能力、财务指标、培养了阅读招股书的习惯
销售回款穿行测试:收入确认准则、行业特性
会议纪要:芯片企业提问(良率、Fab…………)、AI工具使用
expense account
一、发票报销:报销费用所需材料、报销问题(业务真实性.........)
二、制单:
(1)结转成本、暂估冲销。熟悉会计分录
(2)借款手续费、收付利息
(3)关联方、业务(玻璃vs投融资部vs电解铜)
(4)Oracle系统 and 用友系统
三、装订凭证
阅读合同能力
熟悉了erp、erh系统
2 20
8.5
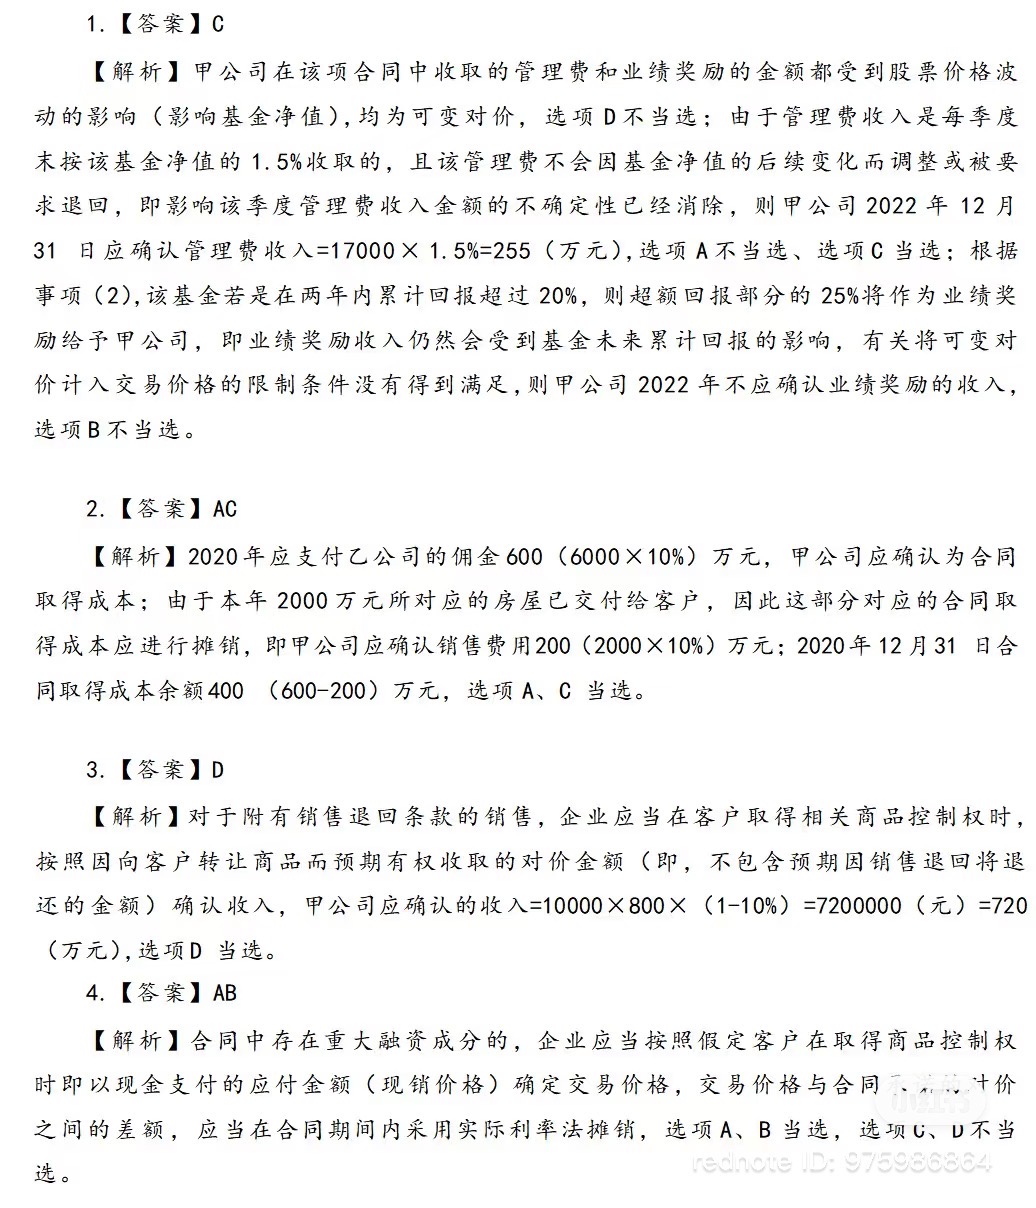
【单】2022 年 3 月 31 日,甲公司与乙公司签订合同,约定自 2022 年 4 月 1 日起为乙的一只股票型基金提供资产管理服务,合同期限是两年。 甲所能获得的报酬包括两部分:(1)每季度末按该基金净值的 1.5%收取管理费,该管理费不会因基金净值的后续变化而调整或被要求退回;(2)该基金若是在两年内累计回报超过20%,则超额回报部分的25%将作为业绩奖励给予甲公司。2022 年4 月 1 日,该基金成本为 1.4 亿元,2022 年 12 月 31 日,该基金的净值为 1.7 亿元, 甲重新估计相关因素后,认定影响该季度管理费收入的不确定性因素已消除。不考虑其他因素, 甲进行的下列会计处理中,正确的是( )。
A.2022 年 12 月 31 日不确认管理费收入
B.2022 年 12 月 31 日确认业绩奖励收入 50 万元
C.2022 年 12 月 31 日确认管理费收入 255 万元
D.管理费收入属于固定对价,业绩奖励属于可变对价
🉑时段履约义务
业绩奖励属于可变对价
【多】甲公司是一家房地产开发企业,甲公司委托乙公司进行房地产销售,并约定每签订一份销售合同, 甲按照合同价款的 10%向乙公司支付销售佣金。2020 年8 月, 甲签订的销售合同价款总计6000 万元,其中2000 万元所对应的房屋于2020 年 12 月交付给客户,剩余 4000 万元所对应的房屋预计将在 2021 年 12 月交付客户。截至 2020 年 12 月 31 日,佣金尚未支付给乙。下列各项关于甲公司2020 年销售佣金会计处理的表述中,正确的有 ( ) 。
A.确认应付乙的款项为600 万元
B.确认营业成本600 万元
C.确认销售费用200 万元
D.2020 年 12 月 31 日的合同取得成本余额为 600 万元
🉑合同最终解约退房,佣金无法收回,一次性转入当期销售费用
易❌题
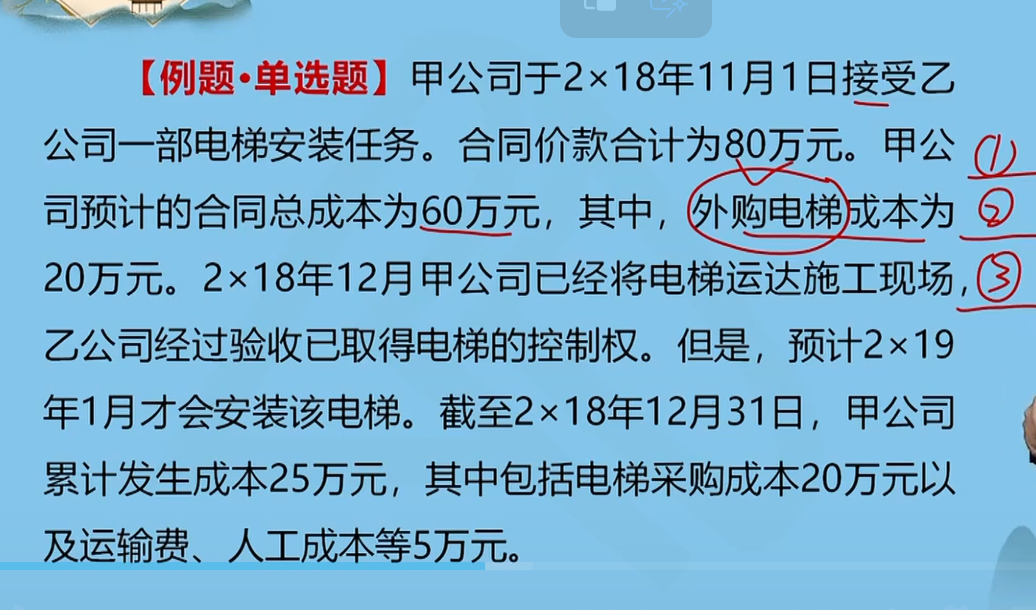
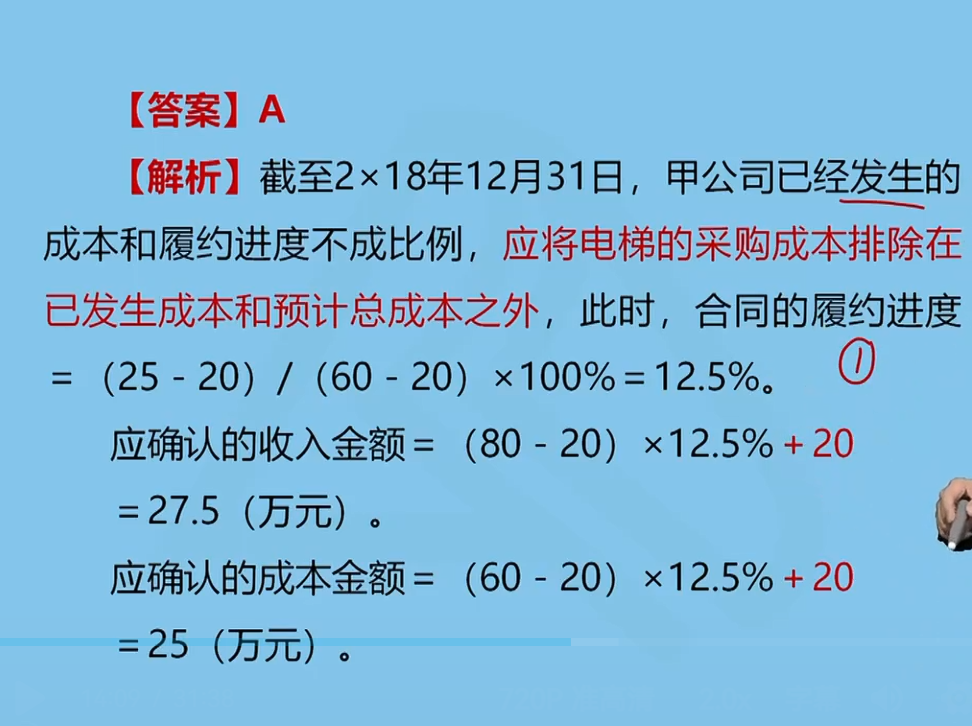
每一个资产负债表日需要对履约进度进行重新估计。
2 00
8.1
内部交易损益如果是亏损如何处理?
8.4
可变对价:合同订立时就存在不确定性,签合同时合理预期有这种可能。
合同变更:合同订立后新发生的事项。
折让是否与整个合同相关?
现金折扣VS现金返利VS实物返利
内部交易损益如果是亏损如何处理?
8.4
可变对价:合同订立时就存在不确定性,签合同时合理预期有这种可能。
合同变更:合同订立后新发生的事项。
折让是否与整个合同相关?
现金折扣VS现金返利VS实物返利
2 00