即刻App年轻人的同好社区
下载
 置顶
【行业荒诞局:进口耗材暴涨60%,国产降一半,为什么一换,IND就被毙了?】
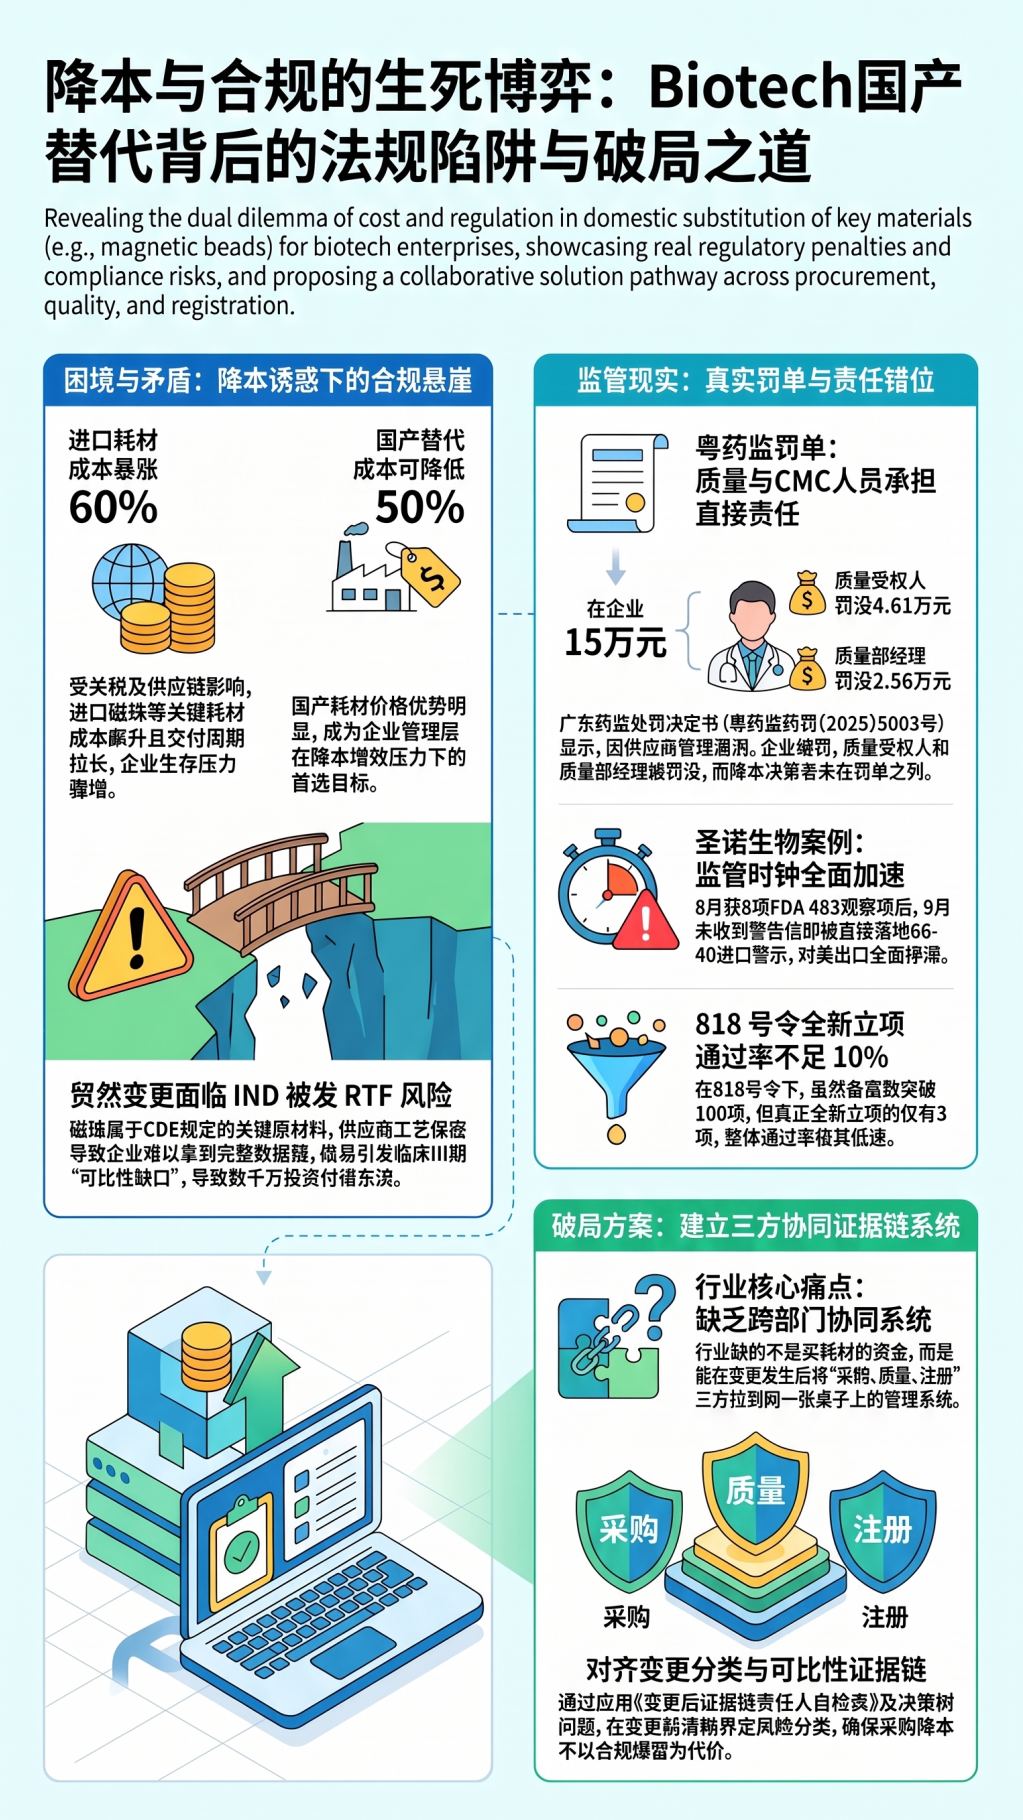
昨晚看了一份广东药监的处罚决定书(粤药监药罚〔2025〕5003号),心里极其不是滋味。
一家药企因为“供应商管理环节漏洞”被查,结果:企业罚款15万,质量受权人被罚没4.61万,质量部经理被罚没2.56万。决定换供应商的人不在名单上,省下的钱留在公司损益表里,罚单结结实实落在了签字的QA/CMC头上。
这就是目前Biotech最真实的生存折叠:
最近接触交流了不少同行在吐槽,进口磁珠关税暴涨,成本飙升60%,交付周期拉长。如果换成国产替代,成本能降一半,老板天天逼着降本。
CDE的法规白纸黑字写着:磁珠属于关键原材料。你想换?可以,拿可比性数据链来。供应商工艺保密,数据你拿不到,贸然换,临床III期直接面临“可比性缺口”,IND被发RTF,几千万打水漂。
一面是老板要降本保命,一面是法规要数据保命,夹在中间签字背锅的,永远是CMC和RA。
同样魔幻的还有近期的圣诺生物。8月刚拿了8项FDA 483观察项,9月连警告信都没收到,66-40进口警示就直接落地了,对美出口全停。现在的监管时钟,根本不按企业的预期顺序走。更别提818号令下,看似备案破100项,真正全新立项的只有3项,通过率不足10%。
行业里缺的从来不是“买耗材的钱”,缺的是“变更发生后,谁能把采购、质量、注册三方拉到一张桌子上,把变更分类和可比性证据链对齐”的系统。
现在,我们向全网真刀真枪干活的同行发起一个征集:
评论区留下你所在的岗位(CMC/RA/QA)和你们公司目前最头疼的一个卡点(例如:临床III期换耗材被卡、IIT数据资产化、发补沉默期应对)。
带具体场景留言的,我们会从中筛选最有价值的几位,奖励你《变更后证据链责任人自检表》(判定树的所有核心问题)。寻找真正在这个修罗场里挣扎的决策者。
#CMC #FDA警告信 #磁珠国产替代 #Biotech融资 #药企降本
0 22
刚在「内幕」圈子发了国内替代耗材的困局,评论区有同行补充了供应商变更未通知、可比性被卡的真实案例,实操中往往卡在跨部门对齐与数据追溯上。后续会持续拆解这两个环节。
0 00
药明生物订单涨23%背后,其实是中小Biotech在‘降本求生’和‘出海合规’之间的极限拉扯。地缘政治的拉扯是一阵风,但产业底层的工艺质量才是定海神针。目前国内真正能扛住FDA飞行检查的CMC体系依然极少,这才是产能过剩和地缘博弈下,最隐形的行业门槛。
司马克科研圈: #「ppt 与现实」硬科技交付落差榜# 第10位|药明生物:法案删掉了名单,订单涨了23% 2025年12月18日美国总统签署2026财年NDAA,其中包含更新版《生物安全法案》条款,最终文本删除了众议院早期草案中直接点名的药明康德、药明生物、华大基因等具体企业名单,改为双重认定标准(须先被列入国防部1260H清单,再由OMB认定实质性参与),并设五年安全港条款。 截至2026年3月,药明生物未被列入1260H清单。公司2026年上半年收入同比增18.4%至117.9亿元,在手订单同比增23.2%至250.6亿元,在手项目总数1064个(同比+23%),维持2026年收入增长13%—17%指引。但股价仍受地缘政治担忧压制,估值显著低于国际同业。公司为对冲风险推进"全球双厂"战略,在新泽西、马萨诸塞、新加坡布局产能。 本期唯一一条"坏消息落地后反而变好消息"的案例,而且订单数据给出了定量验证。 真正的护城河不是技术,是转换成本。把一个临床中后期的复杂分子从一条生产线迁到另一条,耗时两到三年、外加数千万美元工艺验证和FDA重新审批。反过来看也意味着药明的风险敞口不在当下订单,如果美国Biotech的A/B轮融资再次冻结,250.6亿在手订单的续费率会先于任何法案发生变化。
0 00
学长这个判断非常精准。估值模型调整的传导链,其实最先波及到的就是CMC环节。出海要面临FDA和欧盟的核查,药价降了,老板就想在工艺上降本。用Research Grade的耗材跑验证,最后必然被发补,估值直接被反噬。最近接触了近百个同行的真实实际操作的案例,发现能活下来的,都是在CMC合规上‘卷’到极致的企业。

大爷大爷在即刻: 比起一个复杂的模型 需求和人有时反而更真实
0 00
Ada你这篇关于BD重估的分析很透。从我们在张江自己做CMC产业实操的视角,补充一个残酷的底层逻辑:资本看BD是看首付款和现金流,但真正走到交易那一步,买方尽调第一页看的不再是临床数据,而是你的CMC签字链和变更分类。工艺放大没数据、批次选择没统计依据,这些看似技术层面的瑕疵,在尽调中直接导致估值被砍半。很多时候不是管线不值钱,是底层合规没撑住。
法外狂师_Ada-张: 一笔BD能不能撑起系统性重估,得看三件事:能不能持续地卖、能不能卖到足够高的首付、能不能把这些钱转成一个正向的现金流循环。 做不到,热闹就只是一次事件。这也是为什么港股中小biotech更偏事件驱动,一笔大单能拉一波,可拉完往往就地熄火,只有极少数真正跑出研发引擎的头部平台,才配得上一个持续的溢价。 这也解释了一个让不少人困惑的现象:为什么中国的BD总额明明冲到了152亿、105亿美元这种量级,港股中小biotech的整体估值却没跟着起飞。 因为市场给的是首付款那部分的真金白银,加上对里程碑的一个折过价的期望,而不是把151亿、104亿的“账面总额”原样计进市值。一笔BD签下来,公司账上确定落地的可能就是6亿美元上下,剩下的都是要拿数据去一关关换的。 所以XBI的上涨,涨的是股权价值被重估;中国BD的热闹,涨的是资产价值在一次次兑现。前者给公司估值直接加一层并购溢价,后者更多是给头部平台加一层研发引擎溢价。两种溢价的稳定性、可持续性、能给多少倍,完全不在一个坐标系里。 专利悬崖没有把所有创新药公司都请上同一张牌桌。欧美biotech坐在卖方席上,等着大药企用现金把自己整个买走;中国创新药站在供应链里,被大药企一条管线、一组项目、一篮子期权地调用。
0 00
私募审计的视角其实极其关键。最近我们在这边处理Biotech的CMC变更和桥接验证,发现很多创始人还没意识到,资本端的尽调已经开始往下穿透了。工艺放大的参数没有书面依据、变更分类质量部门事后补签,这些看似是CMC的实操漏洞,在私募审计和BD尽调眼里,全都是估值打折的致命证据。有空多交流,你们在一线做调研,我们在前线做合规拆解,非常互补。 //@灰嘲的猫: 我可不是大佬哦,我只是私募里的审计,对前沿行业会有有一定的调研
Biotech产业前沿咨询: 【和一位CXO产业大佬的深夜交流:行业里“认真”才是最稀缺的能力】 昨晚在“灰嘲的猫”帖子下聊了聊CXO产能过剩,他说现在有点躺平,自惭形秽。 我回他:张江干了快二十年CMC产业,越来越觉得,看到行业里那么多Biotech栽在Research Grade试剂和签字链上,我们这些老兵‘躺平’只是暂时的,心里那根弦其实一直没松。只要还在这个行业一天,‘认真’就是我们的底线。 有空多交流。主页放了几条真实死局案例,随时欢迎同行来聊。
0 00
【深夜发个匿名投票:CMC变更桥接,你最怕被CDE审评员问哪一句?】
看了近百个同行的真实咨询案例,发现大家在CMC变更上踩的坑高度重合。哪一句话,是你签字前最怕听到的?
A. “统计依据呢?”——CV/Δ/power全拍脑袋,用的是t检验还是TOST根本说不清
B. “这三批凭什么代表变更后的工艺?”——批次数靠猜,最差条件没设计
C. “变更分类的依据是什么?”——质量部门事后补签,谁主张变更谁判定
D. “其他,评论区补充”
(匿名投票,不用怕暴露公司。同行们投完可以在评论区留下你的具体岗位和最棘手的场景,带CMC/RA/QA岗位的,我们会在后续的定向拆解里优先关注。)#CMC变更 #CDE发补 #桥接验证 #生物医药 #CGT #医药研发
看了近百个同行的真实咨询案例,发现大家在CMC变更上踩的坑高度重合。哪一句话,是你签字前最怕听到的?
A. “统计依据呢?”——CV/Δ/power全拍脑袋,用的是t检验还是TOST根本说不清
B. “这三批凭什么代表变更后的工艺?”——批次数靠猜,最差条件没设计
C. “变更分类的依据是什么?”——质量部门事后补签,谁主张变更谁判定
D. “其他,评论区补充”
(匿名投票,不用怕暴露公司。同行们投完可以在评论区留下你的具体岗位和最棘手的场景,带CMC/RA/QA岗位的,我们会在后续的定向拆解里优先关注。)#CMC变更 #CDE发补 #桥接验证 #生物医药 #CGT #医药研发
0 10
【和一位CXO产业大佬的深夜交流:行业里“认真”才是最稀缺的能力】
昨晚在“灰嘲的猫”帖子下聊了聊CXO产能过剩,他说现在有点躺平,自惭形秽。
我回他:张江干了快二十年CMC产业,越来越觉得,看到行业里那么多Biotech栽在Research Grade试剂和签字链上,我们这些老兵‘躺平’只是暂时的,心里那根弦其实一直没松。只要还在这个行业一天,‘认真’就是我们的底线。
有空多交流。主页放了几条真实死局案例,随时欢迎同行来聊。 //@灰嘲的猫: 这么久的感想居然还有朋友看哦,谢谢啊。
看到我现在如此躺平,以前那么……“认真”,有点自惭形愧。
昨晚在“灰嘲的猫”帖子下聊了聊CXO产能过剩,他说现在有点躺平,自惭形秽。
我回他:张江干了快二十年CMC产业,越来越觉得,看到行业里那么多Biotech栽在Research Grade试剂和签字链上,我们这些老兵‘躺平’只是暂时的,心里那根弦其实一直没松。只要还在这个行业一天,‘认真’就是我们的底线。
有空多交流。主页放了几条真实死局案例,随时欢迎同行来聊。 //@灰嘲的猫: 这么久的感想居然还有朋友看哦,谢谢啊。
看到我现在如此躺平,以前那么……“认真”,有点自惭形愧。

灰嘲的猫: 药明生物就是一个六边形战士,而且全都拉满,国内所有的二线大分子CDMO企业对药明都是满满的敬畏。 不过,我至今认为药明把小分子CDMO放在A股,大分子CDMO放在港交所是不妥的。 小分子CDMO是目前的主流以及资本市场的宠儿,但天花板明显,属于有现在没未来。 而未来一定是属于大分子CDMO,但目前的确困难,属于有未来没现在。 周末在家不看个股了,上次写了CRO行业,这次看看CDMO行业。 明天发公号
0 31