即刻App年轻人的同好社区
下载
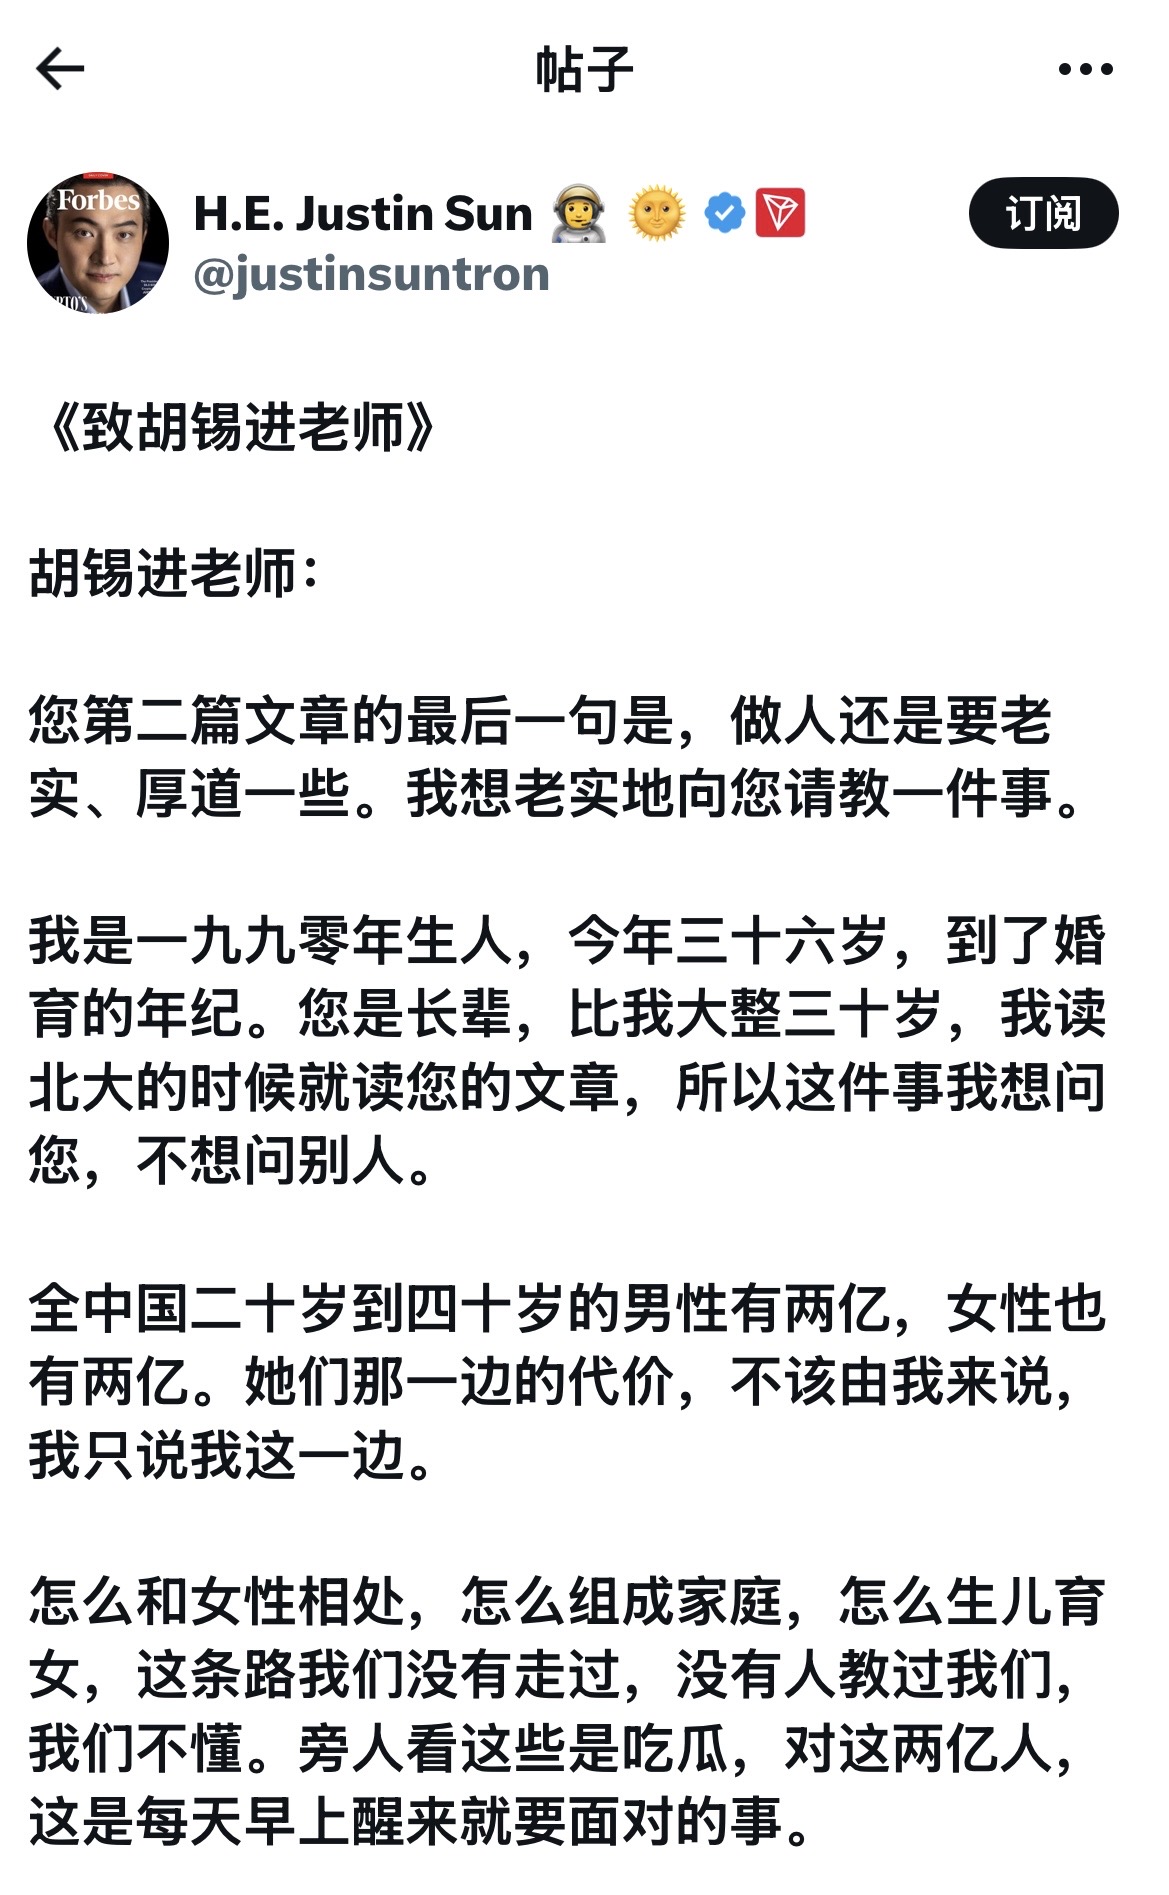
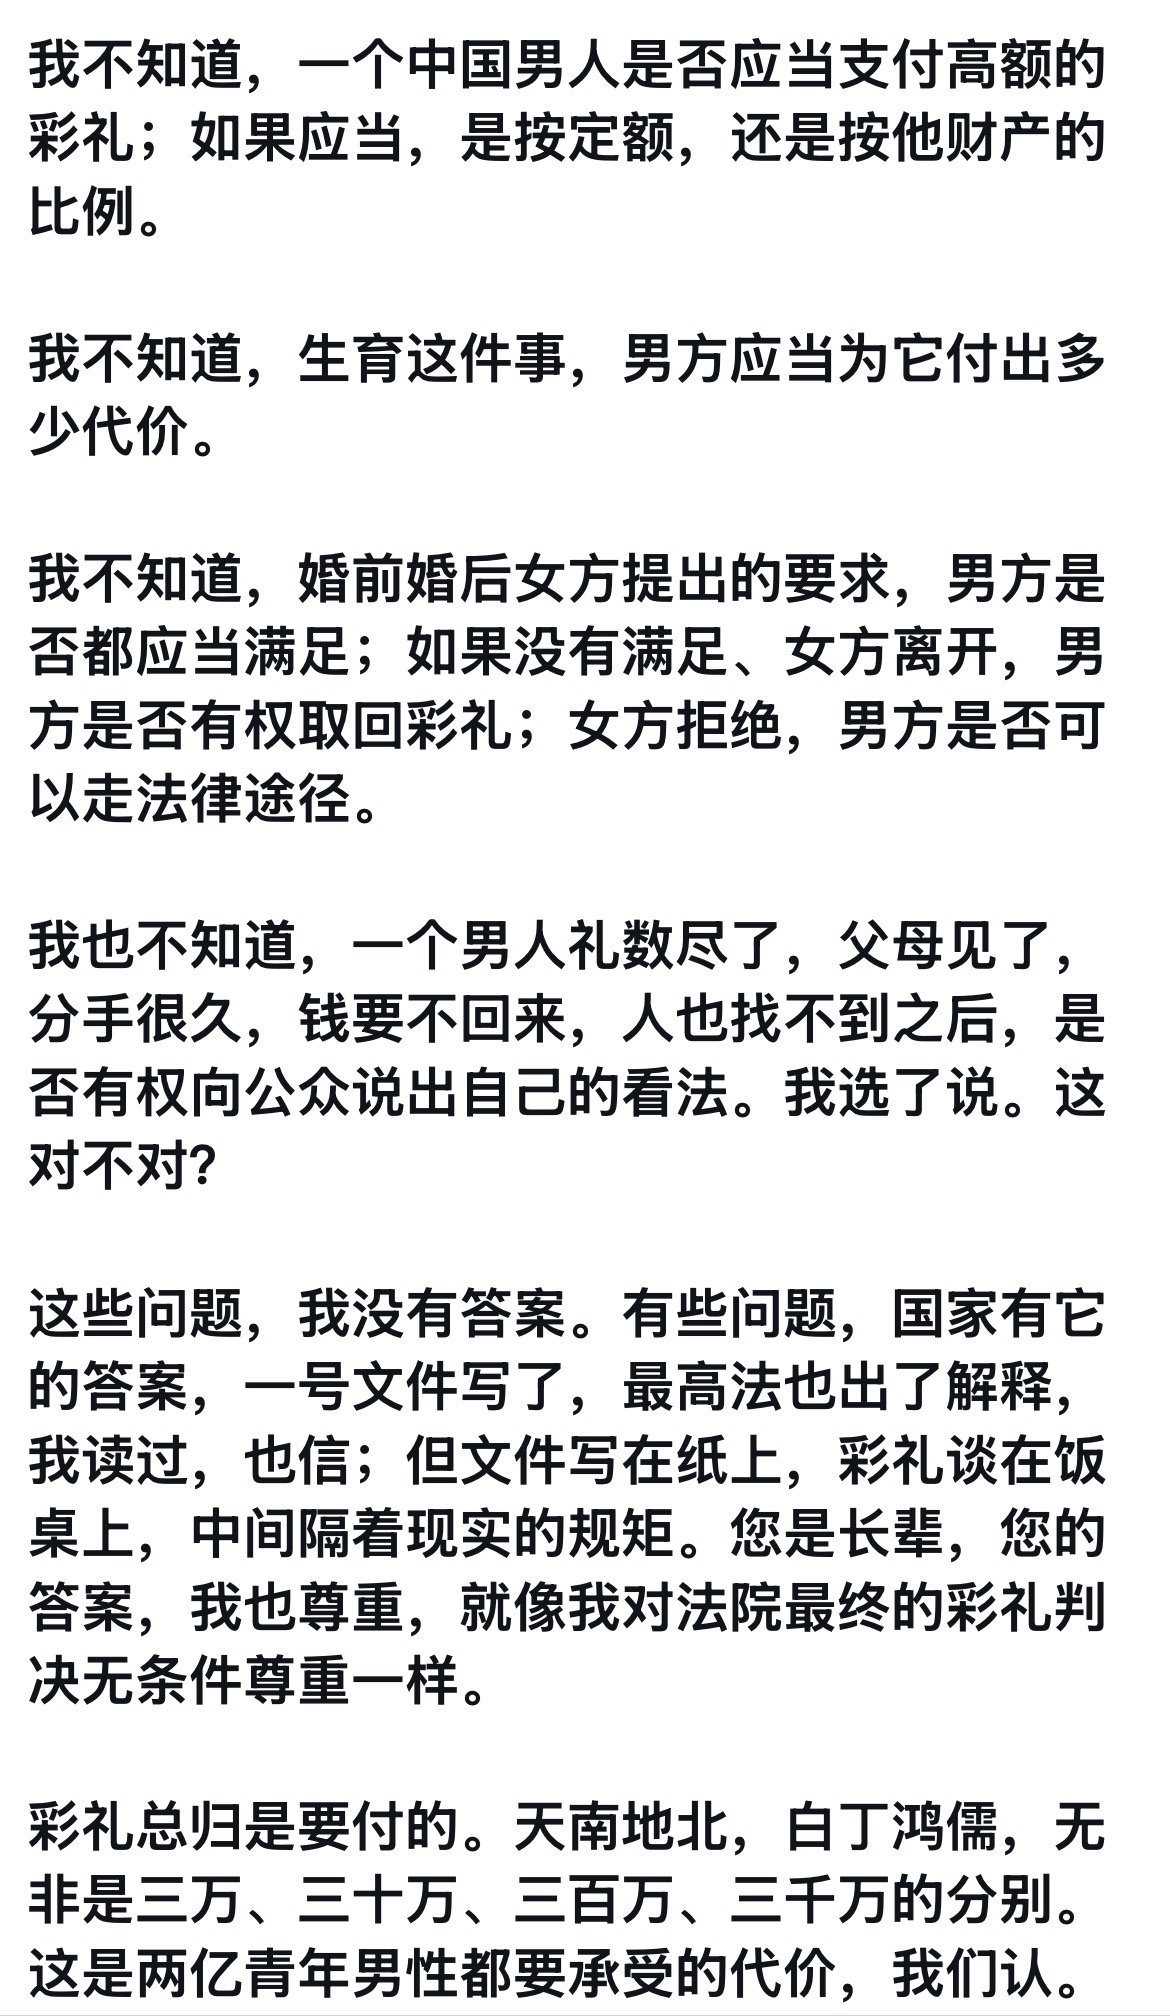
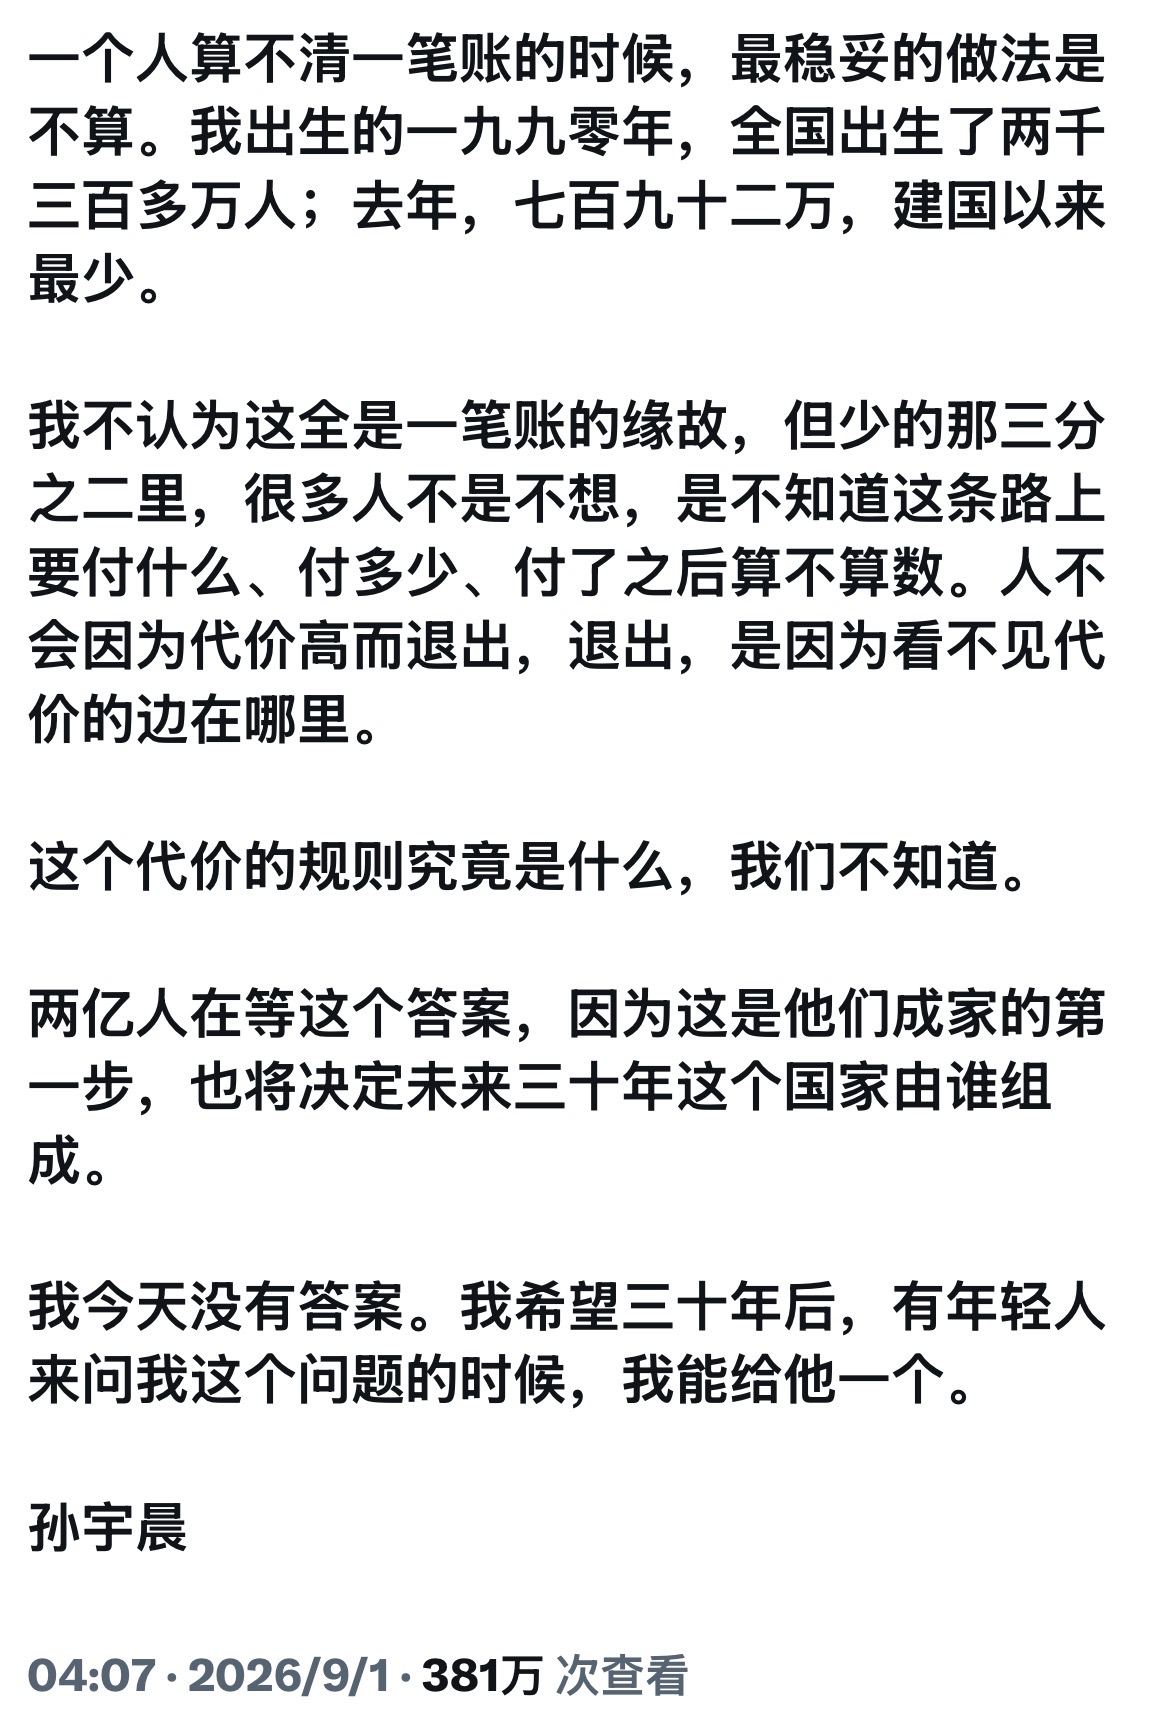
转发这篇内容有感。
做投资这些年,越来越相信一件事:不是所有亏损都值得承受。
有些钱亏了,是判断错了;有些钱亏了,是认知不够。这些我都认。
但如果一件事情从一开始,就看不清规则,也不知道最后会走到什么程度,那我大概率不会下注。
我也不是什么好人,没那么强的牺牲精神。能承担的我承担,超出能力范围的,我不会硬扛。
很多人喜欢在事情发生以后,再去讨论谁对谁错。可在我看来,真正重要的,是在做决定之前,先把自己能承受的范围想明白。
该投入的时候投入,该收手的时候收手。
做投资这些年,越来越相信一件事:不是所有亏损都值得承受。
有些钱亏了,是判断错了;有些钱亏了,是认知不够。这些我都认。
但如果一件事情从一开始,就看不清规则,也不知道最后会走到什么程度,那我大概率不会下注。
我也不是什么好人,没那么强的牺牲精神。能承担的我承担,超出能力范围的,我不会硬扛。
很多人喜欢在事情发生以后,再去讨论谁对谁错。可在我看来,真正重要的,是在做决定之前,先把自己能承受的范围想明白。
该投入的时候投入,该收手的时候收手。
0 00
这一轮关于跨境零售证券业务的监管调整,更合理的理解方式,是行业在高速扩张之后进入规则进一步收口与明确的阶段,而不是孤立事件的发酵结果。2020至2021年前后,在全球流动性宽松、风险资产走强以及跨境投资需求显著抬升的背景下,线上化证券服务快速渗透市场,账户、交易、资讯与资金路径逐步实现一体化整合,使参与海外市场的实际门槛在阶段性周期内明显下降,用户规模也在这一阶段集中扩张。
从底层逻辑看,本轮变化的驱动并不复杂。一方面是投资者跨境资产配置需求持续提升,另一方面则是金融服务数字化重构带来的效率跃迁,使原本分散且分层的跨境投资流程被压缩为标准化线上通道。在效率显著提升的同时,业务边界与经营规范之间的张力也同步累积,使跨境展业在快速增长过程中逐步触及更清晰的规则边界。
当规模效应形成之后,行业重点自然会从强调效率与可达性的扩张阶段,转向对业务边界、资金路径与结构秩序的再确认。本轮调整本质上更接近于跨境证券线上化扩张完成后的规则收口,而非单一事件驱动下的短期变化。在这一过程中,行业增长逻辑本身并未被否定,而是从早期以流量扩张为核心的发展阶段,逐步进入以长期稳定性与规范化运营为前提的稳态运行阶段。
对投资者而言,参与全球资产配置的路径依然存在,但整体呈现出更加清晰的结构分层。港股通提供有限但标准化的直接渠道,QDII以产品形式实现间接配置,而境外合规账户则对应更高门槛与更强专业属性。本质变化并不在于机会是否存在,而在于参与路径正在从过去低门槛、快速扩展的阶段,逐步过渡到以制度约束为前提的结构性重构。
长期来看,全球资产配置需求本身并未逆转,跨境投资需求仍会伴随财富积累与资产多元化趋势持续存在。真正发生变化的,并不是需求本身,而是行业的运行逻辑正在逐步调整。过去偏互联网化、以流量扩张和低门槛增长为核心的发展模式,正在逐步过渡到更加注重业务边界、经营规范与长期稳定性的阶段。未来行业竞争的重点,也将从单纯追求规模扩张,转向综合运营能力与长期服务能力的竞争。
(注:以上内容仅为行业观察与趋势讨论,不构成任何投资建议或业务指引)
0 00
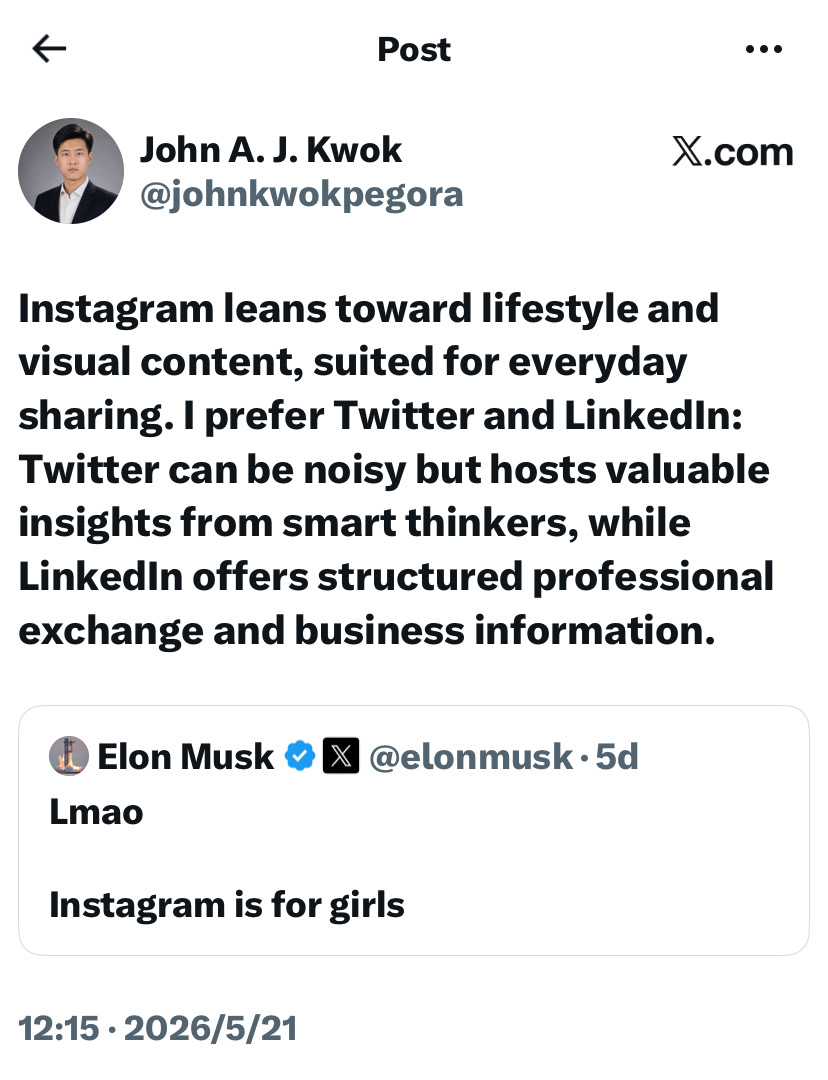
Instagram偏向生活方式和视觉内容,适合日常分享,但在获取专业洞察和行业趋势方面价值有限。相比之下,Twitter和LinkedIn在信息密度、即时性和专业性上更具优势。在Twitter上,有像Elon Musk、Marc Andreessen、CZ以及Justin Lin这样的KOL和行业思想领袖,他们的内容覆盖趋势分析、创新实践和市场动态,信息量虽大,但提供了多样化视角和前沿洞察。LinkedIn则提供结构化的职业交流与经验分享环境,有助于分析行业动向、验证商业思路并拓展专业网络。使用这些平台的核心在于获取洞察、理解趋势并形成判断,而非日常社交。
0 00
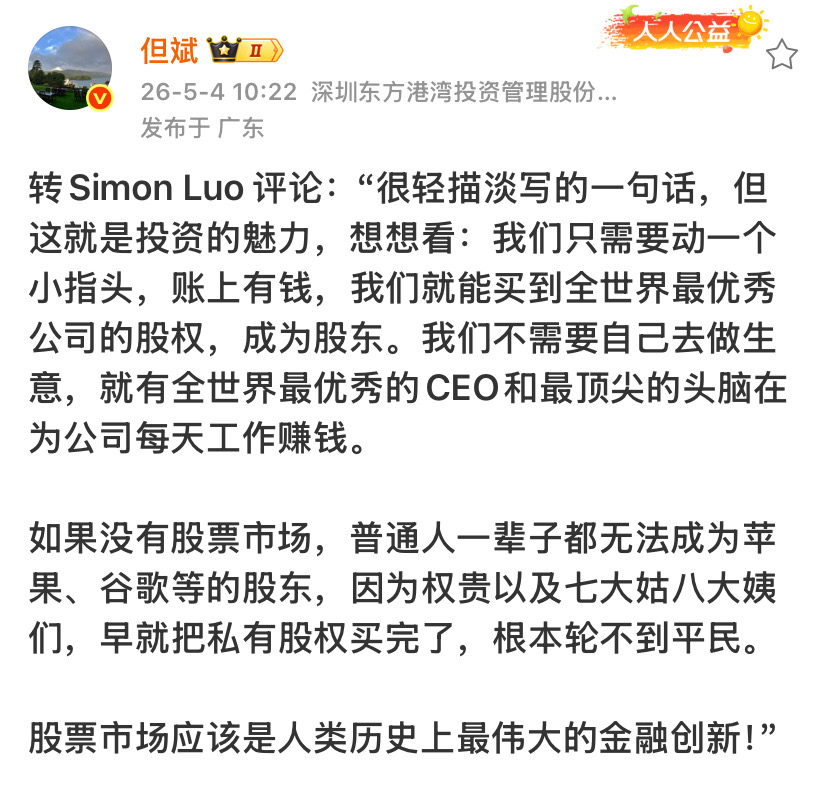
股票市场的意义在于让资金可以配置到优质企业,分享其长期成长,但回报从来不只取决于企业本身,买入价格、市场情绪和持有周期都会影响结果,说到底这更像一门关于判断与耐心的事,而不是简单的“买了就赚”
0 00